Immobiliendarlehen nicht abgerufen: Kosten und Forderung prüfen
Die Bank verlangt nach einem nicht abgerufenen Immobiliendarlehen Geld? Prüfen Sie Abnahmepflicht, Bereitstellungszinsen und Nichtabnahmeentschädigung.
In diesem Artikel
Kurzantwort
Klären Sie zuerst, ob ein wirksamer Darlehensvertrag besteht und ob die Bank bereits an Sie oder vereinbarungsgemäß an Dritte ausgezahlt hat. Wenn Sie einen geschuldeten Abruf endgültig verweigern, kann die Bank Ersatz für ihren Schaden verlangen. Bereitstellungszinsen hängen vom vereinbarten Zeitraum ab, in dem sie das Geld zum Abruf bereithält. Prüfen Sie für beide Positionen die Grundlage, die Zeiträume und bereits angerechnete Zahlungen.
Vertrag, Abruf und Auszahlung belegen
Der Ratgeber betrifft ein fest verzinstes Immobiliar-Verbraucherdarlehen bei einer Bank in Deutschland. Im Hauptfall ist der Vertrag wirksam geschlossen und die Auszahlung steht vollständig aus. Die Abgrenzung des Immobiliar-Verbraucherdarlehens ergibt sich aus § 491 Abs. 3 BGB. Bei Förderdarlehen, mehreren Darlehensverträgen oder bereits ausgezahlten Teilbeträgen sind die einzelnen Vertragsbedingungen und Buchungen gesondert zu prüfen.
Prüfen Sie den angenommenen Antrag, die gültige Vertragsfassung und die vereinbarten Voraussetzungen für den Abruf. Nach § 488 BGB schuldet die Bank die vereinbarte Bereitstellung des Darlehens. Der BGH behandelt im Beschluss XI ZR 516/18, Rn. 11–13 auch die Abnahmepflicht bei einem solchen Vertrag. Sichern Sie Abruftermine, Anforderungen der Bank, Fristsetzungen und die schriftlichen Antworten beider Seiten.
Fordern Sie eine Auszahlungsübersicht mit Datum, Betrag, Empfänger und Referenz an. Das eigene Konto kann leer geblieben sein, obwohl die Bank den Verkäufer oder eine abzulösende Bank bezahlt hat. Ein bloßer Auftragsstatus im Portal reicht für diesen Abgleich kaum aus. Bei einem Forward-Darlehen prüfen Sie zusätzlich den vorgesehenen Ablösetermin des alten Vertrags und die Zahlungsbestätigung der Altbank.
Wann die Bank Ersatz wegen Nichtabnahme verlangen kann
Wenn der Kunde seine geschuldete Abnahme nicht erfüllt, kann die Bank Schadensersatz statt der Leistung verlangen. Nach § 280 Abs. 1 und 3 BGB setzt das eine Pflichtverletzung voraus, die der Kunde zu vertreten hat, und die weiteren Voraussetzungen des § 281 BGB. Im Regelfall muss die Leistung fällig sein und eine angemessene Frist zur Leistung erfolglos verstreichen. Bei ernsthafter und endgültiger Verweigerung kann die Fristsetzung entbehrlich sein. Ein beantragter neuer Abruftermin und eine endgültige Absage können unterschiedliche Folgen haben. BGH, XI ZR 356/20, Rn. 13–16.
Fragen Sie, ab wann die Bank die Abnahme verlangt hat und ob sie zu diesem Zeitpunkt auszahlungsbereit war. Nennen Sie erfüllte Bedingungen und dokumentieren Sie, weshalb eine Bedingung offenblieb. Fällt der Immobilienkauf weg, prüfen Sie anhand beider Verträge, ob die Finanzierung davon abhängt oder eine Aufhebung vereinbart wurde. Eine Vertragsänderung oder Aufhebung durch Vereinbarung setzt grundsätzlich die Einigung der Beteiligten voraus. § 311 Abs. 1 BGB.
Prüfen Sie ein bestehendes Widerrufsrecht und die Frist anhand der Unterlagen. § 495 BGB sieht für Verbraucherdarlehen ein Widerrufsrecht mit Ausnahmen vor, etwa für bestimmte notariell beurkundete Verträge. § 356b BGB regelt beim Immobiliar-Verbraucherdarlehen unter anderem die Unterlagen und Angaben zum Widerrufsrecht, die mögliche Nachholung und das späteste Erlöschen. Eine Anfrage zur Vertragsaufhebung und ein Widerruf sind getrennte Vorgänge.
Bereitstellungszinsen und Entschädigung auseinanderhalten
| Position | Was die Abrechnung zeigen sollte |
|---|---|
| Bereitstellungszinsen | Vertraglicher Satz und Einheit, zinsfreie Zeit, Beginn und Ende jedes Zeitraums, Betrag, den die Bank in dieser Zeit tatsächlich zum Abruf bereithielt. |
| Nichtabnahmeentschädigung | Welche Abnahmepflicht verletzt wurde, welcher Betrag betroffen ist und wie die Bank den Schaden samt Rechenstichtag und Abzügen ermittelt. |
| Berechnungsaufwand | Welche Kosten gesondert verlangt werden und ob sie bereits in einer anderen Position stecken. Bei einer AGB-Pauschale die Voraussetzungen und den möglichen Nachweis eines geringeren Schadens prüfen. |
| Vorfälligkeitsentschädigung | Ob bereits ausgezahltes Kapital vorzeitig zurückgezahlt wird. Das ist der Prüfpunkt im Ratgeber zur Ablösung beim Immobilienverkauf. |
Im Hinweisbeschluss XI ZR 516/18, Rn. 11–13 ordnet der BGH die konkret geprüfte Bereitstellungsprovision als Preis für das vereinbarte Bereithalten ein. Das Verfahren endete nach Rücknahme der Nichtzulassungsbeschwerde. Für Ihre Rechnung zählen die konkrete Vereinbarung, die Dauer und der Betrag. Wenn die Bank nach Ende der Bereitstellung weitere Bereitstellungszinsen verlangt oder Positionen für denselben Zeitraum nennt, lassen Sie erklären, für welche Leistung oder welchen Schaden jede Position steht.
§ 502 BGB regelt die Entschädigung bei vorzeitiger Rückzahlung. Seine Prozentgrenzen in Absatz 3 gelten für Allgemein-Verbraucherdarlehen. Das OLG Bamberg, Urteil vom 20. März 2024, 8 U 47/23 e, Rn. 50 ff. lehnte für den dortigen Nichtabnahmeschaden auch eine entsprechende Anwendung von § 502 Abs. 2 Nr. 2 BGB ab.
Schadensberechnung und Nebenkosten anfordern
Ein ersatzfähiger Schaden kann entgangenen Gewinn umfassen. Bitten Sie die Bank um eine verständliche Berechnung mit Vertragszahlungsplan, zugrunde gelegtem Zeitraum, Vergleichszinsen samt Quelle und Stichtag sowie angesetzten Ersparnissen, etwa bei Risiko und Verwaltung. Fragen Sie, welche vertraglichen Tilgungs- oder Sondertilgungsrechte sie in der Rechnung berücksichtigt hat. § 252 BGB. BGH, XI ZR 356/20, Rn. 14 und 23, mit Verweis auf XI ZR 27/00.
Bei pauschaliertem Schadensersatz in AGB prüft man nach § 309 Nr. 5 BGB, ob die Pauschale den gewöhnlich zu erwartenden Schaden übersteigt und ob der Kunde ausdrücklich nachweisen darf, dass kein oder ein wesentlich geringerer Schaden entstanden ist. Der BGH billigte im Urteil XI ZR 356/20, Rn. 18–24 die konkret geprüfte Pauschale für die Kosten der Schadensberechnung. Ob ein Schadensersatzanspruch im Einzelfall besteht, richtet sich weiter nach den gesetzlichen Voraussetzungen.
Bereitstellung und Restforderung nachrechnen
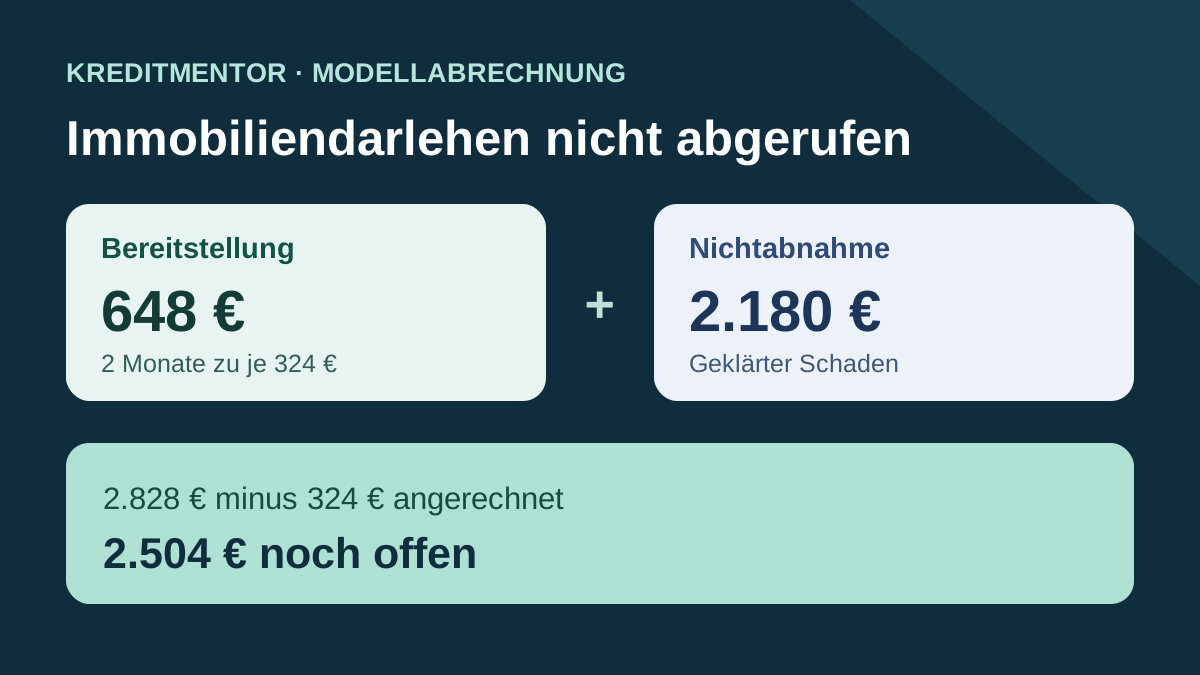
In diesem frei gewählten Modell hält die Bank 180.000 Euro im Juli und August vollständig bereit. Die kostenlose Zeit endet Ende Juni. Vereinbart sind im Modell 0,18 % je vollem Monat auf den bereitgehaltenen Betrag. Ende August endet die Bereitstellung. Für die anschließende Nichtabnahme setzt das Beispiel einen bereits dem Grunde und der Höhe nach geklärten Schadensbetrag von 2.180 Euro an.
| Rechenschritt | Ergebnis |
|---|---|
| Bereitstellungszins je vollem Monat | 180.000 × 0,0018 = 324 Euro |
| Juli und August zusammen | 2 × 324 = 648 Euro |
| Bereitstellung und geklärter Schaden zusammen | 648 + 2.180 = 2.828 Euro |
| Für Juli bereits wirksam angerechnet | 324 Euro |
| Noch offen | 2.828 − 324 = 2.504 Euro |
Prüfen Sie im eigenen Vertrag die Abrechnung von Teilmonaten und das genaue Ende der Bereitstellung. Der Schadensbetrag im Beispiel ist vorgegeben. Er lässt sich aus den beiden Monatsbeträgen allein nicht herleiten. Kontrollieren Sie anhand der Buchungsbestätigung, für welche Position die Bank eine Zahlung angerechnet hat. § 362 Abs. 1 BGB.
Bank anschreiben und fällige Zahlungen einplanen
Bitten Sie über den bestätigten Kontaktweg der Bank um die vollständige Auszahlungsübersicht, die Vertragsklausel zur Bereitstellung und die getrennte Berechnung der beiden Positionen. Nennen Sie bereits gezahlte Beträge mit Datum und Referenz. Fragen Sie, wann die Bereitstellung endete und wie eine vorgeschlagene Aufhebung mit bereits entstandenen Kosten umgeht. Prüfen Sie bei einer nahen Frist zeitnah mit Verbraucher- oder Rechtsberatung, wie Sie reagieren können. Eine Anfrage ändert die Fälligkeit nur, wenn es dafür eine tragfähige Grundlage gibt.
Im Modell bleiben von 3.000 Euro frei verfügbarer Rücklage nach Zahlung der offenen 2.504 Euro noch 496 Euro. Erfassen Sie eine einmalige Forderung im betreffenden Monat. Den Rechner für die monatliche Kreditbelastung können Sie daneben für Ihre laufenden Fixkosten und Raten verwenden. Wenn Sie den Kredit nur verkleinern möchten, hilft der Prüfplan für eine Vertragsänderung vor Auszahlung bei der Anfrage.
Häufige Fragen
Ist ein Vertrag ohne Auszahlung bindend?
Ein wirksam geschlossener Darlehensvertrag kann schon vor der Auszahlung Pflichten auslösen. Prüfen Sie die Annahme des Antrags, die Abrufbedingungen und den tatsächlichen Zahlungsstand.
Fallen Bereitstellungszinsen bei jeder Verzögerung an?
Prüfen Sie, welche zinsfreie Zeit und welcher Beginn vereinbart sind und wie lange die Bank den betreffenden Betrag tatsächlich bereithielt. Sind Bedingungen offen oder hat die Bank einen ordnungsgemäßen Abruf nicht erfüllt, muss der Grund der Verzögerung geklärt werden.
Braucht die Bank immer eine Nachfrist?
Im Regelfall setzt § 281 BGB eine erfolglose angemessene Frist voraus. Bei ernsthafter und endgültiger Verweigerung oder weiteren gesetzlichen Ausnahmen kann die Frist entbehrlich sein.
Gilt eine Grenze von einem Prozent?
Die Grenze in § 502 Abs. 3 BGB betrifft die vorzeitige Rückzahlung eines Allgemein-Verbraucherdarlehens. Für den Schaden wegen Nichtabnahme eines Immobiliar-Verbraucherdarlehens prüfen Sie Pflichtverletzung und konkrete Berechnung.
Was gilt, wenn schon Geld an den Verkäufer ging?
Lassen Sie die Auszahlung mit Datum, Betrag und Empfänger bestätigen. Eine Zahlung an den vereinbarten Empfänger kann eine Auszahlung sein. Bei einer Teilauszahlung prüfen Sie ausgezahltes Kapital und offenen Abruf getrennt.
Wie viel ist im Beispiel nach der Teilzahlung noch offen?
Die 648 Euro Bereitstellungszinsen und 2.180 Euro geklärter Schaden ergeben 2.828 Euro. Nach der angerechneten Zahlung von 324 Euro bleiben 2.504 Euro offen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 05.11.2026.
- § 252 BGB – Entgangener Gewinn
- § 280 BGB – Schadensersatz wegen Pflichtverletzung
- § 281 BGB – Schadensersatz statt der Leistung
- § 309 Nr. 5 BGB – Pauschalierung von Schadensersatz
- § 311 BGB – Änderung durch Vereinbarung
- § 362 BGB – Erlöschen durch Leistung
- § 488 BGB – Pflichten aus dem Darlehensvertrag
- § 491 BGB – Immobiliar-Verbraucherdarlehen
- § 495 BGB – Widerrufsrecht und Ausnahmen
- § 502 BGB – Vorfälligkeitsentschädigung
- BGH, Hinweisbeschluss vom 24. März 2020, XI ZR 516/18
- BGH, Urteil vom 8. Juni 2021, XI ZR 356/20
- § 356b BGB – Frist beim Verbraucherdarlehen
- OLG Bamberg, Urteil vom 20. März 2024, 8 U 47/23 e