Gemeinsamer Hauskredit: Sondertilgung vom Einzelkonto
Eine Person überweist die Sondertilgung für beide. Prüfen Sie die Kapitalanrechnung der Bank, den Beitrag beider Darlehensnehmer und einen möglichen Ausgleich.
In diesem Artikel
Kurzantwort
Lassen Sie sich von der Bank bestätigen, welcher Betrag auf den gemeinsamen Hauskredit angerechnet wurde. Eine wirksame Sondertilgung senkt die gemeinsame Schuld auch dann, wenn nur eine Person überweist. Für den Ausgleich untereinander zählen die geltende Aufteilung und die Beiträge beider Personen. Halten Sie möglichst vor der Zahlung schriftlich fest, wer welchen Anteil trägt und wann ein vereinbarter Ausgleich fällig wird.
Welche Zahlung ist beim gemeinsamen Kredit möglich?
Hier geht es um einen laufenden Hauskredit in Deutschland, bei dem beide Personen gegenüber der Bank Gesamtschuldner sind. Prüfen Sie die Darlehensnehmer und den Vertragswortlaut. Schauen Sie dann in die Sondertilgungsklausel. Sie bestimmt, für welches Darlehen, in welcher Höhe und zu welchem Termin eine Sonderzahlung vorgesehen ist. Eine allgemeine Regel zur gesamtschuldnerischen Haftung beantwortet diese Vertragsfragen nicht. § 427 BGB und § 488 Abs. 1 BGB.
Fragen Sie die Bank, ob sie die Zahlung vom vorgesehenen Einzelkonto annimmt, welche Referenz sie braucht und ob für die gewünschte Änderung des Ratenplans Erklärungen beider Darlehensnehmer erforderlich sind. Bei mehreren Bausteinen nennen Sie die konkrete Darlehensnummer. Die Ratgeber zum Sondertilgungstermin beim Hauskredit und zu zwei Darlehen mit unterschiedlichen Bindungsenden zeigen, welche Vertragsangaben dafür relevant sind.
Außerhalb der vereinbarten Klausel kommen eine Vereinbarung mit der Bank und gegebenenfalls die gesetzliche vorzeitige Rückzahlung in Betracht. Während der Sollzinsbindung verlangt das gesetzliche Recht bei einem festverzinslichen Immobiliar-Verbraucherdarlehen ein berechtigtes Interesse. Lassen Sie für eine Zahlung außerhalb der Klausel Voraussetzungen und etwaige Kosten vorab klären. § 500 Abs. 2 BGB.
Was sinkt bei der Bank, und wer trägt den Betrag?
Bis zur vollständigen Erfüllung bleiben beide Gesamtschuldner gegenüber der Bank verpflichtet. Die Bank kann die fällige Leistung grundsätzlich von jedem ganz oder teilweise verlangen und insgesamt nur einmal erhalten. Die Erfüllung durch einen von beiden wirkt auch für den anderen. Lassen Sie für die Sonderzahlung das Datum und den tatsächlich auf das Kapital angerechneten Betrag bestätigen. § 421 BGB und § 422 Abs. 1 BGB.
Für den Ausgleich zwischen den Darlehensnehmern sieht § 426 Abs. 1 BGB gleiche Anteile vor, soweit keine andere Aufteilung gilt. Eine abweichende Aufteilung kann sich aus einer Vereinbarung oder aus den Umständen des konkreten Rechtsverhältnisses ergeben. Der Bundesgerichtshof hat bei getrenntlebenden Eheleuten geprüft, für welchen Zeitraum eine frühere Aufteilung von Darlehensraten und Lebenshaltungskosten weiter galt. Klären Sie bei einer Einmalzahlung ausdrücklich, ob eine bisherige Regel auch diese Sondertilgung erfasst. BGH, Beschluss vom 13.03.2024, XII ZB 243/23, Rn. 15–19.
| Welche Unterlage liegt vor? | Welche Frage beantwortet sie? |
|---|---|
| Kontoauszug über die Überweisung | Von welchem Konto ging der Betrag ab? Gab es dafür bereits einen Beitrag der anderen Person? |
| Darlehenskonto und Bankbestätigung | Auf welchen Kredit und ab welchem Tag wurde wie viel Kapital angerechnet? |
| Abrede zur Sondertilgung | Wer trägt welchen Anteil? Wann und auf welchem Weg wird ein offener Beitrag ausgeglichen? |
§ 426 Abs. 2 BGB regelt außerdem einen Forderungsübergang im Umfang der Befriedigung der Bank und eines bestehenden Ausgleichsanspruchs. Die Bank darf dadurch keinen Nachteil erleiden. Die Vertragsstellung für die verbleibende Schuld ergibt sich weiter aus dem Darlehensvertrag. Für eine beabsichtigte Entlassung aus der Haftung hilft der Ratgeber zum gemeinsamen Kredit nach einer Trennung.
Beispiel mit 12.000 Euro Sondertilgung
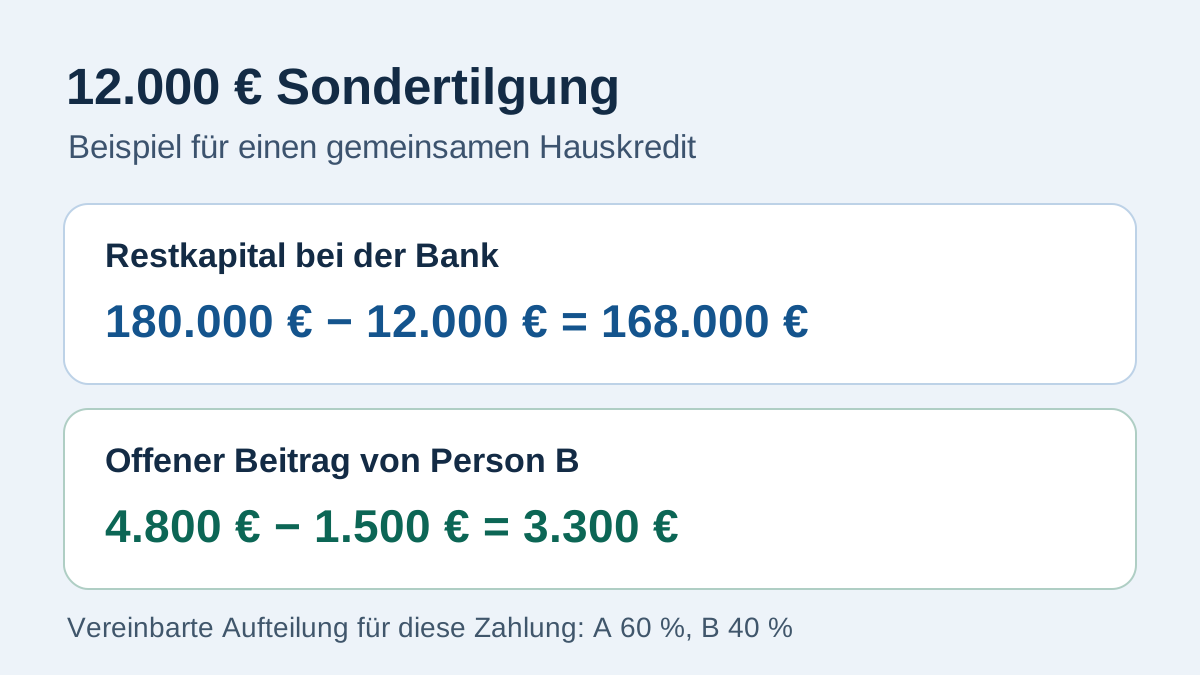
Person A und Person B vereinbaren für diese zusätzliche Tilgung wirksam eine Aufteilung von 60 Prozent für A und 40 Prozent für B. B überweist vorab 1.500 € an A mit dem vereinbarten Zweck. A überweist anschließend den Gesamtbetrag von 12.000 € vom Einzelkonto an die Bank. Die Bank rechnet ihn vollständig auf das Kapital an. Zwischen den verglichenen Ständen gibt es im Beispiel keine anderen Buchungen. Die Beteiligten haben den Ausgleich nach bestätigter Kapitalanrechnung vereinbart.
| Welcher Betrag wird geprüft? | Rechnung |
|---|---|
| Neues Restkapital bei der Bank | 180.000 € − 12.000 € = 168.000 € |
| Vereinbarter Anteil von A | 12.000 € × 60 % = 7.200 € |
| Vereinbarter Anteil von B | 12.000 € × 40 % = 4.800 € |
| Nach der Vorauszahlung noch offen für B | 4.800 € − 1.500 € = 3.300 € |
Die 1.500 € waren bereits Teil der 12.000 €, die bei der Bank ankamen. A hat zunächst 10.500 € aus eigenen Mitteln getragen. Nach dem vereinbarten Ausgleich über 3.300 € trägt A im Ergebnis 7.200 €. Die zusätzliche Überweisung von B an A gleicht den privaten Beitrag aus. Für eine Zahlung auf den Kredit bräuchte es eine eigene Bankbuchung.
Bei hälftiger Aufteilung läge der Anteil von B bei 6.000 € und der rechnerische Rest nach derselben Vorauszahlung bei 4.500 €. Verwenden Sie diese Alternative nur, wenn die hälftige Verteilung in Ihrem Fall einschlägig ist. Bei einer streitigen Sonderzahlung klären Sie zunächst, welche Abrede gilt und welche Beträge sich belegen lassen.
Was Sie vor und nach der Überweisung festhalten können
- Vor der Zahlung: Darlehensnummer, erlaubten Betrag, maßgeblichen Termin, Beiträge beider Personen sowie Fälligkeit und Empfänger eines vereinbarten Ausgleichs festhalten. Eine schon geleistete Vorauszahlung mit Datum und Zweck aufnehmen.
- Nach der Zahlung: Kapitalanrechnung und neuen Reststand anhand der Bankbuchung prüfen. Steht im Portal noch der frühere Saldo, gleichen Sie Buchungsübersicht und Tilgungsplan zum selben Stichtag ab.
- Für die nächste Rate: Betrag und Einzugstag anhand des geltenden Plans bestätigen lassen. Verwenden Sie im Haushaltscheck die für Ihren Haushalt anfallenden laufenden Beträge. Setzen Sie eine erwartete Erstattung erst nach tatsächlichem Eingang als verfügbares Geld an.
Sollen sich auch die Eigentumsanteile ändern, prüfen Sie dafür die erforderliche Einigung und Grundbucheintragung gesondert. Eine Bankbuchung dokumentiert die Kapitaltilgung. Für den Eigentumsstand sind die Grundstücksunterlagen maßgeblich. § 873 Abs. 1 BGB.
Häufige Fragen
Zählt eine Sondertilgung vom Einzelkonto für beide?
Die wirksame Leistung eines Gesamtschuldners reduziert die gemeinsame Schuld im angerechneten Umfang. Lassen Sie sich den tatsächlich gebuchten Kapitalbetrag, das Datum und den neuen Saldo bestätigen.
Muss die zweite Person immer die Hälfte erstatten?
§ 426 BGB geht von gleichen Anteilen aus, soweit keine andere Aufteilung gilt. Prüfen Sie, welche Regel gerade diese Sondertilgung erfasst und welche Beiträge bereits nachweisbar geleistet wurden.
Werden die 1.500 Euro der zweiten Person zusätzlich vom Darlehen abgezogen?
Im Beispiel waren die 1.500 Euro bereits im Betrag von 12.000 Euro enthalten, den A an die Bank überwiesen hat. Privat verringern sie den offenen Beitrag von B von 4.800 auf 3.300 Euro.
Wie wirkt die Sondertilgung auf Grundbuch und Monatsrate?
Prüfen Sie den Eigentumsstand anhand des Grundbuchs. Die nächste Rate entnehmen Sie dem geltenden Zahlungsplan oder der Bankbestätigung. Ob sich Rate oder Laufzeit ändern, hängt von der Vereinbarung mit der Bank ab.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 18.11.2026.
- § 427 BGB – Gemeinschaftliche vertragliche Verpflichtung
- § 488 BGB – Zins- und Rückzahlungspflichten
- § 500 BGB – Vorzeitige Rückzahlung
- § 421 BGB – Leistungspflichten der Gesamtschuldner
- § 422 BGB – Wirkung der Erfüllung
- § 426 BGB – Ausgleich und Forderungsübergang
- BGH, 13.03.2024 – XII ZB 243/23
- § 873 BGB – Grundstückseigentum, Einigung und Eintragung