Bausparguthaben an die Bank abgetreten? So klären Sie die Freigabe
Kredit getilgt, Bausparguthaben noch gesperrt? Prüfen Sie Sicherungszweck, Rückabtretung, Auszahlungsanspruch und die Liquidität bis zum Zahlungseingang.
In diesem Artikel
Kurzantwort
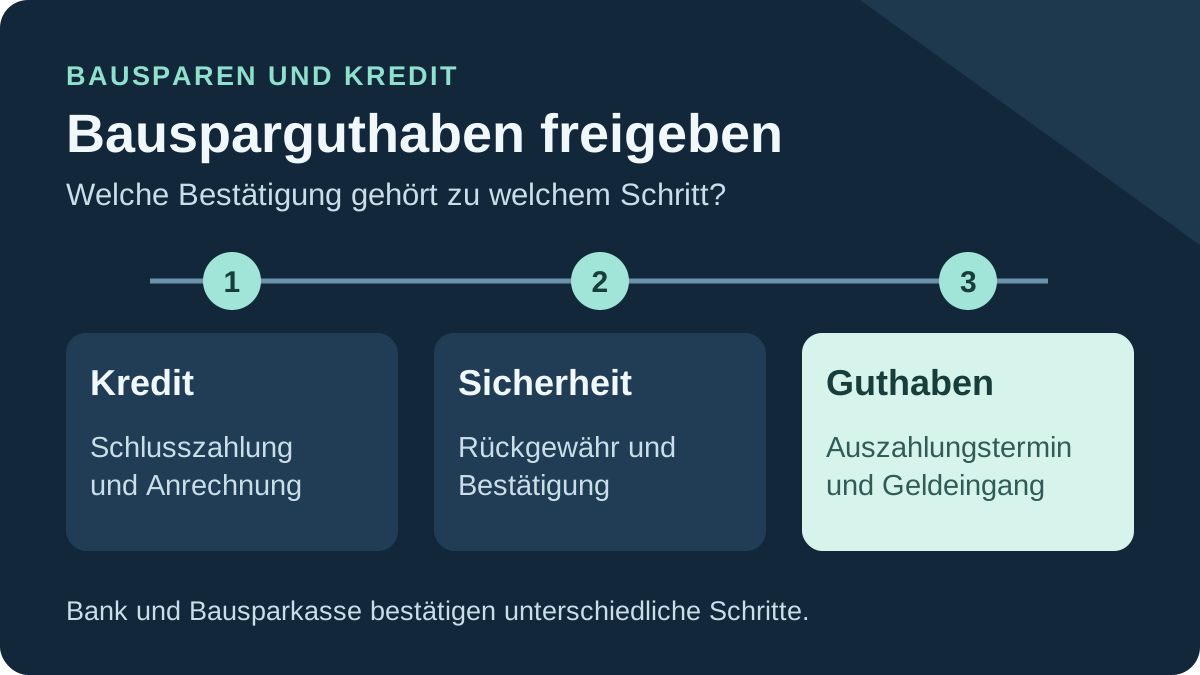
Lassen Sie die Bank bestätigen, welche Ansprüche durch die Abtretung gesichert sind und ob sie vollständig erledigt sind. Klären Sie dann, wie der Anspruch auf das Bausparguthaben an Sie zurückgelangt und welche Erklärung die Bausparkasse dafür braucht. Prüfen Sie erst danach die Auszahlung nach Ihrem Tarif. Wenn das Guthaben zur Ablösung eines Vorausdarlehens vorgesehen ist, stimmen Sie die Zahlung an die Bank ab.
Was wurde an die Bank abgetreten?
Dieser Leitfaden betrifft einen privaten Bausparvertrag in Deutschland, dessen Guthabenanspruch einer Bank zur Kreditsicherung übertragen wurde. Legen Sie Bausparvertrag, die für Ihren Tarif geltenden Allgemeinen Bedingungen für Bausparverträge (ABB), die Abtretungserklärung und die Sicherungsvereinbarung nebeneinander. Markieren Sie Vertragsnummer, betroffene Ansprüche und die gesicherten Darlehen.
Bei einer wirksamen Abtretung wechselt der Gläubiger des bezeichneten Anspruchs. Im hier betrachteten Fall geht es um einen Anspruch gegen die Bausparkasse, etwa auf Rückzahlung des Guthabens. Lesen Sie, ob auch das Kündigungsrecht oder weitere Ansprüche erfasst sind und welche Grenzen für die Abtretung gelten. Im veröffentlichten BHW-Bestandstarif B (FFM) unterscheidet § 14 den Guthabenanspruch und das Kündigungsrecht von weiteren Rechten. Vergleichen Sie das mit Ihrer eigenen ABB-Fassung. § 398 BGB, § 399 BGB und BHW-ABB für Tarif B (FFM), § 14.
Steht in den Unterlagen „Verpfändung“, prüfen Sie das Pfandrecht und die dafür gesicherte Forderung. Bei einem Pfandrecht an einer Forderung greifen grundsätzlich die Regeln zum Erlöschen des Pfandrechts mit der gesicherten Forderung. Lassen Sie den aktualisierten Stand auch in diesem Fall bei der Bausparkasse bestätigen. § 1273 Abs. 2 BGB, § 1252 BGB und Leitfaden zu verpfändetem Sparguthaben am Beispiel Festgeld.
Ist der Sicherungszweck nach der Zahlung erledigt?
Fordern Sie die Abschlussabrechnung der Bank an. Gleichen Sie Betrag, Zahlungseingang und Anrechnung ab. Prüfen Sie anhand der Sicherungsvereinbarung, ob außer diesem Kredit weitere Ansprüche erfasst sind. Wenn die Bank die Sicherheit weiter beansprucht, bitten Sie um die konkrete Klausel und eine Aufstellung der noch offenen Forderungen. Die Erfüllung setzt die tatsächlich bewirkte geschuldete Leistung voraus. § 362 BGB.
Nach Erledigung des Sicherungszwecks richtet sich die Rückgewähr nach der Abrede. Fragen Sie, ob die Bank eine Rückabtretung erklären muss oder ob die ursprüngliche Abtretung ausdrücklich unter einer auflösenden Bedingung stand, die jetzt eingetreten ist. Der BGH behandelt eine Rückabtretung nach Wegfall des Sicherungszwecks in einem Urteil zur Aufrechnung. Maßgeblich für Ihren Fall ist, was die Bank nach Ihrer konkreten Sicherungsvereinbarung zurückgewähren muss. § 158 Abs. 2 BGB und BGH, Urteil vom 13.02.2003, VII ZR 267/01, S. 7–8.
Soll das Bausparguthaben das noch offene Vorausdarlehen erst ablösen, lassen Sie Betrag, Stichtag und Empfänger gemeinsam bestätigen. Das ist ein anderer Ablauf als die Freigabe nach einer bereits erfolgten Rückzahlung aus anderen Mitteln. Ablösung bei Bausparsofortfinanzierung prüfen.
Wer schickt welche Unterlage an die Bausparkasse?
Fragen Sie bei der Bausparkasse, welche Abtretung hinterlegt ist, auf welche Ansprüche sie sich bezieht und welchen Nachweis die Bausparkasse für die Änderung des Berechtigungsstands benötigt. Stimmen Sie mit der Bank ab, wer die erforderliche Erklärung übermittelt und an welche Stelle sie geht. Lassen Sie den Eingang und die Verarbeitung zur richtigen Vertragsnummer bestätigen.
Bei einer Abtretungsanzeige im Sinne von § 409 BGB kann der bisherige Gläubiger die Anzeige nur mit Zustimmung des als neu bezeichneten Gläubigers zurücknehmen. Prüfen Sie deshalb neben der Rückgewähr selbst, welche Erklärung zur vorhandenen Anzeige erforderlich ist. Eine Quittung über die Darlehenszahlung beantwortet die Frage nach dem Guthabenanspruch nicht. § 409 BGB zur Abtretungsanzeige.
Bitte teilen Sie mir zum Darlehen [Nummer] und zum Bausparvertrag [Nummer] mit, welche gesicherten Ansprüche nach der Abschlusszahlung noch offen sind. Soweit die Sicherheit erledigt ist, bitte ich um Abwicklung der Rückgewähr und um Bestätigung, welche Erklärung Sie an die Bausparkasse senden. Von der Bausparkasse erbitte ich die Bestätigung des aktualisierten Berechtigungsstands und Auskunft zum möglichen Auszahlungstermin.
Wann kommt das Guthaben tatsächlich an?
Nach der Freigabe können Sie prüfen, ob Sie den Bausparvertrag weiterführen oder das Guthaben nach den geltenden Bedingungen auszahlen lassen wollen. Erfragen Sie den konkreten Auszahlungsgrund, den dafür erforderlichen Antrag oder die nötige Erklärung, den Nettobetrag und den frühesten bestätigten Termin. Vor einer Kündigung oder einem Darlehensverzicht lassen Sie Folgen für Ansprüche, Bonus oder Förderung klären. Die ABB müssen unter anderem Bedingungen für die Auszahlung der Bausparsumme sowie Regeln zu Kündigung und ihren Folgen enthalten. § 5 Abs. 3 Nr. 4 und 7 BauSparkG, Guthaben nach Zuteilung prüfen und Kündigung vor Zuteilung prüfen.
In einem Rechenbeispiel bestätigt die Bank nach vollständiger Tilgung einen Kreditsaldo von 0 Euro. Die Bausparkasse bestätigt anschließend die Freigabe und nennt für einen späteren Termin 11.600 Euro Nettoauszahlung. Vor diesem Termin ist eine Rechnung über 3.000 Euro fällig. Auf dem Girokonto stehen dafür 1.400 Euro bereit. Bis zur Auszahlung fehlen 1.600 Euro. Rechnen Sie für diese frühere Fälligkeit mit dem Betrag, der zu diesem Zeitpunkt tatsächlich verfügbar ist.
Für den laufenden Haushalt zählen Sie separat die weiter fälligen Sparbeiträge und andere Raten. Im Beispiel bleiben bei 2.750 Euro Monatseinkommen, 1.650 Euro übrigen Ausgaben, 150 Euro weiter fälligem Sparbeitrag, 250 Euro anderen Kreditraten und 300 Euro eingeplanter Reserve 400 Euro im Monat. Im Rechner tragen Sie 1.800 Euro für die Ausgaben einschließlich des Sparbeitrags und 250 Euro für die bestehenden Raten ein. Den einmaligen Geldeingang führen Sie gesondert zum Auszahlungstermin.
Welche Bestätigung fehlt noch?
- Bankabrechnung mit vollständiger Anrechnung der Schlusszahlung und Prüfung aller gesicherten Ansprüche.
- Nachweis der Rückgewähr und gegebenenfalls Erklärung zur früheren Abtretungsanzeige.
- Bestätigung der Bausparkasse zur Berechtigung und zu weiteren Verfügungsbeschränkungen.
- Entscheidung zur Fortführung oder Auszahlung mit den Bedingungen des konkreten Tarifs.
- Bei Auszahlung: Nettobetrag, Empfängerkonto, bestätigter Termin und tatsächlicher Eingang.
Häufige Fragen
Kann ich den Bausparvertrag nach der Freigabe weiterführen?
Klären Sie mit der Bausparkasse, welche Rechte Ihnen nach der Rückgewähr zustehen und ob der Vertrag nach Ihrem Tarif fortgeführt werden kann. Fragen Sie nach den weiter fälligen Sparbeiträgen und möglichen Auswirkungen auf die Zuteilung.
Warum genügt die Schlussabrechnung der Bank der Bausparkasse nicht?
Die Schlussabrechnung belegt den Kreditstand. Für die Auszahlung muss die Bausparkasse außerdem wissen, wer Anspruch auf das Guthaben hat und welche Erklärung zu einer hinterlegten Abtretung vorliegt.
Gilt ein Schreiben der Bank mit dem Wort Freigabe schon als Rückabtretung?
Entscheidend ist der Inhalt der Erklärung und die ursprüngliche Abrede. Klären Sie, welche Ansprüche erfasst sind, ab wann die Rückgewähr wirkt und welchen Nachweis die Bausparkasse zur Verarbeitung braucht.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 09.11.2026.
- § 398 BGB – Forderungsabtretung
- § 399 BGB – Grenzen der Abtretbarkeit
- § 1273 BGB – Pfandrecht an Rechten
- § 1252 BGB – Erlöschen des Pfandrechts
- § 362 BGB – Erfüllung durch Leistung
- § 158 BGB – Auflösende Bedingung
- § 409 BGB – Anzeige der Abtretung
- § 5 BauSparkG – Inhalt der Bausparbedingungen
- BGH, Urteil vom 13. Februar 2003 – VII ZR 267/01
- BHW-ABB Tarif B (FFM) – Vertragsbeispiel