Bausparsofortfinanzierung: Was tun bei späterer Zuteilung?
Zuteilung später als geplant? Prüfen Sie Sparrate, Zinsen und Zinsbindung des Vorausdarlehens. Mit Rechenbeispiel für sechs zusätzliche Monate.
In diesem Artikel
Kurzantwort
Vergleichen Sie die neue Zuteilungsprognose mit dem Ende der Sollzinsbindung und dem Rückzahlungstermin des Vorausdarlehens. Solange das Vorausdarlehen läuft, rechnen Sie die vereinbarten Zinsen und Sparbeiträge getrennt. Lassen Sie sich bestätigen, welche Voraussetzungen noch fehlen und welche Zahlungen bis zur tatsächlichen Ablösung fällig sind.
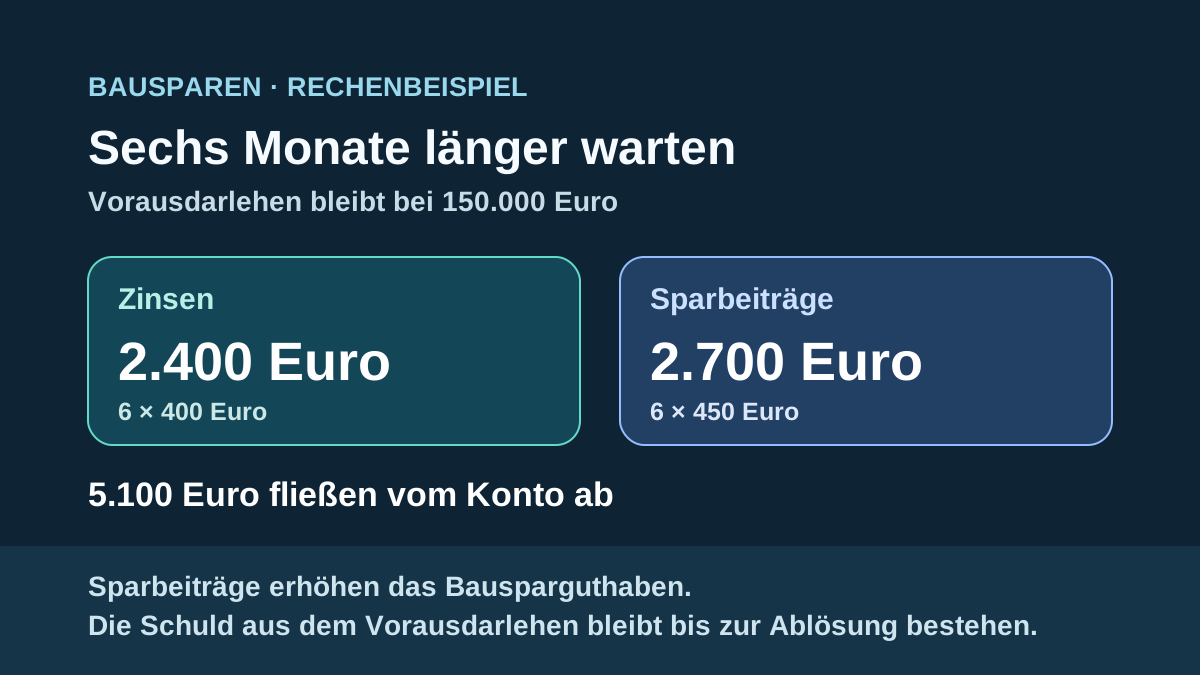
Welche Zahlungen bis zur Ablösung weiterlaufen
Dieser Leitfaden betrifft die private Finanzierung einer Wohnimmobilie in Deutschland. Bei einer Bausparsofortfinanzierung steht das Vorausdarlehen bereits für das Vorhaben zur Verfügung, während Sie den Bausparvertrag ansparen. Bei der hier betrachteten Variante zahlen Sie in dieser Phase die Zinsen auf das Vorausdarlehen und leisten einen Sparbeitrag. Für das Vorausdarlehen ist in dieser Zeit keine laufende Tilgung vereinbart. Prüfen Sie den eigenen Zahlungsplan, insbesondere bei abweichender Tilgungsregel. BaFin zu Vorfinanzierungs- und Zwischendarlehen. § 488 Abs. 1 und 2 BGB.
Bei der vereinbarten Ablösung werden das angesparte Bausparguthaben und das Bauspardarlehen auf das Vorausdarlehen verwendet. Anschließend richtet sich die neue Rate nach dem Bauspardarlehensvertrag. Legen Sie deshalb zwei Abrechnungen nebeneinander. Im Kontoauszug der Bausparkasse sehen Sie Ihr Guthaben. Den noch ausstehenden Darlehensbetrag und die Zinsbuchungen sehen Sie auf dem Vorausdarlehenskonto. § 1 Abs. 5 BauSparkG. BaFin zu den Phasen der Vorfinanzierung.
Zuteilung, Zinsbindung und Rückzahlung auf einer Zeitachse
Bitten Sie die Bausparkasse um eine datierte neue Prognose. Fragen Sie, welche Voraussetzungen bereits erfüllt sind und welche noch fehlen, etwa Mindestsparguthaben, Bewertungszahl oder Wartezeit nach Tarif. Auch bei erfüllten individuellen Voraussetzungen kommt es auf die verfügbare Zuteilungsmasse an. Vor der Zuteilung darf die Bausparkasse keinen bestimmten Auszahlungstermin für die Bausparsumme verbindlich versprechen. § 1 Abs. 5 BauSparkG. § 4 Abs. 5 BauSparkG. § 5 Abs. 3 Nr. 4 BauSparkG.
| Befund in den Unterlagen | Nächster Prüfschritt |
|---|---|
| Der gebundene Sollzins gilt laut Vertrag bis zur Ablösung | Prüfen Sie Wortlaut und mögliche Höchstfrist. Rechnen Sie aus, wie viele weitere Monate Zinsen und Sparbeiträge anfallen können. |
| Die Zinsbindung endet vor der Rückzahlung | Fragen Sie nach der Regel für den Folgezins, dem ersten betroffenen Monat und den Zahlungen bei fortdauernder Wartezeit. |
| Die Rückzahlung ist vor der erwarteten Ablösung fällig | Fordern Sie den vollständigen Betrag zum Fälligkeitstag und eine schriftliche Antwort dazu an, ob und zu welchen Bedingungen der Kreditgeber die Lücke überbrücken würde. |
| Eine Zuteilungsmitteilung liegt bereits vor | Klären Sie Annahme, Auszahlungsvoraussetzungen, Ablösebetrag, Empfänger und den ersten Termin der neuen Rate. |
Bei einem Verbraucherdarlehen mit gebundenem Sollzins, dessen Bindung vor dem vereinbarten Rückzahlungstermin endet, muss der Darlehensgeber spätestens drei Monate vor Bindungsende mitteilen, ob er eine neue Sollzinsbindung anbietet. Bei Bereitschaft gehört der zu diesem Zeitpunkt angebotene Sollzins in die Mitteilung. Für das bevorstehende Ende eines Verbraucherdarlehensvertrags regelt Absatz 2 eine gesonderte Unterrichtung zur möglichen Fortführung. Klären Sie die Konditionen einer neuen Vereinbarung und die Frist, bis zu der Sie sie annehmen können. § 493 Abs. 1 und 2 BGB.
Rechenbeispiel für sechs zusätzliche Monate
Im Modell beträgt das bereits ausgezahlte Vorausdarlehen 150.000 Euro. Es bleibt bis zur Ablösung in voller Höhe offen. Für sechs volle Monate gelten weiterhin 3,2 Prozent Sollzins pro Jahr und 450 Euro monatliche Sparrate. Die Zinsrechnung verwendet ein Zwölftel des Jahresbetrags pro Monat. Gebühren, Guthabenzinsen und andere Buchungen sind für diesen Zeitraum im Modell mit null angesetzt. Die Zahlen sind frei gewählt.
| Position | Monat | Sechs Monate |
|---|---|---|
| Zinsen auf das Vorausdarlehen | 150.000 × 0,032 ÷ 12 = 400 Euro | 2.400 Euro |
| Sparbeitrag zum Bausparvertrag | 450 Euro | 2.700 Euro |
| Abfluss vom Zahlungskonto | 850 Euro | 5.100 Euro |
Zum ursprünglich erwarteten Wechsel hatte der Bausparvertrag im Modell 60.000 Euro Guthaben. Nach den sechs zusätzlichen Sparbeiträgen stehen 62.700 Euro im Bausparkonto. Bei einer Bausparsumme von 150.000 Euro beträgt die rechnerische Differenz 150.000 − 62.700 = 87.300 Euro. Im Beispiel wird dieser Betrag als Bauspardarlehen tatsächlich bereitgestellt und zusammen mit dem Guthaben zur vollständigen Ablösung verwendet. Bis zu dieser Buchung bleiben im Vorausdarlehen die vollen 150.000 Euro offen.
Die 5.100 Euro zeigen den Geldabfluss in den sechs Monaten. Für einen Vergleich der Gesamtkosten mit einer früheren Zuteilung brauchen Sie zusätzlich die Zinsen, Raten und die Restschuld im Bauspardarlehen, die bei einem früheren Wechsel angefallen wären. Der Sparbeitrag erhöht im Beispiel Ihr Guthaben. Lesen Sie Ihre eigenen Monatswerte und Buchungen aus den Verträgen ab.
Was ein höherer Sollzins mit der Monatsreserve macht
Für ein zweites Modell sei vor den sechs Monaten ein neuer Sollzins von 4,4 Prozent vereinbart worden. Bei weiterhin 150.000 Euro offenem Vorausdarlehen ergeben sich 550 Euro Monatszins. Mit 450 Euro Sparbeitrag sind das 1.000 Euro im Monat. Gegenüber dem ersten Modell steigt die Belastung um 150 Euro im Monat und 900 Euro in sechs Monaten.
Bei 3.400 Euro Nettoeinkommen, 2.140 Euro sonstigen Lebenshaltungs- und Fixkosten und 250 Euro gewünschter Reserve bleiben im ersten Modell 160 Euro nach Reserve. Im zweiten Modell sind es 10 Euro. Tragen Sie für die Rechnung die 450 Euro Sparbeitrag in die Fixkosten ein und den jeweiligen Zinsbetrag als bestehende Kreditbelastung. Beziehen Sie weitere laufende Raten in Ihre eigene Rechnung ein. Rechner für die monatliche Kreditbelastung.
Wenn Sie das Gesamtangebot vergleichen, prüfen Sie neben den Sollzinsen den effektiven Jahreszins und die angenommenen Zahlungszeitpunkte. § 16 Abs. 8 Sätze 3 und 4 PAngV verlangt für die dort beschriebenen Verbraucherdarlehen mit bis zur Zuteilung unveränderbaren preisbestimmenden Faktoren den effektiven Jahreszins für das Gesamtprodukt. Die Berechnung verwendet eine Laufzeitannahme anhand der Zielbewertungszahl. Für die eigene Liquiditätsplanung können Sie zusätzlich mehrere Wartezeiten rechnen. § 16 Abs. 2 und 8 PAngV.
Welche Angaben Sie schriftlich anfordern können
- Von der Bausparkasse brauchen Sie den Guthabenstand, die einschlägigen Tarifbedingungen, die neue Zuteilungsprognose und den voraussichtlichen Darlehensbetrag.
- Vom Kreditgeber brauchen Sie den offenen Betrag, das Bindungsende, die Rückzahlungsfälligkeit und die Zahlungen bei sechs oder zwölf Monaten weiterer Wartezeit.
- Für die Ablösung brauchen Sie den Betrag am tatsächlichen Ablösetag, die Freigabe oder Verwendung der gebundenen Beträge und die erste Rate des neuen Darlehens.
„Bitte teilen Sie mir für die Verträge [Nummern] den aktuellen Stand mit. Welche Zuteilungsvoraussetzungen fehlen und wann rechnen Sie mit der Ablösung? Bitte geben Sie für mein Vorausdarlehen das Ende der Sollzinsbindung und den Rückzahlungstermin getrennt an. Welche Sollzinsen, Sparbeiträge und Kosten fallen bei sechs weiteren Monaten bis zur Ablösung an? Welche Konditionen gelten, wenn die Rückzahlung vorher fällig wird?“
Prüfen Sie Änderungen wie einen anderen Sparbeitrag oder eine Verlängerung anhand der geltenden Bedingungen. Soweit eine Vertragsänderung vereinbart werden muss, braucht es die Einigung der Beteiligten. Lassen Sie sich den neuen Zahlungsplan und mögliche Folgen für Zuteilung und Sicherheiten bestätigen. § 311 Abs. 1 BGB. § 5 Abs. 3 BauSparkG.
Die Ablösung anhand der Buchungen kontrollieren
Gleichen Sie die letzte Zinsabbuchung aus dem Vorausdarlehen, den letzten Sparbeitrag und die erste Rate des Bauspardarlehens ab. Lassen Sie sich den Eingang der Ablösezahlung und den verbleibenden Saldo schriftlich bestätigen. Wenn Vorausdarlehen und Bausparvertrag bei verschiedenen Instituten liegen, klären Sie mit beiden, wer welchen Betrag an wen überweist.
Wenn Sie eine Kündigung erwägen, prüfen Sie zuerst, ob Guthaben oder Darlehensansprüche zur Sicherung des Vorausdarlehens gebunden sind. Vergleichen Sie dann die Kündigungsregeln des eigenen Vertrags mit den Vereinbarungen zur Ablösung. Bausparvertrag nach Zuteilung. Bausparvertrag vor Zuteilung kündigen. § 5 Abs. 3 Nr. 7 BauSparkG.
Häufige Fragen
Wird das Vorausdarlehen durch die Sparbeiträge kleiner?
Bei der im Beispiel vereinbarten Vorfinanzierung ohne laufende Tilgung erhöhen die Sparbeiträge das Bausparguthaben. Das Vorausdarlehen bleibt bis zur Ablösung in voller Höhe offen. Prüfen Sie im eigenen Vertrag, ob daneben eine Tilgung vereinbart ist.
Kann die Bausparkasse einen Termin vor der Zuteilung garantieren?
§ 4 Abs. 5 BauSparkG verbietet der Bausparkasse, sich vor Zuteilung zur Auszahlung der Bausparsumme zu einem bestimmten Zeitpunkt zu verpflichten. Fragen Sie nach der Prognose und den Bedingungen für die spätere Auszahlung.
Was unterscheide ich beim Ende der Zinsbindung und der Laufzeit?
Beim Ende der Zinsbindung ist der anschließende Zinssatz zu klären. Für das Ende der Laufzeit prüfen Sie den Rückzahlungstermin und den zu diesem Termin fälligen Betrag. Vergleichen Sie beide Daten mit dem erwarteten Ablösetag.
Wie viel Geld brauche ich im Beispiel für sechs weitere Monate?
Sie zahlen 2.400 Euro Zinsen und 2.700 Euro Sparbeiträge. Der gesamte Abfluss beträgt 5.100 Euro. Das angesparte Guthaben erhöht sich dabei um 2.700 Euro.
Welche Wirkung hat der höhere Zinssatz im zweiten Beispiel?
Bei 4,4 Prozent Sollzins steigt der Monatszins im Beispiel von 400 auf 550 Euro. Bei gleichbleibender Sparrate fließen monatlich 1.000 statt 850 Euro ab. Für sechs Monate beträgt die Differenz 900 Euro.
Was prüfe ich vor einer Änderung der Sparrate?
Lassen Sie sich erläutern, wie sich die Änderung auf die Zuteilungsprognose, die laufenden Verpflichtungen und die vereinbarte Ablösung auswirkt. Prüfen Sie, welche Zustimmung oder Erklärung nach Ihren Verträgen nötig ist.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 05.11.2026.
- BaFin – Bausparen verständlich erklärt
- § 1 BauSparkG – Bausparvertrag und Zuteilung
- § 4 BauSparkG – Vorfinanzierung und Terminbindung
- § 5 BauSparkG – ABB, Auszahlung und Sicherheiten
- § 488 BGB – Zins und Rückzahlung
- § 493 BGB – Informationen zum Ende der Zinsbindung
- § 311 BGB – Vertragliche Änderungen
- § 16 PAngV – Effektiver Jahreszins bei Kombinationsfinanzierungen