Bausparvertrag zugeteilt: Guthaben, Darlehen und Verzicht prüfen
Zuteilungsmitteilung erhalten? Guthaben, Darlehensnutzung und Verzicht vor der Erklärung trennen. Mit Finanzierungsvergleich und Monatsbudget ohne Doppelzählung.
In diesem Artikel
Kurzantwort
Prüfen Sie vor der Antwort auf die Zuteilungsmitteilung, welche Erklärung Sie abgeben und welche Folgen Ihr Tarif daran knüpft. Die Bausparsumme besteht nicht nur aus eigenem Guthaben; ein Darlehensanteil muss zurückgezahlt werden und seine Voraussetzungen müssen erfüllt sein. Lassen Sie vor einem Darlehensverzicht Bonus, verbleibende Rechte und Auszahlung bestätigen. Planen Sie außerdem letzte Sparzahlung, neue Rate und tatsächlichen Geldeingang getrennt.
Zuteilungsmitteilung erhalten: Welcher Schritt steht tatsächlich an?
Die Bausparkasse meldet die Zuteilung oder bittet um Ihre Entscheidung. Prüfen Sie vor der Unterschrift, welche Erklärung das Formular enthält: Annahme der Zuteilung, Antrag auf ein Darlehen, Auszahlung nur des Guthabens, Darlehensverzicht oder Fortsetzung. Diese Schritte haben unterschiedliche Folgen. Eine bloße Rechenprognose zur Zuteilungsreife ist außerdem noch nicht dieselbe Mitteilung wie eine tatsächlich erfolgte Zuteilung.
Dieser Leitfaden betrifft einen gewöhnlichen privaten deutschen Bausparvertrag und den Rechtsstand im Oktober 2026. Wohn-Riester, Förderprämien, vermögenswirksame Leistungen, abgetretene oder verpfändete Ansprüche sowie mit einem Vorausdarlehen verbundene Finanzierungen brauchen eine eigene Prüfung. Die folgenden Modelle betreffen einen frei verfügbaren, ungeförderten Vertrag ohne diese Bindungen. Sie beantworten keine Kündigung der Bausparkasse wegen eines lange nicht abgerufenen Darlehens.
§ 1 Absatz 5 BauSparkG definiert Zuteilung als Bereitstellung von Bausparguthaben und Bauspardarlehen aus der verfügbaren Zuteilungsmasse nach Erreichen der vereinbarten Voraussetzungen. Guthaben und Darlehen bleiben dabei verschiedene Größen: Ein Darlehensanteil ist kein angespartes eigenes Vermögen. Absatz 2 beschreibt den vertraglichen Anspruch auf Gewährung eines Bauspardarlehens; daraus wird hier keine von allen Bedingungen unabhängige sofortige Auszahlung abgeleitet.
Vor der Zuteilung dürfen Bausparkassen sich nach § 4 Absatz 5 BauSparkG nicht verpflichten, die Bausparsumme zu einem bestimmten Zeitpunkt auszuzahlen. Übertragen Sie dieses Verbot nicht auf jede spätere Terminbestätigung: Nach einer tatsächlichen Zuteilung sind die konkreten Auszahlungsvoraussetzungen und der zugesagte Ablauf zu klären. Weder eine frühe Prognose noch die Überschrift eines Briefs ersetzt den Geldfluss.
Mit Darlehen, nur Guthaben oder später: Folgen vor der Erklärung klären
Maßgeblich sind die zu Ihrem Vertrag gehörenden Allgemeinen Bedingungen für Bausparverträge (ABB), der Tarif und wirksame Nachträge. § 5 Absatz 3 BauSparkG verlangt unter anderem Regeln zu Leistungen und Fälligkeit, Zinsen, Gebühren, Zuteilung, Auszahlung, Sicherheiten und Kündigung. Ein Formular für Neukunden in einem anderen Tarif beantwortet Ihren alten Vertrag nicht.
| Gewünschter Weg | Vorher konkret fragen |
|---|---|
| Guthaben und Darlehen nutzen | Welche Erklärung nimmt die Zuteilung an? Wie kommt der Darlehensvertrag zustande? Welche Unterlagen, Sicherheiten und Verwendungsnachweise fehlen? Wann wird welcher Betrag an wen ausgezahlt? |
| Nur Guthaben erhalten | Ist dafür ein Darlehensverzicht nötig? Welche Rechte gehen verloren? Welche Bonusbedingungen, Abzüge und Termine gelten genau? Wird der Vertrag dabei beendet? |
| Darlehen derzeit nicht brauchen | Ist Fortsetzung oder spätere Inanspruchnahme in diesem Tarif möglich? Welche neue Erklärung, Beiträge, Zinsen, Fristen und späteren Risiken ergeben sich? |
Die Tabelle benennt Prüfwege, keine für jeden Vertrag verfügbaren Wahlrechte. Nehmen Sie insbesondere nicht an, dass Nichtantworten folgenlos ist, dass ein Darlehensanspruch unbegrenzt erhalten bleibt oder dass Zuteilung, Darlehensverzicht und Kündigung austauschbare Begriffe sind. Lassen Sie die relevante Antwortfrist und ihre Folgen mit Vertragsklausel nennen. Eine allgemeine Monatsfrist wird hier nicht erfunden.
Für Erklärungen gegenüber Abwesenden knüpft § 130 Absatz 1 BGB grundsätzlich an den Zugang an. Prüfen Sie zusätzlich Form und richtigen Empfänger und bewahren Sie Erklärung sowie Beleg auf. Soll eine individuell gewünschte Vertragsänderung vereinbart werden, gilt grundsätzlich § 311 Absatz 1 BGB; eine unverbindliche Anfrage ist noch keine vereinbarte Änderung. Ein bereits nach den Bedingungen bestehendes Gestaltungsrecht ist davon zu unterscheiden.
Eine Kündigung noch vor Zuteilung ist ein anderer Ausgangspunkt. Der Ratgeber zur Bausparkündigung in der Sparphase erklärt diese Abrechnung. Nutzen Sie dessen Modell nicht ungeprüft für die Annahme einer bereits angebotenen Zuteilung.
Darlehensanteil: Verwendung, Prüfung und Auszahlungsbedingungen abgleichen
Für das Bauspardarlehen müssen die vereinbarten und gesetzlichen Voraussetzungen passen. § 1 Absatz 1 und 3 BauSparkG ordnet das Darlehen wohnungswirtschaftlichen Maßnahmen zu und beschreibt deren Umfang. Eine beliebige Konsumausgabe wird deshalb nicht allein durch ein Zuteilungsschreiben zum passenden Darlehenszweck. Lassen Sie sich den zulässigen Verwendungszweck und die dafür nötigen Belege nennen.
Bei einem Verbraucherdarlehensvertrag ist vor dem Abschluss grundsätzlich die Kreditwürdigkeit nach § 505a Absatz 1 BGB zu prüfen. Die Vorschrift unterscheidet Allgemein- und Immobiliar-Verbraucherdarlehen und enthält in Absatz 3 besondere Regeln für bestimmte Anschluss- oder Sanierungskonstellationen. Welche Darlehensart vorliegt, richtet sich nach § 491 BGB, einschließlich dessen Ausnahmen, und nicht allein nach dem Wort „Bausparen“. Dieser Beitrag setzt keine solche Sonderkonstellation voraus.
Für Immobiliar-Verbraucherdarlehen nennt § 505b Absatz 2 und 3 BGB insbesondere ausreichende, angemessene Informationen zu Einkommen, Ausgaben und anderen wirtschaftlichen Umständen sowie deren Überprüfung. Daraus folgt keine erfundene Mindesteinkommensgrenze, feste SCHUFA-Punktzahl oder automatische Zusage nach langjährigem Sparen. Eine eigene positive Haushaltsrechnung ersetzt die Prüfung des konkreten Darlehens nicht.
Prüfen Sie Darlehensunterlagen, Sollzins und effektiven Jahreszins, vollständige Kosten, Laufzeit, Rückzahlung, etwaige Bereitstellungskosten, erste Fälligkeit und alle noch offenen Auszahlungsvoraussetzungen. § 492 BGB enthält für anwendbare Verbraucherdarlehensverträge unter anderem Form- und Inhaltsanforderungen sowie Vertragsabschrift und gegebenenfalls Tilgungsplan. Dies ist keine Behauptung, dass die bloße Zuteilungsannahme in jedem Tarif bereits den Darlehensvertrag abschließt. Lassen Sie den konkreten Vertragsschritt erläutern.
Der Darlehensvertrag begründet nach § 488 BGB die vereinbarte Bereitstellung und die geschuldeten Zins- und Rückzahlungspflichten. Auch eine Auszahlung unmittelbar an einen berechtigten Zahlungsempfänger des Vorhabens kann Finanzierung sein; sie ist dann kein zusätzlicher Eingang auf Ihrem Girokonto. Stimmen Sie Betrag, Empfänger und Fälligkeit mit dem Finanzierungsablauf ab.
Modell: 40.000 Euro Bausparsumme sind nicht 40.000 Euro eigenes Guthaben
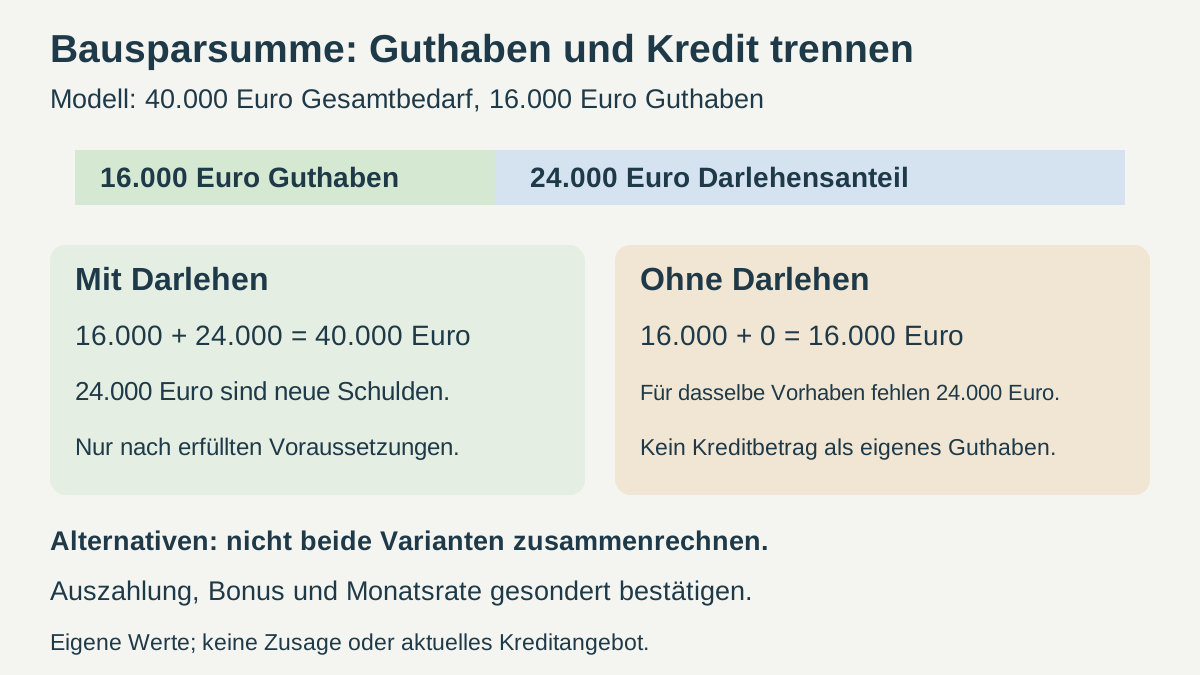
Eigene frei gewählte Modellwerte, kein aktueller Tarif und keine Darlehenszusage: Die Bausparsumme beträgt 40.000 Euro. Für eine geplante wohnungswirtschaftliche Modernisierung sind insgesamt 40.000 Euro nötig; alle relevanten Vorhabenkosten sind darin bereits erfasst. Das korrekt abgerechnete, freie Netto-Guthaben beträgt 16.000 Euro. Darin sind bisherige Zinsen, Steuern und Gebühren bereits berücksichtigt. Es gibt keinen zusätzlichen Bonus, keine weiteren Abzüge und keine andere Finanzierungsquelle im Modell.
Die reine Differenz beträgt 40.000 − 16.000 = 24.000 Euro. Sie bezeichnet hier zunächst nur den rechnerischen Darlehensanteil. Erst für Variante A wird ausdrücklich angenommen, dass ein Darlehen genau dieser Höhe wirksam vereinbart ist, sämtliche Voraussetzungen erfüllt sind und Guthaben sowie Darlehen für das Vorhaben tatsächlich bereitgestellt werden. Es wird kein ungeprüfter Kreditantrag als verfügbares Geld eingesetzt.
| Alternative für dasselbe 40.000-Euro-Vorhaben | Eigenes Guthaben | Ausgezahltes Darlehen | Noch fehlende Finanzierung |
|---|---|---|---|
| A: Finanzierungsvoraussetzungen vollständig erfüllt | 16.000 Euro | 24.000 Euro | 0 Euro |
| B: Wirksamer Darlehensverzicht, nur Guthaben tatsächlich ausgezahlt | 16.000 Euro | 0 Euro | 24.000 Euro |
Die Alternativen werden nicht addiert. In A sind von den insgesamt 40.000 Euro genau 24.000 Euro neue Schulden. In B bekommen Sie nicht zusätzlich einen „ersparten Darlehensbetrag“ geschenkt. Für das unveränderte Vorhaben fehlen 24.000 Euro. Ein gesondert auf insgesamt 16.000 Euro reduziertes und vollständig damit bezahltes Vorhaben wäre eine andere Planung. Ein Verzicht löst die Finanzierungslücke des größeren Vorhabens nicht.
Das Guthaben wird nicht noch einmal zusätzlich zur gesamten Bausparsumme gezählt: 40.000 plus 16.000 wäre hier falsch. Ebenso wird eine bereits im Netto-Guthaben enthaltene alte Gebühr nicht erneut abgezogen. Wenn tatsächlich noch Kosten oder ein Bonus offen sind, müssen diese vor der Finanzierungsentscheidung gesondert geklärt werden.
Bonus und Zahlungstermin vor einem Darlehensverzicht bestätigen lassen
Ob ein Bonus besteht und ob dafür ein ausdrücklicher Darlehensverzicht zu einem bestimmten Zeitpunkt nötig ist, entscheidet die konkrete wirksame Vertragsregel. Fragen Sie vor der Erklärung nach Voraussetzung, Höhe, Nettoabrechnung und Auszahlung. Ein Bonus wird hier weder für alle Tarife zugesagt noch aus der bloßen Nichtnutzung des Darlehens abgeleitet. Unterschreiben Sie keinen umfassenderen Verzicht, dessen Auswirkungen auf Ihre Ansprüche Sie noch nicht geklärt haben.
Dass eine Gebühr oder Bonusfolge in ABB steht, beantwortet die Wirksamkeit einer Klausel nicht allein. § 307 BGB regelt die AGB-Inhaltskontrolle einschließlich Transparenz und deren Grenzen in Absatz 3. Daraus ergibt sich keine pauschale Entscheidung über eine unbekannte Bonus- oder Gebührenklausel. Bei Streit ist der konkrete Wortlaut mit Vertragsstand und nötigenfalls geeigneter Beratung zu prüfen.
Auch ein bestätigter Abrechnungsbetrag ist vom tatsächlichen Auszahlungstag zu unterscheiden. § 362 BGB knüpft die Erfüllung an die bewirkte geschuldete Leistung. Lassen Sie klären, wann Guthaben und gegebenenfalls Darlehen wohin fließen. Bei einer direkten Zahlung für das Vorhaben rechnen Sie denselben Betrag nicht zusätzlich als frei verfügbares Girogeld ein.
Eigenes zeitlich früheres Beispiel, getrennt von den bereits ausgezahlten Varianten der Tabelle: Das Guthaben von 16.000 Euro wird erst später ausgezahlt. Heute sind nur 800 Euro frei auf Giro vorhanden; zuvor ist eine gesonderte notwendige Zahlung von 1.100 Euro fällig. Ohne weitere Mittel fehlen 1.100 − 800 = 300 Euro bis zu dieser Fälligkeit. Die erwarteten 16.000 Euro decken diese frühere Terminlücke noch nicht. Vereinbaren Sie einen tragfähigen Ablauf, bevor Sie weitere Zahlungsverpflichtungen eingehen.
Sparbeitrag und neue Darlehensrate im passenden Monat ersetzen
Prüfen Sie mit dem einmaligen Finanzierungsbetrag zugleich den laufenden Plan: Wann endet der bisherige Sparbeitrag tatsächlich? Ab wann ist die neue Darlehensrate fällig? Bestehen Übergangsbeiträge, Schlusszahlungen oder andere Raten weiter? Die bloße Zuteilungsmitteilung ist kein belegter Wegfall jeder bisherigen Zahlungspflicht.
Eigenes Monatsmodell für einen vollen späteren Monat nach vollständig geklärtem Ende des Sparbeitrags: In Variante A ist eine neue monatliche Darlehensrate von 240 Euro tatsächlich vereinbart; zusätzliche einmalige oder laufende Kreditkosten fallen in diesem betrachteten Monat nicht an. Diese frei gewählte Ratenannahme ist keine Zins- oder Gesamtkostenrechnung. Der alte Sparbeitrag von 100 Euro ist in diesem Monat nicht mehr geschuldet. Andere bestehende Kreditraten von 300 Euro laufen unverändert weiter.
Bei 2.800 Euro laufendem Einkommen und 1.620 Euro übrigen Fix- und Lebenshaltungsausgaben ergibt sich 2.800 − 1.620 − 300 − 240 = 640 Euro vor Reserve. Nach 300 Euro eigener Reserve bleiben 340 Euro. Im Haushaltscheck zur Kreditbelastung sind das 2.800 Euro Einkommen, 1.620 Euro Fixkosten, 300 Euro bestehende Raten, 240 Euro neue Rate und 300 Euro Reserve. Die neuen gesamten Kreditraten betragen 540 Euro; die 240 Euro werden nicht zusätzlich nochmals in den Fixkosten erfasst.
Zum Vergleich vorher, bei sonst gleichen Monatswerten: Mit 100 Euro Sparbeitrag und ohne neues Darlehen bleiben nach Reserve 2.800 − 1.620 − 100 − 300 − 300 = 480 Euro. Der Wechsel von 100 Euro Sparbeitrag zu 240 Euro Darlehensrate belastet damit um 140 Euro mehr. Die neue Rate kommt nicht automatisch dauerhaft zusätzlich zum bereits beendeten Sparbeitrag hinzu. Im echten Übergangsmonat müssen tatsächlich noch geschuldete Zahlungen jedoch gemeinsam erfasst werden.
Gesonderte Variante B ohne Darlehen: Nur wenn der Sparbeitrag wirklich endet, kein neues Darlehen und keine andere neue Finanzierung aufgenommen wird sowie keine Schlusskosten mehr offen sind, bleiben bei denselben übrigen Monatswerten 2.800 − 1.620 − 300 − 300 = 580 Euro nach Reserve. Dieser Monatswert finanziert die einmalige Lücke von 24.000 Euro nicht. Die einmaligen 16.000 Euro Guthaben sind außerdem kein zusätzliches dauerhaftes Monatseinkommen. Der Leitfaden zur Baufinanzierung ohne Eigenkapital erläutert, warum die vollständigen Projektkosten und eine Reserve in die Finanzierungsplanung gehören.
Eine zunächst unverbindliche Anfrage: „Zu Vertrag [Nummer, Tarif, ABB-Fassung] bitte ich vor meiner Entscheidung um Erläuterung des Zuteilungsstands. Welche Frist und welche Rechtsfolgen gelten für die angebotenen Erklärungen? Bitte stellen Sie Guthabenauszahlung, Darlehensnutzung und eine gegebenenfalls mögliche Fortsetzung getrennt dar: Voraussetzungen, Bonus und Abzüge, endgültiger Auszahlungsbetrag und Empfänger, Termine, letzte Sparzahlung und gegebenenfalls neue Rate. Welche Folgen hätte ein Darlehensverzicht für meine Rechte? Diese Nachricht ist nur eine Auskunftsanfrage, keine Annahme, Kündigung oder Verzichtserklärung.“
- Zuteilungsstand, passende Vertragsfassung und Antwortfrist belegt?
- Gewünschte Erklärung und ihre Rechtsfolgen vor Unterschrift verstanden?
- Guthaben, möglicher Darlehensbetrag, Bonus und Abzüge einzeln bestätigt?
- Darlehensvoraussetzungen, Zweck, Sicherheiten, Kosten und Rate geklärt?
- Gesamtes Vorhaben und Auszahlungstermine ohne Doppelerfassung gedeckt?
- Letzter Sparbeitrag, erste Kreditrate und Reserve im richtigen Monat erfasst?
Wenn der Bausparvertrag ein Vorausdarlehen ablösen soll, vergleichen Sie außerdem die Ablösebuchung, den letzten Sparbeitrag und das Ende der Zinsbindung. Für eine später erwartete Zuteilung zeigt der Ratgeber zum Vorausdarlehen, wie Sie die laufenden Zahlungen und die Termine prüfen. Bausparsofortfinanzierung bei späterer Zuteilung.
Häufige Fragen
Ist die ganze Bausparsumme mein angespartes Geld?
Die Bausparsumme ist nicht gleich dem eigenen Guthaben. Im Modell stehen einer Vertragsgröße von 40.000 Euro nur 16.000 Euro Guthaben gegenüber. Weitere 24.000 Euro können erst unter den passenden Voraussetzungen als Darlehen finanzieren; sie bleiben Schulden.
Bekomme ich mit der Zuteilungsmitteilung automatisch das Darlehen ausgezahlt?
Die konkrete Erklärung, Darlehensunterlagen und noch offenen Auszahlungsvoraussetzungen sind zu prüfen. Für anwendbare Verbraucherdarlehen gelten die gesetzlichen Prüf- und Vertragsanforderungen. Eine Zuteilung ersetzt weder die Voraussetzungen des konkreten Darlehens noch den tatsächlichen Geldfluss.
Ist ein Darlehensverzicht dasselbe wie Kündigung oder Nichtantworten?
Diese Vorgänge dürfen nicht allgemein gleichgesetzt werden. Die passende Vertragsfassung und das Formular bestimmen, welche Erklärung nötig ist und welche Rechte, Beiträge, Fristen und Bonusfolgen daran hängen. Lassen Sie die Folgen vor der Entscheidung konkret erläutern.
Erhalte ich immer einen Bonus, wenn ich das Darlehen nicht nutze?
Ein allgemeiner Bonus wird hier nicht zugesagt. Prüfen Sie die wirksame Bonusklausel, den Vertragsstand und nötige Erklärungen einschließlich deren Zeitpunkt. Ein noch ungeklärter Bonus ist kein sicher verfügbarer Teil der Auszahlung.
Wie groß ist die Finanzierungslücke im Modell ohne Darlehen?
Für dasselbe Vorhaben werden 40.000 Euro gebraucht. Nach wirksamem Verzicht und tatsächlicher Auszahlung von nur 16.000 Euro Guthaben fehlen noch 24.000 Euro. Die nicht aufgenommenen 24.000 Euro werden nicht als zusätzliches eigenes Geld gerechnet.
Wie wird die neue Rate im Haushaltscheck erfasst?
Für den vollständig geklärten späteren Monat der Variante A: 2.800 Euro Einkommen, 1.620 Euro Fixkosten, 300 Euro bestehende Raten, 240 Euro neue Rate und 300 Euro Reserve. Es bleiben 340 Euro nach Reserve. Der alte 100-Euro-Sparbeitrag ist dann beendet; im tatsächlichen Übergangsmonat sind gegebenenfalls noch geschuldete Beiträge zusätzlich zu erfassen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 23.10.2026.
- § 1 BauSparkG – Bauspareinlage, Darlehen, Zweck und Zuteilung
- § 4 BauSparkG – Zeitpunkt vor Zuteilung
- § 5 BauSparkG – Vertragsbedingungen und Auszahlung
- § 491 BGB – Art des Verbraucherdarlehens und Ausnahmen
- § 492 BGB – Darlehensunterlagen und Tilgungsplan
- § 505a BGB – Kreditwürdigkeitsprüfung
- § 505b BGB – Grundlagen der Prüfung
- § 488 BGB – Darlehensbereitstellung und Rückzahlung
- § 130 BGB – Zugang der Erklärung
- § 311 BGB – Vereinbarung einer Änderung
- § 307 BGB – Klauselkontrolle
- § 362 BGB – Tatsächliche Erfüllung