Bausparvertrag vor Zuteilung kündigen: Guthaben, Bonus und Auszahlung
Bausparvertrag vor Zuteilung kündigen: passende ABB, Bonus, Gebühren und Auszahlungstermin prüfen. Mit Abrechnungsbeispiel und Planung einer späteren Kreditablösung.
In diesem Artikel
Kurzantwort
Prüfen Sie vor einer Bausparkündigung die zu Ihrem Tarif gehörenden Bedingungen: Kündigungsfrist, letzte Sparrate, Bonusfolgen und Auszahlungstermin können die Entscheidung verändern. Die Bausparsumme ist nicht Ihr auszahlbares Guthaben. Rechnen Sie bereits verbuchte Gebühren nicht nochmals ab und einen ungeklärten Bonus nicht als sichere Auszahlung hinzu. Soll das Geld einen anderen Kredit ablösen, müssen tatsächlicher Eingang und vollständiger Ablösebetrag zum selben Stichtag passen.
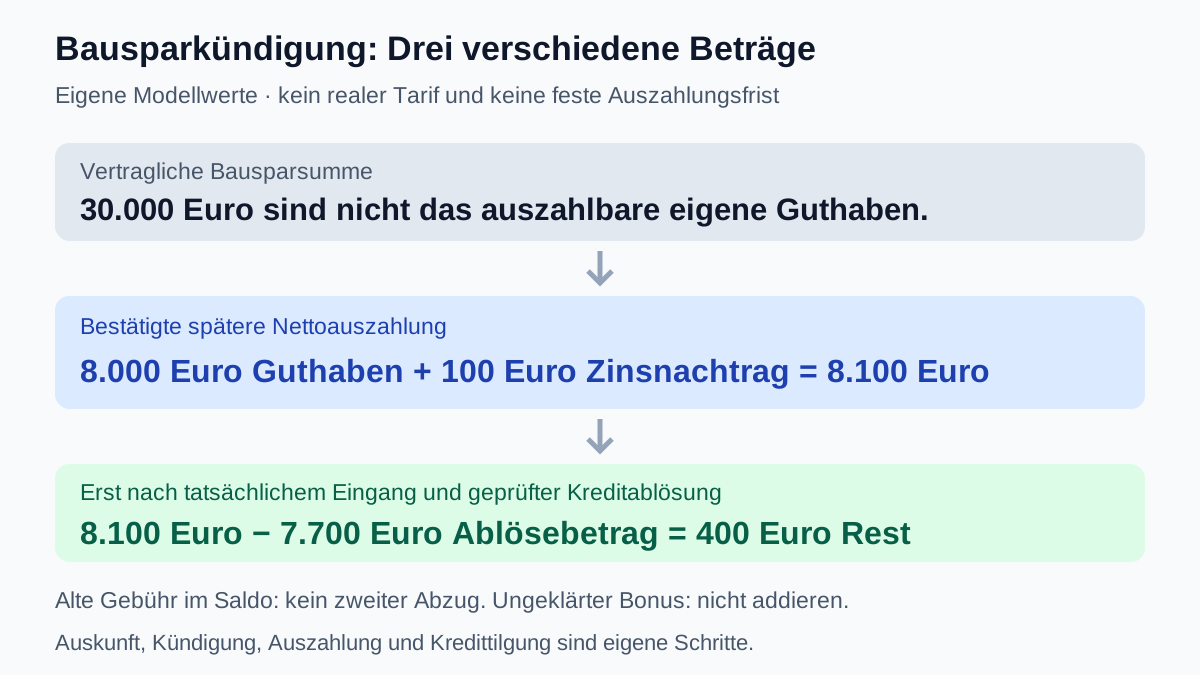
Bausparsumme, Guthaben und künftiges Darlehen auseinanderhalten
Dieser Leitfaden betrifft einen gewöhnlichen deutschen Bausparvertrag in der Sparphase, den Sie selbst vor Zuteilung beenden möchten. Er behandelt keine Kündigung durch die Bausparkasse und keine Rückzahlung eines bereits ausgezahlten Bauspardarlehens. Wohn-Riester, staatlich geförderte Anlagen, vermögenswirksame Leistungen, abgetretene oder verpfändete Ansprüche und kombinierte Vorfinanzierungen brauchen eine gesonderte Prüfung; die folgenden Rechenannahmen gelten dafür nicht.
§ 1 BauSparkG unterscheidet Bauspareinlagen, Bauspardarlehen und Zuteilung. Absatz 5 beschreibt die Zuteilung als Bereitstellung von Guthaben und Darlehen nach Erreichen der vertraglich vereinbarten Voraussetzungen. Daraus folgt nicht, dass die ganze vereinbarte Bausparsumme schon als eigenes Sparguthaben vorhanden ist.
Bei einer beabsichtigten Vertragsbeendigung benötigen Sie daher den aktuellen Kontosaldo und die zugehörige Kündigungsabrechnung. Eine auf dem Vertrag stehende Bausparsumme von beispielsweise 30.000 Euro ist keine Zusage, bei Kündigung 30.000 Euro ausgezahlt zu bekommen. Prüfen Sie auch, ob das Guthaben wirklich frei ausgezahlt werden kann oder einer Sicherungsvereinbarung unterliegt.
Für verpfändetes Festgeld erläutert der Ratgeber zu gebundener Einlage und Freigabe, warum Kontowert, Vertragsfälligkeit und tatsächliche Verfügbarkeit unterschiedliche Größen sind. Ein Bausparvertrag hat eigene Bedingungen; übernehmen Sie keine Festgeldfrist auf die Bausparkündigung.
Die richtige ABB-Fassung und den Zugang der Erklärung sichern
§ 5 Absatz 3 BauSparkG verlangt in den Allgemeinen Bedingungen für Bausparverträge unter anderem Regeln zu Leistungen und Fälligkeit, Verzinsung, Kosten, Zuteilung sowie Kündigung und ihren Rechtsfolgen. Maßgeblich für Ihre Prüfung sind die zu Ihrem Vertrag gehörenden ABB, Tarifbedingungen und wirksam vereinbarten späteren Änderungen. Ein aktuelles Neukundenblatt eines anderen Tarifs ersetzt sie nicht.
Suchen Sie darin insbesondere die Kündigungsregel für den Bausparer, Form und Empfänger, Frist und deren Bezugspunkt, Auszahlung nach Kündigung sowie die Behandlung von Sparbeiträgen und Bonus. Übertragen Sie keine pauschale Drei- oder Sechsmonatsfrist aus einer fremden Vertragsbeschreibung. Lassen Sie sich Vertragsenddatum und frühesten regulären Auszahlungstermin anhand der konkret genannten Klausel erläutern.
Für eine gegenüber Abwesenden abzugebende Erklärung knüpft § 130 Absatz 1 BGB die Wirksamkeit an den Zugang. Ein gespeicherter Entwurf oder allein das Absendedatum ersetzt diesen nicht. Bewahren Sie die Erklärung und einen geeigneten Zugangsnachweis auf und verwenden Sie den verlässlich bestätigten Kontakt der Bausparkasse. Die Vorschrift ersetzt nicht die gesonderte Prüfung der nötigen Form und Frist.
| Angabe | Was Sie konkret abgleichen |
|---|---|
| Vertrag und Tarif | Vertragsnummer, Abschlussdatum, passende ABB-Fassung und Nachträge |
| Kündigung | Kundenkündigungsrecht, Form, Empfänger, Zugang und Frist |
| Abwicklung | Vertragsende, weiterer Sparbeitrag, Abrechnung und tatsächlicher Auszahlungstag |
| Andere Verpflichtungen | Sicherungsbindung, Vorfinanzierung, Förderung oder besondere Verwendungsbedingungen |
Bonus und frühere Gebühren vor der Entscheidung getrennt klären
Eine in Aussicht gestellte Bonuszahlung ist noch keine bestätigte Auszahlung bei jeder Art der Vertragsbeendigung. Lassen Sie die konkrete Bonusregel benennen: Welche Laufzeit, welche Erklärung, welcher Vertragsstatus und welcher Zeitpunkt sind erforderlich? Fragen Sie ausdrücklich, ob eine Kündigung vor Zuteilung dieselben Folgen hat wie eine spätere Zuteilung mit Darlehensverzicht. Dieser Beitrag setzt keine bestimmte Bonusklausel und keinen allgemeinen Anspruch auf einen solchen Bonus voraus.
Auch eine Beitragsreduzierung, Teilung oder Ermäßigung der Bausparsumme ist nicht einfach gleichbedeutend mit einer Kündigung. § 5 Absatz 3 Nummer 6 BauSparkG verlangt dazu eigene Vertragsregeln. Holen Sie für tatsächlich mögliche Alternativen eine getrennte Darstellung von Auszahlung, verbleibenden Pflichten, Kosten und Folgen für die Darlehensoption ein. Eine angefragte Änderung ist noch nicht vereinbart; § 311 Absatz 1 BGB stellt für rechtsgeschäftliche Inhaltsänderungen grundsätzlich auf eine Vereinbarung ab, soweit das Gesetz nichts anderes bestimmt.
Bei Kosten sind bereits im Kontosaldo verbuchte Gebühren, neu verlangte Abzüge und mögliche Erstattungen auseinanderzuhalten. Fragen Sie jeweils nach Betrag und Grundlage. Dass eine Position in ABB steht, entscheidet ihre Wirksamkeit nicht allein: § 307 BGB regelt die Inhaltskontrolle und berücksichtigt unter anderem unangemessene Benachteiligung sowie fehlende Klarheit. Die Grenzen des Absatzes 3 sind ebenfalls zu beachten. Daraus folgt hier weder, dass jede Gebühr zulässig ist, noch dass jede streitige Klausel automatisch entfällt.
Lassen Sie vor einer kostenpflichtigen Beschleunigung eine gesonderte konkrete Abrechnung vorlegen. Eine frühere Auszahlung kann andere Abzüge oder Bonusfolgen haben als die reguläre Kündigungsabwicklung. Dieser Leitfaden bestätigt weder ein solches aktuelles Angebot noch eine allgemeine Expressgebühr. Bei Streit über Bonus, Gebühr oder Vertragsende ist die einzelne Klausel mit geeigneter Verbraucher- oder Rechtsberatung zu prüfen.
Modell: 8.100 Euro Auszahlung statt 30.000 Euro Bausparsumme
Eigene frei gewählte Rechenannahmen, kein realer Tarif: Der Vertrag ist noch nicht zugeteilt, seine Bausparsumme beträgt 30.000 Euro. Die konkrete Kündigung, Frist und freie Auszahlung sind im Modell bereits korrekt geklärt. Die Abrechnung bestätigt 8.000 Euro Kontoguthaben; darin sind alle früher gebuchten Zinsen und eine früher abgebuchte Abschlussgebühr von 300 Euro bereits berücksichtigt. Es gibt keine Förderung, Sicherungsbindung oder Vorfinanzierung.
Für die Endabrechnung kommt ein bestätigter Zinsnachtrag von 100 Euro netto hinzu. Alle für diesen Modellbetrag relevanten Abzüge sind bereits korrekt geklärt; hier wird keine Steuer berechnet. Es bestehen im Modell keine weiteren Abzüge und kein gesonderter Erstattungsanspruch. Eine zusätzlich erhoffte Bonuszahlung von 350 Euro ist noch ungeklärt und deshalb kein bestätigter Bestandteil der Auszahlung.
| Position | Behandlung im Modell |
|---|---|
| Abgerechnetes Kontoguthaben | 8.000 Euro |
| Bestätigter Netto-Zinsnachtrag | + 100 Euro |
| Bereits im Saldo enthaltene frühere 300-Euro-Gebühr | Kein zweiter Abzug |
| Noch ungeklärter 350-Euro-Bonus | Nicht hinzurechnen |
| Bestätigte reguläre Nettoauszahlung | 8.000 + 100 = 8.100 Euro |
8.450 Euro wären ohne geklärten Bonusanspruch zu hoch angesetzt. 7.800 Euro wären ebenfalls falsch, wenn die frühere 300-Euro-Gebühr nochmals von den 8.100 Euro abgezogen würde. Die fehlende Bonusbestätigung entscheidet keinen Rechtsstreit: Ein tatsächlich bestehender Anspruch ist gesondert zu verfolgen. Für die sichere Planung bleibt er bis zur Klärung ein offener Posten.
Wollen Sie die tatsächliche Rendite des gesamten Vertrags beurteilen, benötigen Sie zusätzlich alle Einzahlungen, Entgelte und Zeitpunkte. Ein vergangener Kostenabzug verschwindet aus dieser historischen Betrachtung nicht; er wird lediglich in der aktuellen Auszahlungsabrechnung nicht doppelt abgezogen. Das Modell ist weder eine Renditeberechnung noch ein Vergleich aktueller Bauspartarife.
Auszahlungstermin und Ablösestichtag eines anderen Kredits abstimmen
Eine Kündigungserklärung allein stellt das Geld nicht auf Ihrem Girokonto bereit. Im Modell wird der Betrag von 8.100 Euro erst zu einem gesondert bestätigten späteren Termin verfügbar. Vorher sind 600 Euro frei vorhanden und eine notwendige Zahlung von 1.000 Euro fällig. Ohne andere Mittel fehlen bis zu diesem Termin 1.000 − 600 = 400 Euro. Die spätere Bausparauszahlung beseitigt diese frühere Terminlücke nicht.
Wenn Sie mit dem Geld einen bestehenden Bankkredit ablösen möchten, stimmen Sie erst den realistischen Eingang und dann einen passenden Ablösestichtag ab. Der Leitfaden zur vorzeitigen Kreditablösung erklärt die getrennte Prüfung von Darlehensart, vollständigem Stichtagsbetrag und möglichen Kosten. Der Bausparkontosaldo ist kein Ablöseangebot Ihrer Kreditbank.
Gesonderte Fortsetzung des Modells nach tatsächlichem Geldeingang: Ein vollständig geprüfter, für diesen Tag gültiger Ablösebetrag des anderen Kredits beträgt angenommen 7.700 Euro einschließlich aller dort nötigen Positionen. Nach tatsächlicher Zahlung bleiben aus den 8.100 Euro noch 8.100 − 7.700 = 400 Euro. Weder dieser Ablösebetrag noch eine Zinsersparnis wird aus dem Bausparvertrag abgeleitet. Weitere Ausgaben und die eigene Notfallreserve sind damit noch zu planen.
Bis zu einer wirksamen Erledigung bleiben die laufenden Verpflichtungen des anderen Kredits zu beachten. § 488 BGB knüpft Zinsen und Rückzahlung an den Darlehensvertrag und die Fälligkeit; § 362 BGB stellt für das Erlöschen auf die bewirkte geschuldete Leistung ab. Eine erwartete Sparauszahlung oder bloße Ablöseanfrage ist keine geleistete Kredittilgung. Kontrollieren Sie nach der Zahlung Anrechnung, Erledigung und den nächsten Einzug.
Die Sparrate erst nach geklärtem Ende als Monatsentlastung rechnen
Prüfen Sie getrennt von der einmaligen Auszahlung, welche regelmäßigen Beiträge noch geschuldet sind. Stellen Sie Zahlungen nicht allein wegen einer gestellten Abrechnungsanfrage ein. Lassen Sie Zeitpunkt und Höhe der letzten Sparrate sowie etwaige noch offene Beiträge bestätigen. Eine Beitragsänderung ist von der Kündigung und von der Auszahlung zu unterscheiden.
Eigenes Monatsmodell vor einer wirksamen Änderung: 2.400 Euro Einkommen minus 1.500 Euro übrige Fix- und Lebenshaltungsausgaben minus 150 Euro noch geschuldeter Bausparbeitrag minus 250 Euro bestehende Kreditraten ergeben 500 Euro. Nach eigener Reserve von 300 Euro bleiben 200 Euro. Im Haushaltscheck zur Kreditbelastung sind das 2.400 Euro Einkommen, 1.650 Euro Ausgaben einschließlich Sparbeitrag, 250 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve.
In einem gesonderten späteren Monat sei das Ende des 150-Euro-Sparbeitrags tatsächlich wirksam geklärt und keine Schluss- oder Nachzahlung mehr offen. Die anderen Werte einschließlich Kreditraten bleiben für diesen Vergleich unverändert: 2.400 − 1.500 − 250 = 650 Euro, nach 300 Euro Reserve noch 350 Euro. Die Monatsentlastung beträgt dann 150 Euro. Die 8.100 Euro aus der einmaligen Auszahlung werden nicht zum monatlichen Einkommen addiert. Dieser Monatsvergleich unterstellt ausdrücklich keine gleichzeitige Kreditablösung; die 250 Euro werden hier weiter berücksichtigt.
Eine zunächst unverbindliche Anfrage kann lauten: „Zu Bausparvertrag [Nummer, Tarif] erwäge ich eine Kündigung vor Zuteilung. Bitte nennen Sie die einschlägigen Vertragsklauseln, Form, Frist, erwartetes Vertragsende, letzten Sparbeitrag und regulären Auszahlungstermin. Bitte schlüsseln Sie Guthaben, weitere Zinsen, sämtliche Abzüge und die Behandlung eines Bonus beziehungsweise einer Gebührenrückerstattung auf. Welche konkret mögliche Alternative hätte welche Folgen für Guthaben, Beiträge und Darlehensoption? Diese Nachricht ist eine Auskunftsanfrage, keine Kündigung.“
- Passende ABB-Fassung, Tarif und Nachträge vorhanden?
- Guthaben und mögliche Darlehenssumme getrennt erfasst?
- Kündigungsregel, Form, Zugang und Auszahlungstermin konkret geklärt?
- Bonusbedingungen und Alternativen vor der Erklärung geprüft?
- Alte Gebühren nicht doppelt abgezogen und neue Abzüge mit Grundlage ausgewiesen?
- Letzte Sparrate und laufende Kreditverpflichtungen berücksichtigt?
- Geldeingang und gegebenenfalls vollständigen Ablösebetrag zeitlich abgestimmt?
Erst nach dieser Klärung können Sie eine eindeutige, passende Kündigungserklärung abgeben. Wenn ein gesondertes Finanzierungs- oder Fördermodell betroffen ist, lassen Sie dessen Folgen vor der Entscheidung prüfen.
Häufige Fragen
Bekomme ich bei Kündigung die volle Bausparsumme?
Die Vertragsgröße ist nicht gleich dem vorhandenen Sparguthaben. Im eigenen Modell beträgt die Bausparsumme 30.000 Euro, die bestätigte spätere Kündigungsauszahlung jedoch 8.100 Euro. Ein noch nicht ausgezahltes Bauspardarlehen wird nicht als eigenes Kündigungsguthaben hinzugerechnet.
Gilt für alle Bausparverträge dieselbe Kündigungsfrist?
Prüfen Sie die zu Ihrem Vertrag gehörenden ABB, Tarifbedingungen und wirksamen Nachträge. § 5 BauSparkG verlangt unter anderem Regeln zu Kündigung und Rechtsfolgen. Eine Frist aus einem anderen Tarif oder eine allgemeine Darlehensgrundregel ersetzt diese konkrete Prüfung nicht.
Ist ein Bonus bei Kündigung vor Zuteilung sicher?
Das lässt sich ohne die konkrete Bonusregel und den Vertragsstand nicht zusagen. Prüfen Sie Voraussetzungen und Unterschiede zwischen Kündigung, Zuteilung und Darlehensverzicht. Der im Modell noch ungeklärte 350-Euro-Bonus wird bis zur Klärung nicht als sichere Auszahlung gerechnet.
Warum wird die frühere 300-Euro-Gebühr nicht nochmals abgezogen?
Im Modell ist sie bereits vollständig im bestätigten 8.000-Euro-Kontosaldo berücksichtigt. Ein zweiter Abzug von der daraus errechneten 8.100-Euro-Auszahlung wäre eine Doppelzählung. Ob in einem realen Vertrag eine Erstattung oder ein neuer berechtigter Abzug besteht, ist gesondert zu klären.
Kann ich sofort nach dem Absenden mit dem Guthaben zahlen?
Eine Erklärung und der Zugang sind vom tatsächlichen Auszahlungstermin zu unterscheiden. Prüfen Sie Frist, Vertragsende und Abwicklung. Im Modell ist eine vorher fällige 1.000-Euro-Ausgabe bei nur 600 Euro freien Mitteln noch um 400 Euro unterdeckt, obwohl später 8.100 Euro eingehen sollen.
Entfällt die andere Kreditrate schon durch die Bausparkündigung?
Eine erwartete Auszahlung erfüllt den anderen Kredit noch nicht. Prüfen Sie den geltenden Ratenplan, tatsächlichen Geldeingang und den vollständigen Ablösebetrag. Erst eine wirksame Erledigung beziehungsweise Änderung ist bei den weiteren Kreditverpflichtungen zu berücksichtigen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 19.10.2026.