Vermögensauskunft abgeben: Ablauf, Folgen und Schuldnerverzeichnis
Vermögensauskunft beim Gerichtsvollzieher: Welche Angaben und Unterlagen nötig sind, welche Fristen gelten und wann ein Eintrag gelöscht wird.
In diesem Artikel
Kurzantwort
Wer vom Gerichtsvollzieher zur Vermögensauskunft geladen wird, sollte den Termin nicht ignorieren. Nach einer Zahlungsaufforderung mit mindestens zwei Wochen Frist müssen Vermögen, Einkommen und verwertbare Ansprüche vollständig und richtig offengelegt und an Eides statt bestätigt werden. Unentschuldigtes Fernbleiben oder grundlose Verweigerung kann zu einem Erzwingungshaftbefehl führen. Das Vermögensverzeichnis und ein Eintrag im Schuldnerverzeichnis sind jedoch zwei verschiedene Datensätze mit unterschiedlichen Voraussetzungen und Fristen.
Was ist eine Vermögensauskunft?
Die Vermögensauskunft ist eine Maßnahme der Zwangsvollstreckung. Ein Gläubiger mit vollstreckbarem Titel kann den Gerichtsvollzieher beauftragen, Informationen über pfändbares Vermögen und Einkommen einzuholen. Ein privater Inkassobrief allein ist noch keine Ladung zur Vermögensauskunft. Der Weg vom gerichtlichen Titel bis zur Vollstreckung wird im Ratgeber zum Mahnbescheid und Vollstreckungsbescheid erklärt.
Nach § 802c ZPO müssen alle eigenen Vermögensgegenstände angegeben werden. Bei Forderungen gegen andere Personen oder Unternehmen sind Grund und Beweismittel zu nennen. Am Ende wird an Eides statt versichert, dass die Angaben nach bestem Wissen und Gewissen richtig und vollständig sind. Die Auskunft beendet die Schuld nicht und verhindert keine spätere Pfändung.
| Dokument oder Datensatz | Inhalt | Wer erhält Zugriff? |
|---|---|---|
| Vermögensverzeichnis | Detaillierte Angaben zu Vermögen, Einkommen und Ansprüchen | Gläubiger und gesetzlich befugte Vollstreckungsstellen |
| Schuldnerverzeichnis | Personendaten, Aktenzeichen, Eintragungsdatum und Eintragungsgrund | Personen oder Stellen mit einem gesetzlichen Einsichtsgrund |
| SCHUFA-Datenbestand | Übernommene Information aus dem öffentlichen Schuldnerverzeichnis, nicht die vollständige Vermögensliste | Nach den Regeln der Auskunftei und des Datenschutzrechts |
So läuft die Ladung beim Gerichtsvollzieher ab
Nach § 802f ZPO darf die Vermögensauskunft erst abgenommen werden, wenn der Gerichtsvollzieher zuvor zur Zahlung aufgefordert hat, seit dieser Aufforderung mindestens zwei Wochen vergangen sind und die Forderung nicht vollständig beglichen wurde. Die Ladung kann bereits mit der Zahlungsaufforderung zugestellt werden.
- Zustellung prüfen: Notieren Sie Aktenzeichen, Gläubiger, Gesamtbetrag, Zahlungsfrist und Termin.
- Forderung und Titel zuordnen: Vergleichen Sie Vollstreckungsbescheid, Urteil oder sonstigen Titel mit Zahlungen und Vereinbarungen.
- Unterlagen ordnen: Stellen Sie aktuelle Nachweise zu Konten, Einkommen, Ansprüchen und Vermögenswerten zusammen.
- Termin wahrnehmen: Der Gerichtsvollzieher kann den Termin in seinen Geschäftsräumen, in der Wohnung, an einem anderen geeigneten Ort oder per Bild- und Tonübertragung bestimmen.
- Verzeichnis kontrollieren: Lesen Sie alle Angaben vor der Versicherung an Eides statt vollständig und korrigieren Sie Fehler sofort.
Wird der Termin für die Wohnung, einen anderen Ort oder per Bild- und Tonübertragung bestimmt, kann der Schuldner dieser Terminbestimmung nach § 802f Absatz 4 ZPO innerhalb einer Woche widersprechen. Das ist kein Widerspruch gegen die Pflicht zur Vermögensauskunft; der Gerichtsvollzieher bestimmt dann den zulässigen weiteren Ablauf. Bei einem Video-Termin darf die Übertragung nicht aufgezeichnet werden.
Welche Angaben und Unterlagen werden benötigt?
Die konkrete Liste hängt von der persönlichen Situation ab. Entscheidend ist nicht, was aktuell pfändbar erscheint, sondern ob es zum eigenen Vermögen oder zu den verlangten Angaben gehört. Offensichtlich unpfändbare Gegenstände nach den ausdrücklich genannten Ausnahmen des § 802c ZPO müssen nicht immer aufgeführt werden; im Zweifel sollte die Einordnung vor dem Termin geklärt werden.
| Bereich | Typische Angaben | Mögliche Nachweise |
|---|---|---|
| Konten und Guthaben | Giro-, Spar-, Tagesgeld- und sonstige Konten, Zahlungsdienste | Kontoauszüge, IBAN, aktuelle Salden |
| Einkommen | Arbeitgeber, Lohn, Rente, Sozialleistungen, selbstständige Einnahmen | Abrechnungen, Bescheide, Verträge |
| Forderungen und Rechte | Steuererstattung, Kaution, Darlehensrückzahlung, Erb- oder Versicherungsansprüche | Bescheide, Verträge, Schriftverkehr |
| Sachwerte | Fahrzeuge, Immobilien, Wertpapiere und andere verwertbare Gegenstände | Zulassung, Grundbuchangaben, Depotauszug, Kaufbelege |
| Übertragungen | Entgeltliche Veräußerungen an nahestehende Personen der letzten zwei Jahre; unentgeltliche Leistungen grundsätzlich der letzten vier Jahre | Verträge, Überweisungen, Übergabenachweise |
Stichtag ist der Termin beziehungsweise die tatsächliche Abgabe. Ändert sich etwas vorher, muss die Angabe aktualisiert werden. Haben Sie eine Position nicht verstanden oder fehlen Nachweise, fragen Sie den Gerichtsvollzieher vor der Versicherung an Eides statt und lassen Sie eine notwendige Ergänzung dokumentieren.
Was passiert bei Fernbleiben oder falschen Angaben?
Bleibt der Schuldner dem Termin unentschuldigt fern oder verweigert er die Auskunft ohne Grund, kann das Gericht nach § 802g ZPO auf Antrag des Gläubigers einen Haftbefehl zur Erzwingung der Auskunft erlassen. Dieser Haftbefehl ist keine Strafe für die Schulden. Er soll die Abgabe erzwingen; nach Abgabe wird der Schuldner aus der Haft entlassen. Die Haft darf nach § 802j ZPO sechs Monate nicht überschreiten.
Falsche oder unvollständige Angaben sind keine sichere Abkürzung. § 156 StGB bedroht eine vorsätzlich falsche Versicherung an Eides statt mit Freiheitsstrafe bis zu drei Jahren oder Geldstrafe. Auch eine fahrlässig falsche Versicherung kann nach § 161 StGB strafbar sein. Fällt ein Fehler nachträglich auf, sollte unverzüglich fachkundig geklärt werden, wie er richtiggestellt wird.
Kann ein Termin aus wichtigem Grund nicht wahrgenommen werden, nehmen Sie vorab mit dem Gerichtsvollzieher Kontakt auf, erklären Sie den Grund und legen Sie einen Nachweis vor. Eine eigenmächtige Terminverschiebung oder bloßes Schweigen schützt nicht vor den Folgen.
Welche Folgen hat die abgegebene Vermögensauskunft?
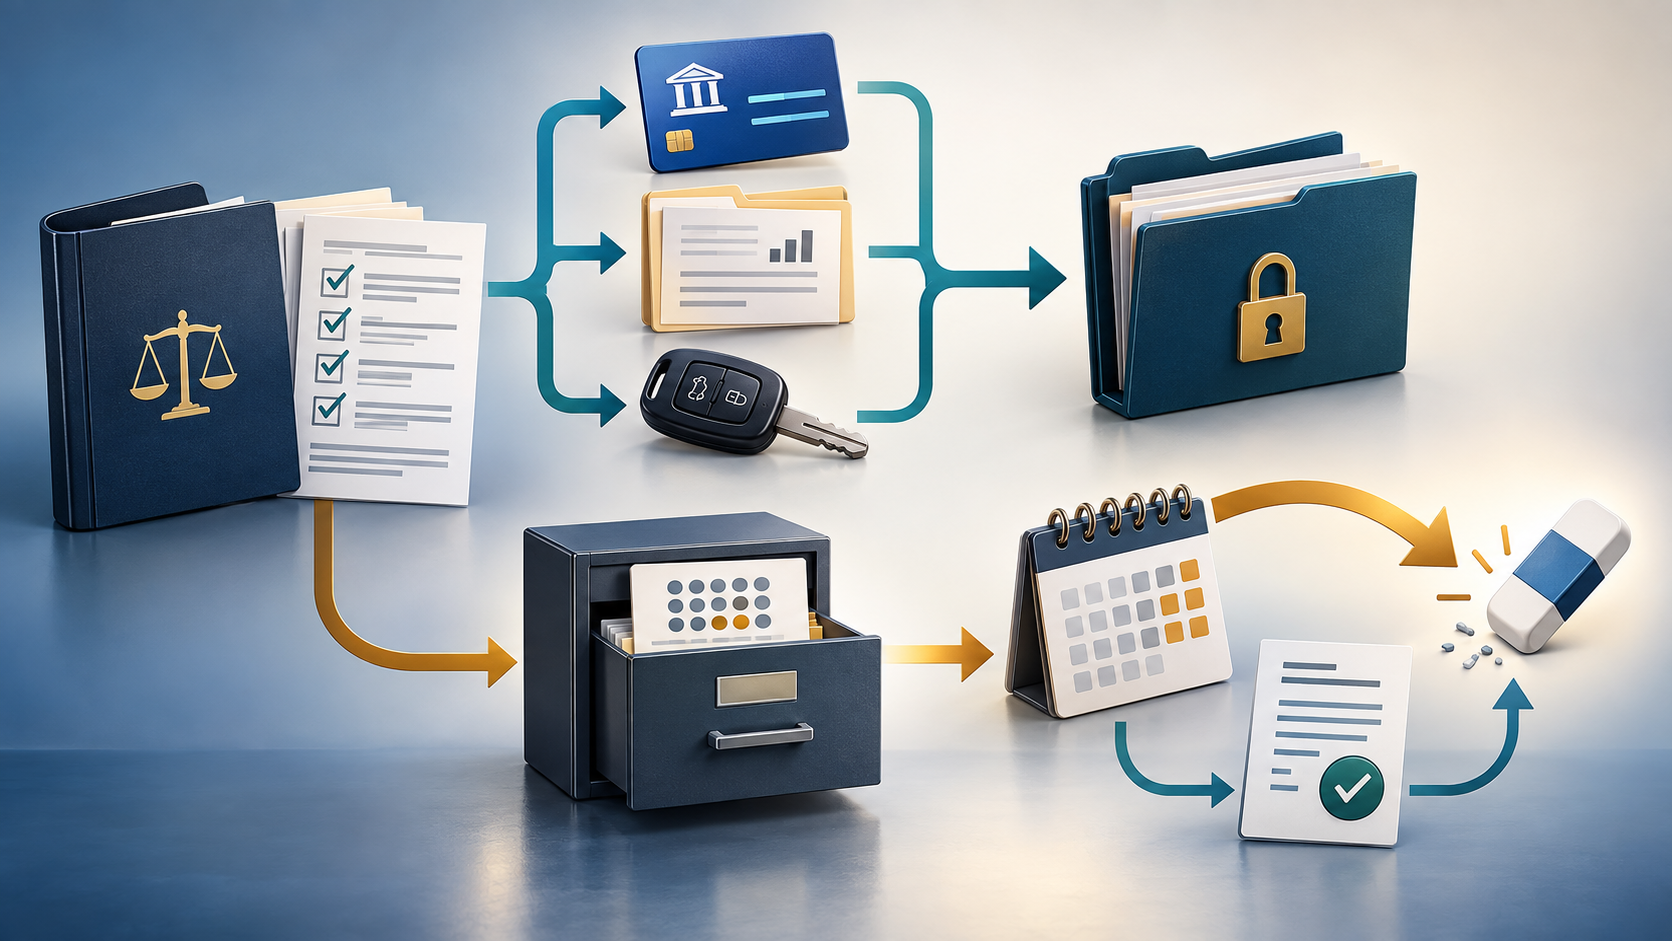
Der Gerichtsvollzieher erstellt ein elektronisches Vermögensverzeichnis, hinterlegt es beim zentralen Vollstreckungsgericht und leitet dem Gläubiger eine Ausfertigung zu. Die Angaben können dadurch konkrete Vollstreckungswege sichtbar machen, etwa eine Konto-, Lohn- oder Fahrzeugpfändung. Unter den Voraussetzungen des § 802l ZPO kann der Gerichtsvollzieher zusätzlich bestimmte Drittauskünfte zu Arbeitgebern, Kontostammdaten und Fahrzeugen einholen.
Das Vermögensverzeichnis ist keine frei zugängliche öffentliche Liste. Es wird nach § 802k ZPO grundsätzlich zwei Jahre nach Abgabe oder bei Eingang eines neuen Verzeichnisses gelöscht. Innerhalb von zwei Jahren muss normalerweise keine weitere Vermögensauskunft abgegeben werden. Eine Ausnahme besteht, wenn ein Gläubiger Tatsachen glaubhaft macht, die eine wesentliche Veränderung der Vermögensverhältnisse nahelegen.
Wann erfolgt ein Eintrag im Schuldnerverzeichnis?
Die Abgabe allein ist nicht mit jedem denkbaren Registereintrag gleichzusetzen. Nach § 882c ZPO ordnet der Gerichtsvollzieher die Eintragung an, wenn mindestens einer der gesetzlichen Gründe vorliegt:
- Die Pflicht zur Abgabe der Vermögensauskunft wurde nicht erfüllt.
- Das Vermögensverzeichnis zeigt, dass eine vollständige Befriedigung des antragstellenden Gläubigers offensichtlich nicht zu erwarten ist.
- Innerhalb eines Monats nach Abgabe oder Zuleitung wird die vollständige Befriedigung dieses Gläubigers nicht nachgewiesen; ein wirksamer Zahlungsplan nach § 802b ZPO kann diese Folge zunächst ausschließen.
Gegen die Eintragungsanordnung kann binnen zwei Wochen seit Bekanntgabe Widerspruch beim zuständigen Vollstreckungsgericht eingelegt werden. Der Widerspruch stoppt die Eintragung nicht automatisch. Dafür ist zusätzlich eine gerichtliche einstweilige Aussetzung nötig. Wer sich gegen die Eintragung wendet, sollte deshalb Rechtsbehelfsbelehrung, Frist und einen möglichen Aussetzungsantrag gemeinsam prüfen.
| Frist | Wofür sie gilt | Wichtige Ausnahme |
|---|---|---|
| Mindestens 2 Wochen | Zahlungsfrist vor Abnahme der Vermögensauskunft | Forderung vollständig beglichen |
| 1 Woche | Widerspruch gegen bestimmte Terminorte oder Video-Termin | Die Auskunftspflicht selbst bleibt bestehen |
| 1 Monat | Nachweis vollständiger Gläubigerbefriedigung nach Abgabe oder Zuleitung | Wirksamer Zahlungsplan |
| 2 Wochen | Widerspruch gegen die Eintragungsanordnung | Keine automatische Vollziehungshemmung |
| 2 Jahre | Regelzeitraum bis zu einer erneuten Vermögensauskunft und Löschung des Vermögensverzeichnisses | Wesentliche Veränderung kann neue Auskunft rechtfertigen |
| 3 Jahre | Reguläre Löschung aus dem Schuldnerverzeichnis ab Eintragungsanordnung | Vorzeitige Löschung bei gesetzlichen Nachweisen |
Ratenzahlung mit dem Gerichtsvollzieher: Was ist möglich?
Hat der Gläubiger eine Zahlungsvereinbarung nicht ausgeschlossen, kann der Gerichtsvollzieher nach § 802b ZPO eine Zahlungsfrist oder Ratenzahlung gestatten, wenn der Schuldner die Leistungsfähigkeit glaubhaft macht. Die Tilgung soll innerhalb von zwölf Monaten abgeschlossen werden. Während eines wirksamen Plans wird die Vollstreckung aufgeschoben.
Der Gläubiger kann dem Plan unverzüglich widersprechen. Außerdem wird er hinfällig, wenn eine festgesetzte Zahlung ganz oder teilweise länger als zwei Wochen rückständig ist. Eine Rate sollte daher erst zugesagt werden, wenn Miete, Energie, Lebensmittel, Krankenversicherung und weitere notwendige Ausgaben realistisch berücksichtigt sind. Eine Ratenvereinbarung allein löscht einen bestehenden Registereintrag nicht vorzeitig.
Schuldnerverzeichnis vorzeitig löschen lassen
Regulär wird der Eintrag nach § 882e ZPO drei Jahre nach dem Tag der Eintragungsanordnung gelöscht. Eine vorzeitige Löschung ist möglich, wenn dem zentralen Vollstreckungsgericht die vollständige Befriedigung des Gläubigers nachgewiesen wird, der Eintragungsgrund fehlt oder weggefallen ist oder eine vollstreckbare Entscheidung die Eintragungsanordnung aufhebt beziehungsweise einstweilen aussetzt.
Für die Zuordnung sollten Eintragungsanordnung, Aktenzeichen und ein eindeutiger Nachweis der vollständigen Erledigung vorgelegt werden. Eine bloße Ratenzahlungsvereinbarung genügt nicht. Zuständig ist das zentrale Vollstreckungsgericht des jeweiligen Bundeslands, nicht die SCHUFA. Das gemeinsame Vollstreckungsportal der Länder nennt die zentralen Gerichte und stellt die bundesweiten Schuldnerverzeichnisse für gesetzlich erlaubte Abrufe bereit.
Vermögensauskunft, Schuldnerverzeichnis und SCHUFA
Die SCHUFA erhält nach eigener Auskunft Daten aus öffentlichen Schuldnerverzeichnissen. Sie erhält dadurch aber nicht automatisch das vollständige Vermögensverzeichnis und kennt nach eigener Information weder die Höhe des Einkommens noch das Vermögen. Registerdaten werden nach den veröffentlichten Speicherregeln spiegelbildlich zum öffentlichen Verzeichnis gelöscht; eine nachgewiesene vorzeitige Löschung beim zentralen Vollstreckungsgericht ist deshalb der erste Schritt.
Ein separater Negativeintrag aus einem Vertragsverhältnis kann daneben bestehen und eigenen Regeln folgen. Der Ratgeber zu Inkasso und SCHUFA-Einträgen erklärt diese Unterscheidung und die Berichtigungswege. Prüfen Sie anschließend mit einer kostenlosen Datenkopie, ob die Änderung bei der Auskunftei nachvollzogen wurde.
Pfändungsschutz rechtzeitig getrennt sichern
Die Vermögensauskunft schafft keinen Freibetrag. Wird das Konto gepfändet, gelten die Regeln des Pfändungsschutzkontos. Der aktuelle P-Konto-Freibetrag 2026 kann je nach Unterhaltspflichten und geschützten Leistungen erhöht werden. Eine Umwandlung sollte nicht erst nach einer gescheiterten Kartenzahlung geprüft werden.
Bei einer Lohnpfändung muss der Arbeitgeber das pfändungsrechtliche Nettoeinkommen und die gesetzlichen Grenzen anwenden. Die Pfändungstabelle 2026 zeigt die Beträge und Sonderregeln. Konto- und Lohnpfändung sind getrennte Maßnahmen; Schutz in der einen Stufe ersetzt den Antrag oder Nachweis in der anderen nicht.
Checkliste für die ersten 48 Stunden
- Ladung, Zustellumschlag, Aktenzeichen, Titel und Forderungsaufstellung sichern.
- Zahlungen, Erlass, Vergleich und mögliche Identitätsverwechslung anhand von Belegen prüfen.
- Alle Konten, Einnahmen, Forderungen, Sachwerte und relevanten Übertragungen vollständig auflisten.
- Fehlende Unterlagen beim Arbeitgeber, der Bank, Versicherung oder Behörde anfordern.
- Bei einem wichtigen Verhinderungsgrund sofort den Gerichtsvollzieher kontaktieren und Nachweis senden.
- Nur eine Rate anbieten, die nach notwendigen Lebenshaltungskosten dauerhaft tragbar ist.
- P-Konto, Lohnfreibetrag und anerkannte Schuldnerberatung frühzeitig prüfen.
- Eintragungsanordnung und spätere Erledigungsvermerke für eine mögliche vorzeitige Löschung aufbewahren.
Häufige Fragen
Muss ich eine Vermögensauskunft abgeben?
Liegt ein wirksamer Vollstreckungsauftrag vor und sind die gesetzlichen Voraussetzungen erfüllt, müssen Sie die verlangte Auskunft vollständig und richtig abgeben. Zweifel am Titel oder bereits erfolgte Zahlungen sollten sofort mit Belegen geprüft werden; bloßes Ignorieren des Termins ist riskant.
Was muss ich bei der Vermögensauskunft angeben?
Grundsätzlich sind alle eigenen Vermögensgegenstände, Einkommen, Konten, Forderungen und verwertbaren Rechte anzugeben. Hinzu kommen bestimmte entgeltliche Übertragungen an nahestehende Personen der letzten zwei Jahre und unentgeltliche Leistungen grundsätzlich der letzten vier Jahre.
Komme ich wegen Schulden ins Gefängnis?
Der Haftbefehl nach § 802g ZPO ist keine Strafe für die Schulden, sondern soll die Vermögensauskunft erzwingen. Er kann bei unentschuldigtem Fernbleiben oder grundloser Verweigerung beantragt werden. Nach Abgabe der Auskunft wird der Schuldner aus der Haft entlassen.
Wie lange bleibt die Vermögensauskunft gespeichert?
Das detaillierte Vermögensverzeichnis wird grundsätzlich nach zwei Jahren oder bei Eingang eines neuen Verzeichnisses gelöscht. Ein Eintrag im Schuldnerverzeichnis hat eine eigene Frist von drei Jahren ab Eintragungsanordnung, sofern er nicht vorher nach den gesetzlichen Voraussetzungen gelöscht wird.
Kann ich den Eintrag nach vollständiger Zahlung löschen lassen?
Ja. Wird dem zentralen Vollstreckungsgericht die vollständige Befriedigung des Gläubigers eindeutig nachgewiesen, kann die Eintragung vor Ablauf der drei Jahre gelöscht werden. Eine Ratenzahlungsvereinbarung oder Teilzahlung reicht dafür allein nicht aus.
Sieht die SCHUFA meine komplette Vermögensauskunft?
Nein. Nach Angaben der SCHUFA übernimmt sie Informationen aus öffentlichen Schuldnerverzeichnissen, kennt aber nicht automatisch das vollständige Vermögensverzeichnis, die Höhe des Einkommens oder das Vermögen. Ein öffentlicher Registereintrag kann dennoch bonitätsrelevant sein.
Offizielle Quellen und Rechtsgrundlagen
Zuletzt fachlich geprüft am 04.10.2026.
- §§ 802a bis 802f ZPO – Vermögensauskunft, Zahlungsplan, Inhalt und Termin (geprüft am 4. Oktober 2026)
- §§ 802g bis 802k ZPO – Erzwingungshaft und Verwaltung der Vermögensverzeichnisse (geprüft am 4. Oktober 2026)
- § 802l ZPO – Auskunftsrechte des Gerichtsvollziehers (geprüft am 4. Oktober 2026)
- §§ 882b bis 882f ZPO – Schuldnerverzeichnis, Widerspruch, Löschung und Einsicht (geprüft am 4. Oktober 2026)
- §§ 156 und 161 StGB – falsche Versicherung an Eides statt (geprüft am 4. Oktober 2026)
- Justizportal des Bundes und der Länder – Gemeinsames Vollstreckungsportal (geprüft am 4. Oktober 2026)
- Verbraucherzentrale – Vermögensauskunft: Das gilt es zu beachten, Stand 30. Januar 2025 (geprüft am 4. Oktober 2026)
- SCHUFA – Daten und Löschfristen für Schuldnerverzeichnisse (geprüft am 4. Oktober 2026)