Umschuldung ausgezahlt: Warum läuft der alte Kredit weiter?
Der neue Kredit ist ausgezahlt, aber die Altbank zieht weiter Raten ein? So prüfen Sie Ablöseauftrag, Zahlungseingang, Stichtag und eine mögliche Überzahlung.
In diesem Artikel
Kurzantwort
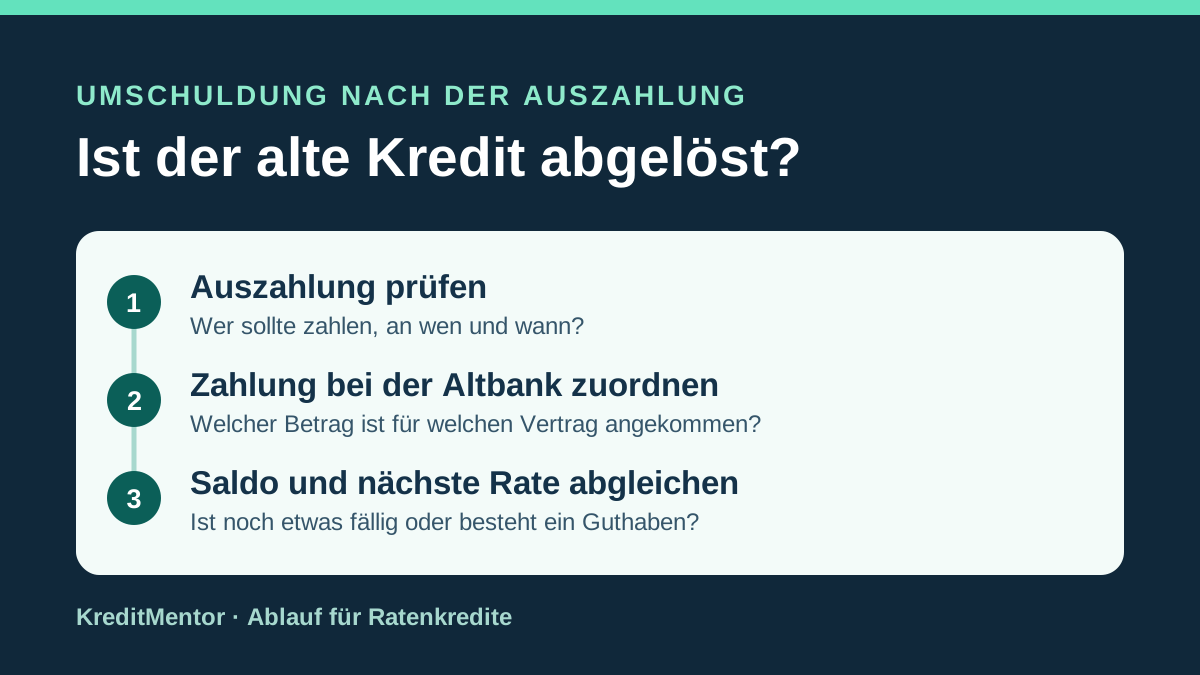
Die Auszahlung des neuen Kredits erledigt den alten Vertrag nicht von selbst. Prüfen Sie zuerst, wer den Ablösebetrag überweisen sollte und ob er für den richtigen Vertrag bei der Altbank angekommen ist. Fragen Sie die Altbank nach dem offenen Saldo und ob die nächste Rate noch fällig ist. Planen Sie bis zur Klärung beide angekündigten Raten ein. Buchen Sie eine alte Rate nicht allein wegen der Neuauszahlung zurück und überweisen Sie den Ablösebetrag nicht ein zweites Mal, solange der erste Zahlungsweg ungeklärt ist.
Wer sollte den alten Kredit ablösen?
Dieser Leitfaden gilt für eine Umschuldung gewöhnlicher Verbraucherratenkredite in Deutschland. Für Immobilienfinanzierungen, private Darlehen und die Ablösung nach Kündigung durch die Bank können andere Regeln gelten.
Der neue Vertrag regelt die Auszahlung und die neuen Raten. Der alte Vertrag regelt bis zur Erfüllung oder einer anderen wirksamen Änderung die dort geschuldeten Zinsen und fälligen Zahlungen (§ 488 Abs. 1 BGB). Die alte Schuld erlischt durch die geschuldete Leistung an den Gläubiger (§ 362 Abs. 1 BGB). Eine Anzeige wie „ausgezahlt“ bei der neuen Bank sagt daher noch nicht, welche alte Forderung bereits erfüllt ist.
- Sie sollten selbst überweisen: Prüfen Sie den Geldeingang auf Ihrem Girokonto und die Vertragsunterlagen. Liegt noch kein Auftrag vor, lassen Sie Betrag, Stichtag, Empfänger und Verwendungszweck von der Altbank bestätigen, bevor Sie überweisen.
- Die neue Bank sollte überweisen: Prüfen Sie den unterschriebenen Ablöseauftrag. Fragen Sie die neue Bank, ob sie ihn angenommen und ausgeführt hat. Ein unterschriebenes Formular allein belegt keine Zahlung.
- Die Auszahlung wurde aufgeteilt: Gleichen Sie den Betrag für die Altbank und den Betrag für Ihr Konto getrennt ab. Fehlt ein zugesagter Teil, hilft der Leitfaden zur Kreditauszahlung in Teilbeträgen.
Ein Beispiel aus der Praxis: Die DKB beschreibt einen Ablöseauftrag zu ihrem neuen Kreditvertrag und nennt für die Ablösung eines DKB-Kredits auch den möglichen Fall, dass sich Ablösung und laufende Rate überschneiden. Die Zuständigkeit und Abrechnung für Ihren Kredit ergeben sich aus Ihren eigenen Unterlagen und den Auskünften Ihrer Banken.
Was der Buchungsstand über die alte Rate sagt
| Was Sie wissen | Was Sie als Nächstes klären |
|---|---|
| Neuer Kredit ausgezahlt; kein Ablöseauftrag ausgeführt | Klären, wer überweist. Alten Ratentermin beachten und einen aktuellen Ablösebetrag anfragen. |
| Ablösezahlung abgesendet; Eingang unklar | Ausführungsnachweis und Referenz beim Absender anfragen. Die Altbank nach Eingang und Zuordnung zur Vertragsnummer fragen. Nicht auf Verdacht nochmals überweisen. |
| Altbank bestätigt Eingang, aber der Saldo ist offen | Aufstellung mit Stichtag, angerechneter Zahlung und verbleibendem Betrag anfordern. Fälligkeit der nächsten Rate und eine etwaige Nachzahlung getrennt bestätigen lassen. |
| Altbank bestätigt vollständige Erfüllung; alte Rate wird angezeigt oder eingezogen | Vorgemerkte und gebuchte Rate unterscheiden. Nach der Zuordnung der gebuchten Rate, einer möglichen Erstattung und dem Ende weiterer Einzüge fragen. |
Eine schriftliche Bestätigung erleichtert den Nachweis. Ob die Schuld bereits erfüllt wurde, richtet sich nach der bewirkten Leistung. Eine Anzeige in der App kann hinter dem tatsächlichen Stand zurückliegen. Ist der nächste Ratentermin nah, klären Sie die Zahlung vor dem Termin mit der Altbank. Halten Sie bis dahin Deckung bereit und ändern Sie einen vereinbarten Zahlungsweg nicht einseitig allein wegen der Neuauszahlung.
Was bei einem verpassten Ablösestichtag zählt
Einen Verbraucherratenkredit können Sie grundsätzlich ganz oder teilweise vorzeitig zurückzahlen (§ 500 Abs. 2 BGB). Der Absatz enthält eine Sonderregel für bestimmte Immobilienkredite während der Sollzinsbindung. Soweit Sie vorzeitig zurückzahlen, verringern sich die Gesamtkosten nach § 501 Abs. 1 BGB entsprechend der verbleibenden Laufzeit um Zinsen und Kosten. Wie eine mögliche Vorfälligkeitsentschädigung zu prüfen ist, erklärt der Ratgeber zur vorzeitigen Ablösung.
Beispiel: Die Altbank nennt zunächst 6.400 € zum vereinbarten Stichtag. Die Zahlung geht später ein. Die Altbank weist für den maßgeblichen Tag in ihrer korrigierten Abrechnung 6.428 € aus und bestätigt, dass sie 6.400 € angerechnet hat. In diesem Beispiel gibt es keine weitere anzurechnende Rate: 6.428 € − 6.400 € = 28 € offen. Die 28 € sind eine angenommene Abrechnungsdifferenz und keine pauschale Gebühr.
Wurde um den Stichtag bereits eine alte Rate gebucht, fragen Sie, ob sie im korrigierten Betrag schon enthalten ist. Ziehen Sie dieselbe Rate nicht noch einmal ab. Überweisen Sie eine bestätigte Differenz nach den aktuellen Angaben der Altbank und klären Sie, ob zusätzlich eine Rate fällig ist oder ob diese schon berücksichtigt wird.
Wann zwei Abbuchungen berechtigt sein können
Die erste Rate aus dem neuen Vertrag kann fällig sein, bevor der alte Kredit vollständig abgelöst ist. Zwei Abbuchungen im selben Monat können daher zu zwei fälligen Verträgen gehören. Anders liegt es, wenn die Altbank eine Rate eingezogen hat, obwohl für diese Zahlung keine Schuld mehr bestand und sie auch sonst keinen Rechtsgrund hat. Eine Leistung ohne Rechtsgrund kann grundsätzlich nach § 812 Abs. 1 BGB zurückgefordert werden. Ob eine Überzahlung vorliegt, ergibt sich aus der Schlussabrechnung und den tatsächlich zugeordneten Zahlungen.
Bitten Sie die Altbank um eine Aufstellung: Welche Zahlung wurde auf welchen Posten angerechnet? Wie hoch ist das Guthaben? Ist eine Erstattung bereits veranlasst? Nutzen Sie bei bestätigter Überzahlung den Leitfaden zur Guthabenabrechnung und Rückerstattung. Stimmen Sie die Korrektur ab, damit eine Rückgabe der Lastschrift und eine Überweisung der Bank nicht dieselbe Zahlung doppelt erstatten.
Übergangsbudget: Bei 235 € angekündigter alter Rate und 190 € neuer Rate planen Sie für diesen Monat zunächst 425 € ein. Bei 2.400 € Nettoeinnahmen, 1.700 € sonstigen Ausgaben und 300 € Rücklage fehlen dann 25 € gegenüber dem geplanten Budget. Ist die alte Rate sicher entfallen, bleiben im selben Modell nach Rücklage 210 €. Eine spätere einmalige Erstattung gehört nicht zum laufenden Monatseinkommen.
Zwei Nachrichten, mit denen Sie den Vorgang klären
- An die neue Bank, wenn sie überweisen sollte: „Bitte bestätigen Sie, ob der Ablöseauftrag für Vertrag [Nummer] ausgeführt wurde. Nennen Sie Betrag, Ausführungsdatum, Empfänger und Zahlungsreferenz. Wann ist meine erste Rate für den neuen Vertrag fällig?“
- An die Altbank: „Bitte bestätigen Sie, ob die Zahlung über [Betrag] dem Darlehen [Nummer] zugeordnet wurde. Senden Sie mir die Abrechnung mit Stichtag, Zahlungseingang und offenem Saldo beziehungsweise Guthaben. Ist die für [Datum] angekündigte Rate noch fällig? Falls der Kredit ausgeglichen ist, bestätigen Sie bitte den Abschluss und ob weitere Einzüge vorgesehen sind.“
Nutzen Sie das bekannte Kundenportal oder eine selbst überprüfte Kontaktadresse. Bewahren Sie den Ablöseauftrag, den Zahlungsnachweis und beide Antworten zusammen auf. Wenn das Geld nicht reicht, um die angekündigten Raten abzudecken, sprechen Sie die betroffene Bank vor der Fälligkeit auf eine schriftliche Regelung an. Falls die Ablösung noch gar nicht vereinbart wurde, hilft der Vergleich von Ablösebetrag und Umschuldungskosten bei der Entscheidung.
Häufige Fragen
Reicht der Vermerk „ausgezahlt“ als Beleg für die Ablösung?
Nein. Lassen Sie sich bei der neuen Bank den tatsächlichen Zahlungsweg bestätigen und fragen Sie die Altbank nach Eingang, Zuordnung und aktuellem Saldo.
Soll ich die alte Rate zurückbuchen lassen, sobald die neue Rate beginnt?
Nicht allein wegen der neuen Rate. Klären Sie mit der Altbank, ob die alte Rate fällig, bereits angerechnet oder zu viel eingezogen wurde. Ist eine Erstattung vorgesehen, stimmen Sie den Korrekturweg ab.
Was mache ich, wenn der alte Ablösebetrag nicht mehr gilt?
Bitten Sie die Altbank um eine neue Abrechnung zum maßgeblichen Datum. Lassen Sie die bereits eingegangene Zahlung und eine gegebenenfalls berücksichtigte Rate getrennt ausweisen, bevor Sie eine Differenz überweisen.
Was ist, wenn die Altbank noch eine Rate anzeigt, aber den Abschluss bestätigt hat?
Fragen Sie, ob die Rate nur vorgemerkt oder tatsächlich gebucht ist. Lassen Sie bei einer Buchung deren Zuordnung und eine mögliche Erstattung bestätigen. Sichern Sie die Abschlussbestätigung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 10.11.2026.