Kredit nur teilweise ausgezahlt: Differenz und Ratenbeginn prüfen
Weniger Kreditgeld als vereinbart auf dem Konto? Gutschrift, direkte Ablösung, ungeklärte Abzüge und erste Rate mit Vertrag und Belegen abgleichen.
In diesem Artikel
Kurzantwort
Vergleichen Sie die gültige Kreditsumme mit sämtlichen tatsächlichen Zahlungen. Ein Teil kann vereinbarungsgemäß direkt an eine Altbank oder einen Händler gehen; dann ist die eigene Kontogutschrift allein noch kein vollständiger Auszahlungsnachweis. Verlangen Sie für jeden nicht erklärten Betrag Empfänger, Zweck, Datum und Grundlage. Prüfen Sie Zinsen und erste Ratenfälligkeit mit den Unterlagen. Eine Anfrage schafft weder automatisch eine kleinere Kreditsumme noch eine Ratenpause; konkrete Einwendungen sind gesondert zu klären.
Zuerst den geschlossenen Vertrag mit der tatsächlichen Buchung vergleichen
Dieser Ratgeber betrifft einen privaten entgeltlichen Ratenkredit bei einem gewerblichen Kreditgeber in Deutschland, bei dem weniger als erwartet auf dem eigenen Konto angekommen ist. § 491 BGB grenzt Allgemein-Verbraucherdarlehen ab und nennt Ausnahmen. Bei Immobilienfinanzierung, Förderdarlehen, vereinbarten Teilabrufen und einem reinen Privatdarlehen sind die jeweils eigenen Regeln und Bedingungen zu prüfen.
Nach § 488 BGB stellt der Darlehensgeber den Geldbetrag in der vereinbarten Höhe zur Verfügung. Ob diese Bereitstellung vollständig erfolgt ist, lässt sich aber nicht in jedem Fall an einer einzigen Gutschrift auf Ihrem Girokonto ablesen. Prüfen Sie auch vereinbarte Zahlungen an andere Empfänger und deren tatsächliche Ausführung.
Sichern Sie die gültige Vertragsfassung, vorvertragliche Informationen, Auszahlungsmitteilung und Kontoauszug. Notieren Sie Gutschriftdatum, Betrag, Absender und Verwendungszweck. Ein beantragter Höchstbetrag oder ein bloßes Vorprüfungsergebnis ist nicht zwingend die später vereinbarte Kreditsumme. Der Ratgeber zu Sofortentscheidung, Vertrag und Auszahlung erklärt diese Schritte.
Falls Sie selbst vorab weniger Kredit gewünscht haben, prüfen Sie zuerst, ob es eine tatsächlich vereinbarte Änderung gibt. Der Leitfaden zur Verringerung vor Auszahlung betrifft diesen anderen Anlass. Ein unerwarteter Minderbetrag ist dagegen anhand von Vertrag und Zahlungsaufteilung aufzuklären.
Direkte Ablösung, Teilbetrag und Einbehalt sind unterschiedliche Prüffälle
Fordern Sie eine Aufstellung an, die jeden Betrag mit Empfänger, Datum, Zweck und Vertragsgrundlage verbindet. Bei einer Umschuldung kann eine vereinbarte Zahlung direkt an den bisherigen Kreditgeber gehen. Prüfen Sie den Auftrag und die tatsächliche Gutschrift dort. Eine angekündigte Ablösung ist noch keine Bestätigung, dass der alte Kredit bereits erledigt ist.
| Festgestellter Vorgang | Konkrete Prüfung |
|---|---|
| Teilbetrag direkt an eine Altbank oder einen Händler | War die Zahlung so vereinbart, ist der Empfänger richtig und wurde der Betrag dort tatsächlich zugeordnet? |
| Weitere Auszahlung ist angekündigt | Welcher Betrag fehlt, welche Bedingung ist noch offen und welcher Termin wurde tatsächlich bestätigt? |
| Differenz wird als Gebühr oder Zusatzprodukt bezeichnet | Genaue Position, Vertragsgrundlage, Zustimmung und rechtliche Zulässigkeit gesondert klären; die Buchungsbezeichnung genügt nicht |
| Kein nachvollziehbarer Empfänger oder Zweck | Differenz ausdrücklich als ungeklärt dokumentieren und Aufklärung beziehungsweise erforderliche Korrektur verlangen |
| Falsches Konto oder unpassende Referenz | Bank über bestätigten Kontaktweg um konkrete Nachverfolgung und Zuordnung bitten |
Eine nachvollziehbare Rechenaufteilung und die rechtliche Zulässigkeit eines Abzugs sind zwei Prüfungen. Bezeichnen Sie eine unbekannte Differenz weder vorschnell als zulässige Kreditkosten noch als bereits sicher nachzuzahlenden Betrag. Wenn eine Kostenposition streitig bleibt, lassen Sie diese anhand der konkreten Vereinbarung prüfen.
Bei einer Ablösung sind außerdem der Stichtag und der bestätigte Saldo des alten Vertrags wichtig. Der Ratgeber zum Umschulden und Ablösen hilft beim getrennten Abgleich von Alt- und Neukredit.
Beispiel: 4.400 Euro weniger auf dem Konto sind nicht vollständig ungeklärt
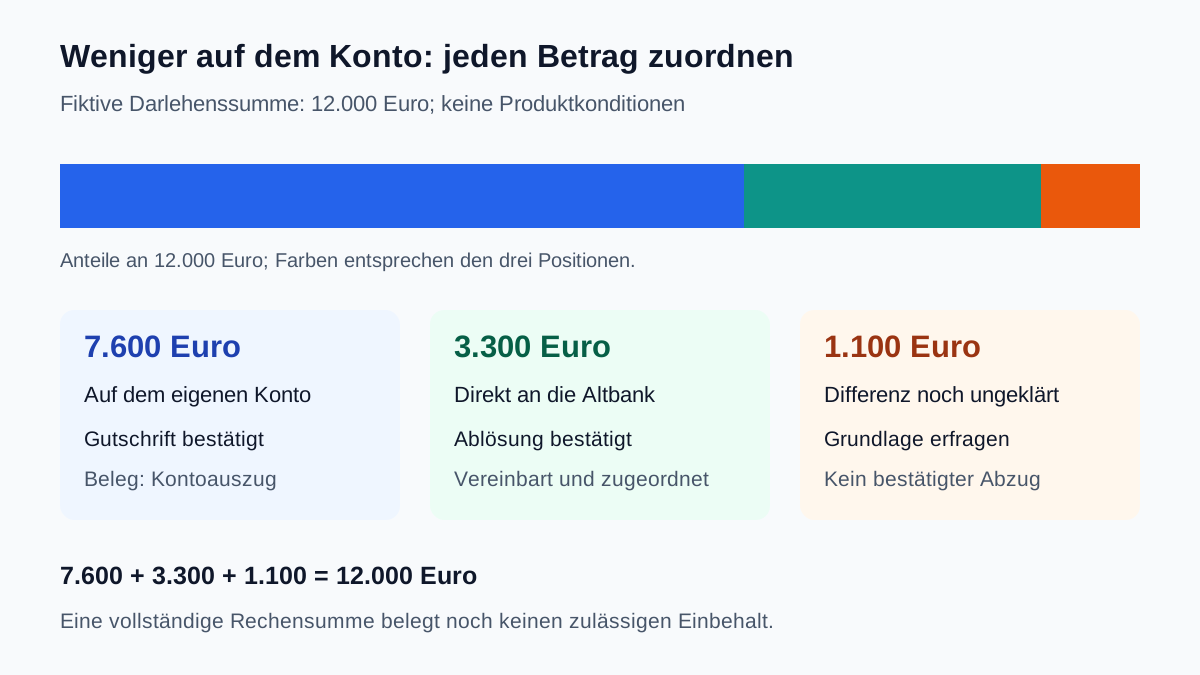
Eigenes fiktives Kontrollbeispiel, kein Kreditangebot: Im Vertrag sind 12.000 Euro Darlehenssumme genannt. Davon wurden 7.600 Euro auf Ihr Konto überwiesen. Weitere 3.300 Euro sind als vereinbarte Ablösung an die Altbank belegt und dort bestätigt. Für den übrigen Betrag liegt noch keine Erklärung vor.
| Position im Modell | Betrag | Stand der Zuordnung |
|---|---|---|
| Gutschrift auf dem eigenen Konto | 7.600 Euro | Durch Kontoauszug belegt |
| Direkte Zahlung an die Altbank | 3.300 Euro | Vereinbart, ausgeführt und dort bestätigt |
| Noch ungeklärte Differenz | 1.100 Euro | 12.000 − 7.600 − 3.300; Grundlage und Abwicklung offen |
| Kontrollsumme | 12.000 Euro | 7.600 + 3.300 + 1.100 |
Der Unterschied zwischen Vertragssumme und eigener Gutschrift beträgt zwar 4.400 Euro. Davon sind im Beispiel aber 3.300 Euro einer bestätigten anderen Verwendung zugeordnet. Der noch zu erklärende Betrag beträgt 1.100 Euro. Er ist weder als bereits ausgezahlt noch als rechtmäßig einbehalten nachgewiesen.
Zusatzprüfung mit einem rein angenommenen Rückzahlungsplan: 36 gleiche Monatsraten zu 360 Euro, keine abweichende Schlussrate und keine weiteren Zahlungen ergeben 12.960 Euro. Gegenüber der genannten Vertragssumme von 12.000 Euro sind das rechnerisch 960 Euro mehr. Das ist noch keine rechtlich bestätigte Kostenaufstellung für den ungeklärten tatsächlichen Vorgang.
Rechnen Sie nicht 12.960 minus 7.600 gleich 5.360 Euro und nennen die gesamten 5.360 Euro „Kreditkosten“. Darin stecken im Modell 3.300 Euro Ablösung, 1.100 Euro ungeklärte Zuordnung und 960 Euro Differenz aus dem angenommenen Zahlungsplan. Erst die vollständigen Vertrags- und Buchungsangaben erlauben den zutreffenden Kostenvergleich.
Auszahlungsbedingungen, Gesamtbetrag und Tilgungsplan gezielt anfordern
Artikel 247 § 3 EGBGB nennt bei Allgemein-Verbraucherdarlehen unter anderem Nettodarlehensbetrag, Sollzins, Effektivzins, Laufzeit, Betrag und Fälligkeit der Raten, Gesamtbetrag, Auszahlungsbedingungen und sonstige Kosten. Absatz 2 definiert den Nettodarlehensbetrag als den Höchstbetrag, auf den der Darlehensnehmer aufgrund des Vertrags Anspruch hat. Der Gesamtbetrag ist die Summe aus Nettodarlehensbetrag und Gesamtkosten. Beide Begriffe sind vom gerade auf dem Girokonto sichtbaren Eingang zu unterscheiden.
Für die vertraglichen Pflichtangaben verweist § 492 Absatz 2 BGB auf die einschlägigen EGBGB-Vorschriften. Artikel 247 § 6 EGBGB verlangt die dort genannten Angaben klar und verständlich im Vertrag. Vergleichen Sie insbesondere Auszahlungsvoraussetzungen, mögliche Empfängeraufteilung, Rate und erste Fälligkeit mit der tatsächlich geltenden Fassung.
Nach § 492 Absatz 3 stellt der Darlehensgeber nach Vertragsschluss eine Abschrift zur Verfügung. Ist ein Rückzahlungszeitpunkt bestimmt, können Sie einen Tilgungsplan verlangen. Nach Artikel 247 § 14 EGBGB zeigt er Zeitabstände und Bedingungen der Zahlungen sowie die Anrechnung auf Darlehen, Zinsen und sonstige Kosten. Er ist auf einem dauerhaften Datenträger bereitzustellen; der Anspruch besteht während des Vertragsverhältnisses weiter. Bei veränderlichen Zinsen oder anpassbaren Kosten ist die begrenzte Gültigkeit bis zur nächsten Anpassung kenntlich zu machen.
Ein Tilgungsplan beantwortet die vorgesehenen künftigen Zahlungen. Für die bereits erfolgte Auszahlung brauchen Sie zusätzlich die tatsächlichen Zahlungs- und Zuordnungsbelege. Eine vorgesehene Rate ist selbst kein Nachweis, dass jeder Teilbetrag bereits ordnungsgemäß bereitgestellt wurde.
Erste Fälligkeit und Budget klären, ohne eine Änderung zu unterstellen
Vergleichen Sie vereinbarte Auszahlungsbedingungen, tatsächliche Bereitstellung, Zinsberechnung und erste Ratenfälligkeit. Verlangen Sie bei Abweichungen eine konkrete Erklärung und gegebenenfalls korrigierte Unterlagen. Aus einer Anfrage allein entsteht weder eine bestätigte Ratenpause noch eine neu vereinbarte kleinere Kreditsumme.
Ob und in welchem Umfang Einwendungen gegen verlangte Zinsen oder Raten bestehen, hängt vom konkreten Vertrags- und Leistungsstand ab. Eine scheinbare Teilauszahlung rechtfertigt deshalb keine pauschale Aussage „immer die volle Rate zahlen“ oder „jede Abbuchung stoppen“. Lassen Sie einen Streit vor einer nahen Fälligkeit zeitnah individuell prüfen und halten Sie die konkreten offenen Punkte und Antworten fest.
Eigenes Monatsbudget für den angenommenen Plan: 2.450 Euro Nettoeinkommen minus 1.500 Euro Lebenshaltung und Fixkosten minus 100 Euro andere Kreditraten minus 360 Euro betrachtete neue Rate ergeben 490 Euro. Nach einer selbst gewählten Reserve von 250 Euro bleiben 240 Euro Abstand. Diese Werte können Sie im bestehenden Haushaltscheck eingeben. Er entscheidet weder über eine vollständige Auszahlung noch über den rechtlich geschuldeten Ratenbeginn.
Die Rechnung setzt voraus, dass die abgelöste alte Rate tatsächlich nicht mehr anfällt und in den 100 Euro nur andere laufende Kredite enthalten sind. Solange die Ablösung nicht bestätigt ist, planen Sie zusätzlich eine mögliche Übergangsbelastung ein. Eine rechnerisch tragbare Monatsrate löst außerdem nicht das Problem, dass Ihnen ein benötigter Auszahlungsbetrag fehlt.
Eine konkrete Auszahlungsaufstellung und die nötige Korrektur verlangen
Eine sachliche Anfrage können Sie so aufbauen: „Zum Vertrag [Nummer/Datum] ist eine Darlehenssumme von [Betrag] vereinbart. Auf meinem Konto sind am [Datum] [Betrag] eingegangen. Folgende weitere Zahlung ist nach meinen Unterlagen bereits bestätigt: [Empfänger/Betrag/Datum]. Für die Differenz von [Betrag] bitte ich um eine nachvollziehbare Aufstellung mit Empfänger, Zweck, Ausführungsdatum und Vertragsgrundlage. Bitte erläutern Sie, ob eine Auszahlung noch aussteht, welche Bedingung hierfür gegebenenfalls fehlt und wann die weitere Abwicklung erfolgen soll. Bitte bestätigen Sie auch die Grundlage von Zinsberechnung und erster Rate und korrigieren Sie unzutreffende Angaben oder Buchungen.“
Setzen Sie nur belegte Daten ein und sichern Sie Versand und Antwort. Nennen Sie bei zeitlicher Dringlichkeit die tatsächliche nächste Fälligkeit. Ein von Ihnen gewünschtes Antwortdatum ist keine pauschale gesetzliche Bearbeitungsfrist. Richten Sie die Anfrage an den im Vertrag genannten Darlehensgeber über einen bestätigten Kontaktweg, nicht nur an ein Vergleichsportal.
- Endgültige Vertragsfassung statt allein beantragter Wunschsumme erfasst?
- Eigene Gutschrift und tatsächlich bestätigte Zahlungen an andere Empfänger vollständig zugeordnet?
- Noch ausstehender Betrag von bloß angekündigter Zahlung und behauptetem Abzug getrennt?
- Ungeklärte Kosten nicht allein wegen einer Buchungsbezeichnung akzeptiert?
- Auszahlungsbedingungen, Zinsberechnung, erste Fälligkeit und Tilgungsplan abgeglichen?
- Alte Kreditrate erst nach bestätigter Ablösung aus dem Budget entfernt?
- Bei ausbleibender Klärung Unterlagen und konkrete Einwendungen rechtzeitig durch geeignete Verbraucher- oder Rechtsberatung prüfen lassen?
Eine Korrekturanfrage ersetzt weder eine gesonderte Vereinbarung noch die Prüfung einer laufenden gesetzlichen oder gerichtlichen Frist. Versenden Sie keine weiteren Zahlungen an einen ungeprüften Kontakt, der eine angebliche Freischaltung der Rest-Auszahlung verspricht.
Häufige Fragen
Ist weniger Geld auf meinem Girokonto automatisch eine fehlerhafte Teilauszahlung?
Nicht zwingend. Prüfen Sie auch vereinbarte und tatsächlich ausgeführte Zahlungen an andere Empfänger, etwa zur Ablösung eines alten Kredits. Eine bloße Ankündigung ist noch keine bestätigte Zahlung. Jede verbleibende Differenz muss nachvollziehbar aufgeklärt werden.
Darf die Bank die Differenz einfach als Gebühr bezeichnen?
Die Bezeichnung allein erklärt weder die Vertragsgrundlage noch die rechtliche Zulässigkeit. Fordern Sie eine genaue Aufstellung und die konkrete Grundlage an. Ein rechnerisch vollständiger Zahlungsabgleich bestätigt keinen zulässigen Einbehalt.
Wie groß ist die ungeklärte Differenz im Beispiel?
Von 12.000 Euro Vertragssumme sind 7.600 Euro eigene Gutschrift und 3.300 Euro bestätigte direkte Ablösung zugeordnet. Ungeklärt bleiben 1.100 Euro. Die gesamten 4.400 Euro Unterschied zur eigenen Gutschrift sind daher nicht vollständig ungeklärt.
Kann ich bis zur Antwort jede Rate stoppen?
Eine Anfrage allein schafft keine bestätigte Ratenpause. Prüfen Sie Auszahlung, Bedingungen, Zinsberechnung und tatsächliche Fälligkeit zusammen. Ob Einwendungen gegen eine verlangte Rate bestehen, ist bei einem Streit individuell vor der nahen Fälligkeit zu klären; eine pauschale Antwort wäre unzuverlässig.
Beweist der Tilgungsplan die vollständige Auszahlung?
Er zeigt die vorgesehenen Zahlungen und deren Aufteilung. Für bereits ausgeführte Auszahlungen brauchen Sie zusätzlich die tatsächlichen Buchungs- und Zuordnungsbelege. Bei festgelegtem Rückzahlungszeitpunkt können Sie den Plan nach § 492 Absatz 3 BGB verlangen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.10.2026.
- § 488 BGB – Vereinbarte Bereitstellung, Zinsen und Rückzahlung
- § 491 BGB – Verbraucherdarlehensarten und Ausnahmen
- § 492 BGB – Vertragsabschrift, Pflichtangaben und Tilgungsplan
- Artikel 247 § 3 EGBGB – Nettodarlehen, Gesamtbetrag und Auszahlungsbedingungen
- Artikel 247 § 6 EGBGB – Klare und verständliche Vertragsangaben
- Artikel 247 § 14 EGBGB – Aufteilung, Zeitabstände und Bereitstellung des Tilgungsplans