SCHUFA-Eintrag nach gerichtlichem Vergleich richtig prüfen
So gleichen Sie Vergleich, Raten und Erledigungsdatum mit der SCHUFA-Datenkopie ab und fordern eine Berichtigung bei falschem Saldo oder Status an.
In diesem Artikel
Kurzantwort
Prüfen Sie den wirksamen Vergleich und die tatsächlich angerechneten Zahlungen. Sind Raten vereinbart, kann die Forderung bis zur Erfüllung offen sein. Hängt der Erlass des Rests von der vollständigen Zahlung ab, zählt der belegte Eintritt dieser Bedingung. Zeigt die SCHUFA danach einen falschen Betrag, Status oder Stichtag, verlangen Sie mit den passenden Belegen eine Berichtigung.
Welche Forderung der Vergleich erfasst
Dieser Ratgeber betrifft eine von einem Unternehmen gemeldete private Forderung in Deutschland und einen wirksamen gerichtlichen Vergleich darüber. Nehmen Sie die tatsächliche Fassung aus dem gerichtlichen Protokoll oder dem Feststellungsbeschluss samt Anlagen. Ein Vergleich kann Betrag, Raten und Fälligkeiten ändern. Entscheidend ist, welche Forderung und welche Nebenpositionen die Vereinbarung umfasst. § 779 BGB und § 278 Abs. 6 ZPO.
- Abschluss und Wirkung. Notieren Sie das Vergleichsdatum, die wirksam vereinbarte Summe und eine mögliche Bedingung für den Erlass. Prüfen Sie, ob etwaige Kosten in der Summe enthalten sind.
- Zahlungen. Gleichen Sie Raten, tatsächlich ausgeführte Zahlungen und ihre Anrechnung beim Gläubiger ab. Bitten Sie um eine Abrechnung zum selben Stichtag wie die beanstandete Meldung.
- Zuordnung. Vergleichen Sie Gläubiger, Aktenzeichen und Vertragsreferenz mit der betreffenden Zeile in der SCHUFA-Datenkopie. Fragen Sie nach, welche Meldung sich auf die im Vergleich genannte Forderung bezieht.
Ein vereinbarter Erlass kann die Schuld im zugesagten Umfang zum Erlöschen bringen. Ist er an die vollständige rechtzeitige Zahlung geknüpft, tritt diese Wirkung mit Erfüllung der vereinbarten Bedingung ein. Für die Erfüllung kommt es auf die bewirkte Zahlung an den Gläubiger an. § 397 BGB, § 158 Abs. 1 BGB und § 362 Abs. 1 BGB.
Raten, offenen Betrag und Erledigung vergleichen
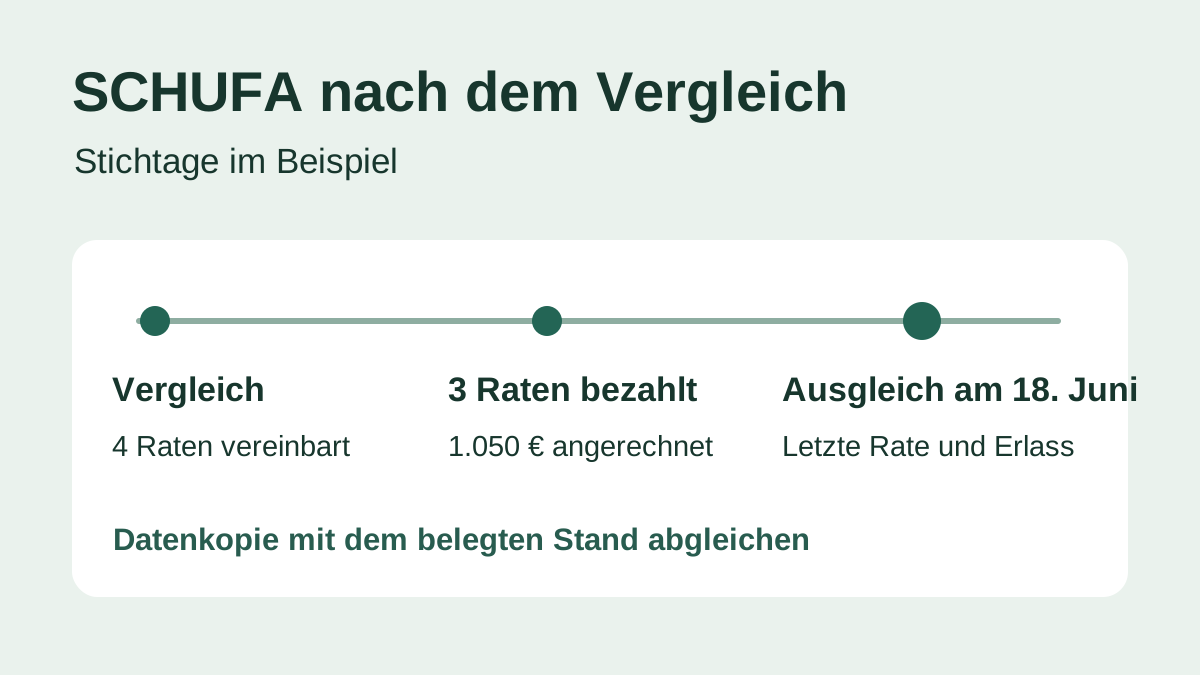
Im fiktiven Beispiel meldet ein Unternehmen am 8. Januar 2026 eine Forderung über 2.400 €. Im gerichtlichen Vergleich vom 12. Februar werden vier Raten zu je 350 € vereinbart. Die restlichen 1.000 € sollen mit vollständiger und rechtzeitiger Zahlung aller vier Raten entfallen. Andere offene Positionen gibt es im Beispiel nicht.
| Stand | Beleg und nächste Prüfung |
|---|---|
| Vergleich geschlossen | Vier Raten ergeben 1.400 €. Der Erlass ist noch von der Zahlung abhängig. |
| Drei Raten angerechnet | 1.050 € sind bezahlt. Im Vergleichsplan steht noch eine Rate von 350 €. Welche Forderungshöhe die Meldung zu diesem Stichtag abbildet, klären Sie anhand der Erlassbedingung und der Gläubigerabrechnung. |
| Letzte Rate am 18. Juni angerechnet | Die 1.400 € sind vollständig und rechtzeitig geleistet, der Rest von 1.000 € ist erlassen. Die Abrechnung weist für diese Forderung 0 € aus. Fragen Sie nach der Meldung des belegten Ausgleichsdatums. |
Ordnen Sie ältere Beträge ihren Meldedaten zu. Die hessische Datenschutzaufsicht erläutert, dass frühere Forderungshöhen und spätere Saldenmeldungen für dieselbe Forderung im Datensatz stehen können. Prüfen Sie insbesondere, welcher Betrag und Status aktuell geführt werden. HBDI zu Saldenmeldungen, Art. 5 Abs. 1 Buchst. d und Art. 16 DSGVO.
Wie Sie einen Ratenrest zum gleichen Stichtag berechnen, zeigt auch der Ratgeber zum gerichtlichen Vergleich beim Privatdarlehen. Ist eine einmalige Zahlung vereinbart, hilft der Prüfplan zum außergerichtlichen Einmalzahlungsvergleich beim Abgleich von Zahlung und bedingtem Restverzicht.
Eine falsche Meldung gezielt berichtigen lassen
Wenn Betrag, aktueller Status oder Erledigungsdatum aus Ihrer Sicht falsch sind, schreiben Sie sowohl an die meldende Stelle als auch an die SCHUFA. Markieren Sie die betroffene Zeile und nennen Sie die Angabe, die korrigiert werden soll. Fügen Sie die für diese Angabe nötigen Auszüge der Vereinbarung, Zahlungsnachweise und gegebenenfalls die Abrechnung bei. Decken Sie nicht benötigte Angaben in Kopien ab und nutzen Sie den vorgesehenen Kontaktweg.
In meiner Datenkopie vom [Datum] steht für [Meldestelle, Referenz] der Betrag oder Status [Angabe]. Nach dem gerichtlichen Vergleich und den beigefügten Nachweisen ergibt sich zum [Datum] [konkreter Betrag und Status]. Ich bitte um Berichtigung gemäß Art. 16 DSGVO und um Bestätigung des erfassten Datums. Die Richtigkeit der bezeichneten Angabe bestreite ich und bitte für die Dauer der Überprüfung um Einschränkung nach Art. 18 Abs. 1 Buchst. a DSGVO.
Fragen Sie die meldende Stelle, wann sie den berichtigten Stand übermittelt hat. Nach Art. 19 DSGVO unterrichtet der Verantwortliche grundsätzlich die Empfänger der betroffenen Daten über eine Berichtigung oder Einschränkung. Unmöglichkeit und unverhältnismäßiger Aufwand sind Ausnahmen. Sie können um Auskunft über die Empfänger bitten. Über Maßnahmen zu Ihrem Antrag muss der Verantwortliche grundsätzlich innerhalb eines Monats informieren. Bei einer erforderlichen Verlängerung um bis zu zwei weitere Monate nennt er innerhalb des ersten Monats die Gründe. Art. 12 Abs. 3 und Art. 16, 18 und 19 DSGVO.
Die Speicherfrist ab dem belegten Ausgleich prüfen
Auch mit dem Status „erledigt“ kann eine rechtmäßig gemeldete Zahlungsstörung weiter gespeichert werden. Für solche Unternehmensmeldungen erläutert der HBDI grundsätzlich 36 Monate ab vollständigem Ausgleich. Die Verhaltensregeln sehen 18 Monate vor, wenn der Ausgleich innerhalb von 100 Tagen nach Einmeldung erfolgte, bis zum Ende der 18 Monate keine weiteren Negativdaten hinzukommen und weder Informationen aus dem Schuldnerverzeichnis noch aus Insolvenzbekanntmachungen vorliegen. Im Modell liegt der 18. Juni mehr als 100 Tage nach der Meldung vom 8. Januar. HBDI zur Speicherung ausgeglichener Forderungen und Verhaltensregeln, Abschnitt IV Nr. 1 Buchst. b.
Der BGH lässt diese Verhaltensregeln als Orientierung für die Interessenabwägung zu, wenn die Umstände des Einzelfalls berücksichtigt werden. Daten aus öffentlichen Registern oder einer Restschuldbefreiung sind gesondert einzuordnen. Wenn Sie die weitere Speicherung beanstanden, nennen Sie Ihre konkreten Umstände und bitten Sie um Prüfung. Ein Löschungsanspruch kann beispielsweise bei rechtswidriger Verarbeitung bestehen. BGH, Urteil vom 18. Dezember 2025, I ZR 97/25, Rn. 49–52 und Art. 6 Abs. 1 Buchst. f und Art. 17 DSGVO.
Kontrollieren Sie nach der Antwort die Angaben in Ihrer Datenkopie. Wenn die Abweichung bestehen bleibt, können Sie sich bei der Datenschutzaufsicht beschweren. Für die Frage, ob die ursprüngliche Inkassomeldung zulässig war, hilft der Leitfaden zu Inkasso und SCHUFA-Eintrag. Art. 77 DSGVO und Beschwerde beim HBDI.
Wurde zu derselben Forderung zusätzlich ein Eintrag im Schuldnerverzeichnis vorzeitig gelöscht, ordnen Sie die gerichtliche Löschungsbestätigung der passenden SCHUFA-Zeile zu. Prüfen Sie für die Unternehmensmeldung weiterhin den dokumentierten Ausgleich und Erledigungsstatus.
Häufige Fragen
Gilt eine Forderung mit dem gerichtlichen Vergleich schon als erledigt?
Das richtet sich nach dem Inhalt und der Wirksamkeit des Vergleichs. Sind Raten fällig und hängt ein Restverzicht von ihrer vollständigen Zahlung ab, prüfen Sie den tatsächlichen Ausgleich und den Eintritt der Bedingung.
Die letzte Rate ist bezahlt. Welches Datum soll ich nennen?
Nennen Sie das belegte Datum des vollständigen Ausgleichs der betroffenen Forderung. Legen Sie den Nachweis der letzten Zahlung und bei bedingtem Restverzicht die einschlägige Vergleichsregelung sowie möglichst die Abrechnung vor.
Muss die SCHUFA den Eintrag nach dem Vergleich löschen?
Prüfen Sie zuerst, ob Status und Erledigungsdatum stimmen. Ob ein erledigter Eintrag weiter gespeichert werden darf, hängt unter anderem von der Datenherkunft, der Speicherdauer und den Umständen des Einzelfalls ab.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.11.2026.
- § 779 BGB – Begriff des Vergleichs
- § 278 ZPO – Gerichtlicher Vergleich
- § 397 BGB – Erlassvertrag
- § 158 BGB – Bedingung
- § 362 BGB – Erlöschen durch Leistung
- Datenschutz-Grundverordnung – Datenrichtigkeit und Betroffenenrechte
- HBDI – Mehrfache Speicherung von Forderungen
- HBDI – Speicherung von bereits ausgeglichenen Forderungen
- Verhaltensregeln der Wirtschaftsauskunfteien – Prüf- und Speicherfristen
- BGH – Urteil I ZR 97/25 vom 18. Dezember 2025
- HBDI – Beschwerden und Hinweise