Gerichtlicher Vergleich beim Privatdarlehen: Raten und Kosten
Gerichtlichen Vergleich zum Privatdarlehen prüfen: wirksame Fassung, Ratenrest, heutige Fälligkeit und gesonderte Prozesskosten ohne Doppelzählung.
In diesem Artikel
Kurzantwort
Rechnen Sie mit der tatsächlich wirksamen gerichtlichen Vereinbarung und einem einheitlichen Stichtag. Vergleichssumme, bereits angerechnete Zahlungen, heute fällige Raten und gesonderte Kosten sind verschiedene Größen. Ein gerichtlicher Vergleich kann selbst Vollstreckungstitel sein; trotzdem wird nicht jeder noch offene Betrag sofort fällig. Prüfen Sie Kostenklausel und Kostenfestsetzung gesondert und leiten Sie aus einer kleinen Rate oder einer Anfrage keine automatische Änderung des Plans ab.
Welcher Vergleich ist tatsächlich zustande gekommen?
Dieser Leitfaden betrifft einen gerichtlichen Vergleich in einem deutschen Zivilprozess über ein Darlehen zwischen zwei Privatpersonen. Ein wirksamer Vergleich mit einem bestimmten Zahlungsplan wird im Zahlenmodell vorausgesetzt. Gewerbliche Verbraucherdarlehen, Insolvenzpläne, Unterhalt, öffentliche Forderungen und eine bereits laufende Kontopfändung werden hier nicht im Einzelnen abgewickelt. Die konkrete Wirksamkeit einer Vereinbarung oder eines Vollstreckungsschritts kann die Rechenübersicht nicht feststellen.
Sammeln Sie die tatsächlich vereinbarte Fassung, das gerichtliche Protokoll beziehungsweise den Feststellungsbeschluss, Anlagen und etwaige spätere Änderungen. Ein Vergleichsvorschlag ist noch nicht dasselbe wie der tatsächlich geschlossene Vergleich. Prüfen Sie außerdem, ob es einen Widerrufsvorbehalt gibt und was hierzu im konkreten Verfahren geschehen ist; dieser Beitrag setzt keine einheitliche Widerrufsfrist voraus.
§ 779 BGB beschreibt den Vergleich als Vertrag zur Beseitigung eines Streits oder einer Ungewissheit durch gegenseitiges Nachgeben und enthält eine besondere Unwirksamkeitsregel. § 278 Absatz 6 ZPO ermöglicht den dort beschriebenen gerichtlichen Vergleich auch über Vergleichsvorschläge und die genannten schriftlichen oder protokollierten Erklärungen; das Gericht stellt Zustandekommen und Inhalt durch Beschluss fest. Übernehmen Sie deshalb keinen früheren Entwurf als fertigen Ratenplan.
Die Grundlagen zum privaten Darlehensvertrag betreffen den ursprünglichen Vertrag. Nach einer gerichtlichen Einigung müssen Sie zusätzlich prüfen, welche Ansprüche der Vergleich tatsächlich erfasst und welche Pflichten neben dem vereinbarten Zahlbetrag bleiben.
Vergleichssumme, einzelne Rate und Bedingung auseinanderhalten
Lesen Sie den Zahlungsteil zusammen mit allen weiteren Klauseln. Sind Kapital, bereits entstandene Zinsen und sonstige Forderungspositionen vollständig in einer Summe enthalten? Laufen Zinsen daneben weiter? Welche Raten werden wann fällig und welcher Empfänger ist bestimmt? Eine Formulierung zum Gegenstand des Rechtsstreits erledigt nicht automatisch jede andere Forderung zwischen denselben Personen.
| Prüfpunkt | Konkrete Frage |
|---|---|
| Vergleichssumme | Welchen bezeichneten Anspruch und welche Nebenforderungen umfasst sie? |
| Ratenplan | Welche Beträge, Termine und gegebenenfalls Schlussrate sind vereinbart? |
| Verspätung | Werden nur weitere Raten vorzeitig fällig, soll ein Nachlass entfallen oder ist etwas anderes geregelt? |
| Bedingung | Welche Wirkung hängt von welchem genau bezeichneten Ereignis ab? |
| Weitere Ansprüche | Sind Prozesskosten oder andere ausdrücklich ausgenommene Positionen noch gesondert zu bezahlen? |
§ 158 BGB unterscheidet aufschiebende und auflösende Bedingungen mit unterschiedlichen Wirkungen. Nehmen Sie deshalb weder an, jeder Nachlass wirke sofort, noch dass jede einzelne Verspätung automatisch die gesamte frühere Forderung wiederherstelle. Wortlaut, Wirksamkeit und tatsächlich eingetretene Voraussetzungen sind gesondert zu prüfen. Bereits wirksam erbrachte Zahlungen müssen bei einer anschließenden Abrechnung nachvollziehbar berücksichtigt bleiben.
Der gerichtliche Vergleich kann selbst ein Vollstreckungstitel sein: § 794 Absatz 1 Nummer 1 ZPO erfasst die dort bezeichneten Vergleiche. Eine neue Klage über denselben Zahlungsanspruch ist daher nicht stets nötig, bevor Vollstreckung in Betracht kommt. Für die konkrete Vollstreckung gelten weitere Voraussetzungen und Ausnahmen; § 795 ZPO verweist auf die entsprechend anzuwendenden Vorschriften. Aus einem Vergleich folgt kein voraussetzungsloser sofortiger Zugriff auf jeden darin genannten Betrag.
Der Ratgeber zum außergerichtlichen Einmalzahlungsvergleich erklärt einen anderen Fall. Dessen Angebot, Annahme und Zahlungsbedingung ersetzen weder den gerichtlichen Vergleichstext noch dessen Raten- und Kostenregelung.
Die Kostenklausel ist nicht automatisch schon die Kostenrechnung
§ 98 ZPO sieht die Kosten des abgeschlossenen Vergleichs als gegeneinander aufgehoben an, wenn die Parteien nichts anderes vereinbart haben. Das gilt auch für die Kosten des durch Vergleich erledigten Rechtsstreits, soweit darüber nicht bereits rechtskräftig entschieden ist. Lesen Sie daher zuerst die tatsächlich getroffene Kostenregelung und prüfen Sie, welche frühere Entscheidung gegebenenfalls fortbesteht.
„Gegeneinander aufgehoben“ heißt nicht „niemand hat Kosten“. Für die Gerichtskosten zeigt § 92 Absatz 1 Satz 2 ZPO, dass bei Kostenaufhebung jede Partei die Hälfte trägt. Prüfen Sie außerdem noch offene eigene Anwalts- oder Gerichtskostenrechnungen gesondert. Eine ausdrücklich vereinbarte andere Kostenquote ist von dieser gesetzlichen Auffangregel zu unterscheiden.
Wer Kosten grundsätzlich tragen soll, und welcher konkrete Betrag der anderen Partei zu erstatten ist, sind zwei Prüfschritte. § 103 ZPO regelt die Grundlage und den Antrag auf Kostenfestsetzung; nach § 104 ZPO entscheidet darüber das Gericht des ersten Rechtszugs. Die Vorschrift enthält auch eine Verzinsungsregel auf Antrag. Setzen Sie daher weder einen selbst geschätzten Kostenbetrag noch pauschal Zinsfreiheit an die Stelle der tatsächlichen Unterlagen.
Ein Kostenfestsetzungsbeschluss ist nach § 794 Absatz 1 Nummer 2 ZPO ebenfalls ein dort genannter Vollstreckungstitel. Der darin festgesetzte Erstattungsbetrag ist nicht schon deshalb in den Vergleichsraten enthalten, weil beide Dokumente dasselbe Aktenzeichen betreffen. Umgekehrt darf dieselbe Kostenposition nicht doppelt angesetzt werden. Verlangen Sie einen Abgleich von Kostenregelung, Festsetzung, bisherigen Kostenzahlungen und aktuellem Stichtag.
Modell: 1.500 Euro Ratenrest plus 200 Euro gesonderte Kosten
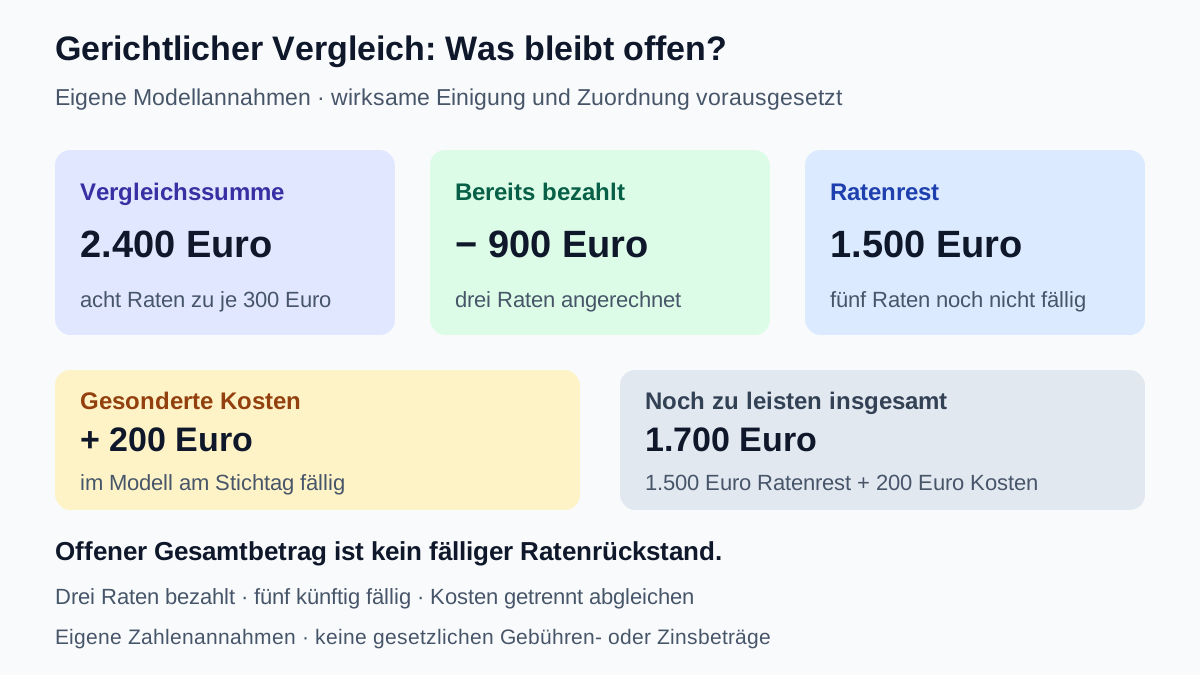
Eigene Zahlenannahmen: Ein wirksamer gerichtlicher Vergleich legt für die eindeutig bezeichnete private Darlehensforderung insgesamt 2.400 Euro in acht Raten zu je 300 Euro fest. In dieser Summe sind alle vom Zahlungsteil erfassten Forderungspositionen enthalten; daneben laufen im Modell keine weiteren Zinsen. Es gibt keine Bedingung, durch die eine frühere Forderung wiederauflebt. Eine ausdrücklich gesonderte Kostenregelung steht außerhalb dieser 2.400 Euro.
Am betrachteten Stichtag sind die ersten drei Raten über zusammen 900 Euro tatsächlich beim berechtigten Empfänger eingegangen und vollständig auf die Vergleichssumme angerechnet. Diese drei Raten sind damit erledigt; die weiteren fünf sind noch nicht fällig. Zusätzlich sind auf Grundlage der gesonderten Kostenregelung 200 Euro Erstattung an die andere Partei rechtmäßig festgesetzt und jetzt fällig. Diese 200 Euro sind nach allen bisherigen Kostenzahlungen noch offen, nicht in den 2.400 Euro enthalten und im Modell am Stichtag nicht zu verzinsen. Weitere eigene Kostenrechnungen sind bereits bezahlt; andere offene Positionen gibt es im Modell nicht.
| Abgleich zum selben Stichtag | Betrag | Bedeutung |
|---|---|---|
| Vergleichssumme | 2.400 Euro | Acht vereinbarte Raten zu je 300 Euro |
| Tatsächlich angerechnete drei Raten | − 900 Euro | Jede Zahlung wird einmal berücksichtigt |
| Verbleibende Vergleichssumme | 1.500 Euro | Fünf noch nicht fällige Raten |
| Gesonderter offener Kostenerstattungsbetrag | + 200 Euro | Im Modell jetzt fällig |
| Aus beiden Positionen noch zu leisten | 1.700 Euro | Gesamter offener Betrag, nicht heutiger Ratenrückstand |
Kontrolle: 2.400 − 3 × 300 = 1.500 Euro; hinzu kommen gesondert 200 Euro, zusammen 1.700 Euro. Gegenwärtig fällig sind unter diesen Annahmen nur die 200 Euro Kosten. Die fünf künftigen Raten werden nicht allein durch die Addition vorzeitig fällig. Bei einem anderen Stichtag, einer wirksamen Fälligkeitsklausel oder zusätzlichen berechtigten Positionen wäre neu zu rechnen.
§ 362 BGB knüpft Erfüllung an die bewirkte geschuldete Leistung. Ein gespeicherter Überweisungsauftrag ist noch nicht der hier angenommene tatsächliche Zahlungseingang. Umgekehrt darf ein bereits angerechneter Eingang nicht wegen einer erneut beigefügten alten Aufstellung nochmals verlangt oder nochmals als Zahlung abgezogen werden. Die 200 Euro sind eine frei gewählte Modellzahl, keine gesetzliche Kostenpauschale; die Rechnung berechnet weder Gebühren noch einen Zinsanspruch.
Laufende Vergleichsrate und einmalige Kosten im Budget trennen
Separate Haushaltsannahmen für die weitere Ratenphase: 2.100 Euro tatsächlich verfügbare monatliche Einnahmen stehen 1.350 Euro notwendigen Ausgaben gegenüber. Die Vergleichsrate beträgt 300 Euro, andere laufende Raten zusammen 100 Euro. Es bleiben 2.100 − 1.350 − 300 − 100 = 350 Euro vor Reserve. Nach 200 Euro gewünschter Monatsreserve verbleiben 150 Euro.
Im Haushaltscheck zur Kreditbelastung sind das 2.100 Euro Einkommen, 1.350 Euro Fixkosten, 400 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Die Vergleichsrate wird innerhalb der 400 Euro einmal erfasst. Weder die gesamte Vergleichssumme von 2.400 Euro noch der verbliebene Saldo von 1.500 Euro ist zusätzlich als Monatsrate einzutragen. Beide sind auch keine Einnahme.
Die gesonderten 200 Euro aus dem Kostenmodell brauchen eine eigene Deckung am tatsächlichen Zahlungstag. Werden sie im betreffenden Monat allein aus den oben genannten 350 Euro vor Reserve bezahlt, bleiben 150 Euro vor Reserve; zur gewünschten Reserve von 200 Euro fehlen dann 50 Euro. Das ist eine einmalige Belastung in diesem Modell, keine dauerhaft um 200 Euro höhere Monatsrate und kein automatisch erlaubter negativer Kontostand.
Prüfen Sie deshalb Termine und vorhandenes tatsächlich verfügbares Guthaben zusätzlich. Ein positiver Monatsüberschuss sorgt nicht von selbst für Deckung einer vorher fälligen Zahlung. Der Haushaltscheck prüft keine Kostenfestsetzung, Vergleichswirksamkeit oder Vollstreckungsvoraussetzung und bestätigt keine Änderung des gerichtlichen Zahlungsplans.
Mit diesen Unterlagen den aktuellen Stand gezielt klären
- Wirksame gerichtliche Fassung einschließlich Anlagen und etwaiger Vorbehalte gesichert?
- Erfasste Darlehensforderung, Vergleichssumme, Zinsen und ausgenommene Ansprüche zugeordnet?
- Fälligkeit jeder Rate und Folgen einer Abweichung im tatsächlichen Text geprüft?
- Jeden wirksam eingegangenen Betrag genau einmal mit Empfänger, Datum und Anrechnung abgeglichen?
- Kostenquote von konkreter Festsetzung und bereits gezahlten Kosten unterschieden?
- Restvergleichssumme, heute fälligen Betrag und gesamte künftige Belastung getrennt ausgewiesen?
- Einmalige Kosten und wiederkehrende Rate ohne Doppelzählung finanziell eingeplant?
Eine gezielte Anfrage an den bekannten berechtigten Gläubiger oder dessen Vertretung kann lauten: „Zum gerichtlichen Vergleich [Gericht, Datum, Aktenzeichen] bitte ich um eine stichtagsbezogene Aufstellung. Welche Vergleichsraten sind tatsächlich eingegangen, wie wurden sie angerechnet und welche Beträge sind derzeit fällig? Bitte weisen Sie gesonderte Kostenerstattungsbeträge, deren Grundlage, bereits berücksichtigte Zahlungen und gegebenenfalls laufende Zinsen separat aus. Auf welche konkrete Klausel stützen Sie eine behauptete vorzeitige Fälligkeit oder ein Wiederaufleben einer früheren Forderung?“
Die Anfrage ändert keinen Gerichtsbeschluss und hält keine Frist automatisch an. Ist eine Vollstreckung angekündigt, ein Kostenbeschluss unklar oder die Wirkung einer Klausel streitig, lassen Sie die vollständigen Unterlagen und passende rechtliche Schritte zeitnah individuell prüfen. Bezahlen Sie nicht blind eine alte Gesamtsumme ein zweites Mal, verlassen Sie sich aber auch nicht darauf, dass eine einzelne Anfrage einen bereits bestehenden Titel unwirksam macht.
Geht es nach dem Vergleich vor allem um einen gesonderten Kostenfestsetzungsbeschluss, hilft der Leitfaden zur Ratenzahlung auf einen Kostenbeschluss. Er trennt die festgesetzte Erstattung von Zinsen und zusätzlichen notwendigen Vollstreckungskosten und zeigt die Anrechnung einer tatsächlichen Zahlung. Eine schon bezahlte Darlehensforderung wird dabei nicht erneut als offen angesetzt; Ratenvereinbarung und Vollstreckungsaufschub werden gesondert geklärt.
Ein außergerichtlicher Schlichtungsvorschlag folgt einer anderen Ausgangslage als der hier behandelte gerichtliche Vergleich. Der Prüfplan für einen geschlichteten Kreditstreit erläutert behördliche Annahmefristen, mögliche private Bindungsregeln und den Abgleich der tatsächlichen Erstattung. Die Bezeichnung allein beweist weder Zahlungseingang noch Vollstreckbarkeit.
Häufige Fragen
Ist ein gerichtlicher Vergleichsvorschlag bereits mein neuer Zahlungsplan?
Prüfen Sie, welcher Vergleich tatsächlich wirksam geschlossen wurde und was Protokoll beziehungsweise Feststellungsbeschluss samt Anlagen enthalten. § 278 Absatz 6 ZPO regelt den dort beschriebenen Abschluss und die gerichtliche Feststellung. Ein früherer Entwurf oder eine einseitige Änderungsanfrage ist nicht automatisch die wirksame Fassung.
Muss der Gläubiger nach dem Vergleich noch einmal neu klagen?
Nicht stets. Die in § 794 Absatz 1 Nummer 1 ZPO bezeichneten gerichtlichen Vergleiche können selbst Vollstreckungstitel sein. Für konkrete Maßnahmen sind aber Fälligkeit, Inhalt, weitere Vollstreckungsvoraussetzungen und Ausnahmen zu prüfen. Das ist keine Zusage, dass jederzeit die gesamte Vergleichssumme vollstreckt werden darf.
Bedeutet Kostenaufhebung, dass niemand etwas zahlen muss?
Nein. § 98 ZPO enthält eine Auffangregel, soweit die Parteien nichts anderes vereinbart haben und über die erfassten Prozesskosten nicht bereits rechtskräftig entschieden ist. Bei Kostenaufhebung fallen nach § 92 Absatz 1 Satz 2 ZPO die Gerichtskosten jeder Partei zur Hälfte zur Last. Noch offene eigene Rechnungen und eine abweichende Vereinbarung sind gesondert zu prüfen.
Sind im Modell nach drei Raten noch 2.400 Euro offen?
Nein. Die tatsächlich angerechneten drei Raten zu je 300 Euro ergeben 900 Euro. Von der ausdrücklich vereinbarten Summe von 2.400 Euro bleiben damit 1.500 Euro. Die zusätzlichen, rechtmäßig gesondert festgesetzten 200 Euro Kosten sind im Modell nicht in dieser Vergleichssumme enthalten; zusammen sind noch 1.700 Euro zu leisten.
Sind die offenen 1.700 Euro im Beispiel schon vollständig fällig?
Nein. Unter den ausdrücklich gesetzten Annahmen sind nur die gesonderten 200 Euro Kosten jetzt fällig. Die 1.500 Euro Vergleichsrest verteilen sich auf fünf noch nicht fällige Raten. Eine andere wirksame Klausel oder ein anderer Stichtag kann das Ergebnis ändern; der Gesamtbetrag ist nicht automatisch ein heutiger Ratenrückstand.
Was gehört in den Haushaltscheck?
Im separaten Monatsmodell 2.100 Euro verfügbare Einnahmen, 1.350 Euro notwendige Ausgaben, 400 Euro bestehende Raten einschließlich der 300 Euro Vergleichsrate, 0 Euro neue Rate und 200 Euro Reserve. Es bleiben 150 Euro nach Reserve. Die einmaligen 200 Euro Kosten brauchen zusätzlich Deckung am Zahlungstag; der Rechner prüft keine Vergleichs- oder Kostenentscheidung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 20.10.2026.
- § 779 BGB – Vergleich und Vergleichsgrundlage
- § 278 ZPO – Gerichtlicher Vergleich und Feststellung
- § 158 BGB – Aufschiebende und auflösende Bedingungen
- § 794 ZPO – Vergleich und Kostenfestsetzungsbeschluss als Titel
- § 795 ZPO – Weitere Vollstreckungsvorschriften und Ausnahmen
- § 98 ZPO – Kosten des Vergleichs und des erledigten Rechtsstreits
- § 92 ZPO – Kostenaufhebung und Gerichtskosten
- § 103 ZPO – Grundlage und Antrag der Kostenfestsetzung
- § 104 ZPO – Entscheidung und Verzinsung der Kosten
- § 362 BGB – Erfüllung durch bewirkte Leistung