Kreditstreit geschlichtet: Annahme und Erstattung prüfen
Schlichtungsvorschlag zum Kredit erhalten? Verfahren, Sechswochenfrist, wirksame Einigung und tatsächliche Erstattung prüfen. Mit Abrechnung und Checkliste.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst die zuständige Stelle und ihre Verfahrensordnung. Im behördlichen Verfahren nach § 9 FinSV kann der Vorschlag innerhalb von sechs Wochen nach Zugang in Textform gegenüber der Stelle angenommen werden; für private Stellen können besondere Bindungsregeln gelten. Eine Ergebnismitteilung ist noch kein Zahlungseingang. Gleichen Sie vereinbarten Betrag, Fälligkeit und tatsächliche Leistung ab und behandeln Sie eine Kreditrate nur nach der wirksam geltenden Regelung.
Zuerst Stelle und geltende Verfahrensordnung zuordnen
Dieser Leitfaden betrifft Verbraucher in Deutschland, die in einem Kreditstreit bereits einen Schlichtungsvorschlag erhalten haben. Ausgangspunkt ist das Verfahren nach § 9 der Finanzschlichtungsstellenverordnung bei einer zuständigen behördlichen Verbraucherschlichtungsstelle. Bei privaten Ombuds- und Schlichtungsstellen können abweichende Bindungsregeln gelten. Der Name „Schlichtung“ allein beantwortet diese Frage nicht.
§ 14 UKlaG regelt Zuständigkeiten im Finanzbereich, unter anderem für Streitigkeiten über Verbraucherdarlehensvorschriften. Behördliche Stellen haben eine Auffangzuständigkeit: Gibt es eine zuständige anerkannte Verbraucherschlichtungsstelle, sind die behördlichen Stellen nicht zuständig. § 1 FinSV ordnet die behördlichen Stellen bei Bundesbank und BaFin ein. Eine allgemeine Aufsichtsbeschwerde ist nicht einfach derselbe Vorgang wie dieses Schlichtungsverfahren.
Prüfen Sie Absender über einen unabhängig bestätigten Kontakt, Aktenzeichen, Vertragsnummer, erfasste Streitfrage und die beigefügte Verfahrensinformation. Für private Stellen erlaubt § 15 Absatz 2 FinSV insbesondere eine Bindung teilnehmender Unternehmen unter bestimmten Voraussetzungen oder bis zu einer bestimmten Höhe. Übertragen Sie deshalb weder eine bestimmte Eurogrenze noch „immer unverbindlich“ auf jede Bank. Die konkret zuständige Stelle und ihre aktuelle Ordnung müssen feststehen.
Im Verfahren nach § 9 FinSV ist die Annahme ein eigener Schritt
§ 9 Absatz 3 FinSV sieht für die Annahme sechs Wochen nach Zugang vor. Die Erklärung ist in Textform gegenüber der Verbraucherschlichtungsstelle abzugeben. Notieren Sie tatsächlichen Zugang und die im Schreiben genannte Frist; sichern Sie Vorschlag, eigene Erklärung und ihren Zugangsnachweis. Gehen Sie nicht davon aus, eine erst am letzten Tag versandte Nachricht komme in jedem Übermittlungsweg noch rechtzeitig an.
Die Beteiligten sind nach dieser Regel nicht zur Annahme verpflichtet. Die Hinweise müssen unter anderem die Rechtsfolgen und die Möglichkeit einer anderen gerichtlichen Entscheidung erläutern. Wird der Vorschlag nicht angenommen, bleibt der Weg zu den Gerichten offen. Im hier behandelten behördlichen Verfahren ist Ihre alleinige Zustimmung noch kein Nachweis, dass beide Seiten die vorgeschlagene Einigung angenommen haben. Verwechseln Sie dies nicht mit einer besonderen Unternehmensbindung bei einer privaten Stelle.
Nach Ablauf der Annahmefrist teilt die Geschäftsstelle das Ergebnis unter Angabe der Beteiligten und des Verfahrensgegenstands in Textform mit; damit ist das Verfahren beendet. Diese Mitteilung ist für den Abgleich wichtig, beweist aber für sich noch keinen Geldtransfer. Die 90 Tage aus § 9 Absatz 1 betreffen den Vorschlag nach Vorliegen aller nötigen Informationen samt möglichen Verlängerungen. Sie sind weder Ihre Annahmefrist noch automatisch eine Zahlungsfrist der Bank.
Wollen Sie einen anderen Betrag oder eine geänderte Klausel, behandeln Sie die Änderung nicht ohne Klärung als unveränderte Annahme. Fragen Sie die Geschäftsstelle rechtzeitig nach dem richtigen Vorgehen. Ein offener Änderungswunsch ist keine belegte Zustimmung aller Beteiligten.
Was ist tatsächlich vereinbart und was bleibt außerhalb?
Lesen Sie Zahlungsteil und Erledigungsklausel gemeinsam. § 311 Absatz 1 BGB verlangt für eine rechtsgeschäftliche Änderung grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes vorgibt. § 779 BGB beschreibt den Vergleich durch gegenseitiges Nachgeben und enthält eine besondere Unwirksamkeitsregel für eine unzutreffend zugrunde gelegte Vergleichsgrundlage. Ein bloßer Entwurf ist daher nicht mit einer wirksamen abschließenden Regelung gleichzusetzen.
| Prüfpunkt | Konkrete Frage |
|---|---|
| Erfasster Streit | Welche Gebühr, Buchung, Vertragsklausel oder Forderung ist genau umfasst? |
| Betrag und Nebenpositionen | Sind Zinsen oder Auslagen enthalten, ausgeschlossen oder gesondert geregelt? |
| Zahlungsweg | Giroauszahlung, Kreditkontogutschrift oder eine genau bezeichnete andere Leistung? |
| Fälligkeit | Welches Datum oder welches Ereignis löst die Zahlungspflicht aus? |
| Erledigung und Verzicht | Gilt die Erledigung sofort oder erst nach Zahlung, und welche weiteren Ansprüche erfasst sie? |
| Kreditfortführung | Bleiben Rate, Laufzeit, Zins und Sicherheiten unverändert oder ist eine konkrete Änderung vereinbart? |
Bei einem Gebührenstreit ist die ursprüngliche rechtliche Prüfung vom späteren Einigungstext zu trennen. Der Leitfaden zur Kredit-Bearbeitungsgebühr ordnet die Ausgangsfrage ein. Das nachfolgende Beispiel erklärt dagegen den Abgleich einer ausdrücklich wirksamen Einigung; es erklärt keine bestimmte Gebühr generell für unzulässig.
Bindende Regelung, Zahlung und Vollstreckung sind verschiedene Fragen
Nach § 362 BGB kommt es für Erfüllung auf die bewirkte geschuldete Leistung an. Eine Ankündigung, interne Freigabe oder eine Mitteilung „Vorgang erledigt“ ist nicht schon der tatsächliche Eingang auf dem vereinbarten Konto. Kontrollieren Sie Empfänger, Betrag, Buchungstag und Zahlungszweck. Eine Bestätigung hilft als Beleg; sie begründet nicht erst einen bereits wirksam erfolgten Zahlungseingang.
Auch die Vollstreckbarkeit ist gesondert zu prüfen. § 794 Absatz 1 ZPO nennt bestimmte Vollstreckungstitel, darunter Vergleiche vor einem deutschen Gericht oder einer von der Landesjustizverwaltung eingerichteten oder anerkannten Gütestelle. Die Bezeichnung „Schlichtungsvorschlag“ beweist solche Voraussetzungen nicht. Daraus folgt aber ebenso wenig, dass eine wirksame Einigung rechtlich wertlos wäre. Lassen Sie bei ausbleibender Erfüllung prüfen, welche konkrete Durchsetzung zu Ihren Unterlagen passt.
Der Ratgeber zum gerichtlichen Darlehensvergleich betrifft einen anderen Stand mit gerichtlichem Vergleichstext, Raten und Kosten. Dessen Titelfolgen dürfen nicht allein wegen des Wortes „Vergleich“ auf jedes außergerichtliche Schreiben übertragen werden.
§ 10 Absatz 1 FinSV stellt das behördliche Verfahren für Verbraucher kostenfrei; Auslagen werden nach dieser Regel nicht erstattet. Ein Vorschlag kann nach § 9 Absatz 2 eine Auslagenübernahme enthalten. Verlangen Sie deshalb eine klare Regelung, statt eine allgemeine Zusage zur Erstattung aller eigenen Beratungskosten anzunehmen.
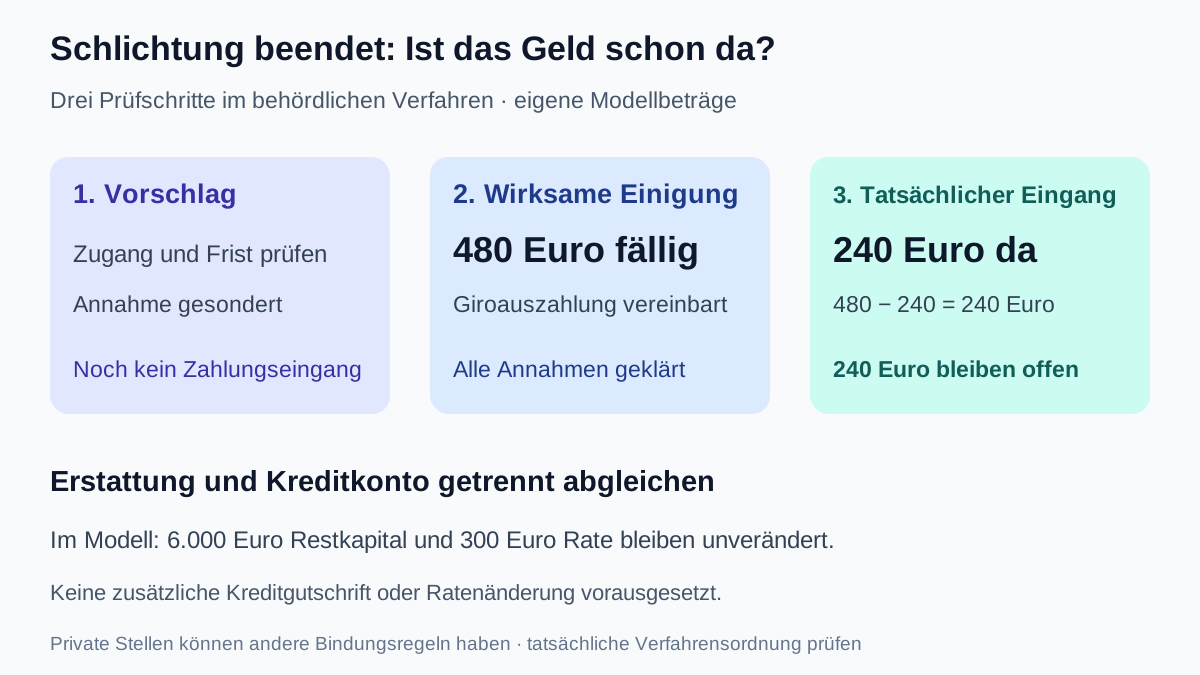
Modell: 480 Euro Einigung, 240 Euro Eingang, 240 Euro offen
Eigene vereinfachte Zahlenannahmen: Im zuständigen behördlichen Verfahren haben beide Seiten den unveränderten Vorschlag wirksam und fristgerecht angenommen. Die rechtlich wirksame Einigung verpflichtet die Bank, eine bereits früher bezahlte strittige Kreditgebühr mit insgesamt 480 Euro auf das Girokonto zu erstatten. Alle dafür geltenden Fälligkeitsvoraussetzungen sind erfüllt; am betrachteten Stichtag ist die ganze Summe fällig. Die Regelung enthält keine weiteren Zinsen oder Auslagen und keine vorzeitige Erledigung der Zahlungspflicht durch bloße Teilzahlung.
Der Kredit wird getrennt fortgeführt. Vor diesem Erstattungsfall stehen 6.000 Euro korrekt abgerechnetes Restkapital im Kreditkonto. Die frühere Gebühr ist darin nicht mehr als offene Position enthalten. Eine Kreditkontogutschrift, Verrechnung, Aufrechnung oder Ratenänderung ist im Modell weder vereinbart noch anderweitig wirksam eingetreten. Die weiterhin vereinbarte Monatsrate beträgt 300 Euro.
| Position am Stichtag | Betrag |
|---|---|
| Wirksam vereinbarte und fällige Erstattung | 480 Euro |
| Tatsächlich zugeordneter Eingang auf dem Girokonto | − 240 Euro |
| Noch offene fällige Erstattung der Bank | 240 Euro |
| Restkapital des getrennt fortgeführten Kredits | weiterhin 6.000 Euro |
| Weiterhin vereinbarte Monatsrate | 300 Euro |
Kontrolle: 480 − 240 = 240 Euro. Die bereits erhaltenen 240 Euro dürfen nicht erneut verlangt werden. Die noch offenen 240 Euro sind aber auch nicht bereits verfügbares Geld. Haben Sie vor dem Eingang 200 Euro tatsächlich freies Giroguthaben, ergibt die Zahlung ohne weitere Buchungen 200 + 240 = 440 Euro, nicht 680 Euro.
Die Girozahlung reduziert das Kreditkapital nicht gleichzeitig automatisch auf 5.760 Euro. Dafür fehlt im Modell ein entsprechender weiterer Erfüllungs- oder Verrechnungsvorgang. 6.000 Euro bezeichnen hier nur das Kapital, nicht den vollständigen Ablösebetrag oder die Summe aller künftigen Raten. Bei ausdrücklich vereinbarter Gutschrift auf das Kreditkonto wäre ein anderes Abrechnungsmodell nötig. Rechnen Sie jeden Betrag nur in dem Zahlungsweg an, der tatsächlich wirksam durchgeführt wurde.
Eine einmalige Erstattung ersetzt keinen neuen Monatsplan
§ 488 Absatz 1 BGB regelt die geschuldeten Zinsen und die Rückzahlung bei Fälligkeit. Aus der behördlichen Schlichtung folgt allein keine neue Kreditrate. Prüfen Sie den tatsächlich geltenden Vertrag und eine etwaige wirksame Änderung; eine selbst gekürzte Rate ist kein verlässlich neuer Zahlungsplan.
Für die laufende Planung seien 2.000 Euro monatlich verfügbare Einnahmen, 1.400 Euro notwendige Ausgaben und die bestehende Rate von 300 Euro angenommen. Weitere laufende Raten fehlen im Modell. Es bleiben 2.000 − 1.400 − 300 = 300 Euro vor Reserve, nach 200 Euro geplanter Reserve 100 Euro. Die einmaligen 240 Euro Erstattung gehören nicht als dauerhafte monatliche Einnahme dazu. Auch die noch offenen 240 Euro sind kein neuer sicherer Monatseingang.
Im Haushaltsrechner verwenden Sie 2.000 Euro Einkommen, 1.400 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Prüfen Sie zusätzlich die tatsächliche Deckung am Ratentag. Der Rechner beurteilt das Budget, nicht die Annahmefrist, Wirksamkeit oder Vollstreckbarkeit der Einigung.
Mit diesen Unterlagen die Umsetzung konkret klären
- Zuständige Stelle und die für den Fall geltende Verfahrensordnung gesichert?
- Zugang des Vorschlags und individuelle Annahmefrist dokumentiert?
- Eigene Erklärung, nötige weitere Annahme und abschließende Ergebnismitteilung abgeglichen?
- Wirksame Fassung, erfassten Streit, Fälligkeit und Erledigungsklauseln gelesen?
- Jede Leistung genau einmal am vereinbarten Zahlungsort nachgewiesen?
- Offenen Erstattungsbetrag von Kreditkapital, Rate und verfügbaren Mitteln getrennt?
Eine sachliche Rückfrage kann lauten: „Zum Schlichtungsverfahren [Aktenzeichen] bitte ich um Bestätigung der tatsächlich zustande gekommenen Regelung und ihrer Fassung. Welche Annahmen liegen vor, welcher Betrag ist wann und auf welchem Weg zu leisten? Auf die vereinbarten [Gesamtbetrag] sind bisher tatsächlich [Betrag] am [Datum] eingegangen. Bitte erläutern Sie die Umsetzung des verbleibenden Betrags und eine etwa behauptete Verrechnung mit dem Kredit.“ Verwenden Sie nur zutreffende Daten und bestätigte Kontakte.
Ist eine Annahmefrist noch offen, warten Sie mit der nötigen eigenen Erklärung nicht einfach auf eine spätere Antwort. Bei streitigen Verzichtsklauseln, fehlender Annahme oder ausbleibender Erfüllung lassen Sie den konkreten nächsten Schritt anhand aller Unterlagen zeitnah prüfen. Eine interne Erinnerung ersetzt weder eine erforderliche Erklärung noch die Prüfung gesonderter gerichtlicher Fristen.
Häufige Fragen
Ist jeder Schlichtungsvorschlag sofort für beide Seiten bindend?
Nein. Im behandelten behördlichen Verfahren nach § 9 FinSV sind die Beteiligten nicht zur Annahme verpflichtet. Bei privaten anerkannten Stellen kann die Verfahrensordnung eine besondere Unternehmensbindung vorsehen. Prüfen Sie die tatsächlich zuständige Stelle und ihre Regeln statt einer pauschalen Aussage.
Wohin geht die Annahme nach § 9 FinSV?
Innerhalb von sechs Wochen nach Zugang durch Erklärung in Textform gegenüber der Verbraucherschlichtungsstelle. Dokumentieren Sie Zugang und konkrete Frist und sichern Sie den Nachweis der eigenen Erklärung. Verlassen Sie sich nicht pauschal darauf, dass jede erst am letzten Tag abgesandte Nachricht rechtzeitig eingeht.
Beweist die Ergebnismitteilung schon, dass die Bank bezahlt hat?
Nein. Sie dokumentiert den Ausgang des Verfahrens und dessen Ende. Eine tatsächliche Leistung prüfen Sie gesondert anhand des vereinbarten Zahlungswegs, Empfängers, Betrags und Buchungstags.
Wie viel ist im Beispiel nach 240 Euro Eingang noch offen?
Aus der ausdrücklich wirksamen und vollständig fälligen Vereinbarung über 480 Euro bleiben nach 240 Euro tatsächlich zugeordnetem Giroeingang noch 240 Euro offen. Weitere Zinsen und Auslagen sind im Modell nicht geschuldet. Bereits erhaltene Beträge dürfen nicht nochmals verlangt werden.
Sinkt das Kreditkapital durch die Giroerstattung automatisch?
Im Modell nicht. Es ist eine Giroauszahlung vereinbart; eine zusätzliche Kapitalgutschrift, Verrechnung oder Aufrechnung ist nicht wirksam eingetreten. Daher bleiben das korrekt abgerechnete Restkapital von 6.000 Euro und die Rate von 300 Euro zunächst unverändert. Eine andere Vereinbarung verlangt einen eigenen Abgleich.
Ist eine angenommene Einigung automatisch ein Vollstreckungstitel?
Die bloße Bezeichnung Schlichtungsvorschlag beweist keinen Titel. § 794 ZPO nennt bestimmte Titel und Voraussetzungen, etwa bestimmte gerichtliche oder Gütestellenvergleiche. Eine wirksame Einigung und ihre konkrete Durchsetzbarkeit sind getrennt zu prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.10.2026.
- § 14 UKlaG – Zuständigkeit und Auffangfunktion
- § 1 FinSV – Behördliche Verbraucherschlichtungsstellen
- § 15 FinSV – Private Verfahrensordnungen und mögliche Unternehmensbindung
- § 9 FinSV – Vorschlag, Annahmefrist und Ergebnis
- § 311 BGB – Wirksame Vertragsänderung
- § 779 BGB – Vergleich und besondere Unwirksamkeitsregel
- § 362 BGB – Erfüllung und tatsächlicher Eingang
- § 794 ZPO – Besondere Vollstreckungstitel
- § 10 FinSV – Kostenfreiheit und Auslagen
- § 488 BGB – Fortlaufende Kreditpflichten