Kostenfestsetzungsbeschluss in Raten zahlen: Kosten und Zinsen
Kostenbeschluss erhalten? Ursprüngliche Forderung, festgesetzte Erstattung, Zinsen und Vollstreckungskosten trennen. Mit Zahlungsbeispiel und Ratencheck.
In diesem Artikel
Kurzantwort
Ein Kostenfestsetzungsbeschluss ist ein eigener Vollstreckungstitel über die festgesetzte Kostenerstattung. Prüfen Sie Beschlussbetrag, Zinsausspruch, zusätzliche notwendige Vollstreckungskosten und bereits angerechnete Zahlungen zum selben Stichtag. Ein bezahltes Darlehen erledigt nicht automatisch diesen gesonderten Kostenanspruch. Eine kleine Überweisung schafft auch keinen automatischen Ratenplan oder Vollstreckungsstopp. Freiwillige Vereinbarung und Zahlungsplan beim Gerichtsvollzieher haben unterschiedliche Voraussetzungen.
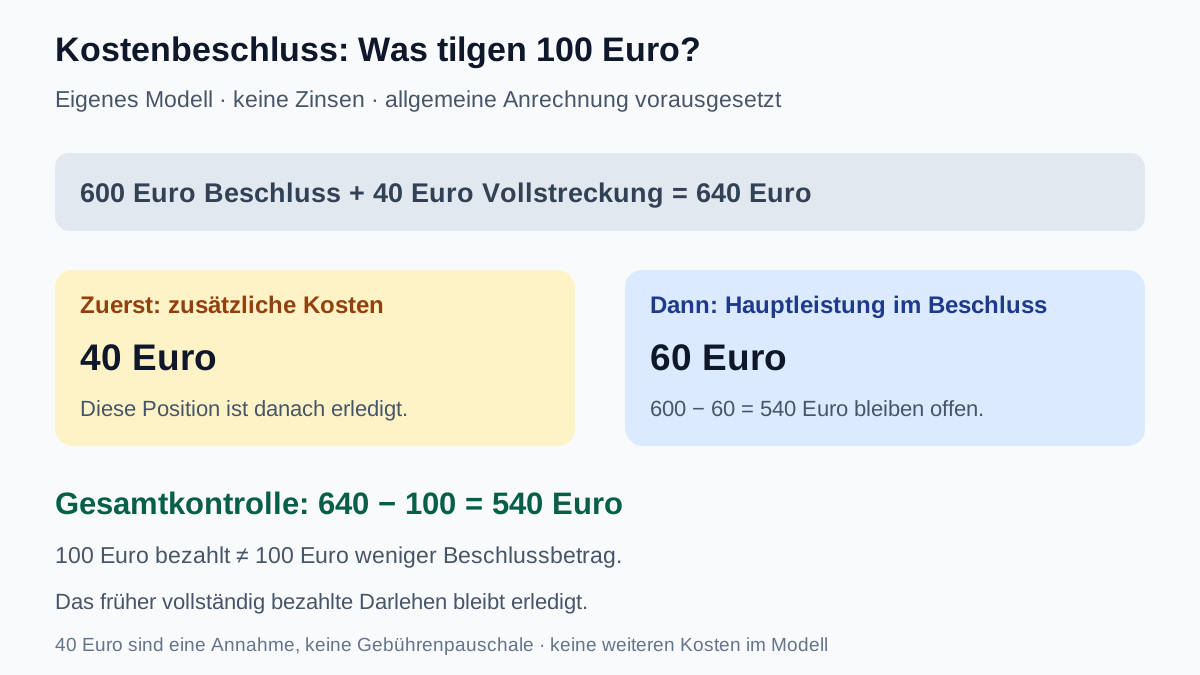
Kostenfestsetzung und ursprüngliche Darlehensforderung trennen
Dieser Leitfaden betrifft einen deutschen Zivilprozess über ein Darlehen zwischen Privatpersonen und einen Kostenfestsetzungsbeschluss über die Kostenerstattung an die andere Partei. Eine Gerichtskostenrechnung der Justizkasse, die eigene Anwaltsrechnung und eine gewerbliche Verbraucherdarlehensabrechnung sind andere Vorgänge. Insolvenz und die Freigabe einer bereits bestehenden Konto- oder Lohnpfändung werden hier nicht abgewickelt.
Ordnen Sie Gericht, Aktenzeichen, Parteien, Kostengrundentscheidung, Beschluss, Zustellung und Zahlungsaufforderung zu. Nach § 103 ZPO sind die Grundlage des Kostenerstattungsanspruchs und der Antrag auf Festsetzung des Betrags zu unterscheiden. § 104 ZPO regelt die Entscheidung über den Festsetzungsantrag durch das Gericht des ersten Rechtszugs. Ein Antrag oder eine beigefügte Kostenberechnung ist noch nicht ohne Weiteres der tatsächlich festgesetzte Betrag.
Der Kostenfestsetzungsbeschluss ist nach § 794 Absatz 1 Nummer 2 ZPO ein Vollstreckungstitel. Weitere Vollstreckungsvoraussetzungen und Ausnahmen sind zu beachten; § 795 ZPO enthält hierfür Verweisungen und eine besondere Regel für Kostenbeschlüsse, die auf nur gegen Sicherheitsleistung vorläufig vollstreckbaren Urteilen beruhen. Weder ein bloßes Aktenzeichen noch eine Ratenanfrage entscheidet den konkreten Vollstreckungsstand.
Ist das ursprüngliche Darlehen bereits wirksam bezahlt, darf dieser erledigte Betrag nicht zusätzlich als noch offene Darlehensforderung behandelt werden. Daraus folgt aber nicht, dass auch die gesonderte Kostenerstattung erledigt ist. Der Ratgeber zum gerichtlichen Vergleich beim Privatdarlehen erklärt die Trennung von Zahlungsteil, Kostenregelung und Kostenfestsetzung. Hier liegt der Schwerpunkt auf der späteren Kostenforderung und ihren tatsächlichen Rückzahlungen.
Festgesetzte Kosten, Zinsen und spätere Vollstreckungskosten einzeln abgleichen
Verlangen Sie eine Aufstellung zu einem eindeutigen Stichtag. Sie sollte den noch offenen festgesetzten Erstattungsbetrag, die Zinsgrundlage mit Zeitraum, etwaige zusätzliche notwendige Vollstreckungskosten und jede bereits berücksichtigte Zahlung getrennt ausweisen. Eine neue Aufstellung darf dieselben Kosten nicht ein zweites Mal zusätzlich zum Beschlussbetrag enthalten.
§ 104 Absatz 1 ZPO sieht auf Antrag einen Ausspruch über Zinsen in Höhe von fünf Prozentpunkten über dem Basiszinssatz vor, grundsätzlich ab Eingang des Festsetzungsantrags; die Norm enthält eine Ausnahme für den dort bezeichneten Fall des § 105 Absatz 3. Das ist weder immer ein fester Zinssatz von fünf Prozent noch automatisch ein Zinsbeginn erst mit Zustellung des Beschlusses. Prüfen Sie den wirklichen Ausspruch, Starttag, offenen Betrag und die für den jeweiligen Zeitraum maßgeblichen Basiszinssätze. Dieser Beitrag nennt keinen aktuellen Basiszinssatz und berechnet keinen individuellen Zinsbetrag.
Nach § 788 Absatz 1 ZPO fallen notwendige Kosten der Zwangsvollstreckung grundsätzlich dem Schuldner zur Last und können zusammen mit dem Vollstreckungsanspruch beigetrieben werden. Die Norm verweist zur Notwendigkeit auf § 91 ZPO; nicht jede als Vollstreckungskosten bezeichnete Position ist damit schon berechtigt. Lassen Sie Maßnahme, Entstehung, Betrag, Beleg und bereits erfolgte Erstattung erläutern.
§ 788 Absatz 2 sieht außerdem eine Festsetzung auf Antrag durch das dort zuständige Gericht vor, mit einer besonderen Zuständigkeit für die genannten Verfahrensarten. Daraus folgt nicht, dass jede notwendige Vollstreckungskostenposition immer erst einen eigenen neuen Beschluss benötigt, bevor sie mitbeigetrieben werden kann. Absatz 3 regelt Erstattung bei Aufhebung des zugrunde liegenden Urteils; Absatz 4 enthält besondere Möglichkeiten einer Kostentragung durch den Gläubiger. Der konkrete Vollstreckungsvorgang muss daher mitgeprüft werden.
| Position | Passender Abgleich |
|---|---|
| Ursprüngliche Darlehensforderung | Eigener Titel beziehungsweise Vertrag und darauf bereits wirksam geleistete Zahlungen |
| Festgesetzte Prozesskostenerstattung | Tatsächlicher Beschlussbetrag und darauf bereits angerechnete Zahlungen |
| Zinsen | Ausspruch, Berechtigung, Betrag, Beginn und jeweiliger Berechnungszeitraum |
| Zusätzliche Vollstreckungskosten | Notwendigkeit, konkrete Maßnahme, Rechtsgrundlage und Beleg; keine Doppelzählung |
Eine Zahlung ist nicht automatisch in voller Höhe Abtrag auf den Beschlussbetrag
§ 362 BGB knüpft Erfüllung an die bewirkte geschuldete Leistung. Sichern Sie tatsächlichen Eingang, berechtigten Empfänger, Betrag, Datum und Zahlungszweck. Eine spätere Bestätigung hilft als Nachweis; sie begründet nicht erst eine bereits wirksame Erfüllung. Ein nur gespeicherter Auftrag ist dagegen noch nicht der hier vorausgesetzte Zahlungseingang.
§ 366 BGB betrifft mehrere gleichartige Schulden gegenüber demselben Gläubiger und die Zuordnung bei der Leistung beziehungsweise die gesetzliche Reihenfolge ohne Bestimmung. Verwenden Sie deshalb eindeutigen Beschluss- und Forderungsbezug. Das ist eine andere Frage als die Anrechnung innerhalb der zugeordneten Schuld.
Die allgemeine Regel des § 367 BGB sieht bei nicht ausreichender Leistung grundsätzlich Kosten, dann Zinsen und zuletzt Hauptleistung vor. Eine andere Bestimmung kann der Gläubiger nach Absatz 2 ablehnen. Prüfen Sie die wirklich einschlägige Regel und wirksame abweichende Vereinbarungen. Für eine gewerbliche Verbraucherdarlehensforderung kann eine Sonderregel gelten; der Leitfaden zur Teilzahlung beim Ratenkredit behandelt diese andere Ausgangslage.
Im nachfolgenden Modell sind die 600 Euro aus dem Kostenfestsetzungsbeschluss die Hauptleistung der betrachteten Kostenerstattungsforderung. Die dazu entstandenen 40 Euro notwendigen Vollstreckungskosten sind eine zusätzliche Kostenposition. Die früheren Darlehenszahlungen gehören nicht noch einmal als Abzug in diese neue Kostenrechnung.
Raten mit dem Gläubiger und einen Plan beim Gerichtsvollzieher unterscheiden
Ein Kostenfestsetzungsbeschluss teilt den Betrag nicht von selbst in Ihre Wunschrate auf. Für eine rechtsgeschäftliche Änderung ist nach § 311 Absatz 1 BGB grundsätzlich eine Vereinbarung erforderlich, soweit das Gesetz nichts anderes bestimmt. Eine Anfrage und eine einzelne angenommene kleine Zahlung sind noch kein nachgewiesener neuer Plan.
Klären Sie bei einer Vereinbarung mit dem berechtigten Gläubiger beziehungsweise befugten Vertreter: erfasste Forderungen, Startsaldo, Rate, Termine, Schlussrate, weitere Zinsen und Kosten, Zahlungsanrechnung sowie die konkrete Behandlung von Vollstreckungsmaßnahmen. Eine private Vereinbarung beseitigt den vorhandenen Titel nicht automatisch. Eine eventuell schon bestehende Pfändung verlangt eine eigene Klärung. Der Prüfplan zu Inkasso-Ratenvereinbarungen hilft zusätzlich beim Lesen von Anerkenntnis-, Kosten- und Verzichtsklauseln.
Ist der Gerichtsvollzieher bereits zuständig, enthält § 802b ZPO einen eigenen Weg: Hat der Gläubiger eine Zahlungsvereinbarung nicht ausgeschlossen und machen Sie die Leistungsfähigkeit nach Höhe und Zeitpunkt glaubhaft, kann der Gerichtsvollzieher eine Zahlungsfrist oder Raten gestatten. Soweit ein solcher Plan festgesetzt ist, ist die Vollstreckung aufgeschoben. Die Tilgung soll binnen zwölf Monaten abgeschlossen sein; das ist kein allgemeiner Anspruch auf genau zwölf Monate oder jede selbst gewählte Rate.
Der Gerichtsvollzieher unterrichtet den Gläubiger unverzüglich. Widerspricht dieser unverzüglich, wird der Plan mit Unterrichtung des Schuldners hinfällig und der Aufschub endet. Dieselben Wirkungen nennt Absatz 3 bei einem vollständigen oder teilweisen Rückstand mit einer festgesetzten Zahlung von länger als zwei Wochen. Diese Regel ist keine allgemeine Zwei-Wochen-Toleranz für jede freiwillige Ratenvereinbarung. Für einen Besuch oder andere Maßnahmen erläutert der Ratgeber zum Gerichtsvollzieher die getrennten Verfahrensfragen.
Modell: 600 Euro Kosten plus 40 Euro Vollstreckung minus 100 Euro Zahlung
Eigene vereinfachte Zahlenannahmen: Die ursprüngliche private Darlehensforderung von 2.000 Euro ist einschließlich aller dazu geschuldeten Nebenpositionen bereits vollständig wirksam bezahlt. Sie bleibt erledigt. Daneben sind rechtmäßig 600 Euro Prozesskostenerstattung an die andere Partei festgesetzt und noch offen. Die konkreten Vollstreckungsvoraussetzungen sind im Modell erfüllt. Für die notwendige Vollstreckung gerade dieses Kostenanspruchs sind zusätzlich belegte und tatsächlich zu erstattende 40 Euro entstanden; sie sind nicht bereits in den 600 Euro enthalten.
Im Modell sind keine Zinsen festgesetzt oder anderweitig geschuldet. Weitere Kosten, Forderungen und frühere Kostenzahlungen gibt es nicht. Die Zahlen 600 und 40 Euro sind eigene Annahmen, keine gesetzlichen Gebührenpauschalen. Eine Zahlung von 100 Euro geht tatsächlich beim berechtigten Empfänger ein und ist eindeutig dieser Kostenforderung zugeordnet. Die allgemeine Reihenfolge ist anwendbar; eine andere Anrechnung ist nicht vereinbart.
| Position | Vor Zahlung | Angerechnet aus 100 Euro | Danach offen |
|---|---|---|---|
| Zusätzliche notwendige Vollstreckungskosten | 40 Euro | 40 Euro | 0 Euro |
| Zinsen | 0 Euro | 0 Euro | 0 Euro |
| Hauptleistung aus dem Kostenfestsetzungsbeschluss | 600 Euro | 60 Euro | 540 Euro |
| Betrachteter Kostenanspruch insgesamt | 640 Euro | 100 Euro | 540 Euro |
Kontrolle: 600 + 40 − 100 = 540 Euro. Die ganze Zahlung reduziert den Gesamtsaldo um 100 Euro. Vom ursprünglichen Beschlussbetrag werden unter diesen Annahmen aber nur 60 Euro getilgt. Die anderen 40 Euro sind verbraucht, um die zusätzliche Kostenposition zu erfüllen. Falsch wären sowohl 500 Euro Rest ohne die 40 Euro als auch ein nochmaliges Addieren der bereits bezahlten 2.000 Euro Darlehensforderung.
Für die verbleibenden 540 Euro vereinbaren die Parteien anschließend wirksam drei Monatsraten zu je 150 Euro und eine Schlussrate von 90 Euro zu genau bestimmten Terminen: 3 × 150 + 90 = 540 Euro. Die Vereinbarung erfasst alle verbleibenden Modellpositionen, sieht keine weiteren Zinsen oder neuen Kosten vor und regelt ausdrücklich das Unterlassen weiterer Vollstreckung bei pünktlicher Einhaltung. Bereits bestehende Pfändungen gibt es nicht. Dieser zusätzliche Plan ist vorausgesetzt und entsteht nicht allein durch die vorherige 100-Euro-Zahlung.
In einem echten Fall können während der Ratenphase weitere berechtigte Zinsen oder Kosten anfallen, sofern deren Grundlage fortbesteht. Dann ist 540 geteilt durch eine Wunschrate keine verlässliche Laufzeitrechnung. Gleichen Sie Zinsabrede, weiteren Vollstreckungsstand und jede spätere Zahlung erneut ab.
Tragbare Rate rechnen und gerichtliche Fristen unabhängig prüfen
Separates Monatsmodell für die vereinbarte 150-Euro-Phase: 2.000 Euro laufende Einnahmen minus 1.300 Euro notwendige Ausgaben, 100 Euro andere laufende Raten und 150 Euro Kostenrate ergeben 450 Euro vor Reserve. Nach 200 Euro Reserve bleiben 250 Euro. Im bestehenden Haushaltscheck zur Kreditbelastung passen 2.000 Euro Einkommen, 1.300 Euro Fixkosten, 250 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve.
Die frühere 100-Euro-Zahlung braucht Deckung an ihrem tatsächlichen Tag und ist nicht zusätzlich jeden Monat anzusetzen. Die 540 Euro Kostenrest sind weder Monatseinkommen noch eine zusätzliche Monatsrate. Die Schlussrate von 90 Euro ist gesondert zu terminieren. Der Rechner setzt keinen Gerichtsplan fest, beurteilt keine Kostenberechtigung und bestätigt keinen Vollstreckungsaufschub.
- Beschluss von Antrag, ursprünglicher Darlehensforderung und anderen Rechnungen unterschieden?
- Beschlussbetrag, Zinsausspruch, Stichtag und zusätzliche notwendige Vollstreckungskosten getrennt belegt?
- Jede frühere Zahlung genau einmal mit Empfang und Anrechnung erfasst?
- Erledigtes Darlehen nicht erneut als offene Hauptforderung angesetzt?
- Startsaldo, weitere Kosten, Rate, Schlussrate und Termine tatsächlich vereinbart beziehungsweise wirksam festgesetzt?
- Behandlung weiterer Vollstreckung und einer etwaigen bestehenden Pfändung konkret geklärt?
- Gerichtliche Zustellung und notwendige Rechtsbehelfe unabhängig vom privaten Ratenwunsch geprüft?
Sachliche Anfrage: „Zum Kostenfestsetzungsbeschluss [Gericht, Datum, Aktenzeichen] bitte ich um eine Aufstellung zum [Stichtag] mit Beschlussbetrag, Zinsen, zusätzlichen Vollstreckungskosten und der Anrechnung meiner Zahlungen [Daten/Beträge]. Die ursprüngliche Forderung ist nach meinen Belegen [tatsächlicher Stand]. Bitte erläutern Sie den verbleibenden Kostenanspruch und die Bedingungen einer möglichen Zahlung in Raten einschließlich weiterer Kosten und Vollstreckung.“ Setzen Sie nur belegte Angaben ein; die Anfrage ist selbst keine Ratenvereinbarung.
Wenn Beschluss, Abrechnung oder Maßnahme streitig sind, lassen Sie die Unterlagen und den passenden Rechtsbehelf zeitnah individuell prüfen. § 104 Absatz 3 ZPO nennt für die Festsetzungsentscheidung die sofortige Beschwerde; die im konkreten Fall einschlägige Zulässigkeit, Frist und Form müssen gesondert geklärt werden. Warten auf eine private Antwort stoppt gerichtliche Fristen und laufende Vollstreckung nicht automatisch.
Häufige Fragen
Ist der Kostenfestsetzungsbeschluss dasselbe wie meine Darlehensforderung?
Die festgesetzte Erstattung von Prozesskosten ist von der ursprünglichen Darlehensforderung und ihren Zahlungen zu trennen. Ist das Darlehen bereits wirksam vollständig bezahlt, bleibt es erledigt. Ein gesonderter Kostenerstattungsanspruch kann trotzdem noch offen sein. Ordnen Sie jedes Dokument und jede Zahlung dem richtigen Anspruch zu.
Sind die Kosten immer mit genau fünf Prozent zu verzinsen?
§ 104 Absatz 1 ZPO sieht auf Antrag einen Ausspruch über fünf Prozentpunkte über dem Basiszinssatz vor und regelt den Beginn grundsätzlich ab Antragseingang mit einer besonderen Ausnahme. Prüfen Sie den tatsächlichen Zinsausspruch, Betrag und Zeitraum. Der Beitrag nennt keinen aktuellen Basiszinssatz und berechnet keinen persönlichen Zinsbetrag.
Braucht jede weitere Vollstreckungskostenposition zuerst einen neuen Beschluss?
§ 788 Absatz 1 ZPO sieht vor, notwendige Vollstreckungskosten zusammen mit dem Vollstreckungsanspruch beizutreiben. Absatz 2 regelt zusätzlich eine Festsetzung auf Antrag. Ein eigener neuer Beschluss ist deshalb keine pauschale Voraussetzung jeder Mitbeitreibung. Notwendigkeit, Höhe, Entstehung und weitere Voraussetzungen bleiben zu prüfen.
Wie viel vom Beschlussbetrag tilgen die 100 Euro im Beispiel?
Im Modell werden zuerst die zusätzlichen notwendigen Vollstreckungskosten von 40 Euro gedeckt. Ohne geschuldete Zinsen verbleiben 60 Euro für die Hauptleistung aus dem 600-Euro-Kostenbeschluss. Offen bleiben 540 Euro. Insgesamt wurden 100 Euro bezahlt; diese mindern den Gesamtsaldo von 640 auf 540 Euro.
Kann ich nach dem Beschluss einfach selbst eine Rate festlegen?
Eine Anfrage oder einzelne kleine Zahlung begründet noch keinen nachgewiesenen neuen Plan. Klären Sie eine wirksame Vereinbarung mit dem berechtigten Gläubiger oder den gesonderten Weg nach § 802b ZPO beim zuständigen Gerichtsvollzieher. Auch das Stillhalten bei Vollstreckung und eine bestehende Pfändung sind konkret zu behandeln.
Wie lange dauert der Ratenplan im Modell?
Die Parteien vereinbaren nach der ersten Zahlung ausdrücklich drei Monatsraten zu 150 Euro und eine Schlussrate von 90 Euro. Das ergibt 540 Euro in vier Zahlungen. Keine weiteren Zinsen oder Kosten sind vereinbart, und pünktliche Einhaltung ist vorausgesetzt. Bei weiterlaufenden berechtigten Positionen wäre neu zu rechnen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.10.2026.
- § 103 ZPO – Grundlage und Antrag der Kostenfestsetzung
- § 104 ZPO – Kostenfestsetzungsentscheidung, Zinsen und Rechtsbehelf
- § 788 ZPO – Notwendige Vollstreckungskosten und Festsetzung
- § 794 ZPO – Kostenfestsetzungsbeschluss als Vollstreckungstitel
- § 795 ZPO – Weitere Vollstreckungsvorschriften und Ausnahmen
- § 802b ZPO – Zahlungsplan beim Gerichtsvollzieher
- § 91 ZPO – Notwendige Kosten der Rechtsverfolgung
- § 311 BGB – Vereinbarte Änderung der Zahlungspflichten
- § 362 BGB – Erfüllung und tatsächlicher Zahlungseingang
- § 366 BGB – Zuordnung bei mehreren Schulden
- § 367 BGB – Kosten, Zinsen und Hauptleistung