Kreditrate nur teilweise bezahlt: Anrechnung richtig prüfen
Teilzahlung beim Ratenkredit: Kosten, fällige Beträge und Verzugszinsen unterscheiden. Die Sonderregel für Verbraucherdarlehen mit Rechenbeispiel und Prüfplan.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst Darlehensart, Verzug und die genaue Forderungsaufstellung. Beim Allgemein-Verbraucherdarlehen gilt im passenden Verzugsfall eine besondere Reihenfolge: Rechtsverfolgungskosten, übriger geschuldeter Betrag, zuletzt gesonderte Verzugszinsen. Deshalb sind 150 Euro Zahlung nicht automatisch 150 Euro Kapitaltilgung. Für Immobilienkredite und bestimmte Zinstitel bestehen Ausnahmen. Eine angenommene Teilzahlung ändert weder von selbst den Ratenplan noch eine laufende Nachfrist.
Zuerst Darlehensart und Verzug klären
Dieser Leitfaden betrifft eine eigene unzureichende Zahlung auf einen privaten Ratenkredit bei einem gewerblichen Kreditgeber in Deutschland. Im Mittelpunkt stehen bereits fällige Beträge und die Anrechnung im Zahlungsverzug. Ein normal bedienter Zahlungsplan, eine freiwillige Sondertilgung, ein reines Darlehen unter Privatpersonen und ein Immobilienkredit sind gesondert einzuordnen.
§ 491 BGB unterscheidet Allgemein- und Immobiliar-Verbraucherdarlehen. Für ein Allgemein-Verbraucherdarlehen sind grundsätzlich ein entgeltlicher Vertrag, ein Unternehmer als Kreditgeber und ein Verbraucher als Kreditnehmer maßgeblich; die Norm enthält Ausnahmen. Beispielsweise sind die dort bezeichneten Kleinbeträge, kurzen Darlehen mit geringen Kosten oder begünstigten Arbeitgeberdarlehen nicht allein wegen einer privaten Verwendung automatisch erfasst. Prüfen Sie den tatsächlichen Vertrag.
| Ausgangslage | Welche Prüfung folgt? |
|---|---|
| Allgemein-Verbraucherdarlehen im Verzug | Besondere Anrechnung nach § 497 Absatz 3 BGB und deren Ausnahmen prüfen |
| Immobiliar-Verbraucherdarlehen | Die hier erläuterte Sonderreihenfolge gilt nach § 497 Absatz 4 nicht; eigene Abrechnung prüfen |
| Andere Geldschuld mit Kosten und Zinsen | Allgemeine Regel des § 367 BGB sowie mögliche wirksame andere Regelungen prüfen |
| Mehrere getrennte Verträge beim selben Gläubiger | Zuerst Zuordnung zu einer Schuld und erst danach Anrechnung innerhalb dieser Schuld klären |
Nach der allgemeinen Regel des § 266 BGB ist ein Schuldner zu Teilleistungen nicht berechtigt. Für den hier behandelten Anwendungsfall enthält § 497 Absatz 3 dagegen ausdrücklich ein Verbot, Teilzahlungen zurückzuweisen. Das ist kein Anspruch, durch eine eigene kleinere Überweisung die vertragliche Monatsrate dauerhaft zu ändern.
Zahlungseingang, Vertragszuordnung und einzelne Forderungen abgleichen
Nach § 488 BGB sind geschuldete Zinsen und die fällige Rückzahlung zu unterscheiden. Bitten Sie um eine Aufstellung zu einem konkreten Stichtag. Sie sollte Ihnen zeigen, welche Beträge bereits fällig sind, welche noch nicht, welche Eingänge berücksichtigt wurden und auf welche Position jeder Eingang angerechnet wurde. Ein Gesamtsaldo allein beantwortet diese Fragen nicht.
- Vertragsnummer, Gläubiger beziehungsweise Empfangsberechtigung und betrachteten Stichtag festhalten.
- Fällige Kapitalbeträge, geschuldete Vertragszinsen, Rechtsverfolgungskosten und gesonderte Verzugszinsen einzeln ausweisen lassen.
- Bei Kosten nach Grund und Berechnung fragen. Eine Bezeichnung als Inkasso- oder Mahnkosten beweist die Berechtigung nicht.
- Für jede Zahlung tatsächlichen Eingang, Betrag, Vertragsbezug und Anrechnung abgleichen. Vormerkungen oder bloße Überweisungsaufträge getrennt halten.
- Restbeträge jeder Position und neu hinzugekommene berechtigte Positionen nachvollziehen; einen alten Stichtag nicht als aktuellen Gesamtstand verwenden.
§ 362 BGB knüpft Erfüllung an die bewirkte geschuldete Leistung. Eine Bestätigung hilft beim Nachweis; sie ist nicht allein der rechtliche Grund, warum eine bereits wirksam erbrachte Leistung erfüllt. Zählen Sie denselben Eingang nicht noch einmal, wenn er in der Aufstellung bereits berücksichtigt ist.
§ 366 BGB betrifft mehrere gleichartige Schulden aus verschiedenen Schuldverhältnissen gegenüber demselben Gläubiger: Eine Bestimmung bei der Leistung beziehungsweise die gesetzliche Reihenfolge entscheidet über die Zuordnung. Das ist eine andere Frage als die Reihenfolge von Kosten, Zinsen und Hauptleistung innerhalb einer Schuld. Vertragsnummer und Zahlungszweck sollten deshalb zum tatsächlichen Vorgang passen. Ein kurzer Verwendungszweck klärt nicht automatisch beide Fragen.
Beim Allgemein-Verbraucherdarlehen die besondere Reihenfolge beachten
§ 367 Absatz 1 BGB enthält die allgemeine Reihenfolge bei einer unzureichenden Leistung: Kosten, dann Zinsen, zuletzt Hauptleistung. Nach Absatz 2 kann der Gläubiger bei einer anderen Anrechnungsbestimmung die Annahme ablehnen. Diese allgemeine Regel darf nicht ungeprüft auf jeden Verbraucherkredit übertragen werden.
§ 497 Absatz 3 BGB sieht im hier behandelten Verzugsfall eine Abweichung vor. Reicht die Zahlung nicht zur Tilgung der gesamten fälligen Schuld, wird sie zuerst auf Kosten der Rechtsverfolgung, dann auf den übrigen geschuldeten Betrag nach Absatz 1 und zuletzt auf die Zinsen nach Absatz 2 angerechnet. Absatz 2 verlangt, die nach Eintritt des Verzugs anfallenden Zinsen gesondert zu verbuchen; sie dürfen nicht in das dort bezeichnete Kontokorrent eingestellt werden.
Der „übrige geschuldete Betrag“ ist nicht in jedem realen Vertrag ausschließlich Kapital. Sind darin beispielsweise noch geschuldete Vertragszinsen enthalten, dürfen Sie eine Gutschrift auf diesen Betrag nicht vollständig als Kapitaltilgung ausgeben. Verlangen Sie eine nachvollziehbare Aufschlüsselung. Die letzte Stufe betrifft die gesonderten Zinsen nach Absatz 2, nicht unterschiedslos jede Zinsposition.
Die Ausnahmen zählen: § 497 Absatz 3 Satz 5 nimmt unter anderem die Anrechnungs- und Annahmeregeln aus, soweit auf Vollstreckungstitel geleistet wird, deren Hauptforderung auf Zinsen lautet. Für Immobiliar-Verbraucherdarlehen schließt Absatz 4 die hier dargestellte Sonderreihenfolge und das dortige Zurückweisungsverbot aus. Ob ein Titel vorliegt und worauf dessen Hauptforderung lautet, muss deshalb tatsächlich geprüft werden. Übertragen Sie das Rechenmodell nicht auf solche Fälle.
Eine allgemeine Inkasso-Ratenvereinbarung wirft zusätzliche Fragen zu neuen Kosten, Anerkenntnis und Vertragsklauseln auf. Prüfen Sie bei einer Kreditforderung zuerst die passende gesetzliche Anrechnung; der bloße Wechsel des Briefkopfs zu einem Inkassodienstleister erklärt noch keine andere Darlehensart.
Beispiel: 150 Euro Zahlung bedeuten hier 120 Euro Kapitaltilgung
Eigene frei gewählte Modellzahlen, keine echte Kreditabrechnung: Ein Allgemein-Verbraucherdarlehen befindet sich im Verzug. Die Sonderreihenfolge des § 497 Absatz 3 ist anwendbar; es gibt keinen ausgeschlossenen Zinstitel, keinen Immobilienkredit und keine abweichende Vereinbarung. Zum betrachteten Stichtag sind 30 Euro Rechtsverfolgungskosten, 900 Euro fälliger Kapitalbetrag und 20 Euro gesonderte Verzugszinsen tatsächlich geschuldet. Sämtliche Vertragszinsen sind bereits anderweitig bezahlt; weitere Positionen, neue Zinsen und weitere Zahlungen kommen im Modell nicht hinzu. Ein noch nicht fälliger Kreditrest ist nicht Bestandteil dieser Rechnung.
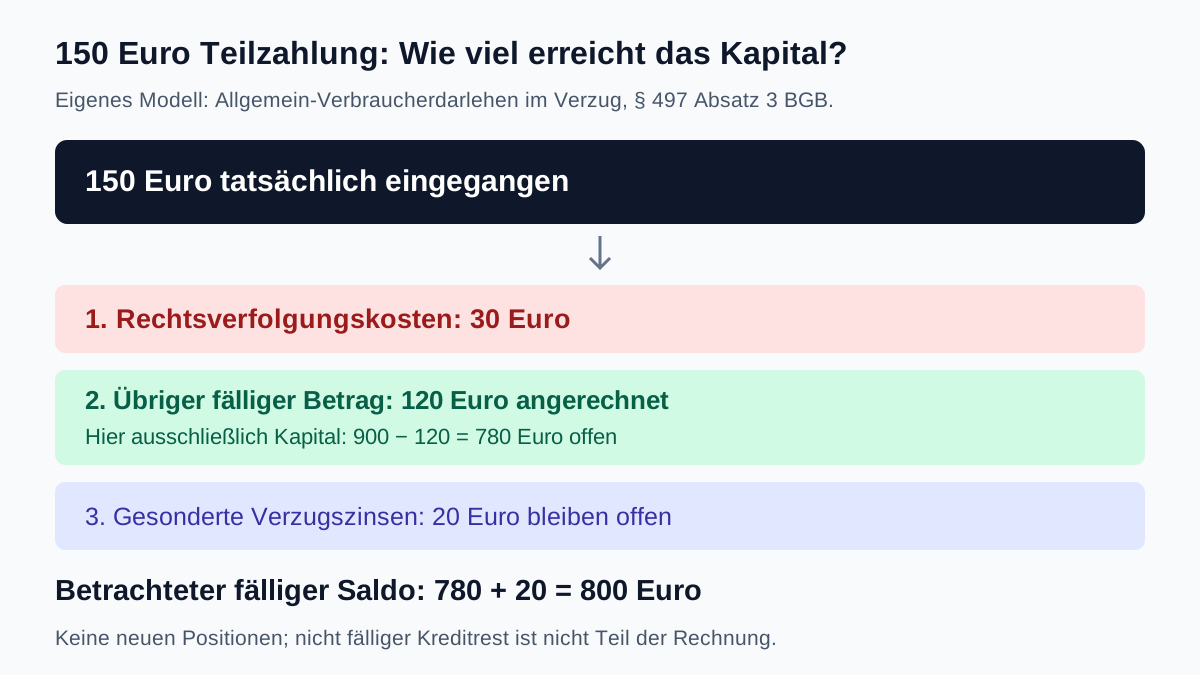
Von den tatsächlich beim richtigen Kreditgeber zugeordneten 150 Euro gehen zunächst 30 Euro auf die Rechtsverfolgungskosten. Es bleiben 150 − 30 = 120 Euro für den übrigen fälligen Betrag. Nur weil dieser im Modell vollständig aus Kapital besteht, sinkt das hier betrachtete fällige Kapital von 900 auf 780 Euro. Die 20 Euro gesonderten Verzugszinsen werden in dieser Zahlung noch nicht bedient.
| Modellposition | Vor Zahlung | Angerechnet | Danach offen |
|---|---|---|---|
| Rechtsverfolgungskosten | 30 Euro | 30 Euro | 0 Euro |
| Übriger fälliger Betrag, hier nur Kapital | 900 Euro | 120 Euro | 780 Euro |
| Gesonderte Verzugszinsen | 20 Euro | 0 Euro | 20 Euro |
| Betrachteter fälliger Saldo insgesamt | 950 Euro | 150 Euro | 800 Euro |
Kontrolle: 30 + 900 + 20 − 150 = 800 Euro und 780 + 20 = 800 Euro. Die 150 Euro sind nicht vollständig Kapitaltilgung. Die offenen 800 Euro sind auch nicht automatisch die gesamte Restschuld über die weitere Vertragslaufzeit. Zu einem späteren Stichtag können berechtigte weitere Positionen hinzukommen.
Vergleich mit einer anderen Schuld unter der allgemeinen Regel: Wäre bei einer anderen Forderung § 367 Absatz 1 maßgeblich und bestünden dort ebenfalls nur 30 Euro geschuldete Kosten, 20 Euro geschuldete Zinsen und 900 Euro Hauptleistung, würden 150 Euro zuerst 30 Euro Kosten und 20 Euro Zinsen sowie danach 100 Euro Hauptleistung decken. Offen blieben 800 Euro Hauptleistung statt 780 Euro Kapital plus 20 Euro gesonderter Zinsen. Beide Zahlenvergleiche ergeben insgesamt 800 Euro, aber eine andere Zusammensetzung. Das ist kein Wahlrecht zwischen zwei Regeln für denselben Vertrag.
Bei unklarer Anrechnung gezielt nachfragen und Fristen weiter beachten
Eine praktische Anfrage kann lauten: „Bitte ordnen Sie meine tatsächlich eingegangene Zahlung vom [Datum] über [Betrag] dem Vertrag [Nummer] zu und erläutern Sie die Anrechnung auf jede einzelne Position. Bitte nennen Sie den verbleibenden fälligen Betrag zum [Stichtag], die Grundlage beanspruchter Kosten sowie den Stand der gesonderten Verzugszinsen. Welche laufenden Zahlungen und Termine bleiben nach Ihrer Aufstellung bestehen?“ Verwenden Sie tatsächliche Angaben und sichere, bekannte Kontakte.
Wenn Sie eine abweichende Buchung beanstanden, benennen Sie den konkreten Eingang und die strittige Position. Ein ungeprüftes pauschales Schuldanerkenntnis ist zur bloßen Erläuterung Ihrer Anfrage nicht nötig. Bei Streit über Forderung oder Titel lassen Sie die Unterlagen individuell prüfen. Die Rechenübersicht entscheidet weder die Berechtigung einer Gebühr noch eine rechtliche Einwendung.
Eine angenommene Teilzahlung ist keine bestätigte Stundung, kein neuer Ratenplan und keine Aufhebung einer Kündigung. Verzug richtet sich nach § 286 BGB und seinen Voraussetzungen und Ausnahmen. Es gibt keinen allgemeinen Anspruch, mit einem beliebigen kleinen Betrag jede weitere Verzugsfolge zu vermeiden.
Für die verzugsbedingte Gesamtfälligstellung eines Teilzahlungs-Verbraucherdarlehens enthält § 498 BGB zusätzliche Voraussetzungen. Der Leitfaden zu Kreditkündigung und Rückständen prüft Ratenfolge, Rückstandsgrenze und die zweiwöchige Nachfrist gemeinsam. Ein Teilbetrag hebt eine laufende Frist nicht automatisch auf. Klären Sie eine vereinbarte Änderung ausdrücklich und holen Sie bei nahen gerichtlichen oder vertraglichen Fristen rechtzeitig geeignete Beratung ein.
Das Monatsbudget mit der weiter geschuldeten Rate rechnen
Planen Sie weiter mit den tatsächlich geschuldeten Monatszahlungen, solange kein wirksamer anderer Plan besteht. Der Betrag einer einzelnen Teilüberweisung ist nicht automatisch die künftige Monatsrate. Auch die Verminderung eines rückständigen Saldos ist keine weitere zusätzliche Entlastung in der Monatsrechnung.
Gesondertes eigenes Haushaltsmodell: 2.300 Euro Nettoeinkommen abzüglich 1.500 Euro Lebenshaltung und Fixkosten, 100 Euro anderer Raten und 350 Euro weiter geschuldeter Kreditrate ergeben 350 Euro. Nach einer selbst gewählten Reserve von 200 Euro bleiben 150 Euro. Diese Budgetzahlen sind von den einmaligen 150 Euro im Anrechnungsmodell unabhängig.
Im bestehenden Haushaltscheck tragen Sie 2.300 Euro Einkommen, 1.500 Euro Fixkosten, 450 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve ein. Ersetzen Sie die vertraglichen 350 Euro nicht durch eine einmal tatsächlich gezahlte kleinere Summe. Für den konkreten Rückstand benötigen Sie zusätzlich die stichtagsbezogene Forderungsaufstellung; der Haushaltscheck berechnet keine gesetzliche Anrechnung und bestätigt keine Stundung.
- Darlehensart und Verzug tatsächlich geklärt?
- Mehrere Verträge von mehreren Positionen innerhalb eines Vertrags getrennt?
- Jeden Eingang einmal mit Datum und Empfänger erfasst?
- Kostenberechtigung und gesonderte Zinsen geprüft?
- Passende Anrechnungsregel einschließlich Immobilien- und Zinstitelausnahmen angewandt?
- Kapitalwirkung nur aus der tatsächlichen Zusammensetzung abgeleitet?
- Fälligen Rückstand vom gesamten noch laufenden Kreditrest getrennt?
- Nachfrist, weitere Rate und etwaige neue Vereinbarung gesondert verfolgt?
Häufige Fragen
Gilt immer zuerst Kosten, dann Zinsen, dann Kapital?
Das ist die allgemeine Regel des § 367 Absatz 1 BGB. § 497 Absatz 3 sieht für den hier behandelten Verzugsfall beim Allgemein-Verbraucherdarlehen eine besondere Reihenfolge vor: Rechtsverfolgungskosten, übriger geschuldeter Betrag und zuletzt die gesonderten Zinsen nach Absatz 2. Darlehensart und Ausnahmen müssen geprüft werden.
Darf der Kreditgeber jede Teilzahlung zurückweisen?
Im Anwendungsbereich des § 497 Absatz 3 darf der Darlehensgeber Teilzahlungen nicht zurückweisen. Die dortigen Ausnahmen für bestimmte Zinstitel und die Abgrenzung von Immobilienkrediten sind zu beachten. Ein neuer, kleinerer monatlicher Ratenplan entsteht durch die Annahme allein nicht.
Wie viel von 150 Euro erreicht im Beispiel das Kapital?
Zuerst werden 30 Euro tatsächlich geschuldete Rechtsverfolgungskosten bedient. Die übrigen 120 Euro reduzieren im ausdrücklich vereinfachten Modell den fälligen Kapitalbetrag von 900 auf 780 Euro. Gesonderte Verzugszinsen von 20 Euro bleiben offen; der betrachtete fällige Saldo beträgt danach 800 Euro.
Ist der übrige geschuldete Betrag immer nur Kapital?
Nein. Er kann auch weitere geschuldete Bestandteile wie Vertragszinsen enthalten. Nur im Rechenmodell sind sämtliche Vertragszinsen bereits anderweitig bezahlt und keine weiteren Positionen vorhanden. Ohne entsprechende Aufschlüsselung darf eine Anrechnung nicht vollständig als Kapitaltilgung bezeichnet werden.
Verhindert eine kleine Teilzahlung automatisch die Kreditkündigung?
Nein. Die gesetzliche Anrechnung und die Voraussetzungen einer Gesamtfälligstellung sind verschiedene Fragen. Eine angenommene Teilzahlung stoppt eine laufende Nachfrist nicht automatisch und ersetzt keine ausdrücklich geklärte Änderung oder Stundung.
Kann ich den tatsächlich überwiesenen Teilbetrag als neue Monatsrate einplanen?
Verwenden Sie weiter die tatsächlich geschuldete Rate, solange kein wirksamer anderer Plan besteht. Eine einzelne kleinere Überweisung bestätigt keine dauerhafte Entlastung. Der Haushaltscheck prüft das Budget, berechnet aber keine rechtliche Anrechnung auf einzelne Forderungspositionen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.10.2026.
- § 497 BGB – Verzug und besondere Zahlungsanrechnung
- § 367 BGB – Allgemeine Anrechnung auf Kosten, Zinsen und Hauptleistung
- § 366 BGB – Zuordnung zu mehreren Forderungen
- § 266 BGB – Allgemeine Regel zu Teilleistungen
- § 362 BGB – Erfüllung durch bewirkte Leistung
- § 491 BGB – Verbraucherdarlehensarten und Ausnahmen
- § 488 BGB – Geschuldete Zinsen und fällige Rückzahlung
- § 286 BGB – Voraussetzungen und Ausnahmen des Verzugs
- § 498 BGB – Voraussetzungen der Gesamtfälligstellung