Kreditrate nach Kontowechsel doppelt überwiesen? So klären Sie die Zahlung
Der alte und der neue Dauerauftrag haben dieselbe Kreditrate überwiesen. Prüfen Sie die beiden Eingänge, die Rückzahlung und den Auftrag für die nächste Rate.
In diesem Artikel
Kurzantwort
Prüfen Sie in beiden Girokonten, welche Daueraufträge ausgeführt wurden und welcher künftig laufen soll. Lassen Sie sich vom Kreditgeber bestätigen, ob beide Zahlungen eingegangen sind und welcher Betrag auf die Rate angerechnet wurde. Klären Sie für den zweiten Betrag Rückzahlung oder Verrechnung. Lassen Sie die nächste Rate erst aus, wenn die Anrechnung und der neue Zahlbetrag eindeutig geklärt sind.
Wurde von beiden Girokonten wirklich überwiesen?
Dieser Leitfaden betrifft eine private Kreditrate in Deutschland, die Sie vereinbarungsgemäß selbst überweisen. Ihr Kreditgeber und seine Empfängerdaten bleiben unverändert. Sie haben Ihr eigenes Girokonto gewechselt. Bei einem Lastschrifteinzug oder einer geänderten Empfänger-IBAN ist der Zahlungsweg anders zu prüfen. Für eine Überweisung an die frühere IBAN des Kreditgebers hilft die dortige Anleitung zum Zahlungseingang und Rücklauf.
Laden Sie von beiden Banken die Kontoauszüge und Auftragsbestätigungen herunter. Notieren Sie je Auftrag den Betrag, das Buchungsdatum, die Referenz und den Verwendungszweck. Fragen Sie den Kreditgeber anhand dieser beiden Referenzen nach dem tatsächlichen Eingang und der Zuordnung zur Kreditrate. Eine Vormerkung kann noch ohne Ausführung enden. Eine wirksam geleistete Zahlung erfüllt die geschuldete Rate auch dann, wenn der Kreditgeber sie in seinem Portal noch zuordnen muss. § 362 Abs. 1 BGB zur Erfüllung.
| Was die Belege zeigen | Nächster Schritt |
|---|---|
| Je ein ausgeführter Auftrag auf beiden Konten | Beide Eingänge und ihre Zuordnung beim Kreditgeber prüfen. Den künftig überzähligen Auftrag beim zuständigen Institut beenden. |
| Eine Zahlung ausgeführt, die zweite nur geplant | Bei der zweiten Bank sofort fragen, ob sich genau diese Ausführung noch stoppen lässt. Die Deckung und Zuordnung der beabsichtigten Rate prüfen. |
| Ein Bankauftrag, aber zwei endgültige Belastungen | Die Bank um Zuordnung zum Auftrag bitten und einen festgestellten Fehler unverzüglich anzeigen. Details stehen im Leitfaden zur doppelt gebuchten Überweisung. |
Zwei selbst freigegebene Aufträge bleiben als solche zu behandeln, auch wenn beide dieselbe Rate betreffen. Einen festgestellten nicht autorisierten oder fehlerhaft ausgeführten Vorgang müssen Sie Ihrer Bank unverzüglich melden. § 675j Abs. 1 BGB zur Autorisierung und § 676b Abs. 1 BGB zur Anzeige.
Wann sollte der alte Dauerauftrag enden und der neue beginnen?
Haben Sie die Aufträge selbst eingerichtet, prüfen Sie für jedes Konto den gespeicherten Termin und den Ausführungsstatus. Haben Sie die gesetzliche Kontenwechselhilfe genutzt, holen Sie Ihre Kopie der Ermächtigung hervor. Für die hier betrachtete gesetzliche Hilfe müssen beide Institute in Deutschland ansässig sein und die Zahlungskonten in derselben Währung geführt werden. In der Ermächtigung können Sie die konkreten Aufträge und die Start- und Stopptage für beide Banken bestimmen. § 20 ZKG zum Anwendungsbereich und § 21 ZKG zur Ermächtigung.
Soweit beauftragt und nach Aufforderung durch die neue Bank hat die bisherige Bank die ausgewählten Daueraufträge ab dem festgelegten Datum nicht mehr auszuführen. Die neue Bank richtet die beauftragten Daueraufträge ein und führt sie ab dem maßgeblichen Startdatum aus. Liegt das festgelegte Startdatum weniger als sechs Geschäftstage nach Erhalt der maßgeblichen Listen und Informationen bei der neuen Bank, gilt dort stattdessen der sechste Geschäftstag. Vergleichen Sie den tatsächlichen Eingang der Unterlagen, beide Anweisungen und die Ausführungsbestätigungen. § 23 Abs. 1 Nr. 3 ZKG zur bisherigen Bank und § 24 Abs. 1 Nr. 1 und Abs. 3 ZKG zur neuen Bank.
Wenn trotz eindeutigem Auftrag ein Schaden entstanden ist, legen Sie beiden Banken die Wechselermächtigung, die Auszüge und Belege zum konkreten Schaden vor. § 25 ZKG sieht für Schäden aus einer Verletzung der gesetzlichen Wechselpflichten eine gesamtschuldnerische Haftung nach den allgemeinen Vorschriften vor. Ein selbst gewählter überlappender Start- und Stopptag belegt für sich noch keine Pflichtverletzung. Ablauf der gesetzlichen Kontenwechselhilfe und § 25 ZKG zur Haftung.
Wie werden Rückzahlung und nächste Rate abgerechnet?
Ging der zweite Betrag beim Kreditgeber ohne Rechtsgrund ein, kann ein Anspruch auf Herausgabe bestehen. Fragen Sie nach dem Saldo, ob eine andere offene Position betroffen ist und ob der Mehrbetrag zurückgezahlt oder auf eine konkret bezeichnete künftige Rate angerechnet wird. Legen Sie für eine Erstattung den tatsächlichen Eingang und für eine Anrechnung die schriftliche Zuordnung und den nächsten Zahlbetrag zugrunde. § 812 Abs. 1 BGB zur Zahlung ohne Rechtsgrund.
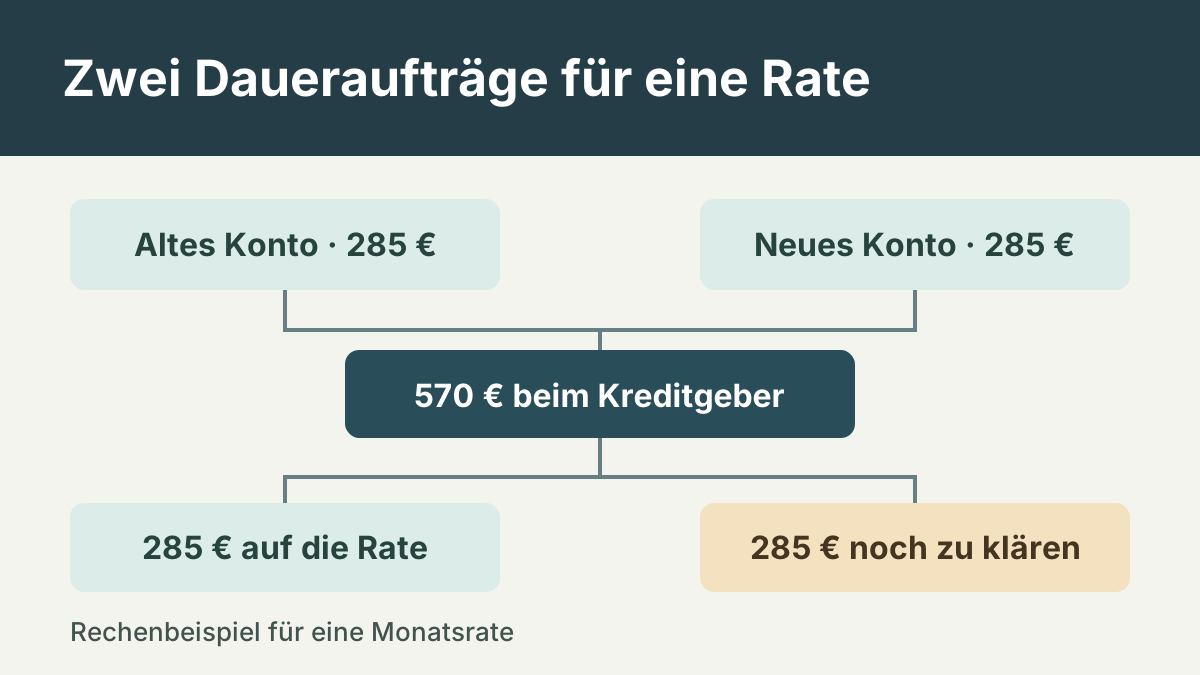
Im Beispiel ist genau eine Monatsrate von 285 € fällig. Beide eigenen Girokonten überweisen jeweils 285 €. Der Kreditgeber bestätigt den Eingang von 285 € + 285 € = 570 € und rechnet einmal 285 € auf diese Rate an. Ohne weitere Schulden oder Kosten bleiben 570 € − 285 € = 285 € zuzuordnen.
| Was im Beispiel bestätigt und ausgeführt wird | Was Sie zur nächsten Rate einplanen |
|---|---|
| 285 € werden tatsächlich zurücküberwiesen | Die nächste Rate beträgt weiterhin 285 €, wenn der Plan unverändert gilt. Die Erstattung erscheint als einmalige Gutschrift. |
| 285 € werden vollständig auf die nächste Rate angerechnet | Für diese eine nächste Rate verbleiben im Beispiel 0 € zu überweisen. Stimmen Sie ab, welcher Auftrag danach regulär weiterläuft. |
Die beiden Wege sind Alternativen. Stimmen Sie einen Rückruf mit einer möglichen Rückzahlung des Kreditgebers ab, damit derselbe Betrag nicht doppelt zurückfließt. Eine offene Anfrage ändert den Vertrag nicht. Wenn Termine oder Zahlbeträge geändert werden sollen, brauchen Sie dafür grundsätzlich eine Vereinbarung. § 311 Abs. 1 BGB zur Vertragsänderung.
Wie verhindern Sie einen weiteren doppelten Abgang?
Entscheiden Sie anhand des bestätigten Plans, welcher Dauerauftrag künftig gebraucht wird. Das Ende der Serie und der Stopp eines bereits anstehenden Einzelauftrags sind getrennt zu prüfen. Für einen mit der Bank vereinbarten künftigen Ausführungstermin gilt grundsätzlich der Widerruf bis zum Ende des Geschäftstags davor. Danach ist eine entsprechende Vereinbarung nötig; eine schon ausgeführte Überweisung wird durch das Löschen der Serie nicht rückgängig. § 675p Abs. 3 und 4 BGB zum Widerruf.
- Beide Auftragsreferenzen, die Ausführungstage und die Zuordnung zum Kredit sichern.
- Der zuständigen Bank genau die zu stoppende Serie nennen und einen bereits anstehenden Auftrag gesondert klären.
- Dem Kreditgeber beide Zahlungsbelege schicken und um den Stand der Rate, die Behandlung des Mehrbetrags und den nächsten Termin bitten.
- Nach einem vorgemerkten Rückruf oder einer angekündigten Erstattung erst die endgültigen Buchungen abgleichen.
Der Leitfaden zur Kreditrate per Dauerauftrag hilft, Betrag, Ausführungstag und Laufzeit der verbleibenden Serie mit dem aktuellen Kreditplan abzustimmen.
Zieht der Kreditgeber selbst per Lastschrift ein, prüfen Sie beim Wechsel Ihres Girokontos das Mandat, den Einzug vom bisherigen Konto und die Folgerate. Der Kreditgeber kann anhand der Mandatsreferenz klären, welchem Konto er den nächsten Einzug zugeordnet hat.
Häufige Fragen
Darf ich nach der doppelten Überweisung die nächste Rate auslassen?
Klären Sie zuerst, ob und in welcher Höhe der Kreditgeber den zweiten Betrag der nächsten Rate zuordnet. Ohne diese Klärung planen Sie mit dem geltenden Zahlungsplan. Eine Rückzahlung des Mehrbetrags bezahlt die nächste Rate nicht mit.
Kann ich die zweite Überweisung einfach rückgängig machen?
Fragen Sie die ausführende Bank sofort nach dem Status des Einzelauftrags. Wenn er bereits ausgeführt wurde, beseitigt das Löschen des Dauerauftrags nur weitere Ausführungen, soweit diese noch gestoppt werden. Stimmen Sie einen möglichen Rückruf oder eine Rückzahlung mit dem Kreditgeber ab.
Wer prüft den Fehler bei der gesetzlichen Kontenwechselhilfe?
Legen Sie den beteiligten Banken die Ermächtigung, beide Start- und Stopptage sowie die Auszüge vor. Der Kreditgeber bestätigt die Geldeingänge und die Zuordnung. Ob die Banken einen konkreten Schaden ersetzen müssen, richtet sich nach der Pflichtverletzung und den allgemeinen Haftungsregeln.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.11.2026.
- § 362 BGB – Erfüllung durch bewirkte Leistung
- § 675j BGB – Autorisierung und Zustimmung
- § 676b BGB – Fehler oder fehlende Autorisierung anzeigen
- § 20 ZKG – Anwendungsbereich der Kontenwechselhilfe
- § 21 ZKG – Ermächtigung und getrennte Termine
- § 23 ZKG – Ende alter Daueraufträge bei erteilter Ermächtigung
- § 24 ZKG – Ausführung neuer Daueraufträge und Mindestabstand
- § 25 ZKG – Haftung bei Pflichtverletzungen
- § 812 BGB – Herausgabe bei Zahlung ohne Rechtsgrund
- § 311 BGB – Vertragliche Änderung des Zahlungsplans
- § 675p BGB – Grenzen des Widerrufs einzelner Zahlungsaufträge