Überweisung doppelt gebucht: Aufträge und Rückzahlung prüfen
Zwei Girobelastungen klären: App-Anzeige, eigene Doppelaufträge und Bankfehler unterscheiden. Rechnung, Nachweise, Meldung und offene Rückzahlung abgleichen.
In diesem Artikel
Kurzantwort
Prüfen Sie, ob wirklich zwei endgültige Belastungen vorliegen und welche Aufträge Sie erteilt haben. Melden Sie eine bestrittene Autorisierung oder fehlerhafte Ausführung unverzüglich Ihrer Bank und verlangen Sie eine nachvollziehbare Zuordnung. Haben Sie selbst zwei korrekt ausgeführte Aufträge freigegeben, ist zusätzlich eine mögliche Überzahlung beim Rechnungsempfänger zu prüfen. Eine Rückrufanfrage und ein schon tatsächlich zurückgezahlter Betrag sind verschiedene Dinge.
Zwei Anzeigen sind noch keine geklärte Doppelüberweisung
Dieser Leitfaden betrifft private Euro-Überweisungen zwischen Girokonten bei Zahlungsdienstleistern in Deutschland nach der Rechtslage im Oktober 2026. Prüfen Sie zuerst den Originalkontoauszug, die Auftragsübersicht und die Bestätigungen. Zwei ähnlich aussehende App-Zeilen beweisen noch nicht, dass zwei endgültige Belastungen und zwei Empfängergutschriften vorliegen. Eine vorgemerkte Position, ein ausgeführter Auftrag und eine spätere Korrektur müssen einzeln zugeordnet werden.
Sichern Sie für jede fragliche Position Betrag, Buchungstag, Referenz, Empfänger, verwendete IBAN und Auftragsstatus. Vergleichen Sie selbst freigegebene Einzelaufträge, einen bestehenden Dauerauftrag und mögliche weitere Zahlungswege. Starten Sie bei unklarem Status nicht vorsorglich einen dritten Auftrag. Melden Sie den tatsächlichen Ablauf unverzüglich über einen unabhängig bekannten Bankkontakt.
| Was ist tatsächlich belegt? | Nächster Prüfweg |
|---|---|
| Nur eine endgültige Belastung, daneben eine Anzeige oder Vormerkung | Zuordnung und verfügbare Mittel bestätigen lassen; keine zweite Zahlung allein aus der Anzeige ableiten |
| Sie haben selbst zwei Aufträge freigegeben | Beide Ausführungen und die zugrunde liegende Rechnung prüfen; bei korrekter Bankausführung kann eine Rückforderung gegen den Empfänger zu klären sein |
| Sie bestreiten eine zweite Zustimmung oder einen passenden zweiten Auftrag | Bank gezielt über den bestrittenen Vorgang informieren; Autorisierung, Aufzeichnung und Ausführung nachweisen lassen |
| Ein Auftrag wurde abweichend ausgeführt oder verbucht | Konkreten Fehler, Nachforschung und passende Bankansprüche prüfen |
Die Tabelle ist ein Prüfplan, keine Entscheidung über einen unbekannten Bankfehler. Bei selbst falsch eingegebener IBAN behandelt der Ratgeber zu falscher IBAN und Rückruf den anderen Schwerpunkt. Dessen Rückholweg für eine falsche Kundenkennung wird nicht pauschal auf jede Doppelbelastung übertragen.
Zustimmung, Authentifizierung und Bankausführung getrennt prüfen
§ 675j BGB stellt für die Autorisierung auf Ihre Zustimmung zum Zahlungsvorgang ab. Zwei tatsächlich von Ihnen freigegebene Aufträge sind nicht allein deshalb unautorisiert, weil Sie dieselbe Rechnung nur einmal bezahlen wollten. Umgekehrt ist die bloße Anzeige einer zweiten Belastung kein Beleg, dass Sie einen entsprechenden zweiten Vorgang genehmigt haben. Beschreiben Sie wahrheitsgemäß, was Sie ausgefüllt, freigegeben und anschließend gesehen haben.
Wird die Autorisierung bestritten, verlangt § 675w BGB vom Zahlungsdienstleister unter anderem den Nachweis der Authentifizierung sowie der ordnungsgemäßen, störungsfreien Aufzeichnung und Verbuchung. Die aufgezeichnete Nutzung einschließlich Authentifizierung allein reicht nicht notwendigerweise zum Nachweis Ihrer Autorisierung oder etwa grober Fahrlässigkeit. Fordern Sie eine nachvollziehbare Zuordnung beider Positionen zu Auftrag, Betrag, Empfänger und Zeitablauf an. Eine pauschale Antwort „TAN verwendet“ klärt damit nicht jede streitige Frage.
Für einen tatsächlich nicht autorisierten Vorgang sieht § 675u BGB die Erstattung und Wiederherstellung des Kontostands vor: unverzüglich, spätestens bis zum Ende des Geschäftstags nach Anzeige oder sonstiger Kenntnis des Dienstleisters. Die Norm enthält einen besonderen Ablauf bei schriftlich an die zuständige Behörde gemeldeten berechtigten Gründen für den Verdacht eines Betrugs durch den Zahler. Das ist keine allgemeine Erlaubnis, jeden Vorgang auf unbestimmte Zeit als „in Prüfung“ zu lassen.
Daneben sind mögliche Kundenhaftung und gesetzliche Ausnahmen gesondert zu prüfen. § 675v BGB enthält bei missbräuchlicher Nutzung Voraussetzungen und Begrenzungen der Zahlerhaftung, unter anderem Regeln zur starken Authentifizierung und zu Schäden nach einer Anzeige. § 676c BGB regelt eng umschriebene außergewöhnliche Ereignisse und gesetzliche Verpflichtungen als Haftungsausschlüsse. Aus zwei Buchungen wird hier weder automatisch ein Verschulden des Kunden noch ein abschließend bezifferter Bankanspruch abgeleitet.
Bei nicht erfolgter oder fehlerhafter Ausführung ist § 675y BGB gesondert zu prüfen. Absatz 7 verlangt auf Verlangen die Nachvollziehung eines nicht oder fehlerhaft ausgeführten Auftrags und die Mitteilung des Ergebnisses. Die Erstattungsregeln enthalten weitere Voraussetzungen und Nachweisgrenzen. Lassen Sie deshalb darlegen, welcher Auftrag wie ausgeführt wurde; ein etwaiger Fall fehlender Zustimmung und ein Ausführungsfehler werden nicht ohne Prüfung gleichgesetzt.
Sofort melden und einen möglichen Stopp konkret bestätigen lassen
§ 676b BGB verlangt die unverzügliche Unterrichtung nach Feststellung eines nicht autorisierten oder fehlerhaft ausgeführten Vorgangs. Absatz 2 nennt außerdem grundsätzlich spätestens 13 Monate nach Belastung für die dortigen Ansprüche und Einwendungen; der Fristbeginn hängt von der gesetzlich vorgesehenen Unterrichtung ab. Für Zahlungsauslösedienste und bestimmte andere Ansprüche enthält die Norm eigene Regeln. Die 13 Monate sind keine Empfehlung, nach Entdeckung mit der Meldung zu warten, und keine pauschale Frist jeder Rückforderung gegen einen Rechnungsempfänger.
Eine sachliche Meldung kann lauten: „Zu den Positionen [Datum, Betrag, Referenz A] und [Datum, Betrag, Referenz B] sehe ich eine mögliche doppelte Belastung. Nach meiner Erinnerung habe ich [genauer tatsächlicher Ablauf] freigegeben. Bitte ordnen Sie beide Positionen den erhaltenen Aufträgen und tatsächlichen Ausführungen zu, teilen Sie das Nachforschungsergebnis mit und prüfen Sie die daraus folgenden Ansprüche sowie eine noch mögliche Verhinderung weiterer Ausführung. Die zugrunde liegende Rechnung lautet [Nummer, Betrag].“ Bestreiten Sie eine Zustimmung nur, soweit das Ihrem wirklichen Ablauf entspricht.
Für eine selbst erteilte Überweisung ist nach § 675p BGB ein einseitiger Widerruf nach Zugang grundsätzlich nicht mehr möglich. Bei einem vereinbarten Ausführungstermin besteht grundsätzlich die Grenze Ende des vorhergehenden Geschäftstags; später ist eine entsprechende Vereinbarung erforderlich. Für Zahlungsauslösedienste gelten besondere Grenzen. Lassen Sie daher den Stand genau des betroffenen Auftrags und einen tatsächlich umgesetzten Stopp bestätigen. Das Löschen einer Serie holt einen schon ausgeführten Einzelvorgang nicht automatisch zurück.
Eine Rückrufanfrage, ein rechtzeitig wirksamer Widerruf und eine geschuldete Erstattung wegen eines Bankfehlers sind verschiedene Wege. Die Aussage „Rückruf ohne Erfolg“ entscheidet nicht schon über einen davon unabhängigen Bankanspruch. Übertragen Sie weder eine Lastschrift-Rückgabefrist noch ein Karten-Chargeback auf zwei eigene Überweisungen. Stimmen Sie parallel laufende Vorgänge ab und teilen Sie neue Gutschriften beiden beteiligten Stellen mit.
Bei zwei eigenen Aufträgen auch Rechnung und Empfänger abgleichen
Hat die Bank zwei von Ihnen autorisierte Aufträge jeweils richtig ausgeführt, macht die bloße Verwechslung auf Ihrer Seite daraus nicht automatisch einen Erstattungsfall wegen Bankfehlers. Prüfen Sie, ob eine Rechnung einmal oder tatsächlich zwei verschiedene Forderungen bezahlt wurden und welchen rechtlichen Grund die zweite Zahlung haben könnte. Gleicher Betrag und gleicher Empfänger allein entscheiden das nicht.
§ 812 BGB begründet die Herausgabe einer Bereicherung ohne Rechtsgrund. Wer gegen wen vorgehen kann, hängt vom konkreten Zahlungs- und Vertragsverhältnis ab. § 818 BGB regelt den Umfang und mögliche Grenzen der Bereicherung. Aus diesen Vorschriften folgt keine Garantie, dass jede behauptete Überzahlung sofort vollständig eingeht oder stets dieselbe Stelle erstatten muss. Eine automatische Verrechnung mit einer künftigen Rechnung oder Kreditrate wird ebenfalls nicht unterstellt.
Senden Sie dem richtigen Rechnungspartner die beiden tatsächlichen Zahlungsnachweise und bitten Sie um Zuordnung, Abrechnung und gegebenenfalls Rückzahlung des nicht geschuldeten Mehrbetrags. Fragen Sie, ob bereits eine Bankrückholung oder eigene Rückzahlung erfolgt. Eine bloße Erstattungszusage ist von einer endgültigen, richtig zugeordneten Zahlung zu unterscheiden. Fordern Sie denselben Betrag nach einem tatsächlichen Ausgleich nicht nochmals über einen parallelen Weg an.
Erhalten Sie selbst eine unklare zweite Zahlung, erläutert der Leitfaden zu unerwarteter Gutschrift und sicherem Rückweg die Empfängerperspektive. Bestätigen Sie Originalumsatz, Anspruchsteller und bereits laufende Rückgaben über die Bank; folgen Sie keiner ungeprüften Anweisung zu einem fremden Drittkonto. Dieser Beitrag berechnet keine universelle Rückforderungsregel für eine bankeigene Buchungsstornierung.
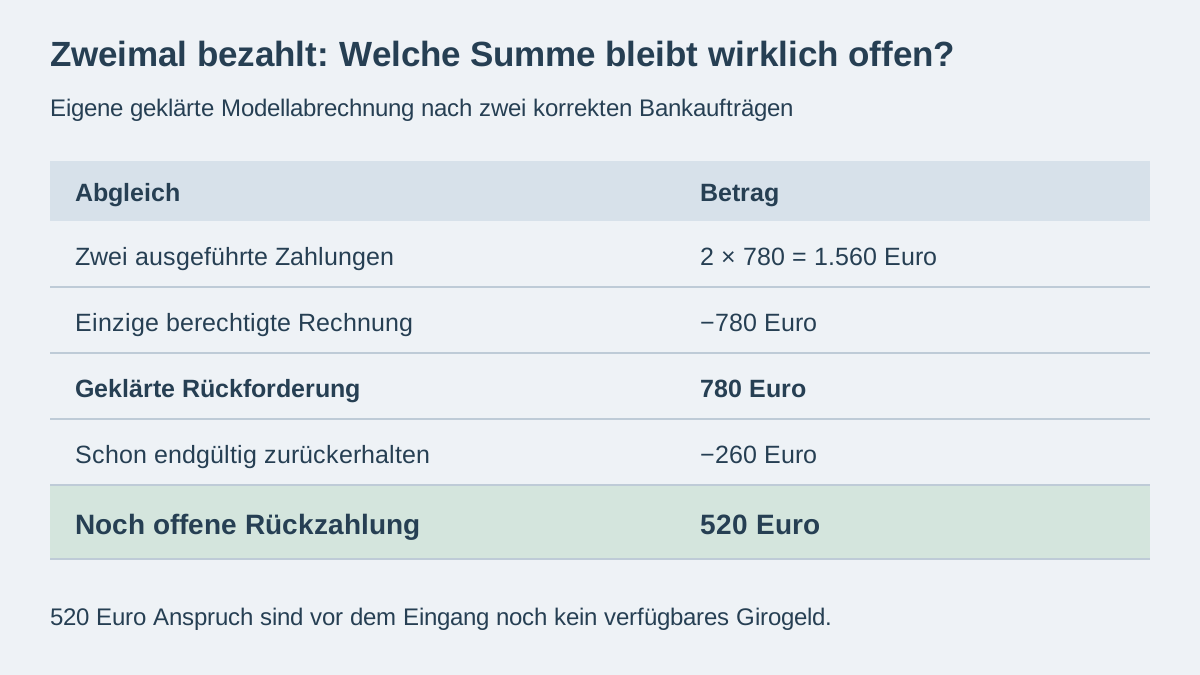
Modell: Zweimal 780 Euro überwiesen, 520 Euro Rückzahlung noch offen
Eigene vollständig geklärte Modellwerte, keine echten Bankdaten: Eine einzige Rechnung über 780 Euro war berechtigt und fällig. Sie haben in einem früheren Monat versehentlich zwei getrennte Überweisungen über jeweils 780 Euro an denselben Rechnungsteller autorisiert. Beide wurden von der Bank korrekt ausgeführt und gingen vollständig bei ihm ein. Die erste Zahlung hat genau die einzige Rechnung erfüllt; § 362 BGB stellt auf die bewirkte geschuldete Leistung ab.
Für die zweiten 780 Euro ist im Modell der fehlende Rechtsgrund und ein vollständiger, fälliger Rückzahlungsanspruch gegen diesen Rechnungsteller verbindlich geklärt. Es gibt keine weiteren Rechnungen, Einwendungen, Aufrechnung, Zinsen, Gebühren, Rechte Dritter oder Bankerstattung. Der Rechnungsteller hat davon bereits 260 Euro endgültig und wirksam auf Ihr Giro zurückgezahlt. Es läuft kein paralleler Rückholvorgang.
| Abgleich | Betrag | Einordnung |
|---|---|---|
| Zwei tatsächlich ausgeführte Zahlungen | 2 × 780 = 1.560 Euro | Früher wirklich abgegangen |
| Einzige berechtigte Rechnung | 780 Euro | Durch die erste Zahlung erfüllt |
| Geklärte Überzahlung | 1.560 − 780 = 780 Euro | Gesamter Rückzahlungsanspruch im Modell |
| Bereits endgültig zurückerhalten | 260 Euro | Einmal anrechnen |
| Noch offene Rückzahlung | 780 − 260 = 520 Euro | Noch kein verfügbares Girogeld |
Die Kontrolle lautet 1.560 = 780 Euro Rechnungszahlung + 260 Euro Rückzahlung + 520 Euro offener Anspruch. Die erste berechtigte Zahlung wird nicht ebenfalls zurückgefordert. Nach einer tatsächlichen Teilrückzahlung sind auch nicht erneut volle 780 Euro offen. Der richtige Anspruchsteller und fehlende Einwendungen werden in diesem Modell vorausgesetzt, nicht durch die Subtraktion bewiesen.
Heutige Kontolücke und regelmäßige Monatsrate getrennt rechnen
Ergänzende Bestandsrechnung ohne andere Buchungen, Pfändung oder Dispo: Vor den beiden früheren Zahlungen waren 2.100 Euro vorhanden. Nach 1.560 Euro Abgang blieben 540 Euro. Die später wirklich eingegangenen 260 Euro ergeben heute 800 Euro. Die offenen 520 Euro stehen nicht schon zusätzlich zur Verfügung. Vor dem nächsten sicheren Eingang werden eine unabhängige Kreditrate von 450 Euro und eine andere berechtigte Zahlung von 600 Euro fällig, insgesamt 1.050 Euro. Heute fehlen damit 1.050 − 800 = 250 Euro.
Kämen die ausstehenden 520 Euro tatsächlich vorher an, wären 1.320 Euro vorhanden; nach den beiden Zahlungen blieben 270 Euro. Das ist eine bedingte Rechnung, keine Zusage zum Eingangstermin und keine erlaubte Überziehung. Klären Sie eine Lücke vor Fälligkeit mit den betroffenen Stellen. Für eine unabhängig bestehende Bankfinanzierung bestimmt § 488 BGB die vertraglichen Zins- und Rückzahlungspflichten; eine offene Reklamation bestätigt keine Ratenpause.
Ein separater regelmäßiger Monatsplan verwendet 2.600 Euro verlässliches Einkommen, 1.680 Euro vollständige laufende Fix- und Lebenshaltungskosten, 450 Euro bestehende Kreditraten, 0 Euro neue Rate und 220 Euro Reserve. Es bleiben 470 Euro vor und 250 Euro nach Reserve. Der Haushaltscheck rechnet diese laufenden Werte. Die schon früher geleisteten beiden 780-Euro-Zahlungen werden im jetzigen Monat nicht nochmals als Ausgabe angesetzt; die einmaligen 260 Euro Rückzahlung und offenen 520 Euro sind kein dauerhaft höheres Monatseinkommen.
Der Monatsüberschuss und die heutige Kontolücke beantworten verschiedene Fragen. Sie werden nicht zu einem vermeintlichen Gesamtproblem addiert oder automatisch gegeneinander verrechnet. Prüfen Sie zusätzlich, wann reguläre Einnahmen tatsächlich eintreffen und welche Kosten vor diesem Termin fällig sind.
- Zwei endgültige Belastungen von bloßen Anzeigen und späteren Korrekturen unterschieden?
- Jede Position einem tatsächlichen Auftrag und einer Freigabe zugeordnet?
- Unklarheiten unverzüglich bei der Bank gemeldet und Referenz gesichert?
- Passenden Weg für fehlende Zustimmung, Ausführungsfehler oder zwei eigene Aufträge geklärt?
- Einzige Rechnung und denkbare weitere Rechtsgründe abgeglichen?
- Bereits erhaltene Bank- oder Empfängerrückzahlungen ohne Doppelzählung dokumentiert?
- Nächste eigene Raten mit wirklich verfügbarem Geld und konkreten Terminen geplant?
Häufige Fragen
Sind zwei ähnliche App-Zeilen automatisch zwei endgültige Überweisungen?
Nein. Prüfen Sie Originalkontoauszug, Aufträge, Referenzen und tatsächlichen Status. Eine Vormerkung oder Korrekturanzeige kann anders einzuordnen sein als zwei ausgeführte Belastungen. Die Bank soll die Positionen den erhaltenen Aufträgen und Ausführungen zuordnen.
Habe ich bei zwei eigenen Freigaben automatisch einen Anspruch gegen die Bank?
Nicht allein deshalb. Wenn zwei tatsächlich autorisierte Aufträge jeweils korrekt ausgeführt wurden, ist eine mögliche Überzahlung anhand der Rechnung und des Rechtsverhältnisses zum Empfänger zu klären. Fehlende Autorisierung oder fehlerhafte Bankausführung sind gesonderte Prüfwege.
Beweist eine TAN-Aufzeichnung immer meine Zustimmung?
§ 675w BGB verlangt bei streitiger Autorisierung Nachweise des Zahlungsdienstleisters. Die aufgezeichnete Nutzung einschließlich Authentifizierung allein reicht nicht notwendigerweise zum Nachweis der Zustimmung, von Betrug oder grober Fahrlässigkeit. Entscheidend sind der konkrete Vorgang und die weiteren Beweismittel.
Darf ich nach Entdeckung erst einmal 13 Monate abwarten?
Nein. § 676b Absatz 1 verlangt die unverzügliche Meldung nicht autorisierter oder fehlerhaft ausgeführter Vorgänge nach ihrer Feststellung. Die zusätzliche Ausschlussregel mit grundsätzlich 13 Monaten und ihren Informations- und Sonderregeln ersetzt diese Pflicht nicht und ist keine allgemeine Frist jeder Empfängerrückforderung.
Warum bleiben im Modell 520 Euro und nicht 780 Euro offen?
Zwei Zahlungen über je 780 Euro gingen ein, aber nur eine 780-Euro-Rechnung war geschuldet. Der geklärte Rückzahlungsanspruch beträgt 780 Euro. Davon wurden 260 Euro endgültig zurückgezahlt. Es bleiben 520 Euro; die erste berechtigte Rechnungszahlung wird nicht zusätzlich zurückgefordert.
Warum zeigt der Monatsplan einen Überschuss, obwohl heute 250 Euro fehlen?
Heute sind im Modell 800 Euro vorhanden, vor dem nächsten sicheren Eingang aber 1.050 Euro fällig. Der getrennte Monatsplan mit regelmäßigen Einnahmen und Ausgaben ergibt 250 Euro nach Reserve; er entscheidet nicht über die Deckung an einem früheren Fälligkeitstag. Die offene Rückzahlung zählt erst nach tatsächlichem Eingang als verfügbares Geld.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 24.10.2026.
- § 675j BGB – Zustimmung zu jedem Zahlungsvorgang
- § 675w BGB – Nachweise bei streitiger Autorisierung
- § 675u BGB – Nicht autorisierte Vorgänge und Kontowiederherstellung
- § 675v BGB – Mögliche Zahlerhaftung und Grenzen
- § 676c BGB – Gesetzliche Haftungsausnahmen
- § 675y BGB – Ausführungsfehler und Nachforschung
- § 676b BGB – Unverzügliche Anzeige und Ausschlussregeln
- § 675p BGB – Widerrufsgrenzen statt garantierter Rückholung
- § 812 BGB – Rechtsgrund und richtiger Rückforderungsweg
- § 818 BGB – Umfang und Grenzen der Bereicherung
- § 362 BGB – Erfüllte Rechnung und tatsächliche Teilrückzahlung
- § 488 BGB – Unabhängige nächste Kreditfälligkeit