Unerwartete Gutschrift: Rückforderung und eigene Mittel prüfen
Unbekannten Giroeingang prüfen: Originalbuchung, Rechtsgrund, Rückruf und sicheren Rückweg trennen. Modell zu Kontostand, Planungsbestand und fälliger Kreditrate.
In diesem Artikel
Kurzantwort
Prüfen Sie den Originalumsatz in Ihrer Bankumgebung und klären Sie Herkunft und Rechtsgrund über einen bekannten Bankkontakt. Eine unerwartete Gutschrift ist weder automatisch ein Geschenk noch allein wegen ihres Eingangs ein Beweis für Betrug. Planen Sie den ungeklärten Betrag vorläufig nicht für eigene Ausgaben ein. Stimmen Sie eine berechtigte Rückgabe so ab, dass weder an einen falschen Empfänger noch doppelt gezahlt wird.
Eine unerwartete Gutschrift zunächst eindeutig zuordnen
Dieser Leitfaden betrifft private Euro-Girokonten in Deutschland nach der Rechtslage im Oktober 2026. Ein unerwarteter Eingang ist zunächst ungeklärt: Er kann etwa eine geschuldete Rückzahlung, eine Zahlung mit unbekannter Absenderbezeichnung, eine Fehlüberweisung oder eine bankeigene Buchungsunrichtigkeit sein. Der ungewöhnliche Betrag allein beweist weder einen Anspruch auf das Geld noch einen Betrug.
Öffnen Sie die tatsächlich gebuchte Umsatzposition in Ihrer gewohnten Bankumgebung. Sichern Sie Betrag, Buchungstag, Wertstellung, Verwendungszweck, Absenderdaten und Referenz. Vergleichen Sie eigene Erstattungen, Verkäufe und erwartete Zahlungen. Ein zugesandter Screenshot ist kein eigener Kontoauszug. Fragen Sie die Bank über einen unabhängig bekannten Kontakt nach Art und Zuordnung des Vorgangs.
§ 675t BGB regelt Wertstellung und Verfügbarkeit von Zahlungsbeträgen. Die technische Verfügbarkeit und die Frage, ob Sie den Betrag im Verhältnis zu einem anderen rechtlich behalten dürfen, sind dennoch getrennte Fragen; für einen fehlenden Rechtsgrund ist insbesondere § 812 BGB zu prüfen. Behandeln Sie einen ungeklärten Eingang vorläufig nicht als frei verplanbares eigenes Zusatzeinkommen.
| Was ergibt der Abgleich? | Was als Nächstes zu klären ist |
|---|---|
| Die Zahlung passt zu einer tatsächlich geschuldeten Erstattung | Vertragspartner, Anspruch und richtigen Erfüllungsbetrag belegen |
| Eine andere Person hat an Ihre IBAN überwiesen | Originalzahlung, Rechtsgrund, berechtigten Anspruchsteller und Bankverfahren zuordnen |
| Die Bank bezeichnet eine eigene Buchung als falsch | Originalbuchung, konkrete Korrektur und dafür benannte rechtliche oder vertragliche Grundlage verlangen |
| Jemand verlangt Weiterleitung an eine andere Person | Keine ungeprüfte neue Zahlung; Sachverhalt über Bank und gegebenenfalls Polizei klären |
Anspruchsteller und Rechtsgrund statt nur den Kontostand prüfen
§ 812 Absatz 1 BGB begründet eine Herausgabepflicht bei einer Bereicherung ohne Rechtsgrund auf Kosten eines anderen. Wer im konkreten Zahlungsablauf einen Anspruch gegen wen hat, muss aus den beteiligten Rechtsverhältnissen ermittelt werden. Eine Nachricht „Das ist mein Geld“ oder die bloße Beteiligung einer Bank ist keine vollständige Anspruchsprüfung.
Fordern Sie eine nachvollziehbare Erklärung: Welche Originalzahlung ist betroffen? Weshalb soll der rechtliche Grund fehlen? Wer verlangt den Betrag und mit welcher Berechtigung? Ist bereits eine Korrektur, Rückzahlung oder Gutschrift erfolgt? Trennen Sie eine Bankkorrektur von der Rückforderung des Zahlers. Dieser Beitrag bestätigt kein pauschales Stornorecht jeder Bank und erklärt nicht jede als Korrektur bezeichnete Belastung für unzulässig.
Bei einer falsch angegebenen Kundenkennung beschreibt § 675y Absatz 5 BGB die Wiedererlangungsbemühungen des Zahlungsdienstleisters des Zahlers und die Mitwirkung der Empfängerbank durch erforderliche Informationen. Eine Rückrufanfrage und eine tatsächlich ausgeführte Rückzahlung sind verschiedene Vorgänge. Aus der Anfrage allein folgt weder ein bereits erfolgter Abgang bei Ihnen noch eine abschließende Entscheidung über einen zivilrechtlichen Anspruch.
Haben Sie selbst an eine falsche IBAN überwiesen, behandelt der Prüfplan zu Überweisungsstopp und Rückruf Ihre andere Rolle als Zahler. Hier geht es um die Klärung eines Eingangs auf dem eigenen Konto. Folgen Sie nicht zugleich einem Bankrückgabeweg und einer zusätzlichen privaten Zahlungsaufforderung, ohne die Gefahr einer Doppelzahlung abzugleichen.
Fehler und bereits verbrauchtes Geld nicht als pauschalen Freibrief ansehen
§ 814 BGB nennt unter anderem die Kenntnis der Nichtschuld beim Leistenden als besondere Rückforderungsgrenze. Eine versehentliche Fehlzahlung ist nicht allein deshalb dieselbe Konstellation, weil der Fehler auf der anderen Seite lag. Ob die gesetzlichen Voraussetzungen einer Einwendung vorliegen, muss konkret geprüft werden.
§ 818 Absatz 3 BGB begrenzt Herausgabe und Wertersatz, soweit der Empfänger nicht mehr bereichert ist. Die Norm ist keine allgemeine Erlaubnis, einen erkennbar ungeklärten Betrag auszugeben. Ein geringer späterer Kontostand entscheidet die tatsächliche Bereicherung nicht allein. Dokumentieren Sie eine bereits erfolgte Verwendung wahrheitsgemäß, statt einen passenden Einwand durch weitere Ausgaben herstellen zu wollen.
§ 819 Absatz 1 BGB verschärft die Haftung bei Kenntnis vom fehlenden Rechtsgrund; § 818 Absatz 4 BGB regelt die Haftung ab Rechtshängigkeit. Lassen Sie eine strittige Rückforderung mit Einwendungen anhand von Herkunft, Zeitpunkt und tatsächlichen Umständen prüfen. Eine beliebige Nachricht ist nicht automatisch der Nachweis Ihrer rechtlichen Kenntnis; ignorieren Sie eine nachvollziehbare Unstimmigkeit aber nicht.
Handelt es sich ausdrücklich um zu viel gezahltes Arbeitsentgelt, sind zusätzlich Abrechnung, Steuer- und Beitragsbehandlung sowie ein möglicher Lohnabzug zu klären. Der Ratgeber zur Gehaltsüberzahlung behandelt diese besonderen Fragen. Dessen Lohnabrechnung und Ratenmodell sind keine pauschale Regel für jede unbekannte Girogutschrift.
Eine fremde Rückzahlungsanweisung nicht ungeprüft ausführen
Die Polizeiliche Kriminalprävention der Länder und des Bundes warnt vor Finanzagenten-Maschen: Dabei kann ein angeblich irrtümlicher Eingang unter einem Vorwand auf ein anderes Konto weitergeleitet werden sollen, teils gegen einen einbehaltenen Anteil. Sie empfiehlt bei unerwarteten Gutschriften mit Rückzahlungsaufforderung den Kontakt zur Bank oder Polizei und Rückbuchungen nur auf das Ursprungskonto. Diese Warnung beweist nicht, dass jeder unbekannte Eingang betrügerisch ist.
Leiten Sie ungeklärtes Geld nicht auf eine neu per Messenger genannte fremde IBAN um und behalten Sie keine vermeintliche Vermittlungsprovision. Stimmen Sie Originalzahlung, tatsächlichen Anspruch und passenden Rückweg über die Bank ab. Geben Sie für eine angebliche Rückholung keine PIN, TAN oder Fernzugriff frei. Eine neue Überweisung ist eine eigene Handlung; klären Sie zuerst, ob bereits ein anderer Rückgabevorgang läuft.
Eine passende Bankanfrage lautet: „Auf meinem Konto ist am [Datum] der Betrag [Betrag] mit Referenz [Referenz] eingegangen. Ich kann die Zahlung derzeit nicht zuordnen. Bitte erläutern Sie Art und Ursprung der Buchung sowie eine etwaige Rückruf- oder Korrekturanfrage. Welche Buchungen sind bereits tatsächlich erfolgt und wie lässt sich ein gegebenenfalls berechtigter Rückweg ohne Doppelzahlung abstimmen? Eine fremde Person verlangt [zutreffende Beschreibung]. Bitte ordnen Sie diese Aufforderung ein.“
Bewahren Sie eigene Umsätze, Anfragen, Antworten und fremde Nachrichten zusammen auf. Bei einer bereits erfolgten verdächtigen Weiterleitung informieren Sie Bank und Polizei zeitnah. Eine solche Meldung entscheidet nicht selbst über einen streitigen Rückzahlungsanspruch; gerichtliche Schreiben brauchen gegebenenfalls eine eigene rechtzeitige Reaktion.
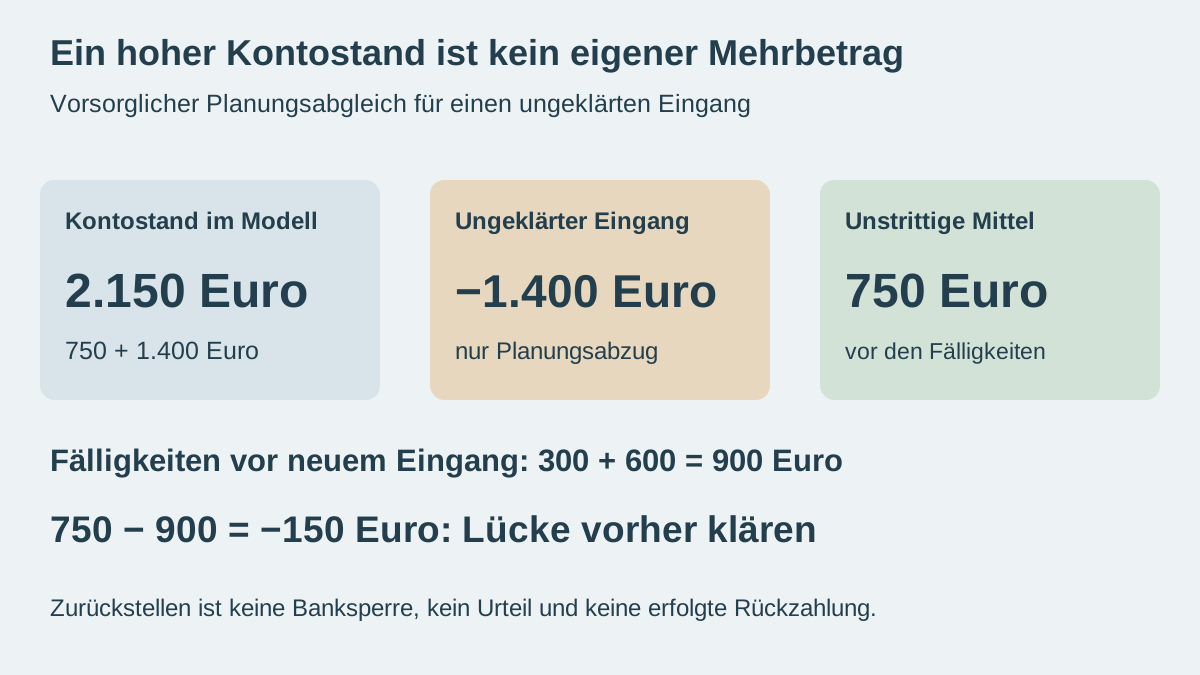
Modell: 2.150 Euro Anzeige, aber nur 750 Euro unstrittige Mittel
Eigene ausdrücklich vereinfachte Planungswerte, kein echter Kontostand und keine Entscheidung über eine fremde Forderung: Vor der ungeklärten Gutschrift sind 750 Euro aus eigenen unstrittigen Mitteln vorhanden. Weitere 1.400 Euro werden unerwartet gebucht. Im Modell zeigt das Konto damit 750 + 1.400 = 2.150 Euro. Eine Pfändung, Dispokreditlinie, technische Sperre, Gebühren und andere Buchungen gibt es nicht.
Für die vorsichtige Planung werden die ungeklärten 1.400 Euro vollständig aus dem eigenen Ausgabenspielraum herausgerechnet: 2.150 − 1.400 = 750 Euro. Das ist eine eigene Planungszurückstellung, keine Banksperre, kein Anerkenntnis einer bestimmten Forderung und noch keine ausgeführte Rückzahlung.
| Planungsposition vor den nächsten Fälligkeiten | Betrag |
|---|---|
| Angezeigter gebuchter Bestand im Modell | 2.150 Euro |
| Vorsorglich nicht für eigene Ausgaben eingeplanter Eingang | − 1.400 Euro |
| Unstrittige eigene Mittel | 750 Euro |
| Bevorstehende berechtigte Kreditrate | 300 Euro |
| Weitere bevorstehende berechtigte Zahlung, etwa Miete | 600 Euro |
| Lücke gegenüber den zusammen 900 Euro Fälligkeiten | 750 − 900 = −150 Euro |
Vor diesen Fälligkeiten geht im Modell kein weiteres eigenes Geld ein. Die 150 Euro müssen deshalb vorab geklärt werden, statt den ungeklärten Eingang als dauerhafte Finanzierung zu verwenden. Die Rechnung stellt keine tatsächliche Ausführung der beiden Zahlungen, keinen negativen Bankkontostand und keine erlaubte Überziehung dar.
Gesonderter späterer Abschluss des Eingangsvorgangs: Nach vollständiger Prüfung steht im Modell eine fällige Rückgabe genau der 1.400 Euro an den verifizierten Berechtigten fest. Die Bankabwicklung wird abgestimmt, genau einmal tatsächlich ausgeführt und richtig auf diesen Anspruch angerechnet; weitere Ansprüche oder Korrekturen gibt es nicht. Dann verbleiben vor den anderen Fälligkeiten 2.150 − 1.400 = 750 Euro. Nach § 362 BGB ist die bewirkte Leistung maßgeblich. Der schon in der Planung ausgeschlossene Betrag wird nach der wirklichen Rückgabe nicht ein zweites Mal vom eigenen 750-Euro-Planbestand abgezogen.
Monatliches Einkommen und aktuellen Geldbestand getrennt rechnen
Separates eigenes Monatsmodell: 2.300 Euro verlässliche reguläre Einnahmen minus 1.700 Euro Lebenshaltung und Fixkosten minus 300 Euro bestehende Kreditraten ergeben 300 Euro vor Reserve. Nach 200 Euro Wunschreserve bleiben 100 Euro. Die Kostenfelder enthalten dieselbe Kreditrate nicht nochmals; die 1.400-Euro-Gutschrift gehört nicht zum regulären Einkommen.
Im Haushaltscheck passen 2.300 Euro Einkommen, 1.700 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Würden Sie den ungeklärten Eingang als wiederkehrende Einnahme ergänzen, würden fälschlich 3.700 Euro Einkommen und 1.500 Euro nach Reserve erscheinen. Ein einmalig gebuchter Betrag ist keine verlässliche monatliche Zahlungsquelle.
Für eine gesonderte Zahlungsübersicht gilt: Gehen die 1.400 Euro im selben Monat ein und später genau einmal zurück, beträgt der Saldo dieser beiden besonderen Vorgänge 1.400 − 1.400 = 0 Euro. Ordnen Sie beide realen Buchungen zu. Setzen Sie nicht zugleich den Eingang als laufendes Einkommen an und ziehen anschließend die bereits vorsorglich ausgeschlossene Rückgabe noch einmal von denselben eigenen Mitteln ab. Liegen Ein- und Rückgang in verschiedenen Monaten, sind beide Monate mit dem tatsächlich fortgeführten Bestand gesondert zu planen.
Der Monatsüberschuss von 100 Euro beantwortet außerdem nicht die vorherige Frage, ob an einem bestimmten Ratentag genug eigenes Geld vorhanden ist. Monatssummen und ein Zahlungskalender haben unterschiedliche Aufgaben. Klären Sie bei einer Lücke den Zeitpunkt eigener Eingänge und eine gegebenenfalls wirklich vereinbarte Abwicklung rechtzeitig; eine offene Bankanfrage bestätigt keinen geänderten Ratentermin.
- Originalumsatz statt fremdem Screenshot geprüft und gesichert?
- Erwartete eigene Zahlung, fremde Überweisung und Bankkorrektur unterschieden?
- Konkreten Rechtsgrund und berechtigten Anspruchsteller nachvollzogen?
- Rückruf, tatsächlichen Abgang und weitere Zahlungsaufforderung abgeglichen?
- Ungeklärten Betrag vorläufig aus dem eigenen Ausgabenspielraum gelassen?
- Keine ungeprüfte Weiterleitung auf ein fremdes Drittkonto vorgenommen?
- Eine erfolgte Rückgabe genau einmal im richtigen Zahlungsweg berücksichtigt?
- Aktuelle Fälligkeiten unabhängig von scheinbar ausreichendem Monatsbudget finanziert?
Häufige Fragen
Darf ich jede unerwartete Kontogutschrift behalten?
Eine unerwartete Zahlung ist zuerst zuzuordnen. Sie kann berechtigt sein, aber auch ohne Rechtsgrund erfolgt oder falsch gebucht sein. § 812 BGB regelt die Herausgabe ohne Rechtsgrund. Klären Sie den Originalvorgang und den konkret Berechtigten statt allein auf eine verfügbare Kontozahl zu vertrauen.
Ist eine Rückrufanfrage schon eine Rückzahlung?
Nein. Eine Anfrage und ein tatsächlich ausgeführter und angerechneter Abgang sind unterschiedliche Vorgänge. § 675y Absatz 5 beschreibt bei falscher Kundenkennung Wiedererlangungsbemühungen und Informationspflichten. Gleichen Sie ab, ob schon eine Korrektur oder Rückgabe läuft, bevor Sie zusätzlich selbst zahlen.
Kann ich eine Rückforderung mit dem Hinweis auf ausgegebenes Geld immer abwehren?
Nein. § 818 Absatz 3 verlangt, dass tatsächlich keine Bereicherung mehr besteht; ein leerer Kontostand allein entscheidet dies nicht. § 819 regelt eine verschärfte Haftung bei Kenntnis vom fehlenden Rechtsgrund. Die tatsächlichen Umstände und mögliche Einwendungen müssen individuell geprüft werden.
Was tun, wenn jemand die Rückzahlung auf ein anderes Konto verlangt?
Führen Sie keine ungeprüfte Weiterleitung aus und stimmen Sie Originalzahlung und Rückweg mit Ihrer Bank ab. Die Polizeiliche Kriminalprävention warnt ausdrücklich vor angeblichen Irrtumszahlungen mit anschließender Weiterleitung an Dritte und empfiehlt Bank- oder Polizeikontakt. Eine pauschale Betrugsfeststellung allein wegen eines unbekannten Eingangs wäre aber falsch.
Warum fehlen im Modell trotz 2.150 Euro Anzeige 150 Euro?
Von 2.150 Euro entfallen 1.400 Euro auf einen ungeklärten Eingang, der vorsorglich nicht für eigene Ausgaben eingeplant wird. Es bleiben 750 Euro eigene unstrittige Mittel. Vor einem weiteren eigenen Eingang werden 300 + 600 = 900 Euro fällig; die Planlücke beträgt 150 Euro. Eine Banküberziehung oder Ausführung dieser Zahlungen wird nicht dargestellt.
Ist die vorsorgliche Zurückstellung schon eine zweite Zahlung?
Nein. Sie ist nur ein Planungsabzug und keine Buchung. Nach später vollständig geklärter und einmal tatsächlich angerechneter Rückgabe der 1.400 Euro bleiben im Modell 750 Euro. Von diesem eigenen Bestand darf derselbe bereits ausgeschlossene Betrag nicht nochmals abgezogen werden.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 24.10.2026.
- § 812 BGB – Herausgabe ohne Rechtsgrund
- § 675t BGB – Verfügbarkeit und Wertstellung getrennt von Behaltensgrund
- § 675y BGB – Wiedererlangungsbemühungen bei falscher Kundenkennung
- § 814 BGB – Besondere Kenntnis der Nichtschuld
- § 818 BGB – Umfang und Grenzen der Bereicherung
- § 819 BGB – Verschärfte Haftung bei Kenntnis
- § 362 BGB – Einmalige tatsächliche Rückgabe
- Polizeiliche Kriminalprävention – Finanzagenten und angebliche Irrtumszahlungen