Gehalt zu viel gezahlt: Rückforderung, Lohnabzug und Raten prüfen
Arbeitgeber fordert Gehalt zurück? Abrechnung, Rechtsgrund, Einwendungen und Lohnabzug getrennt prüfen. Mit Rückzahlungsbeispiel und tragbarer Ratenplanung.
In diesem Artikel
Kurzantwort
Lassen Sie Monat, Grund und Höhe der behaupteten Überzahlung anhand von Vertrag, Abrechnung und tatsächlichen Zahlungen erklären. Ein Arbeitgeberfehler macht eine Rückforderung nicht automatisch unwirksam; verbrauchtes Geld schließt sie nicht pauschal aus. Ein Abzug vom nächsten Lohn braucht eine gesonderte Prüfung einschließlich Pfändungsschutz. Vereinbaren Sie bei geklärtem Rückbetrag einen tragbaren Zahlungsplan und berücksichtigen Sie bereits angerechnete Zahlungen nur einmal.
Zuerst den Entgeltanspruch mit den tatsächlichen Zahlungen abgleichen
Dieser Prüfplan betrifft Arbeitnehmer und eine vom Arbeitgeber behauptete Gehaltsüberzahlung in Deutschland. Bei Beamtenbesoldung, Sozialleistungen oder einem eigenständigen Darlehen gelten andere Ausgangspunkte. Ein Rückforderungsschreiben beweist noch nicht, dass dessen Betrag stimmt.
§ 812 Absatz 1 BGB ist die allgemeine Grundlage für die Rückforderung einer Zahlung ohne Rechtsgrund. Klären Sie deshalb zuerst, welcher Entgeltanspruch für welchen Monat tatsächlich bestand. Eine höhere Überweisung kann beispielsweise auch eine geschuldete Nachzahlung enthalten. Der Vergleich mit dem üblichen Vormonatsbetrag allein entscheidet die Rechtslage nicht.
| Unterlage | Was sich daraus klären muss |
|---|---|
| Arbeitsvertrag, Änderungen, einschlägiger Tarifvertrag | Entgelt, Arbeitszeit und betroffener Zeitraum |
| Ursprüngliche und berichtigte Abrechnung | Welcher Posten soll warum falsch sein? |
| Kontoauszüge und Zahlungsübersicht | Welche Beträge gingen tatsächlich ein, auch als separate Nachzahlung? |
| Rückforderung und spätere Abzüge | Welche Summe wird verlangt und was wurde bereits berücksichtigt? |
§ 108 GewO verlangt bei Entgeltzahlung grundsätzlich eine Abrechnung in Textform mit Zeitraum, Bestandteilen und Abzügen; Absatz 2 betrifft unveränderte Angaben gegenüber der letzten ordnungsgemäßen Abrechnung. Bitten Sie bei einer behaupteten Korrektur um eine nachvollziehbare Gegenüberstellung. Lassen Sie Bruttoentgelt, ausgezahltes Netto, Steuern, Sozialbeiträge und den tatsächlich verlangten Rückbetrag getrennt erläutern. Eine Bruttodifferenz ist kein automatisch passender Überweisungsbetrag.
Ein vorab vereinbarter Betrag auf denselben späteren Lohnanspruch ist anders einzuordnen. Der Ratgeber zu Gehaltsvorschuss und Restlohn erklärt diese Anrechnung. Hier geht es um eine behauptete zusätzliche Rückforderung wegen einer früheren Fehlzahlung.
Arbeitgeberfehler und ausgegebenes Geld sind keine pauschalen Antworten
Die Tatsache, dass der Fehler beim Arbeitgeber entstanden ist, beseitigt einen Rückforderungsanspruch nicht automatisch. § 814 BGB betrifft unter anderem den besonderen Fall, dass der Leistende bei Zahlung wusste, dass er nicht zur Leistung verpflichtet war. Ein bloßes Versehen ist damit nicht gleichzusetzen.
Ebenso wenig genügt die Formel „Das Geld ist schon weg“. § 818 Absatz 3 BGB begrenzt die Herausgabe, soweit der Empfänger nicht mehr bereichert ist. Ob das im konkreten Fall zutrifft, muss anhand der tatsächlichen Vermögenslage geprüft werden. Dokumentieren Sie Verwendung und Zeitpunkt; setzen Sie einen leeren Kontostand nicht ohne Prüfung mit rechtlicher Entreicherung gleich.
Nach § 819 Absatz 1 BGB hat die Kenntnis vom fehlenden Rechtsgrund Folgen für die Haftung; zusammen mit § 818 Absatz 4 kann sie der Berufung auf Entreicherung entgegenstehen. Klären Sie eine erkennbare Unstimmigkeit zeitnah über den bekannten Arbeitgeberkontakt und sichern Sie die Nachricht. Geben Sie das fragliche Geld nicht bewusst aus, um einen Einwand erst herzustellen.
Das BAG, Urteil vom 13. Oktober 2010 – 5 AZR 648/09, Randnummern 14–17 verlangt für § 814 positive Kenntnis der Nichtschuld beim Leistenden. Im dortigen Fall reichte Wissen einer anderen Arbeitgeberstelle nicht. Die Arbeitnehmerin konnte sich wegen festgestellter Bösgläubigkeit nicht auf Entreicherung berufen. Das historische Urteil erklärt Prüfgrenzen; es entscheidet weder Ihre Kenntnis noch die Wirksamkeit jeder Vertragsklausel. Letztere Frage ließ das Gericht dort offen.
Die Rückforderung erlaubt nicht automatisch jeden Lohnabzug
Eine korrigierte Abrechnung, eine eigenständige Rückforderung und deren Aufrechnung gegen den nächsten Lohn sind verschiedene Schritte. Fragen Sie bei einem Abzug nach dem betroffenen Gegenanspruch, dem Lohnmonat, der Erklärung und der konkreten Berechnung.
§ 387 BGB setzt für die allgemeine Aufrechnung gegenseitige gleichartige Forderungen mit den dort geregelten Fälligkeits- und Erfüllbarkeitsvoraussetzungen voraus. Nach § 388 BGB erfolgt sie durch Erklärung gegenüber dem anderen Teil. Die bloße Behauptung einer Überzahlung beantwortet diese Punkte nicht.
§ 394 BGB schließt die Aufrechnung gegen den unpfändbaren Teil einer Forderung aus. Eine offene Rückforderung stellt daher nicht schon den gesamten Nettolohn zur Verrechnung frei. Lassen Sie einen unklaren oder erheblichen Einbehalt anhand der Abrechnung und Ihrer individuellen Pfändungsschutzsituation prüfen. Das nachfolgende Budgetmodell berechnet keinen pfändbaren Betrag; seine Wunschreserve ist kein gesetzlicher Freibetrag.
Beruht die Forderung stattdessen auf einem echten Darlehen des Arbeitgebers, hilft der Leitfaden zu Arbeitgeberdarlehen und Lohnverrechnung. Ein Darlehensvertrag beweist keine Gehaltsüberzahlung und eine Fehlzahlung begründet nicht allein einen vereinbarten Kredit.
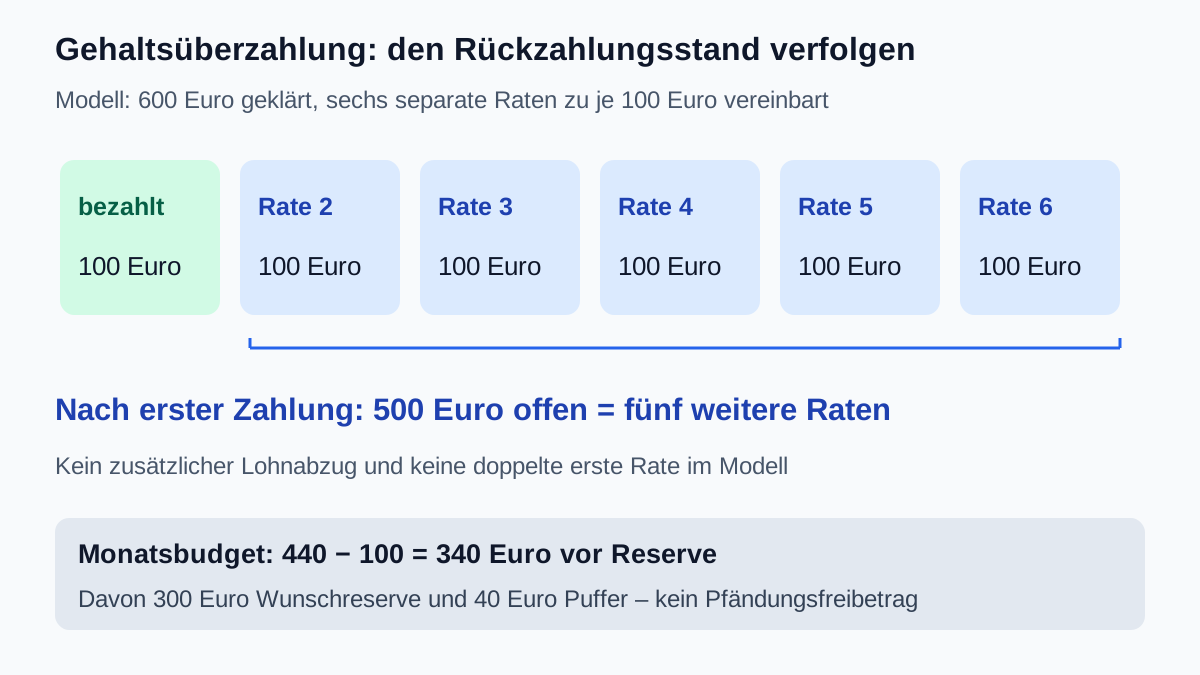
Beispiel: 600 Euro geklärt, 100 Euro zurückgezahlt, 500 Euro offen
Eigene Modellannahmen: Für einen bestimmten Monat sind 2.400 Euro Nettoauszahlung korrekt, tatsächlich gingen 3.000 Euro ein. Nach vollständiger Klärung von Anspruch, Abrechnung sowie Steuer- und Beitragsbehandlung steht eine wirksame Rückzahlungsverpflichtung von genau 600 Euro fest. Weitere Forderungen, Zinsen, Kosten und Einwendungen bestehen im Modell nicht. Diese Annahmen sind keine Regel, dass bei jeder Überzahlung nur eine Nettodifferenz zurückzuzahlen ist.
| Vorgang | Rechnung | Stand |
|---|---|---|
| Geklärter Rückbetrag | 3.000 − 2.400 | 600 Euro |
| Erste separate Rückzahlung tatsächlich angerechnet | 600 − 100 | 500 Euro noch offen |
| Weitere vereinbarte separate Raten | 5 × 100 | 500 Euro |
| Alle sechs Raten zusammen | 100 + 5 × 100 | 600 Euro insgesamt |
Hier sind ausdrücklich sechs separate Überweisungen zu 100 Euro vereinbart, die erste ist schon erfolgt und vollständig auf den Rückbetrag angerechnet. Es gibt im Modell keinen zusätzlichen Lohnabzug. Zahlen Sie die erste Rate nicht nochmals, weil sie in der ursprünglichen Forderung über 600 Euro noch nicht abgezogen war. Umgekehrt ist eine bloß angekündigte Überweisung keine geleistete Rate. § 362 BGB knüpft Erfüllung an die tatsächlich bewirkte geschuldete Leistung.
Führen Sie eine einfache Liste mit Fälligkeit, tatsächlicher Zahlung, Zuordnung und Rest. Taucht für denselben Rückbetrag zusätzlich ein Lohnabzug auf, klären Sie dessen Rechtmäßigkeit und Anrechnung vor einer Doppelzahlung. Ein eigener Saldo ersetzt die Prüfung eines streitigen Abzugs nicht.
Eine mögliche Rate aus dem laufenden Budget ableiten und vereinbaren
Eigenes Modell für die kommenden Ratenmonate: Das reguläre sichere Nettoeinkommen beträgt 2.400 Euro, Lebenshaltung und Fixkosten 1.700 Euro, andere bestehende Kreditraten 260 Euro. Vor der Rückzahlung bleiben 2.400 − 1.700 − 260 = 440 Euro. Bei 300 Euro selbst gewählter Reserve bleiben rechnerisch 140 Euro für eine zusätzliche regelmäßige Zahlung.
Die im Beispiel vereinbarten 100 Euro ergeben 440 − 100 = 340 Euro vor Reserve und 340 − 300 = 40 Euro danach. Im Haushaltscheck geben Sie 2.400 Euro Einkommen, 1.700 Euro Fixkosten, 260 Euro bestehende Raten, 100 Euro neue Rate und 300 Euro Reserve ein. Die Eingabe „neue Rate“ bildet hier nur den zusätzlichen regelmäßigen Abfluss ab; sie macht die Gehaltsrückforderung nicht zu einem neuen Kredit.
Das Einkommen von 2.400 Euro ist hier nicht bereits um die separate 100-Euro-Überweisung vermindert. Erfassen Sie diese deshalb einmal als Rate. Ist dagegen eine rechtmäßige Anrechnung schon in einer tatsächlich niedrigeren Lohnauszahlung enthalten, darf derselbe Betrag im Budget nicht nochmals abgezogen werden. Die frühere zusätzliche Zahlung von 600 Euro ist kein dauerhaftes Monatseinkommen; eventuell noch vorhandenes Geld gehört gesondert in eine Bestandsplanung.
Die 140 Euro sind eine Budgetgrenze unter den Modellannahmen, keine gesetzliche Rate und kein Recht auf sechs Monatsraten. Ein anderer Zahlungsplan muss entsprechend vereinbart werden; der allgemeine Ausgangspunkt steht in § 311 Absatz 1 BGB. Halten Sie Gesamtsaldo, Raten, Termine, Zahlungsweg, Anrechnung, mögliche Kosten und Umgang mit Lohnabzügen fest. Schlagen Sie nur einen Plan vor, der auch bei notwendigen Jahresausgaben tragfähig bleibt. Eine eigene kleinere Zahlung verändert eine Forderung oder deren Fälligkeit nicht von selbst.
Mit einer konkreten Anfrage und vollständigen Unterlagen reagieren
Nutzen Sie die bekannte Personal- oder Abrechnungsstelle. Eine passende Nachfrage lautet: „Zu Ihrer Rückforderung vom [Datum] für [Monat] bitte ich um die Gegenüberstellung des geschuldeten Entgelts und der tatsächlichen Zahlungen, die Erläuterung der Korrektur von Brutto, Netto, Steuern und Beiträgen sowie den aktuellen Rückstand nach bereits angerechneten Zahlungen. Bitte benennen Sie Grundlage und Berechnung eines angekündigten Lohnabzugs. Den folgenden Punkt halte ich mit Beleg für unzutreffend: [konkreter Punkt].“ Lassen Sie unzutreffende Teile weg und sichern Sie den Zugang.
Trennen Sie diese Klärung von einem späteren Ratenangebot. Unterschreiben Sie ein umfassendes Anerkenntnis oder einen Einwendungsverzicht erst, wenn Betrag und Folgen verstanden sind. Bitten Sie bei einer möglichen Zahlungslücke zusätzlich um eine ausdrückliche Vereinbarung zur Abwicklung; eine bloße Nachfrage hält bestehende Termine nicht automatisch an.
Prüfen lassen sollten Sie außerdem einschlägige arbeits- oder tarifvertragliche Ausschlussfristen und die zeitliche Durchsetzung. Die BAG-Entscheidung 5 AZR 648/09, Randnummern 18–22 betrifft konkrete Tariffristen und mögliche Grenzen ihrer Berufung. Daraus folgt keine einheitliche Frist für jeden Arbeitsvertrag. Eine hier noch offene Brutto-/Nettofrage sollte mit Abrechnungs- beziehungsweise qualifizierter Rechts- oder Steuerberatung geklärt werden; das Zahlenmodell ersetzt diese Klärung nicht.
- Richtigen Lohnmonat und Entgeltanspruch dokumentiert?
- Alle tatsächlichen Zahlungen und Korrekturen vollständig zugeordnet?
- Grund, Betrag und mögliche Einwendungen konkret geprüft?
- Rückforderung und Zulässigkeit eines Lohnabzugs getrennt geklärt?
- Bereits angerechnete Rückzahlungen vom Saldo abgezogen?
- Tragbare Abwicklung mit Terminen tatsächlich vereinbart?
- Laufende Fristen und gerichtliche Schreiben rechtzeitig bearbeitet?
Bei erheblichem streitigem Abzug oder einer unverständlichen Rückforderung legen Sie Vertrag, Abrechnungen, Kontoauszüge und Schriftverkehr gemeinsam vor. Entscheidend ist die konkrete Prüfung, nicht der bloße Hinweis „Fehler der Buchhaltung“ oder ein pauschales Versprechen, alles sofort zurückzuzahlen.
Häufige Fragen
Muss ich jede höhere Gehaltszahlung sofort vollständig zurücküberweisen?
Prüfen Sie zunächst, ob und in welcher Höhe tatsächlich ohne Rechtsgrund gezahlt wurde. Eine höhere Zahlung kann auch berechtigtes Entgelt enthalten. Lassen Sie Rückbetrag, Zeitraum und Abrechnung erläutern, statt den gesamten Eingang ungeprüft als Schuld zu behandeln.
Darf ich das Geld behalten, weil die Buchhaltung den Fehler gemacht hat?
Ein bloßes Versehen des Arbeitgebers schließt die Rückforderung nicht automatisch aus. § 814 BGB betrifft unter anderem positive Kenntnis der Nichtschuld bei Zahlung. Ob dieser besondere Fall oder andere Einwendungen vorliegen, muss konkret geprüft werden.
Entfällt die Rückzahlung, wenn ich das Geld schon ausgegeben habe?
Das ist nicht pauschal richtig. § 818 Absatz 3 betrifft den Wegfall der Bereicherung, dessen Voraussetzungen anhand der tatsächlichen Lage geprüft werden müssen. Kenntnis vom fehlenden Rechtsgrund kann der Berufung darauf entgegenstehen. Ein leerer Kontostand allein entscheidet den Fall nicht.
Kann der Arbeitgeber dafür meinen ganzen nächsten Nettolohn einbehalten?
Eine offene Rückforderung allein erlaubt das nicht. Die Voraussetzungen und Erklärung der Aufrechnung sowie der Schutz unpfändbarer Forderungsteile sind gesondert zu prüfen. Das Budgetbeispiel berechnet keinen zulässigen Lohnabzug und keinen Pfändungsfreibetrag.
Warum sind im Modell nur noch 500 Euro offen?
Die vollständig geklärte Rückzahlung beträgt im Modell 600 Euro. Eine erste separate Rate von 100 Euro ist schon tatsächlich geleistet und angerechnet. Es bleiben fünf vereinbarte Raten zu 100 Euro. Einen zusätzlichen Lohnabzug gibt es im Beispiel nicht.
Begründen 140 Euro rechnerischer Spielraum einen Anspruch auf Ratenzahlung?
Nein. Die 140 Euro folgen nur aus dem angenommenen Budget und der selbst gewählten Reserve. Die Rückzahlung von 100 Euro und ihre Termine sind im Modell tatsächlich vereinbart. Eine eigene Rechnung ändert eine Forderung oder Fälligkeit nicht von selbst.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 19.10.2026.
- § 812 BGB – Rückforderung ohne Rechtsgrund
- § 818 BGB – Umfang und Grenzen der Bereicherung
- § 819 BGB – Kenntnis vom fehlenden Rechtsgrund
- § 814 BGB – Kenntnis der Nichtschuld beim Leistenden
- § 108 GewO – Abrechnung mit Zeitraum, Bestandteilen und Abzügen
- § 387 BGB – Voraussetzungen der Aufrechnung
- § 388 BGB – Erklärung der Aufrechnung
- § 394 BGB – Schutz unpfändbarer Forderungen vor Aufrechnung
- § 311 BGB – Vereinbarung eines geänderten Zahlungsplans
- § 362 BGB – Erfüllung durch tatsächliche Leistung
- BAG, Urteil vom 13.10.2010 – 5 AZR 648/09: Gehaltsüberzahlung und Kenntnis