Kreditrate nach Kontowechsel noch vom alten Konto abgebucht?
Kontowechsel, aber die Kreditrate geht noch vom alten Girokonto ab? Prüfen Sie Mandat, Wechselauftrag und Buchung, bevor Sie die Rate erneut zahlen.
In diesem Artikel
Kurzantwort
Prüfen Sie auf dem alten Girokonto, ob der Einzug gebucht oder zurückgegeben wurde. Fragen Sie den Kreditgeber, ob er die Zahlung auf genau diese Rate angerechnet hat und welche IBAN er für den nächsten Einzug verwendet. Ist die Rate wirksam bezahlt, brauchen Sie sie kein zweites Mal zu zahlen. Wurde der Einzug abgelehnt oder zurückgegeben, klären Sie umgehend den offenen Betrag und den nächsten Zahlungsversuch.
Was ist mit dem Einzug auf dem alten Konto passiert?
Dieser Leitfaden betrifft einen laufenden privaten Ratenkredit in Deutschland mit SEPA-Basislastschrift in Euro. Sie wechseln zwischen zwei eigenen Girokonten und der Kreditgeber bleibt derselbe. Laden Sie den Auszug des alten Girokontos und die Umsätze des neuen Kontos herunter. Vergleichen Sie Betrag, Buchungstag, Gläubiger-ID und Mandatsreferenz. Fragen Sie den Kreditgeber nach der Zuordnung zur betroffenen Rate. Die geschuldete Leistung erfüllt die Rate, sobald sie wirksam an den Gläubiger bewirkt ist. § 362 Abs. 1 BGB zur Erfüllung.
| Was Sie feststellen | Was Sie als Nächstes klären |
|---|---|
| Das alte Konto wurde belastet und der Kreditgeber bestätigt die Zahlung dieser Rate | Beleg sichern. Fragen Sie nach der ersten Rate vom neuen Konto. |
| Die Buchung ist nur vorgemerkt oder die Zuordnung ist noch offen | Alte Girobank nach dem Ausführungsstand fragen. Beim Kreditgeber den Zahlungseingang, die Rate und einen möglichen weiteren Einzug abgleichen. |
| Der Einzug wurde abgelehnt oder zurückgegeben | Rückgabegrund und offenen Betrag klären. Einen erneuten Einzug oder eine Überweisung konkret abstimmen. Prüfplan zur zurückgebuchten Kreditrate. |
| Auf beiden Konten steht eine endgültige Belastung | Beide Buchungen einzeln belegen. Der Kreditgeber soll sagen, ob beide dieselbe Rate betreffen und wie ein bestätigter Mehrbetrag abgerechnet wird. |
Welche Kontoänderung war für diese Rate vereinbart?
Beim Kreditgeber: Prüfen Sie, ob die eingereichte IBAN-Änderung schon für diese Vertragsnummer und diesen Einzug übernommen war. Sichern Sie Ihre Änderungsmitteilung und die Antwort mit dem ersten Einzugstermin. Das SEPA-Mandat umfasst die Zustimmung zum Einzug und den Auftrag an die Girobank, die Lastschrift einzulösen. Das SEPA-Regelwerk sieht den Wechsel auf ein anderes Konto bei derselben oder einer anderen Girobank als Mandatsänderung vor. Fragen Sie, wie Ihr Kreditgeber die Änderung erfasst hat und ob ein Einzug an die alte IBAN bereits eingereicht war. Deutsche Bundesbank zum SEPA-Lastschriftmandat, EPC-Regelwerk, Abschnitte 4.5.2 und 4.6.2.
Bei der bisherigen Girobank: Wenn Sie die gesetzliche Kontenwechselhilfe bei zwei in Deutschland ansässigen Instituten für Konten in derselben Währung beauftragt haben, prüfen Sie Ihre Ermächtigung. Aus ihr ergibt sich, welche Mandate erfasst sind und ab wann die bisherige Bank Lastschriften nicht mehr akzeptieren soll. Soweit beauftragt und angefordert, muss die alte Bank ab diesem Datum Lastschriften ablehnen, wenn sie keinen Mechanismus zur automatischen Umleitung vorsieht. Fragen Sie nach dem konkreten Datum und nach dem Status genau dieser Lastschrift. § 20 ZKG, § 21 Abs. 2 ZKG und § 23 Abs. 1 Nr. 2 ZKG.
Bei der neuen Girobank: Prüfen Sie, ob sie mit der Lastschriftannahme und der Mitteilung an diesen Kreditgeber beauftragt war. Lassen Sie sich den Versand der neuen Kontoverbindung, das mitgeteilte Datum und den Beginn der Lastschriftannahme nennen. Ein zu früh gewähltes Startdatum verschiebt sich nach § 24 Abs. 3 ZKG auf den sechsten Geschäftstag nach Eingang der maßgeblichen Listen und Informationen. Eine Mitteilung der neuen Bank belegt ihren Versand. Welches Konto der Kreditgeber der konkreten Rate zugeordnet hat, klären Sie zusätzlich mit ihm. § 24 Abs. 1 Nr. 2 und 5 und Abs. 3 ZKG und Ablauf der gesetzlichen Kontenwechselhilfe.
Haben Sie die neue IBAN selbst mitgeteilt, legen Sie diese Mitteilung und die Eingangsbestätigung zugrunde. Ein anderer Starttermin in Ihrem Online-Banking kann sich auf eine Zahlung beziehen, die Sie selbst beauftragt haben. Bei zwei eigenen Überweisungen hilft der Abgleich der Daueraufträge nach dem Kontowechsel.
Beispiel mit 264 Euro Monatsrate
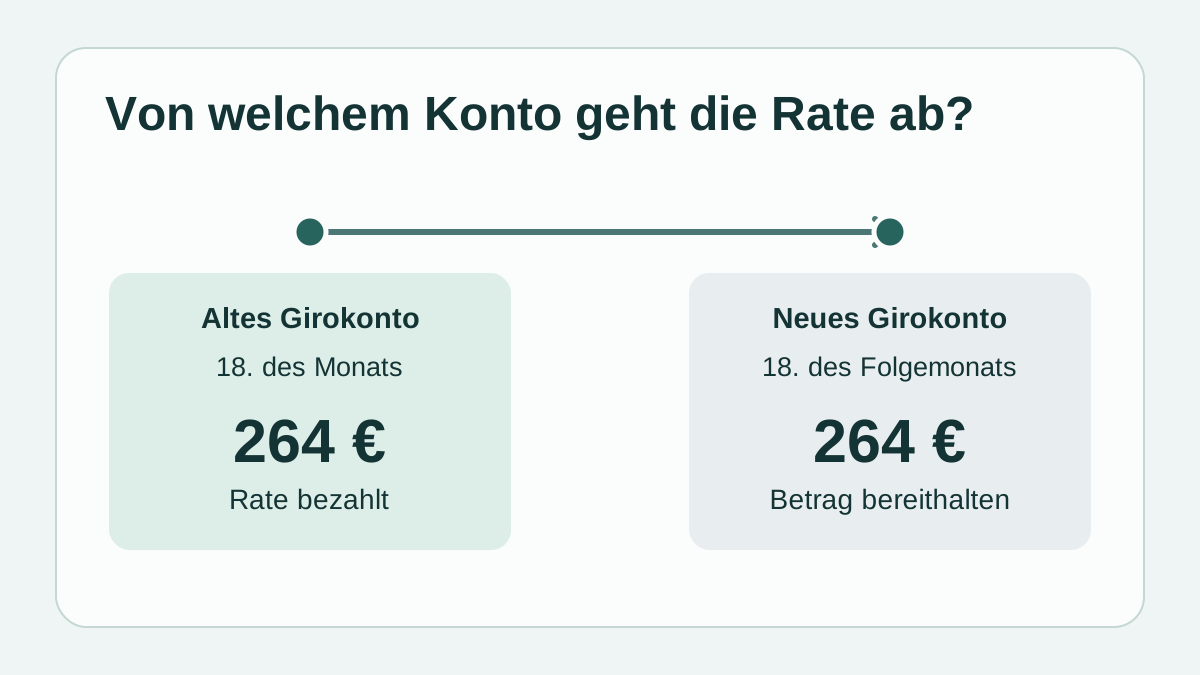
Die Rate ist am 18. fällig. Der Kreditgeber bestätigt, dass er diese Rate noch mit wirksamer Zustimmung vom alten Konto eingezogen und die 264 € vollständig angerechnet hat. Das alte Girokonto bleibt in diesem Beispiel bis dahin nutzbar. Die erste Lastschrift vom neuen Konto ist für den 18. des Folgemonats bestätigt.
- Am 18. Auf dem alten Konto gehen 264 € ab. Der Kreditgeber bestätigt für diese Rate 264 € − 264 € = 0 € offen.
- Am 18. des Folgemonats. Halten Sie die nächsten 264 € auf dem neuen Konto bereit und prüfen Sie dort die Buchung.
Wenn die alte Bank den ersten Einzug stattdessen vollständig zurückgibt und der Kreditgeber keine weitere Zahlung zur Rate erhalten hat, verbleiben für diese Rate im Beispiel 264 € offen. Stimmen Sie die Ersatzleistung ab, bevor Sie zusätzlich zur angekündigten Lastschrift selbst überweisen. Fälligkeit und Zahlungspflicht richten sich weiter nach dem Darlehensvertrag. Bei verlangten Verzugsfolgen kommt es auch darauf an, warum die Rate offen blieb und ob Sie die Verzögerung zu vertreten haben. § 488 Abs. 1 BGB und § 286 BGB zu Fälligkeit, Mahnung und Verantwortlichkeit.
Wie klären Sie den aktuellen und den nächsten Einzug?
- Beim Kreditgeber die konkrete Rate abgleichen. Nennen Sie Vertragsnummer, Betrag, Einzugsdatum, Mandatsreferenz und die Endziffern der IBAN. Fragen Sie nach der Gutschrift auf dem Kredit, dem nächsten Einzug und einer eventuell noch eingereichten Lastschrift.
- Bei der betroffenen Girobank eine strittige Buchung klären. Die Belastung des alten Kontos allein entscheidet nicht, ob die Lastschrift wirksam autorisiert war. Maßgeblich ist die Zustimmung zum Vorgang. Melden Sie einen festgestellten nicht autorisierten oder fehlerhaft ausgeführten Vorgang unverzüglich. Für eine autorisierte SEPA-Basislastschrift kann grundsätzlich binnen acht Wochen ab Belastung eine Erstattung verlangt werden. Unter den Voraussetzungen des § 675x Abs. 3 BGB ist ein vereinbarter Ausschluss möglich. Nach einer Rückgabe klären Sie wieder den Stand der Rate beim Kreditgeber. § 675j BGB, § 676b Abs. 1 BGB und § 675x Abs. 2 bis 4 BGB.
- Den Wechsel für die Folgerate bestätigen lassen. Bitten Sie den Kreditgeber über den Ihnen bekannten sicheren Kanal um Bestätigung der neuen IBAN, des ersten Fälligkeitstags und der Behandlung des bisherigen Mandats. Falls Sie die Zustimmung zur alten Serie widerrufen und ein Einzug bereits ansteht, prüfen Sie mit der Girobank den Widerruf des Mandats und die Frist für den einzelnen Auftrag.
Formulierung für Ihre Anfrage: „Zur Rate vom [Datum] für den Vertrag [Nummer] wurde noch mein bisheriges Girokonto mit den IBAN-Endziffern [Ziffern] über [Betrag] belastet. Bitte bestätigen Sie für genau diese Rate den endgültigen Zahlungseingang und den verbleibenden Betrag. Für die folgende Rate teilen Sie mir bitte Einzugstag, verwendete IBAN-Endziffern und Mandatsreferenz mit. Ist für dieselbe Rate noch ein weiterer Einzug eingereicht?“
Häufige Fragen
Muss ich die Rate nach einer Abbuchung vom alten Konto noch einmal zahlen?
Wenn die geschuldete Zahlung wirksam beim Kreditgeber angekommen ist und genau die betreffende Rate erfüllt, zahlen Sie dieselbe Rate nur einmal. Klären Sie den Eingang und den aktuellen Stand, wenn Sie bisher nur eine Vormerkung oder einen Abgang sehen.
Ändert die Kontenwechselhilfe mein Kreditmandat automatisch zum Tag der Kontoeröffnung?
Die Kontoeröffnung allein setzt keinen Einzugstermin fest. Prüfen Sie die ausgewählten Leistungen und Daten der Wechselermächtigung, die Benachrichtigung des Kreditgebers und die Verarbeitung der Mandatsänderung für Ihren Kredit.
Was mache ich, wenn das alte Girokonto schon geschlossen ist?
Lassen Sie sich von der bisherigen Girobank und dem Kreditgeber den Status der Lastschrift bestätigen. Ergibt der Abgleich eine offene Rate, stimmen Sie sofort ab, wann erneut eingezogen wird oder wie Sie die Rate überweisen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.11.2026.
- § 362 BGB – Erfüllung der Rate
- § 488 BGB – Darlehenspflichten und Fälligkeit
- § 286 BGB – Voraussetzungen des Verzugs
- § 20 ZKG – Anwendungsbereich der Kontenwechselhilfe
- § 21 ZKG – Umfang und Termine der Ermächtigung
- § 23 ZKG – Lastschriften am bisherigen Konto
- § 24 ZKG – Lastschriftannahme und Mitteilung der neuen Bank
- § 675j BGB – Zustimmung und Widerruf
- § 676b BGB – Anzeige eines nicht autorisierten oder fehlerhaften Vorgangs
- § 675x BGB – Erstattung einer autorisierten Basislastschrift
- Deutsche Bundesbank – Funktion des SEPA-Lastschriftmandats
- European Payments Council – SEPA-Basislastschrift, Regelwerk Version 1.2