Zwischenfinanzierung beim Hauskauf: Reicht der Verkaufserlös?
Der neue Kaufpreis ist fällig, bevor das alte Haus verkauft ist? Berechnen Sie die Finanzierungslücke, den Nettoerlös und die doppelte Monatsbelastung.
In diesem Artikel
Kurzantwort
Berechnen Sie zuerst, wie viel Geld am Fälligkeitstag des neuen Kaufs fehlt. Rechnen Sie dann aus, wie viel vom Verkaufspreis der alten Immobilie nach Ablösung und Kosten übrig bleibt. Prüfen Sie, ob dieser Nettoerlös rechtzeitig für die Rückzahlung des Zwischenkredits bereitsteht und wie lange Sie die Zahlungen für beide Immobilien tragen können.
Den Fehlbetrag am neuen Kaufpreistermin ermitteln
Sie kaufen in Deutschland eine Immobilie, bevor das Geld aus dem Verkauf Ihrer bisherigen Immobilie verfügbar ist. Schreiben Sie für beide Geschäfte den vereinbarten Zahlungstermin, die Voraussetzungen und den Empfänger auf. Beim Grundstückskauf ist grundsätzlich die notarielle Beurkundung erforderlich. Der Käufer schuldet den vereinbarten Kaufpreis. Für den konkreten Termin lesen Sie den Kaufvertrag und prüfen, wann dessen Bedingungen für die Fälligkeit erfüllt sind. § 311b Absatz 1 BGB und § 433 Absatz 2 BGB
Ziehen Sie vom bis zum jeweiligen Termin benötigten Geld nur die dann einsetzbaren Eigenmittel und bestätigten Darlehensauszahlungen ab. Führen Sie die einzelnen Erwerbsnebenkosten nach ihren eigenen Fälligkeiten auf. Lassen Sie sich von der Bank fehlende Auszahlungsvoraussetzungen und den vorgesehenen Zahlungsweg nennen. Ein Zwischenkredit kann eine befristete Lücke abdecken, wenn Auszahlung und Rückzahlung vertraglich passen. Die Bundesbank nennt den Verkaufserlös einer anderen Immobilie als Beispiel für einen Mittelzufluss zur Tilgung eines Zwischenfinanzierungsdarlehens. Ihre Ausführungen beziehen sich auf die Meldestatistik. § 488 Absatz 1 BGB und Deutsche Bundesbank, WIFSta-Hinweise, Seite 3
Im Beispiel sind zum Kaufpreistermin 390.000 Euro zu zahlen. Weitere 30.000 Euro Erwerbsnebenkosten werden im vereinfachten Modell gleichzeitig fällig. 300.000 Euro aus der Hauptfinanzierung und 45.000 Euro einsetzbares Guthaben stehen rechtzeitig bereit. Eine separat gehaltene Notfallreserve bleibt außerhalb der Rechnung. Die zeitliche Lücke beträgt 420.000 − 300.000 − 45.000 = 75.000 Euro.
Aus dem Verkaufspreis den verfügbaren Betrag berechnen
Fordern Sie für das alte Darlehen einen Ablösebetrag zum voraussichtlichen Zahlungstag an. Ordnen Sie Zinsen und eine gegebenenfalls geschuldete Vorfälligkeitsentschädigung zu. Ist die Entschädigung schon in der Ablöseauskunft enthalten, ziehen Sie sie nur einmal ab. Bei einem fest verzinsten Immobiliar-Verbraucherdarlehen kommt die vorzeitige Erfüllung während der Sollzinsbindung nach § 500 Absatz 2 BGB bei einem berechtigten Interesse in Betracht. § 502 BGB regelt Voraussetzungen und Ausschlussgründe einer möglichen Entschädigung. Die Einzelheiten zur Vorfälligkeitsentschädigung beim Immobilienverkauf können Sie anhand der Unterlagen prüfen. § 500 Absatz 2 BGB und § 502 BGB
Die alte Bank erhält im folgenden Modell 175.000 Euro. Die weitere Zeile enthält nur noch Kosten, die in diesem Betrag fehlen. Bei mehreren Beteiligten klären Sie, welche Beträge die Käufer direkt an Kreditgeber zahlen und welcher Betrag für die Rückzahlung des Zwischenkredits verfügbar wird. Wird ein Kaufpreisanteil direkt an die alte Bank gezahlt, mindert er den bei Ihnen verfügbaren Erlös um diesen Anteil.
| Position | Plan | Geringerer Verkaufspreis |
|---|---|---|
| Kaufpreis für die alte Immobilie | 270.000 Euro | 253.000 Euro |
| Ablösebetrag der alten Bank | 175.000 Euro | 175.000 Euro |
| Weitere Verkaufskosten | 12.000 Euro | 13.000 Euro |
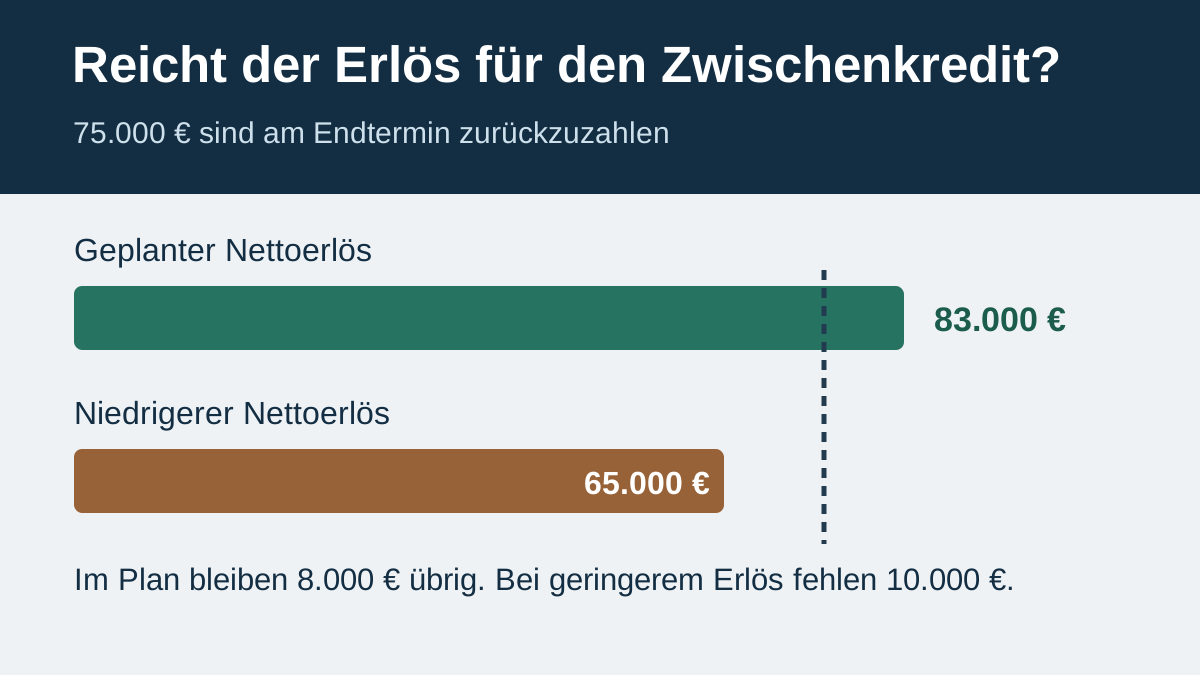
| Verfügbarer Nettoerlös | 83.000 Euro | 65.000 Euro |
| Nach Tilgung des Zwischenkredits | 8.000 Euro übrig | 10.000 Euro fehlen |
Die Tabelle setzt voraus, dass der ganze Nettoerlös bis zum Ende des Zwischenkredits verfügbar ist. Die im nächsten Schritt berechneten Zinsen wurden im Modell bereits aus dem laufenden Budget gezahlt. Bei einer tatsächlichen Abrechnung können sich der Ablösebetrag und die Kosten ändern, wenn der Verkauf früher oder später abgewickelt wird.
Zins und doppelte Monatsbelastung berechnen
Der Zwischenkredit im Modell wird vollständig ausgezahlt und nach spätestens sechs Monaten in einer Summe zurückgezahlt. Vereinbart ist im Beispiel ein unveränderter Sollzins von vier Prozent jährlich und eine monatliche Zinszahlung. Vereinfacht ergeben 75.000 × 0,04 ÷ 12 = 250 Euro je vollem Monat, also 750 Euro in drei und 1.500 Euro in sechs Monaten. Der Zinssatz ist eine Rechenannahme. Prüfen Sie im eigenen Angebot Zinsbindung, Zinszahlung, taggenaue Berechnung, Kosten und Bedingungen für eine frühere Rückzahlung. Vereinbarte Zinsen und Rückzahlung werden nach Vertrag und den anwendbaren Regeln fällig. § 488 Absätze 1 und 2 BGB
Beginnt während der Überbrückung die neue Kreditrate, addieren Sie alle Zahlungen im jeweiligen Monat. Bei 920 Euro alter Rate, 1.410 Euro neuer Rate und 250 Euro Zwischenkreditzins sind es bereits 2.580 Euro monatlich, bevor die laufenden Kosten beider Immobilien hinzukommen. Prüfen Sie die Haushaltsrechnung für die Monate der Überschneidung und die Zeit danach. Der Ratgeber zur Baufinanzierung mit wenig frei verfügbarem Eigenkapital zeigt, wie Sie eine Rücklage in den Kaufplan aufnehmen.
Was am Endtermin ohne Verkaufserlös passiert
Im Modell sind die 75.000 Euro nach sechs Monaten vollständig fällig. Wenn der Verkaufserlös erst danach verfügbar wird, fehlen am Stichtag bis zu 75.000 Euro, falls bis dahin keine anderen Mittel frei sind und der Zwischenkredit ungetilgt ist. Das gilt auch bei einem später erwarteten Nettoerlös von 83.000 Euro. Eine Laufzeitverlängerung oder Teilzahlung behandeln Sie erst dann als eingeplant, wenn sie verbindlich geklärt ist. Soweit sich der Vertragsinhalt ändern soll, setzt das grundsätzlich eine Vereinbarung voraus. § 488 Absatz 1 BGB und § 311 Absatz 1 BGB
Wenn der alte Kaufvertrag noch nicht geschlossen ist, planen Sie einen späteren Zahlungstermin und einen niedrigeren Erlös als getrennte Szenarien. Prüfen Sie vor dem neuen Kauf mit den Beteiligten, ob ein späterer Kaufpreistermin, zusätzliche freie Eigenmittel oder ein anderer Ablauf vertraglich möglich sind. Für einen schon zugesagten, aber noch nicht abrufbaren Kredit hilft die Prüfung von Abruf und Auszahlungsbedingungen. Fordern Sie von der Bank einen konkreten Plan an, sobald der erwartete Geldzufluss und die vertragliche Fälligkeit auseinanderfallen.
Diese Angaben brauchen Sie für die Entscheidung
- Neuer Kauf. Kaufpreis, Fälligkeitsregel, Termine der Nebenkosten, sofort einsetzbares Guthaben und bestätigte Auszahlungen.
- Alte Immobilie. Stand des Verkaufs, gestützter Verkaufspreis, Ablöseauskunft zum Stichtag, Zahlungsempfänger und weitere Kosten.
- Zwischenkredit. Auszahlungsbedingungen, Sicherheiten, Endtermin, Zinsberechnung, frühere Rückzahlung und verfügbare Mittel bei Verzögerung.
- Monatsbudget. Alte und neue Raten, Zwischenkreditzins, laufende Kosten beider Immobilien sowie frei verfügbare Reserve.
Soll der alte Kredit künftig durch die neue Immobilie gesichert werden, klären Sie zusätzlich den Pfandtausch und die Freigabe der alten Grundschuld. Ein späterer Verkaufserlös beantwortet diese Frage allein nicht.
Häufige Fragen
Zählt der volle Kaufpreis der alten Immobilie als verfügbares Eigenkapital?
Für die Rückzahlung zählt der Erlös, der nach Ablösung und Kosten rechtzeitig verfügbar ist. Prüfen Sie, wohin der Kaufpreis überwiesen wird und wann der für Sie oder den Zwischenkredit bestimmte Teil eingeht.
Wie lange läuft eine Zwischenfinanzierung?
Die Laufzeit richtet sich nach dem Vertrag. Vergleichen Sie den Rückzahlungstermin mit dem wahrscheinlichen Zahlungseingang aus dem Verkauf und rechnen Sie einen späteren Eingang gesondert durch.
Was passiert, wenn der Verkaufspreis zu niedrig ist?
Die Differenz zur fälligen Rückzahlung muss aus anderen verfügbaren Mitteln oder nach einer konkreten Vereinbarung gedeckt werden. Im Beispiel fehlen bei 65.000 Euro Nettoerlös für 75.000 Euro Tilgung noch 10.000 Euro.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.11.2026.