Hauskredit beim Immobilienwechsel behalten: Wann klappt der Pfandtausch?
Beim Immobilienwechsel kann der alte Hauskredit weiterlaufen. Prüfen Sie Ersatzgrundschuld, Rang, Freigabe und Kosten mit einem Vergleich zweier Angebote.
In diesem Artikel
Kurzantwort
Beim Pfandtausch bleibt der bestehende Hauskredit bestehen und eine andere Immobilie sichert ihn ab. Klären Sie mit Ihrer Bank, ob die neue Grundschuld ihr Risiko ebenso gut abdeckt und wann die alte Sicherheit freigegeben werden kann. Fordern Sie eine schriftliche Aufstellung der weitergeltenden Konditionen, der Tauschkosten und eines möglichen zusätzlichen Kreditbedarfs an.
Was beim Wechsel der Immobilie mit dem Kredit passiert
Der Ratgeber betrifft einen laufenden, grundpfandrechtlich gesicherten Hauskredit in Deutschland. Beim reinen Sicherheitentausch läuft der Darlehensvertrag bei derselben Bank zu den bestehenden Bedingungen weiter. Die Bank gibt die Sicherheit an der alten Immobilie unter abgestimmten Voraussetzungen frei und erhält eine Sicherheit an der Ersatzimmobilie. Die Grundschuld belastet das jeweilige Grundstück. Ihre Höhe im Grundbuch und die noch offene Darlehensschuld können voneinander abweichen. § 1191 BGB und BGH, XI ZR 398/02, Seiten 7 bis 9
Lassen Sie sich die weitergeltende Restschuld, Rate, Sollzinsbindung und Sondertilgungsrechte bestätigen. Soll ein Ergänzungskredit aufgenommen oder sollen Konditionen geändert werden, prüfen Sie die Bedingungen dieser Vereinbarung gesondert. Für die Änderung eines Vertrags ist grundsätzlich eine Vereinbarung zwischen den Beteiligten erforderlich. Der Ratgeber zum Wechsel der Bank mit bestehender Grundschuld behandelt den anderen Vorgang, bei dem ein neuer Kreditgeber eine Sicherheit erhält. § 311 Absatz 1 BGB
Wann die Bank einem Sicherheitentausch zustimmen muss
Der Bundesgerichtshof hat für den Fall entschieden, dass der Kreditnehmer die vorzeitige Ablösung verlangen konnte und der Verkauf der belasteten Immobilie auch mit einem Austausch der Sicherheit möglich war. Dann kann eine Zustimmung zum bloßen Tausch in Betracht kommen, wenn dieser der Bank zumutbar ist. Der BGH hat die Kriterien im Oktober 2025 bekräftigt und den Anspruch im dortigen Einzelfall verneint. BGH, XI ZR 398/02, Seiten 7 bis 12 und BGH, XI ZR 187/23, Randnummern 30 bis 32
- Die angebotene Grundschuld muss das Kreditrisiko für die Bank ebenso gut absichern wie die bisherige.
- Sie müssen bereit und in der Lage sein, die mit dem Austausch verbundenen Kosten zu tragen.
- Für die Bank dürfen keine Nachteile entstehen, etwa bei Verwaltung oder Verwertung der Sicherheit.
Ein konkretes Ersatzobjekt, ein tatsächlich erreichbarer Rang und die zeitliche Abwicklung zählen. Im Urteil von 2004 war der Tausch einer erstrangigen gegen eine zweitrangige Sicherheit wegen des höheren Risikos im konkreten Fall unzumutbar. Im Beschluss vom Februar 2025 hat der BGH das Verfahren zurückverwiesen und ausdrücklich offengelassen, ob sich auf dem vorgesehenen Grundstück tatsächlich eine Ersatzgrundschuld bestellen ließ. Ein höherer Kaufpreis für das neue Haus beantwortet die Frage nach der Sicherheit daher allein nicht. BGH, XI ZR 398/02, Seiten 9 bis 10 und BGH, XI ZR 32/24, Randnummern 10 bis 13
Neue Grundschuld und Freigabe der alten Sicherheit abstimmen
Für die Bestellung eines Rechts an einem Grundstück verlangt das Gesetz grundsätzlich Einigung und Eintragung. Prüfen Sie anhand des Grundbuchs, welche anderen Rechte vorgehen, und lassen Sie sich von der Bank den akzeptierten Rang nennen. Bei einem weiteren Kreditgeber muss auch dessen Rangforderung in die Abwicklung passen. Der BGH nennt als mögliches Vorgehen, dass die Bank das Notariat anweist, die Löschungsbewilligung für die alte Grundschuld erst nach Eintragung der Ersatzgrundschuld zu verwenden. Maßgeblich sind die konkreten Freigabebedingungen Ihrer Bank. § 873 Absatz 1 BGB, § 879 BGB und BGH, XI ZR 398/02, Seiten 9 bis 10
| Prüfschritt | Was schriftlich vorliegen sollte |
|---|---|
| Neue Sicherheit bewerten | Objektunterlagen, aktueller Grundbuchauszug, erforderlicher Rang und Grundschuldbetrag. |
| Alte Sicherheit freigeben | Bedingungen für die Freigabe, Nachweis der neuen Sicherheit und Zeitpunkte für beide Kaufverträge. |
| Darlehen weiterführen | Fortgeltende Rate und Sollzinsbindung, Tauschkosten, erforderliche Teilzahlungen und zusätzliche Finanzierung. |
Prüfen Sie vor der Bindung an Kauf- und Verkaufstermine, ob Eintragung, Freigabe und Zahlung zusammenpassen. Wird die neue Immobilie früher fällig, rechnen Sie zusätzlich die Lücke bis zum Eingang des Verkaufserlöses durch.
Zahlungen im ersten Jahr anhand der Angebote vergleichen
Im fiktiven Modell müssen für das gesamte Vorhaben 240.000 Euro finanziert werden. Beim Pfandtausch bleiben 160.000 Euro im alten Darlehen und 80.000 Euro kommen als Ergänzung hinzu. Die Monatsraten aus den angenommenen Plänen betragen 850 und 450 Euro. Bei Ablösung wird der Kredit in voller Höhe ersetzt, die angenommene Monatsrate beträgt 1.250 Euro. Beide Wege setzen für die Rechnung voraus, dass die Zahlungen zwölf Monate lang wie beschrieben laufen und die einmaligen Kosten aus Guthaben bezahlt werden.
| Position | Pfandtausch mit Ergänzung | Ablösung mit neuem Kredit |
|---|---|---|
| Monatliche Kreditraten | 1.300 Euro | 1.250 Euro |
| Einmalige Kosten | 1.800 Euro | 7.600 Euro |
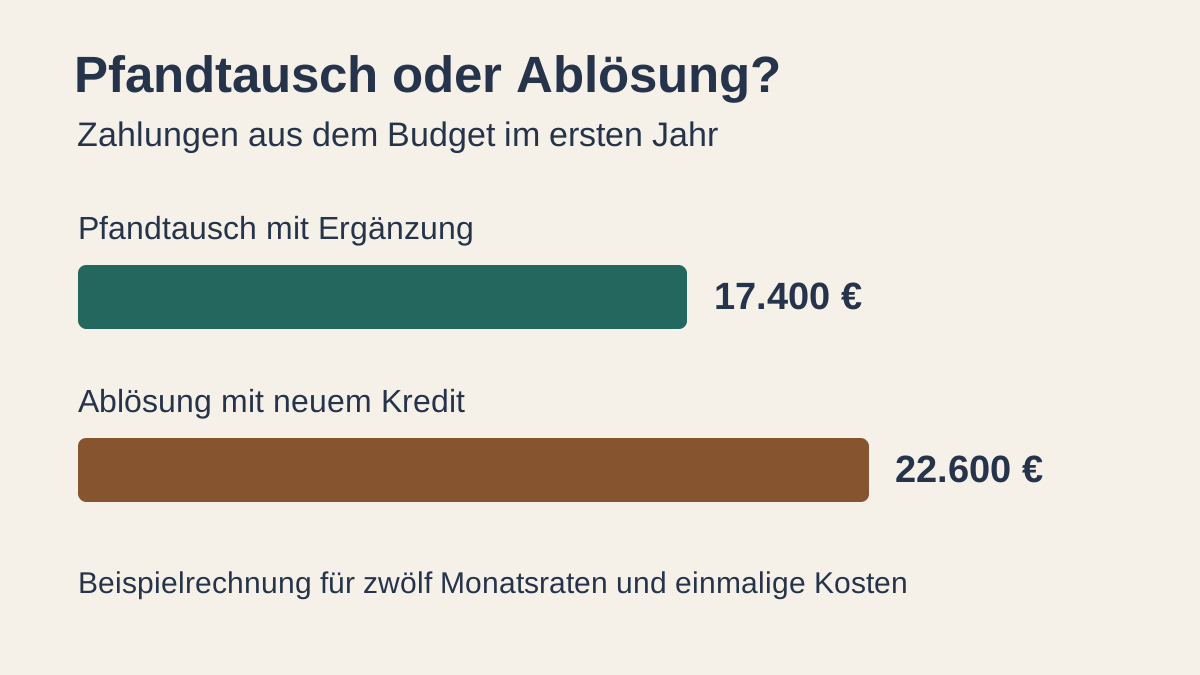
| Auszahlungen aus dem eigenen Budget im ersten Jahr | 17.400 Euro | 22.600 Euro |
Beim Pfandtausch ergeben 12 × 1.300 plus 1.800 insgesamt 17.400 Euro. Die Alternative ergibt 12 × 1.250 plus 7.600, also 22.600 Euro. Die Beispielkosten sind weder Gebührenvorgaben noch Bankangebote. Für den langfristigen Vergleich stellen Sie zusätzlich die Restschulden an einem gemeinsamen Stichtag, die verbleibende Sollzinsbindung und die Zahlungen danach gegenüber. Durch unterschiedliche Tilgung kann eine niedrigere Rate mit einer höheren Restschuld verbunden sein.
Was Sie bei einer Ablösung gesondert prüfen
Fragen Sie bei einer Ablehnung nach dem Grund und ob sich der geforderte Rang, die Übergabe der Sicherheit oder die Finanzierung des Zusatzbedarfs anders vereinbaren lässt. Für die Alternative der vorzeitigen Rückzahlung eines Immobiliar-Verbraucherdarlehens mit gebundenem Sollzins während der Bindung verlangt § 500 Absatz 2 BGB ein berechtigtes Interesse. Greift diese Vorschrift, findet § 490 Absatz 2 BGB keine Anwendung. Ob eine Vorfälligkeitsentschädigung geschuldet wird, hängt von den gesetzlichen Voraussetzungen und Ausschlussgründen ab. Lassen Sie den konkreten Ablösebetrag mit Stichtag aufschlüsseln. § 500 Absatz 2 BGB, § 502 BGB und Vorfälligkeitsentschädigung beim Verkauf prüfen
Häufige Fragen
Behalte ich beim Pfandtausch den alten Zinssatz?
Bei einem reinen Tausch wird der bestehende Darlehensvertrag unverändert fortgeführt. Lassen Sie sich Rate und Sollzinsbindung für den übernommenen Betrag bestätigen. Für eine zusätzliche Finanzierung können eigene Konditionen gelten.
Genügt eine teurere Ersatzimmobilie?
Der Kaufpreis allein reicht für die Beurteilung der Sicherheit nicht aus. Prüfen Sie, welcher Rang erreichbar ist, welche Rechte vorgehen und ob die Bank ihr Risiko mit der neuen Grundschuld genauso gut abgedeckt sieht.
Kann ich bei einer niedrigeren Monatsrate automatisch sparen?
Vergleichen Sie auch die einmaligen Kosten und die Restschuld zum gleichen Stichtag. Das Beispiel zeigt nur die tatsächlichen Zahlungen im ersten Jahr.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.11.2026.
- § 1191 BGB – Inhalt der Grundschuld
- § 311 BGB – Änderung von Schuldverhältnissen
- § 873 BGB – Einigung und Eintragung
- § 879 BGB – Rangverhältnis mehrerer Rechte
- § 500 BGB – Vorzeitige Rückzahlung
- § 502 BGB – Vorfälligkeitsentschädigung
- BGH, Urteil vom 3. Februar 2004 – XI ZR 398/02
- BGH, Beschluss vom 11. Februar 2025 – XI ZR 32/24
- BGH, Urteil vom 21. Oktober 2025 – XI ZR 187/23