Wohngebäudeversicherung beim Hausverkauf: Wer zahlt den Beitrag?
Wann geht die Wohngebäudeversicherung auf den Käufer über? Prüfen Sie Grundbuch, Übergabe, Kündigungsfrist und die getrennte Beitragsabrechnung.
In diesem Artikel
Kurzantwort
Besteht die Wohngebäudeversicherung beim Eigentumswechsel fort und verkauft der Versicherungsnehmer das Haus, geht der Vertrag grundsätzlich mit der Eigentumsumschreibung im Grundbuch auf den Käufer über. Klären Sie den Schutz bereits ab dem vereinbarten Gefahrübergang und melden Sie die Veräußerung unverzüglich. Beim Beitrag zählen die laufende Versicherungsperiode und eine wirksame Kündigung. Eine Aufteilung im Kaufvertrag regelt den Ausgleich zwischen Käufer und Verkäufer.
Ab wann gilt der Vertrag für den Käufer?
Der Ratgeber betrifft den Verkauf eines einzeln versicherten Einfamilienhauses in Deutschland, bei dem der Verkäufer zugleich Versicherungsnehmer ist. Legen Sie den notariellen Kaufvertrag, das Übergabeprotokoll, die Nachricht zur Eigentumsumschreibung und den Versicherungsschein nebeneinander.
| Zeitpunkt | Was Sie prüfen sollten |
|---|---|
| Kaufvertrag | Was wurde zum Fortbestand der Police, zum Gefahrübergang und zur anteiligen Übernahme der Prämie vereinbart? |
| Gefahrübergang | Ab wann trägt der Käufer das Risiko eines zufälligen Schadens? Welche Gefahren deckt die Police ab diesem Tag? |
| Eigentumsumschreibung im Grundbuch | Besteht der Vertrag an diesem Tag? Welchen Eintritt und welche laufende Versicherungsperiode bestätigt der Versicherer? |
Nach § 446 BGB gehen Gefahr und Lasten grundsätzlich mit der Übergabe über. Prüfen Sie im Kaufvertrag einen abweichend vereinbarten Zeitpunkt. Der Eintritt in die bestehende Police knüpft an den Eigentumserwerb durch Einigung und Eintragung an. Gegenüber dem Versicherer wirkt der Eintritt nach § 95 Abs. 3 VVG ab dessen Kenntnis. § 873 Abs. 1 BGB und § 95 Abs. 1 und 3 VVG.
Zwischen Gefahrübergang und Umschreibung kann das Interesse des Käufers an der Erhaltung des Hauses nach der Rechtsprechung regelmäßig in der weiterbestehenden Gebäudeversicherung mitversichert sein. Lassen Sie sich den Schutz und seine Dauer für Ihr Haus schriftlich bestätigen. Hat der Verkäufer vor oder bei Vertragsschluss eine bestehende Police bestätigt und endet diese vor der Umschreibung, muss er den Käufer darüber nach dem Bundesgerichtshof in der Regel unverzüglich informieren. Prüfen Sie auch, ob der Käufer die Absicherung ausdrücklich selbst übernommen hat. BGH, Urteil vom 20.03.2020, V ZR 61/19, Rn. 9–12 und 15–21.
Wann melden und wer darf kündigen?
Verkäufer oder Käufer muss die Veräußerung dem Versicherer unverzüglich anzeigen. Nennen Sie Versicherungsnummer, Objekt, Käuferdaten und das belegte Datum des Eigentumsübergangs. Bitten Sie um Bestätigung des Zugangs und des Vertragsstands. Bei unterlassener Anzeige kann der Versicherer unter den Voraussetzungen des § 97 Abs. 1 VVG die Leistung verweigern. Dafür muss der Schaden später als einen Monat nach dem Zeitpunkt eintreten, zu dem die Anzeige hätte zugehen müssen. Außerdem setzt die Regel voraus, dass der Versicherer den Vertrag mit dem Käufer nicht geschlossen hätte. Absatz 2 nennt Ausnahmen bei rechtzeitiger Kenntnis oder abgelaufener Kündigungsmöglichkeit des Versicherers ohne Kündigung. § 97 VVG.
| Wer kündigt? | Ausübung und Wirkung |
|---|---|
| Käufer | Innerhalb eines Monats ab Erwerb. War ihm die Versicherung unbekannt, läuft der Monat ab Kenntnis von ihrem Bestehen. Die Kündigung kann sofort oder zum Ende der laufenden Versicherungsperiode wirken. |
| Versicherer | Innerhalb eines Monats ab Kenntnis von der Veräußerung. Er kündigt gegenüber dem Erwerber mit einer Kündigungsfrist von einem Monat. |
Senden Sie die Anzeige und eine etwaige Kündigung mit klar bezeichnetem Zweck. Für die Erwerberkündigung und die Anzeige kann der Versicherungsvertrag Schrift- oder Textform vorsehen. Bei Erklärungen unter Abwesenden kommt es grundsätzlich auf den Zugang an. Lassen Sie bei einem Wechsel Ende und Beginn beider Verträge mit Datum und gegebenenfalls Uhrzeit bestätigen, damit der Schutz lückenlos anschließt. § 96 Abs. 1 und 2 VVG, § 98 VVG und § 130 Abs. 1 BGB.
Bei einem finanzierten Haus fragen Sie die Bank, welchen Versicherungsnachweis sie für die Finanzierung benötigt. Für die Kündigung durch den Versicherungsnehmer bestehen bei einer angemeldeten Hypothek besondere Vorgaben, die für eine Grundschuld entsprechend gelten können. Die Vorschrift lässt unter anderem das Kündigungsrecht des Erwerbers nach § 96 Abs. 2 unberührt. Wenn Sie bei einem Immobilienwechsel den Kredit behalten möchten, klären Sie Pfandtausch und Freigabe der Grundschuld gesondert mit der Bank. § 144 VVG und § 148 VVG.
Was schulden die Beteiligten dem Versicherer?
Für die Versicherungsperiode, die beim Eintritt läuft, haften Verkäufer und Käufer grundsätzlich gemeinsam als Gesamtschuldner. Bei einer Kündigung nach § 96 Abs. 1 oder 2 schuldet allein der Verkäufer dem Versicherer die Prämie. Prüfen Sie unabhängig davon, ab welchem Tag der Käufer nach dem Kaufvertrag einen Anteil an den Verkäufer erstatten soll. § 95 Abs. 2 VVG und § 96 Abs. 3 VVG.
Die Versicherungsperiode beträgt grundsätzlich ein Jahr, sofern die Prämie nicht für kürzere Zeitabschnitte bemessen ist. Lassen Sie sich bei monatlichen Abbuchungen Periode und Zahlungsweise getrennt nennen. Bei einem Vertragsende vor Periodenablauf bemisst sich die Prämie grundsätzlich nach der Zeit mit Versicherungsschutz. Die nachfolgende Rechnung betrifft eine wirksame Erwerberkündigung. § 12 VVG und § 39 Abs. 1 Satz 1 VVG.
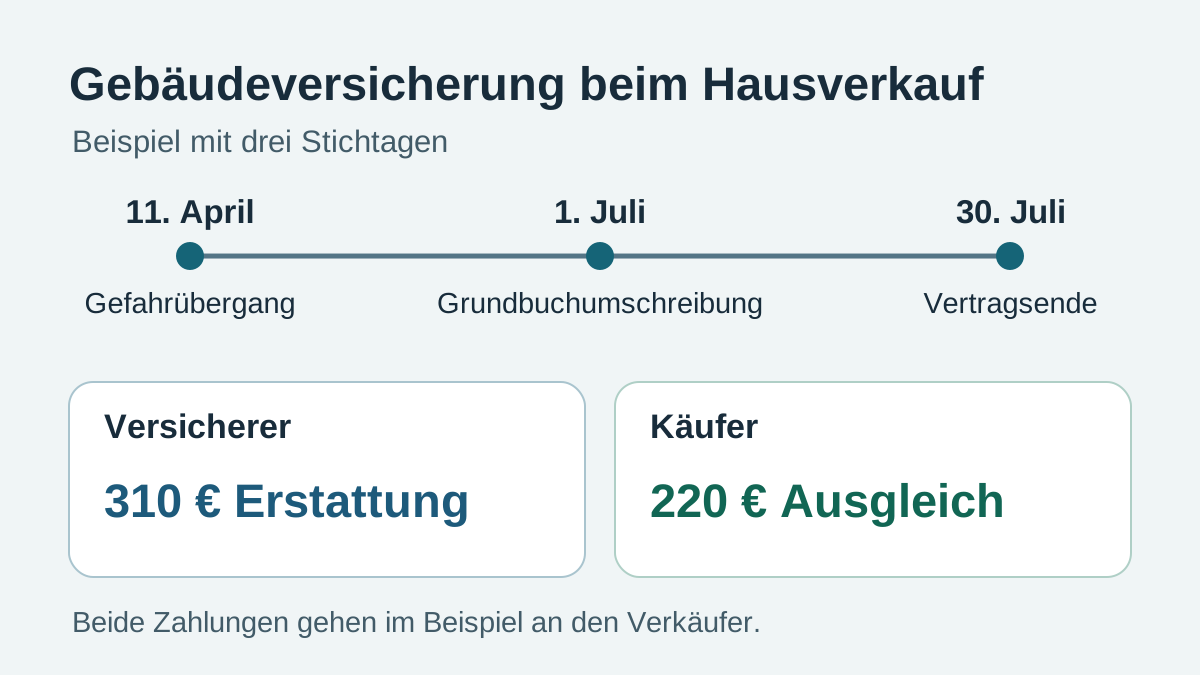
Fiktives Beispiel. Der Verkäufer hat für das Kalenderjahr 2026 insgesamt 730 € vorausgezahlt. Die Versicherungsperiode beginnt am 1. Januar. Der Kaufvertrag ordnet den anteiligen Beitrag ab 11. April dem Käufer zu und sieht eine taggenaue Verteilung vor. Eigentum geht am 1. Juli über. Die sofort wirksame Kündigung des Käufers nach § 96 Abs. 2 VVG geht dem Versicherer am 30. Juli zu. Der Versicherer bestätigt den Schutz bis einschließlich 29. Juli sowie einen Beitrag von 420 € für 210 Tage. Neuer Schutz beginnt im Beispiel ohne Lücke. Die bestätigte Abrechnung entspricht 2 € je Tag. Das Beispiel enthält keine weiteren Kosten oder Verrechnungen.
| Abrechnung | Betrag |
|---|---|
| Versicherer an Verkäufer | 730 € Vorauszahlung − 420 € Beitrag = 310 € Erstattung |
| Käufer an Verkäufer nach Kaufvertrag | 110 Tage × 2 € = 220 € interner Ausgleich |
| Beim Verkäufer verbleibender Aufwand | 420 € − 220 € = 200 € |
Die 110 Tage beginnen mit dem vereinbarten 11. April, weil der Kaufvertrag für den privaten Ausgleich dieses Datum vorgibt. Die Eigentumsumschreibung bestimmt im Beispiel den späteren Eintritt in den Versicherungsvertrag. Verwenden Sie für Ihre Rechnung die bestätigten Beträge und die tatsächliche Kaufabrede.
Welche Nachweise helfen vor der Abrechnung?
- Versicherungsschutz: Versicherer, Police, bezahlte Beiträge, versicherte Gefahren und Schutz ab Gefahrübergang schriftlich abgleichen.
- Vertragswechsel: Eigentumsumschreibung und Anzeige dokumentieren. Bei Kündigung deren Zugang und wirksames Enddatum bestätigen lassen.
- Abrechnung: Vorauszahlungen, Beitrag für die Zeit mit Schutz, bereits erhaltene Gutschriften und kaufvertraglichen Ausgleich jeweils als eigenen Posten führen.
- Zahlungstermine: Bestätigte laufende Prämie in den Haushaltscheck aufnehmen. Eine Jahresprämie und einmalige Erstattungen zusätzlich nach tatsächlichem Termin einplanen.
Wenn während des Wechsels Kosten für zwei Häuser anfallen, erfassen Sie die laufenden Versicherungsbeiträge beider Objekte im Zeitraum der Überschneidung. Der Ratgeber zur Zwischenfinanzierung zeigt, wie Sie diese Kosten mit den laufenden Raten und dem verfügbaren Verkaufserlös abgleichen. Für eine gleichzeitige Ablösung des bisherigen Darlehens gleichen Sie Ablösebetrag und etwaige Vorfälligkeitsentschädigung anhand der Bankunterlagen ab.
Häufige Fragen
Geht die Versicherung schon bei der Schlüsselübergabe auf den Käufer über?
Der Eintritt knüpft grundsätzlich an die Eigentumsumschreibung und eine bestehende Police an. Fragen Sie schon vor dem vereinbarten Gefahrübergang nach der Deckung für die Zeit bis zur Umschreibung.
Wer darf bei einem Eigentümerwechsel kündigen?
§ 96 VVG nennt je ein Kündigungsrecht für den Käufer und für den Versicherer. Prüfen Sie die jeweilige Monatsfrist, die Form und das Datum, zu dem die Erklärung wirksam wird.
Wer zahlt den Beitrag, wenn der Käufer sofort kündigt?
Bei einer wirksamen Kündigung nach § 96 Abs. 2 VVG schuldet der Verkäufer dem Versicherer die Prämie. Die Abrechnung richtet sich nach der versicherten Zeit. Ein Anteil des Käufers im Innenverhältnis hängt vom Kaufvertrag ab.
Kann ich mit einer Erstattung für das ganze restliche Jahr rechnen?
Lassen Sie sich das wirksame Vertragsende, die Versicherungsperiode und die endgültige Berechnung bestätigen. Ziehen Sie bereits erhaltene Gutschriften vom bestätigten Guthaben ab.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 18.11.2026.
- § 446 BGB – Gefahr- und Lastenübergang
- § 873 BGB – Eigentumserwerb durch Einigung und Eintragung
- § 95 VVG – Eintritt und Prämienhaftung
- BGH, 20.03.2020 – V ZR 61/19
- § 97 VVG – Anzeige und Leistungsfolgen
- § 96 VVG – Kündigung und Prämie nach Veräußerung
- § 98 VVG – Erwerberschutz und Form der Erklärungen
- § 130 BGB – Zugang von Erklärungen
- § 144 VVG – Kündigung bei angemeldeter Hypothek
- § 148 VVG – Andere Grundpfandrechte
- § 12 VVG – Versicherungsperiode
- § 39 VVG – Beitrag bei vorzeitigem Ende