Versicherungsprämie senken: Falsche Risikodaten richtig korrigieren
Höhere Versicherungsprämie wegen irrtümlicher Risikodaten? Voraussetzungen des § 41 VVG, Zugang und angemessene Herabsetzung prüfen. Mit Abrechnung und Budget.
In diesem Artikel
Kurzantwort
Beruht eine höhere vereinbarte Versicherungsprämie auf irrtümlich falschen Angaben zu einem bestimmten gefahrerhöhenden Umstand, kann § 41 VVG eine angemessene Herabsetzung ab Zugang Ihres Verlangens ermöglichen. Die Vorschrift erfasst auch später weggefallene oder bedeutungslos gewordene gefahrerhöhende Umstände. Ein beliebiger Tippfehler oder bloß hoher Preis genügt nicht. Belegen Sie den Risikobezug, sichern Sie den Zugang und klären Sie Höhe und Abrechnung. Der Vertrag kann dabei weiterlaufen; künftige Kostenersparnis und tatsächliche Rückzahlung sind getrennte Beträge.
§ 41 VVG verlangt einen konkreten Zusammenhang mit der höheren Prämie
Amtliche Originale geprüft am 3. November 2026 (UTC), Deutschland. Dieser Leitfaden behandelt die Herabsetzung einer risikobedingt höheren Prämie bei einer eigenen privaten Sach- oder Haftpflichtversicherung. Er berechnet keine Kranken- oder Lebensversicherungsbeiträge, keinen Schadenersatz und keinen allgemeinen Preisnachlass.
§ 41 VVG nennt zwei Konstellationen: Bestimmte gefahrerhöhende Umstände, wegen derer eine höhere Prämie vereinbart wurde, fallen nach Antragstellung oder nach Vertragsschluss weg beziehungsweise werden bedeutungslos. Oder die höhere Bemessung wurde durch unrichtige Angaben über einen solchen Umstand ausgelöst, die auf einem Irrtum des Versicherungsnehmers beruhten.
Der zweite Fall ist kein pauschales Recht auf Rückzahlung bei jedem Tippfehler. Entscheidend ist der Bezug zwischen bestimmtem gefahrerhöhendem Umstand, höherer vereinbarter Prämie und tatsächlichem Irrtum. Eine falsch geschriebene Anschrift ohne Einfluss auf den Preis oder bloße Unzufriedenheit mit einer Rechnung beweist diese Voraussetzungen nicht.
| Feststellung | Nächster Prüfpunkt |
|---|---|
| Ein früher relevantes Risiko ist weggefallen | Welche konkrete Gefahr und seit wann? Wurde gerade deshalb ein höherer Beitrag vereinbart? |
| Ein solcher Risikoumstand wurde irrtümlich falsch angegeben | Antrag, tatsächliche Lage und Einfluss auf die Prämienbemessung belegen. |
| Nur der allgemeine Preis ist gestiegen | Nicht allein deshalb eine Risikokorrektur nach § 41 annehmen. |
| Zwei Policen überschneiden sich | Mehrfachversicherung gesondert prüfen; kein bloßer Datenfehler eines einzelnen Vertrags. |
Angemessene Herabsetzung ab Zugang verlangen
§ 41 VVG knüpft die angemessene Herabsetzung an den Zugang des Verlangens beim Versicherer. Der Zeitpunkt einer Entdeckung, ein früheres Wegfalldatum und das Versanddatum sind deshalb getrennt zu dokumentieren. § 41 selbst verspricht keinen festen Rabatt und keine pauschale Neuberechnung ab dem allerersten Vertragstag.
§ 130 BGB erklärt bei einer Erklärung unter Abwesenden grundsätzlich den Zugang für maßgeblich. Sichern Sie das konkrete Verlangen und einen passenden Eingangsbeleg. Eine Nachricht nur an einen Vermittler wird hier nicht ohne Prüfung als Zugang beim Versicherer behandelt. Klären Sie notwendige Form und richtigen Empfänger anhand Ihres Vertrags; eine bestimmte Versandart wird nicht für jeden Fall pauschal bestätigt.
Nach § 42 VVG darf unter anderem von § 41 nicht zum Nachteil des Versicherungsnehmers abgewichen werden. Das ersetzt aber nicht die Prüfung seiner Voraussetzungen oder der angemessenen Höhe. Fordern Sie eine nachvollziehbare Neuberechnung mit Wirksamkeitszeitpunkt an, statt ohne Abstimmung eine selbst gewählte Zahl vom nächsten Einzug abzuziehen.
Eine sachliche Formulierung lautet: „Zu Versicherung [Nummer] beruht die höhere Prämie nach meinen Unterlagen auf [konkreter Risikoumstand]. Die tatsächliche Lage ist [zutreffende Darstellung und Nachweis]. Meine frühere Angabe beruhte auf folgendem Irrtum: [wahrheitsgemäße Erklärung]. Ich verlange nach § 41 VVG die angemessene Herabsetzung ab Zugang dieses Verlangens. Bitte erläutern Sie Beginn, neue Prämie, Zahlungsplan und Abrechnung bereits geleisteter Beträge.“ Erfinden Sie weder einen Irrtum noch Nachweise.
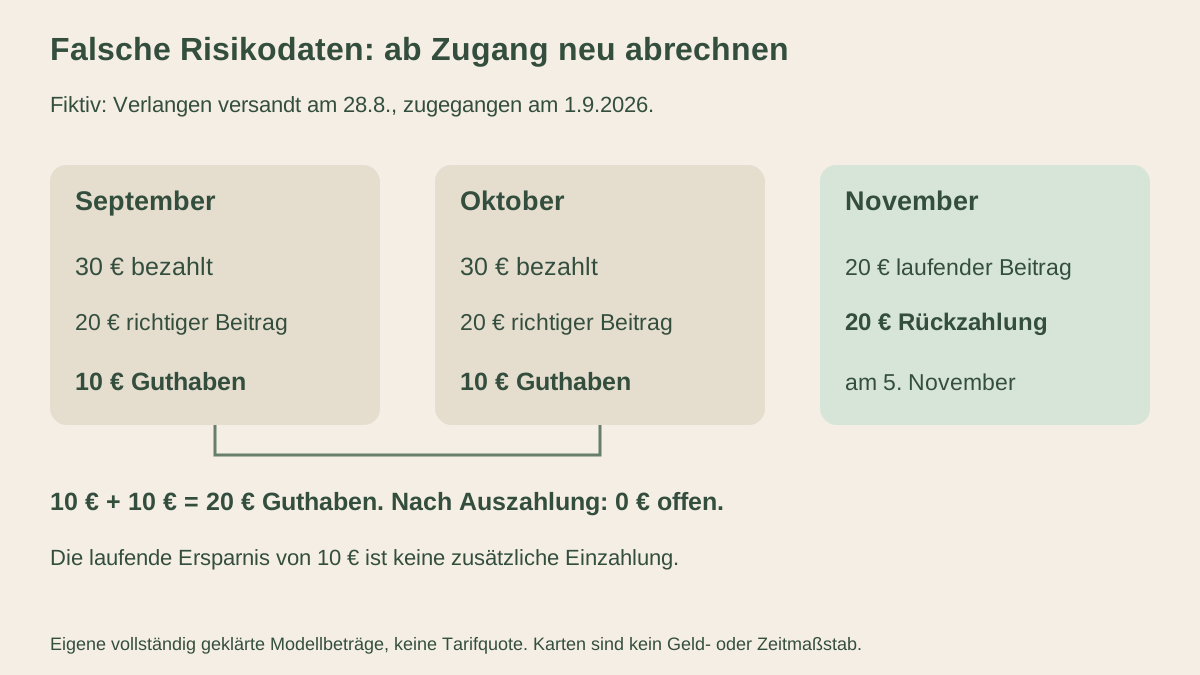
Fiktiver Fall: Versand am 28. August, Zugang am 1. September
Geschlossenes eigenes Modell, keine echte Police oder heutiger Tarif: Ein volljähriger Versicherungsnehmer hat bei seinem Antrag im Januar 2026 einen bestimmten gefahrerhöhenden Umstand aufgrund eines eigenen Irrtums falsch bejaht. Dieser Umstand lag tatsächlich nicht vor. Gerade diese falsche Angabe hat nachweislich die Vereinbarung des höheren Beitrags von 30 Euro je Monat veranlasst. Vertrag, Risikobezug und die Voraussetzungen des zweiten Satzes von § 41 sind ausdrücklich geklärt.
Das konkrete Herabsetzungsverlangen wird am 28. August versandt und geht dem Versicherer nach dem unstreitigen Verlauf am 1. September 2026 wirksam zu. Die angemessene vollständige Prämie wird für diesen Vertrag verbindlich mit 20 Euro je vollem Monat ab genau diesem Zugang festgestellt. Diese Höhe einschließlich aller Beitragsbestandteile und der Monatsabgrenzung ist eine rechtlich geklärte Fallannahme, kein aus § 41 abgeleiteter allgemeiner Rabatt.
Die Versicherung läuft bei unverändert vereinbartem Schutzumfang weiter. Nach § 1 VVG sind versichertes Risiko, Leistung und Prämienpflicht vertraglich zuzuordnen; die Datenkorrektur wird hier nicht als Kündigung behandelt. § 12 VVG unterscheidet die Versicherungsperiode von der bloßen Zahlungsweise. Aus den Modell-Monatsbeträgen folgt kein allgemeines monatliches Kündigungsrecht.
Die folgenden Beträge betreffen nur die Zeit ab dem geklärten Zugang. Ein weitergehender Anspruch für Januar bis August wird weder berechnet noch ausgeschlossen. Es gibt keinen Schadenfall, keine Leistungszahlung, andere Risikoänderung, zusätzliche Vertragsbausteine, Gebühren, Zinsen, Aufrechnungen oder Rechte Dritter.
September und Oktober abrechnen: 20 Euro Guthaben sind eine eigene Zahlungsposition
Im September und Oktober werden im Modell noch jeweils die alten 30 Euro tatsächlich eingezogen und bezahlt. Berechtigt sind ab Zugang aber jeweils die verbindlich geklärten 20 Euro. Die vollständige Abrechnung lautet:
| Monat | Tatsächlich bezahlt | Berechtigter Beitrag | Guthaben |
|---|---|---|---|
| September | 30 Euro | 20 Euro | 10 Euro |
| Oktober | 30 Euro | 20 Euro | 10 Euro |
| Zusammen | 60 Euro | 40 Euro | 20 Euro |
Es gilt 60 − 40 = 20 Euro Guthaben. Nicht die gesamten 60 Euro sind zu erstatten. Die niedrigere laufende Prämie und die Rückzahlung früherer Überzahlungen sind unterschiedliche Größen. Die 20 Euro werden nicht nochmals um dieselben beiden 10-Euro-Differenzen erhöht.
Am 5. November gehen die 20 Euro im fiktiven Modell tatsächlich vollständig beim berechtigten Versicherungsnehmer ein und sind frei verfügbar. Nach § 362 BGB zählt die bewirkte Leistung; danach ist aus genau diesem abgegrenzten Guthaben nichts mehr offen. Eine bloße Nachricht über die Korrektur würde dagegen noch keinen Kontoeingang belegen. Eine tatsächliche Überweisung am 5. November wird für reale Fälle nicht versprochen.
Für November werden nur noch die rechtlich geklärten 20 Euro laufender Beitrag richtig eingezogen und bezahlt. Es gibt keine weitere Nachforderung, Rücklastschrift, Vorauszahlung oder Erstattung. Die früheren September- und Oktoberzahlungen gehören nicht erneut als Novemberausgabe in den Haushalt.
Zehn Euro weniger Kosten und zwanzig Euro einmaliger Rückfluss getrennt planen
Eigener vollständiger Novemberhaushalt: 2.600 Euro tatsächlich verfügbare gewöhnliche Nettoeinnahmen, 1.700 Euro sämtliche gewöhnlichen Fix- und Lebenshaltungskosten einschließlich der korrigierten 20 Euro Novemberprämie, 250 Euro sämtliche eigenen Kreditraten und 300 Euro gewünschte Reserve. Die taggenaue Deckung ist gesichert; Abtretung, Pfändung und sonstige Zugriffsbeschränkungen sind ausgeschlossen.
Der frühere Plan mit noch 30 Euro Beitrag hätte 1.710 Euro gewöhnliche Kosten enthalten. Die Korrektur ist bereits in 1.710 − 10 = 1.700 Euro berücksichtigt. Ziehen Sie dieselben 10 Euro nicht nochmals ab und addieren Sie sie nicht als weitere Einnahme.
Ohne die einmalige Rückzahlung bleiben 2.600 − 1.700 − 250 = 650 Euro vor und 350 Euro nach Reserve. Im konkreten November kommen die tatsächlich erhaltenen 20 Euro aus den beiden Vormonaten genau einmal hinzu: 2.620 − 1.700 − 250 = 670 Euro vor und 370 Euro nach Reserve.
Im Haushaltscheck für Kreditbelastung verwenden Sie für diesen Zahlungsmonat 2.620 Euro Einkommen, 1.700 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Die Einkommenseingabe enthält ausdrücklich einen einmaligen Rückfluss; für einen späteren normalen Monat ohne Erstattung sind es wieder 2.600 Euro. Die neue laufende Prämie ist schon in den Kosten enthalten. Eigene Darlehenspflichten nach § 488 BGB werden durch die Versicherungsanfrage nicht pausiert. Der Rechner entscheidet weder den Anspruch noch die angemessene Prämie.
Unterlagen und passende Art der Beitragskorrektur zusammenhalten
- Konkreten gefahrerhöhenden Umstand und Zusammenhang mit der höheren Prämie belegt?
- Wegfall, Bedeutungslosigkeit oder eigene irrtümliche Angabe richtig zugeordnet?
- Tatsachen und Nachweise statt eines nur erhofften Rabatts eingereicht?
- Herabsetzung ausdrücklich verlangt und Zugang beim Versicherer gesichert?
- Angemessene Höhe, Beginn und vollständige Beitragsbestandteile nachvollziehbar geklärt?
- Laufenden Beitrag, Guthaben und tatsächliche Rückzahlung getrennt abgerechnet?
- Jede Einsparung und jeden wirklichen Eingang im richtigen Monat nur einmal gezählt?
Wollen Sie in Wahrheit den Vertrag beenden, erläutert der Leitfaden zu Kündigung und Beitragserstattung der Privathaftpflicht die anderen Grundlagen und das wirksame Ende. Eine risikobedingte Herabsetzung eines weiterlaufenden Vertrags ist keine Kündigung und keine allein daraus folgende Schlussabrechnung.
Bestehen stattdessen zwei überschneidende Hausratpolicen, behandelt der Prüfplan zur doppelten Hausratversicherung die Mitteilung und mögliche Bereinigung des späteren Vertrags. Eine Reduzierung wegen Mehrfachversicherung und die Korrektur einer irrtümlichen Risikoangabe brauchen jeweils ihre eigenen Voraussetzungen. Bei streitigem Risikobezug oder Betrag verlangen Sie eine begründete Antwort; eine Nachfrage ist kein schon bewilligter Beitragsverzicht.
Hat der Antrag dagegen die richtigen Angaben und Konditionen enthalten, aber der ausgestellte Versicherungsschein nennt etwas anderes, erklärt der Prüfplan zur abweichenden Police und Monatsfrist die Voraussetzungen aus § 5 VVG. Dieser Vergleich von Antrag und Police ist von der Herabsetzung einer wegen eigener irrtümlicher Risikodaten höher vereinbarten Prämie zu unterscheiden.
Häufige Fragen
Reicht jeder Datenfehler für eine niedrigere Versicherungsprämie?
Nein. § 41 VVG betrifft bestimmte gefahrerhöhende Umstände, wegen derer die höhere Prämie vereinbart wurde. Bei falschen Angaben muss die höhere Bemessung auf einem Irrtum des Versicherungsnehmers über einen solchen Umstand beruhen. Ein beliebiger Schreibfehler ohne Preisbezug genügt dafür nicht.
Gilt § 41 auch, wenn ein zunächst vorhandenes Risiko wegfällt?
Die Vorschrift erfasst auch den Wegfall oder die Bedeutungslosigkeit bestimmter gefahrerhöhender Umstände nach Antragstellung oder Vertragsschluss. Der Zusammenhang mit der vereinbarten höheren Prämie und die angemessene Herabsetzung sind konkret zu prüfen.
Beginnt die Herabsetzung automatisch am ursprünglichen Vertragstag?
§ 41 knüpft an den Zugang des Verlangens beim Versicherer an. Im Modell liegt dieser am 1. September, obwohl die frühere Angabe aus Januar stammt. Andere Ansprüche für frühere Zeiträume werden hier nicht beurteilt; eine pauschale volle Rückwirkung wird nicht versprochen.
Sind im Modell alle 60 Euro aus September und Oktober zu erstatten?
Nein. Tatsächlich wurden zweimal 30 Euro bezahlt, berechtigt sind zweimal 20 Euro. Damit beträgt das abgegrenzte Guthaben 60 − 40 = 20 Euro. Nach seiner tatsächlichen vollständigen Auszahlung ist aus diesem Guthaben nichts mehr offen.
Endet die Versicherung durch das Herabsetzungsverlangen?
Im Modell läuft der Vertrag mit unverändert vereinbartem Schutzumfang und korrigierter Prämie weiter. Eine Kündigung oder Bereinigung doppelter Versicherungen ist ein anderer Weg. Form, Grundlage und gewünschte Wirkung sollten deshalb eindeutig benannt werden.
Sind die ersparten zehn Euro und die Rückzahlung dauerhaft höheres Einkommen?
Die zehn Euro sind schon als geringere laufende Ausgabe berücksichtigt. Die 20 Euro aus September und Oktober sind nur im tatsächlichen Eingangsmonat ein einmaliger Rückfluss. Im Modell bleiben dann 370 Euro nach Reserve; ohne diesen Rückfluss bleiben bei gleichem Kostenplan 350 Euro.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 03.11.2026.
- § 41 VVG – Risiko, Irrtum und Beginn der Herabsetzung
- § 42 VVG – Schutz vor nachteiliger Abweichung
- § 1 VVG – Weiterlaufender Vertrag und Deckung
- § 12 VVG – Versicherungsperiode und Zahlungsweise
- § 130 BGB – Zugang des Verlangens dokumentieren
- § 362 BGB – Guthaben und wirkliche Zahlung
- § 488 BGB – Laufende Raten und einmaliger Rückfluss