Versicherungsschein anders als Antrag: Monatsfrist prüfen
Die Police weicht vom Antrag ab? Hinweise und Widerspruch in Textform nach § 5 VVG prüfen. Mit Monatsfrist-Beispiel und Abrechnung einer Jahresprämie.
In diesem Artikel
Kurzantwort
Weicht der Versicherungsschein vom Antrag oder von Vereinbarungen ab, kann § 5 VVG bei ordnungsgemäßen Hinweisen und fehlendem Widerspruch in Textform innerhalb eines Monats eine Genehmigung bewirken. Hat der Versicherer die Hinweispflichten nicht erfüllt, gilt nach Absatz 3 der Antragsinhalt. Zugang, Textform und Vertragsstand sind konkret zu prüfen. Eine Beitragskorrektur ist getrennt von einer tatsächlich erhaltenen Erstattung abzurechnen.
Antrag und erhaltenen Versicherungsschein Zeile für Zeile vergleichen
Amtliche Originale geprüft am 3. November 2026 (UTC), Deutschland. Dieser Beitrag behandelt einen eigenen gewöhnlichen privaten Versicherungsvertrag, insbesondere eine Sach- oder Haftpflichtversicherung, bei dem der ausgestellte Versicherungsschein vom Antrag oder von getroffenen Vereinbarungen abweicht. Sonderfälle wie Gruppenversicherung, vorläufige Deckung, Pflichtversicherung und besondere Kranken- oder Lebensversicherungsregeln werden nicht berechnet.
Nach § 1 VVG gehören das vereinbarte Risiko, die Versicherungsleistung und die vereinbarte Prämie zusammen. Deshalb reicht es nicht, nur die Versicherungsscheinnummer zu kontrollieren. Vergleichen Sie Versicherungssumme, versicherte Risiken, Ausschlüsse, Selbstbehalt, Beginn, Laufzeit, vollständige Prämie und Zahlungsweise mit Ihrem gespeicherten Antrag und den tatsächlichen Vereinbarungen.
§ 5 VVG regelt gerade den abweichenden Versicherungsschein. Die dortige Genehmigungswirkung setzt bestimmte Hinweise voraus. „Die neue Zahl steht in der Police“ und „ich habe sie nicht sofort bemerkt“ entscheiden deshalb nicht allein über den Vertragsinhalt. Sichern Sie auch Begleitschreiben und die zum damaligen Zeitpunkt übermittelten Unterlagen.
Eine andere Frage ist, ob bereits Ihre eigene Risikoangabe im Antrag irrtümlich falsch war und gerade deshalb ein höherer Beitrag vereinbart wurde. Das behandelt der Prüfplan zur Prämienherabsetzung wegen falscher Risikodaten. Dort geht es um § 41 VVG, hier um die Abweichung zwischen Antrag beziehungsweise Vereinbarung und Versicherungsschein.
Qualifizierten Hinweis, Schweigen und Widerspruch auseinanderhalten
Nach § 5 VVG Absatz 1 gilt die Abweichung als genehmigt, wenn die Voraussetzungen des Absatzes 2 erfüllt sind und nicht innerhalb eines Monats nach Zugang in Textform widersprochen wird. Beide Teile gehören zur Prüfung. Die Regel ist kein allgemeines „Schweigen bedeutet immer Zustimmung“.
Absatz 2 verlangt bei Übermittlung des Versicherungsscheins einen Hinweis auf diese Genehmigungswirkung bei fehlendem rechtzeitigem Widerspruch. Außerdem muss der Versicherer auf jede Abweichung und die verbundenen Rechtsfolgen durch einen auffälligen Hinweis im Versicherungsschein aufmerksam machen. Prüfen Sie den wirklichen Wortlaut und die Darstellung; ein bloßer Beitragswert oder ein allgemeiner Verweis auf unbekannte Bedingungen beweist nicht von selbst die Erfüllung aller Anforderungen.
| Festgestellte Lage | Folge dieser Vorschrift |
|---|---|
| Absatz 2 erfüllt, kein rechtzeitiger Widerspruch in Textform | Die Abweichung gilt nach Absatz 1 als genehmigt. |
| Absatz 2 erfüllt, rechtzeitiger Widerspruch in Textform | Die Genehmigung wegen unterlassenen Widerspruchs greift nicht. Den weiteren Vertragsstand gesondert klären. |
| Der Versicherer hat die Pflichten aus Absatz 2 nicht erfüllt | Nach Absatz 3 gilt der Vertrag als mit dem Inhalt des Antrags geschlossen. |
Ein rechtzeitiger Widerspruch allein bestätigt nicht automatisch einen Vertrag zu allen gewünschten Konditionen. Die besondere gesetzliche Inhaltsregel des Absatzes 3 betrifft die nicht erfüllten Hinweispflichten. Vertragsschluss, sonstige Erklärungen und gegebenenfalls weitere Wirksamkeitsfragen sind im konkreten Fall abzugleichen.
§ 18 VVG schützt unter anderem § 5 Absätze 1 bis 3 vor Vereinbarungen zum Nachteil des Versicherungsnehmers. § 5 Absatz 4 erklärt zudem eine Vereinbarung für unwirksam, mit der auf eine Irrtumsanfechtung verzichtet wird. Daraus wird hier kein unabhängig vom Fall bestehender Anfechtungs- oder Auszahlungsanspruch abgeleitet.
Ein Monat ab Zugang ist keine pauschale Dreißigtagesfrist
Für den Widerspruch nennt § 5 Absatz 1 ausdrücklich Textform. § 126b BGB verlangt dafür eine lesbare Erklärung mit genanntem Erklärenden auf einem dauerhaften Datenträger. Eine speicherbare E-Mail kann diese Anforderungen erfüllen; eine bloße telefonische Beanstandung erfüllt sie nicht. Benennen Sie Versicherungsnehmer, Vertrags- oder Antragsnummer und konkrete Abweichung.
Bei einer Erklärung unter Abwesenden stellt § 130 BGB grundsätzlich auf den Zugang ab. Sichern Sie daher nicht nur das Absendedatum, sondern auch den rechtzeitigen Eingang beim richtigen Empfänger. Ein an einen Vermittler gesandtes Schreiben wird hier nicht ungeprüft als Eingang beim Versicherer behandelt. Nutzen Sie die bekannte echte Vertragsanschrift oder einen geeigneten nachweisbaren elektronischen Weg.
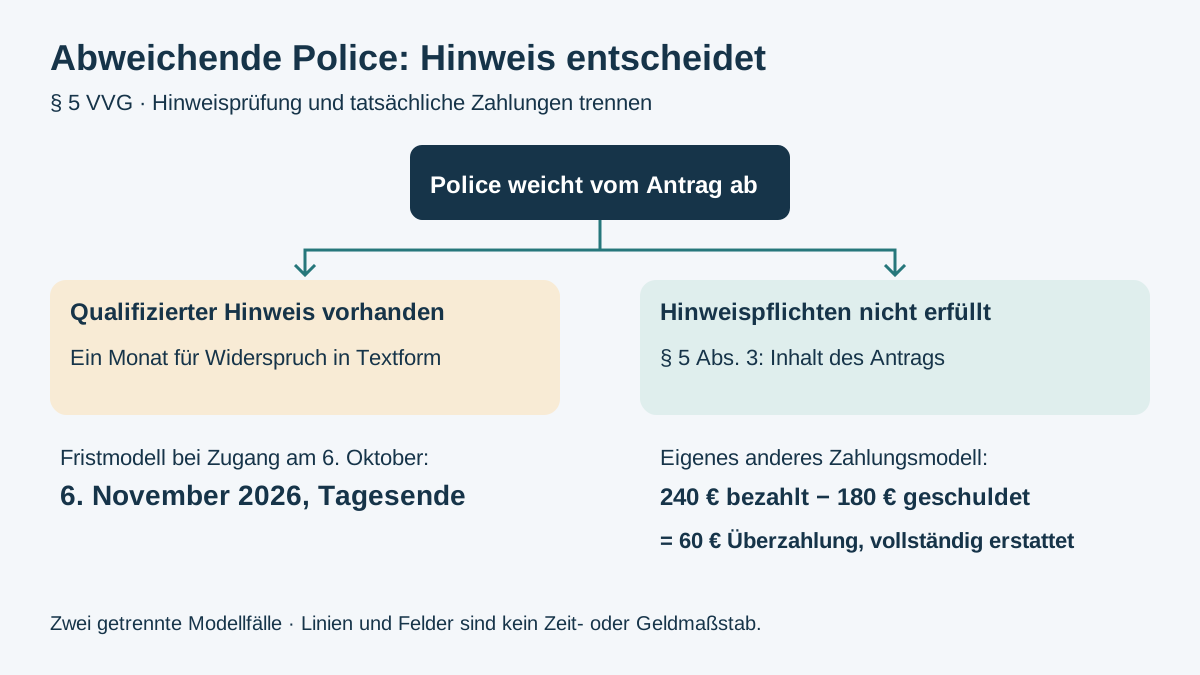
Gesondertes Fristmodell: Der Versicherungsschein geht nachweislich am Dienstag, dem 6. Oktober 2026, zu. Die Hinweispflichten aus § 5 Absatz 2 seien vollständig erfüllt; für diese Monatsfrist seien keine sonstigen Besonderheiten einschlägig. Nach § 187 BGB Absatz 1 wird der Ereignistag bei der Berechnung nicht mitgerechnet. Nach § 188 BGB Absatz 2 endet die Monatsfrist mit Ablauf des zahlenmäßig entsprechenden Tages: Freitag, 6. November 2026, Tagesende. Das ist keine Berechnung durch pauschales Addieren von 30 Tagen.
Im Beispiel geht der formgerechte Widerspruch bereits am Montag, dem 2. November, beim Versicherer ein und liegt damit innerhalb dieser Frist. Für das gesetzte Beispiel wird vorausgesetzt, dass der 6. November am maßgeblichen Ort kein allgemeiner gesetzlicher Feiertag ist. § 193 BGB verschiebt einen letzten Tag, der auf Samstag, Sonntag oder einen solchen Feiertag fällt, auf den nächsten Werktag. § 188 Absatz 3 regelt außerdem Monate, in denen der entsprechende Kalendertag fehlt. Rechnen Sie den eigenen tatsächlichen Zugang und die örtlich maßgeblichen Besonderheiten, statt das Beispiel ungeprüft zu übernehmen.
Der hier behandelte Widerspruch gegen die Abweichung ist von einem Widerruf des Versicherungsvertrags oder einer Kündigung zu unterscheiden. Die Monatsregel wird nicht als Frist für diese anderen Erklärungen verwendet. Eine Fristfrage ist außerdem keine pauschale Erlaubnis, fällige Beiträge einzustellen.
Eigenes Zahlungsmodell: 240 Euro bezahlt, aber 180 Euro geschuldet
Anderer, vollständig geklärter fiktiver Fall: Ein volljähriger Versicherungsnehmer beantragt einen gewöhnlichen privaten Haftpflichtvertrag mit genau beschriebenem Schutz und einer vollständigen Jahresprämie von 180 Euro. Der Versicherungsschein nennt stattdessen 240 Euro für dieselbe vereinbarte Jahresperiode vom 1. November 2026 bis 31. Oktober 2027. Der höhere Beitrag ist die einzige Abweichung. Die Hinweispflichten aus § 5 Absatz 2 sind in diesem Modell nach rechtlicher Prüfung nicht erfüllt; sonstige Wirksamkeitsmängel, spätere Vertragsänderungen oder eine anderweitige Zustimmung liegen nicht vor.
Aufgrund § 5 VVG Absatz 3 ist der Vertrag im Modell mit dem Antragsinhalt und damit mit 180 Euro vollständiger Jahresprämie zustande gekommen. Das Ergebnis folgt hier aus den geklärten Voraussetzungen des Absatzes 3, nicht allein aus einem fristgerechten Widerspruch aus dem zuvor getrennten Fristmodell. Es handelt sich um keinen heutigen Tarif und keine bestätigte wirkliche Police.
Der wirksam vereinbarte, für diesen Versicherungsnehmer günstigere Zahlungstermin ist der 2. November. An diesem Tag werden im Modell 240 Euro tatsächlich vollständig bezahlt. Beitragsfälligkeit und rechtzeitige Zahlung sind geklärt; es gibt weder einen Rücktritt noch einen Schadenfall, Mahnkosten, Zinsen oder andere offene Prämien. Den eigenständigen Umgang mit einer verspäteten Erstprämie erläutert der Prüfplan zu erster Haftpflichtprämie und Versicherungsschutz.
| Jahresperiode im Modell | Geldbetrag |
|---|---|
| Unzutreffender Policebetrag, tatsächlich vollständig bezahlt | 240 Euro |
| Rechtlich geschuldete vollständige Jahresprämie | 180 Euro |
| Überzahlung | 240 − 180 = 60 Euro |
| Am 3. November tatsächlich vollständig frei verfügbar zurückerhalten | 60 Euro |
| Danach offener Rückzahlungsanspruch aus genau dieser Überzahlung | 60 − 60 = 0 Euro |
§ 812 BGB regelt die Herausgabe ohne rechtlichen Grund erlangter Leistungen. Der Rückforderungsanspruch über 60 Euro ist für diesen fiktiven Fall vollständig geklärt; weitere Einwendungen, Abtretung, Pfändung, Aufrechnung und Rechte Dritter werden ausgeschlossen. § 362 BGB stellt auf die bewirkte Leistung ab. Erst die tatsächlich zugeordnete Erstattung erfüllt hier den Rückzahlungsanspruch. Eine Korrekturmitteilung allein wäre kein Geldeingang; ein bestimmter Auszahlungstag wird für echte Fälle nicht versprochen.
Die gesamten 240 Euro werden nicht zurückgefordert, denn 180 Euro bleiben für den vereinbarten Jahresschutz geschuldet. Auch wird aus 180 ÷ 12 = 15 Euro rein rechnerischem Monatsdurchschnitt keine vereinbarte monatliche Abbuchung. Der tatsächliche Zahlungsplan ist ein anderer als dieser Durchschnitt.
Jahreszahlung und Rückfluss im selben Monat jeweils einmal erfassen
Eigenes geschlossenes Novemberbudget zum Zahlungsmodell: Tatsächliche gewöhnliche Nettoeinnahmen 2.450 Euro, alle gewöhnlichen Ausgaben ohne diese Jahresprämie 1.530 Euro, sämtliche selbst zu zahlenden Kreditraten 220 Euro und gewünschte Reserve 250 Euro. Es gibt keine bereits separat angesparte Beitragsrücklage, weitere Versicherungszahlungen, andere Rückflüsse oder Zahlungsrückstände. Die rechtzeitige Deckung am 2. November ist aus eigenen Mitteln gesichert; die spätere Erstattung wird dafür nicht vorweg benutzt.
Vor der Jahreszahlung blieben rechnerisch 2.450 − 1.530 − 220 = 700 Euro vor und 450 Euro nach Reserve. Durch die tatsächliche 240-Euro-Zahlung steigen die Novemberkosten auf 1.530 + 240 = 1.770 Euro. Solange noch nichts erstattet ist, verbleiben 460 Euro vor und 210 Euro nach Reserve.
Nach dem tatsächlichen frei verfügbaren Rückfluss von 60 Euro betragen die verfügbaren Eingänge 2.450 + 60 = 2.510 Euro. Mit weiterhin vollständig erfassten 1.770 Euro Ausgaben und 220 Euro Kreditraten bleiben 2.510 − 1.770 − 220 = 520 Euro vor und 270 Euro nach Reserve. Die 240 Euro Ausgabe werden nicht nachträglich aus den wirklichen Buchungen gelöscht.
Für den Haushaltscheck für Kreditbelastung passen nach dem tatsächlichen Eingang 2.510 Euro Einkommen, 1.770 Euro Fixkosten, 220 Euro bestehende Kreditraten, 0 Euro neue Rate und 250 Euro Reserve. Diese Darstellung enthält die vollständige Auszahlung und den tatsächlichen Rückfluss getrennt. Ziehen Sie nicht zusätzlich dieselben 60 Euro von den 1.770 Euro ab; das würde die Erstattung zweimal berücksichtigen.
Die 15 Euro Jahresdurchschnitt werden nicht als Ersatz für die tatsächliche 240-Euro-Zahlung in diesen Monat eingesetzt. Auch sind 60 Euro Erstattung kein dauerhaft höheres Gehalt. Für einen anderen Monat tragen Sie dessen tatsächliche Zahlungen neu ein. Eigene wirksame Darlehenspflichten aus § 488 BGB werden durch den Streit um die Police nicht automatisch ausgesetzt.
Konkrete Abweichung benennen und Vertragsstand schriftlich klären
- Antrag, tatsächliche Vereinbarungen, Versicherungsschein und Begleitschreiben vollständig gesichert?
- Schutzumfang, Prämie, Periodenbezug und Zahlungsweise unmittelbar verglichen?
- Jede Abweichung sowie den auffälligen Hinweis auf die zugehörigen Rechtsfolgen geprüft?
- Tatsächlichen Zugang der Police und eine gegebenenfalls laufende Monatsfrist dokumentiert?
- Widerspruch in Textform mit genanntem Erklärenden an den richtigen Empfänger gerichtet und Eingang gesichert?
- Weiteren Vertragsinhalt, Deckung, Beitragsfälligkeit und Abrechnung konkret geklärt?
- Tatsächliche Zahlung, berechtigten Beitrag und erhaltene Rückzahlung nur einmal berücksichtigt?
Eine sachliche Erklärung kann lauten: „Zum Versicherungsschein [Nummer], zugegangen am [Datum]: Mein Antrag beziehungsweise unsere Vereinbarung nennt [konkreter Inhalt]. Der Versicherungsschein nennt abweichend [konkrete Abweichung]. Dieser Abweichung widerspreche ich in Textform. Bitte erläutern Sie die Grundlage, den Hinweis nach § 5 Absatz 2 VVG und den weiteren Vertragsstand einschließlich Schutz, vollständiger Prämie, Zahlungsplan und Abrechnung.“ Nennen Sie Ihren Namen, die wirklichen Daten und nur tatsächlich vorhandene Unterlagen.
Bei fehlendem oder unklarem Hinweis, streitigem Zugang oder einer bereits laufenden Frist sollte die Prüfung zügig erfolgen. Eine allgemeine Anfrage nach Unterlagen ist nicht automatisch ein eindeutig erklärter Widerspruch. Bei einem Schaden oder drohenden Beitragsfolgen brauchen die Erklärungen und der Vertrag eine gemeinsame individuelle Prüfung; dieser Rechner und das Fristbeispiel entscheiden keinen echten Deckungsstreit.
Häufige Fragen
Gilt jede andere Zahl in der Police nach einem Monat automatisch?
Nein. § 5 Absatz 1 VVG setzt die erfüllten Hinweispflichten des Absatzes 2 und das Ausbleiben eines rechtzeitigen Widerspruchs in Textform voraus. Der Versicherer muss insbesondere jede Abweichung und ihre Rechtsfolgen im Versicherungsschein auffällig kenntlich machen.
Was folgt bei nicht erfüllten Hinweispflichten nach § 5 Absatz 2?
Nach § 5 Absatz 3 VVG gilt der Vertrag als mit dem Inhalt des Antrags des Versicherungsnehmers geschlossen. Ob die Vorschrift auf den eigenen Fall passt und ihre Voraussetzungen tatsächlich vorliegen, ist anhand der gesamten Unterlagen zu prüfen.
Bestätigt ein rechtzeitiger Widerspruch automatisch alle Wunschkonditionen?
Nein. Er verhindert die Genehmigung gerade wegen unterlassenen Widerspruchs nach § 5 Absatz 1. Der weitere Vertragsstand ist zusätzlich zu klären. Die gesetzliche Inhaltsregel in Absatz 3 betrifft den anderen Fall nicht erfüllter Hinweispflichten.
Wann endet im Beispiel die Monatsfrist bei Zugang am 6. Oktober 2026?
Unter den ausdrücklich gesetzten Voraussetzungen endet sie am Freitag, 6. November 2026, mit Tagesende. Der formgerechte Zugang des Widerspruchs am 2. November ist rechtzeitig. Ein Monat ist keine pauschale Dreißigtagesfrist; Wochenenden, örtliche Feiertage und fehlende Kalendertage sind gesondert zu berücksichtigen.
Reicht es, die abweichende Police telefonisch zu beanstanden?
§ 5 Absatz 1 verlangt Textform. Dafür sind eine lesbare Erklärung mit genanntem Erklärenden und ein dauerhafter Datenträger erforderlich. Eine geeignete speicherbare E-Mail kann genügen; ein bloßer Anruf nicht. Auch der rechtzeitige Eingang beim richtigen Empfänger muss gesichert sein.
Warum enthält das Novemberbudget 240 Euro Ausgabe und 60 Euro Eingang?
Im gesonderten Zahlungsmodell wurden tatsächlich 240 Euro bezahlt und danach 60 Euro erstattet; berechtigt bleiben 180 Euro für das ganze Versicherungsjahr. Mit 2.510 Euro gesamten Eingängen, 1.770 Euro vollständigen Kosten, 220 Euro Kreditraten und 250 Euro Reserve bleiben 520 Euro vor und 270 Euro nach Reserve. Dieselben 60 Euro werden nicht zusätzlich von den Kosten abgezogen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 03.11.2026.
- § 1 VVG – Vertrag, Schutz und vereinbarte Prämie
- § 5 VVG – Abweichung, Hinweis und Monatswiderspruch
- § 18 VVG – Schutz vor nachteiliger Vereinbarung
- § 126b BGB – Anforderungen an Textform
- § 130 BGB – Zugang der Erklärung
- § 187 BGB – Beginn einer Ereignisfrist
- § 188 BGB – Monatsende und fehlender Kalendertag
- § 193 BGB – Wochenende und örtlicher Feiertag
- § 812 BGB – Überzahlung als eigener Rückforderungsanspruch
- § 362 BGB – Tatsächliche Rückzahlung erfüllt den Anspruch
- § 488 BGB – Eigene Darlehenspflicht bleibt gesondert