Erster Haftpflichtbeitrag nicht bezahlt: Rücktritt und Schutz prüfen
Erste Haftpflichtprämie offen? Fälligkeit, Rücktritt und Leistungsfreiheit getrennt prüfen. Späte Zahlung, Hinweis und Monatsbudget mit konkretem Modell.
In diesem Artikel
Kurzantwort
Bei der ersten oder einmaligen Haftpflichtprämie gelten andere Regeln als beim Folgebeitrag. Prüfen Sie Fälligkeit und Zahlungsweg, eigenes Vertretenmüssen sowie einen möglichen Rücktritt nach § 37 Absatz 1 VVG. Für einen Versicherungsfall ist Absatz 2 mit eigener Hinweisanforderung gesondert maßgeblich. Eine spätere vollständige Zahlung schafft allein keinen rückwirkenden Schutz für einen zuvor leistungsfreien Fall. Melden Sie einen Schaden zügig und lassen Sie Zahlung sowie heutigen Vertragsstatus bestätigen.
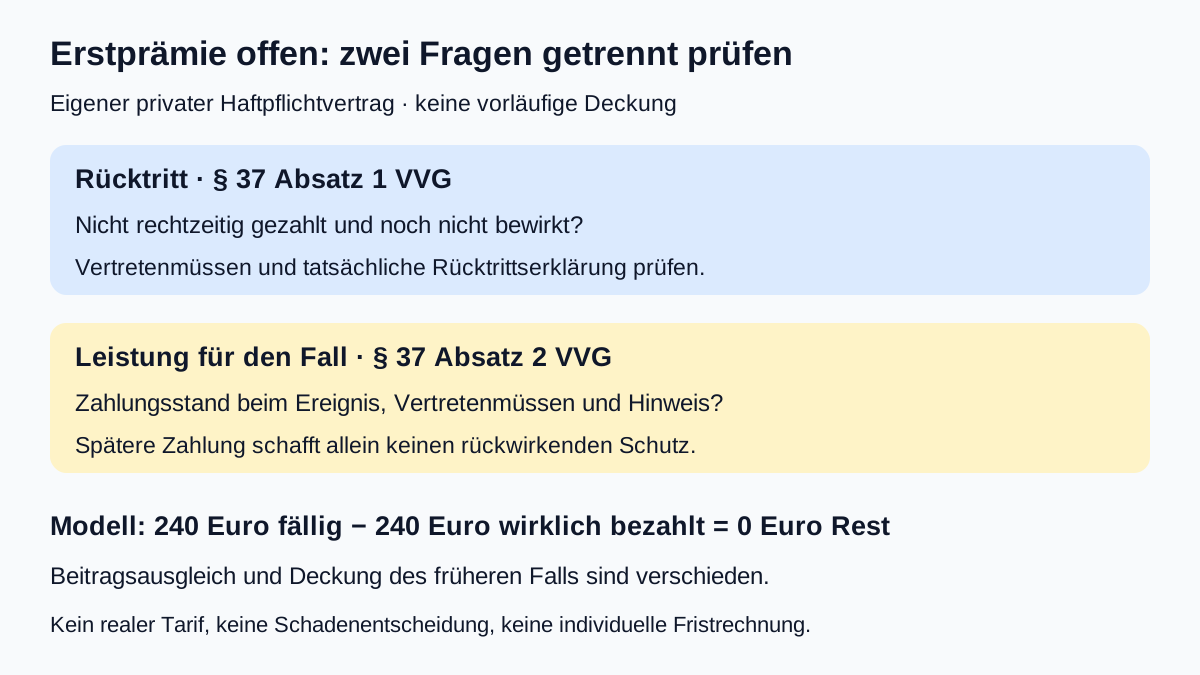
Erste Prämie: Versicherungsschein, Zahlungsweise und Fälligkeit prüfen
Dieser Leitfaden betrifft im Oktober 2026 Ihren eigenen gewöhnlichen privaten Haftpflichtvertrag in Deutschland und dessen erste Prämie. Vorläufige Deckung, Kfz-Pflichtversicherung, Krankenversicherung, Gruppenverträge und andere Sonderfälle brauchen eine eigene Prüfung. Ein hier nicht behandelter Vertrag wird nicht allein wegen des Wortes „Versicherung“ denselben Folgen unterstellt.
Nach § 1 VVG sind das vereinbarte Risiko und die vereinbarte Prämie maßgeblich. § 100 VVG beschreibt bei der Haftpflicht die Freistellung von erfassten Drittansprüchen und die Abwehr unbegründeter Ansprüche. Auch eine vollständig bezahlte Police deckt deshalb nicht automatisch jeden Schaden.
§ 33 Absatz 1 VVG verlangt bei der einmaligen oder ersten laufenden Prämie Zahlung unverzüglich nach Ablauf von 14 Tagen nach Zugang des Versicherungsscheins. Sichern Sie den tatsächlichen Zugang, den Versicherungsschein, die Beitragsrechnung und den vereinbarten Zahlungsweg. „14 Tage nach Antrag“ oder „14 Tage nach Versanddatum“ sind damit nicht gleichgesetzt. Eine für Sie günstigere konkrete Vertragsregelung ist zusätzlich abzugleichen; dieser Beitrag berechnet keinen individuellen letzten Zahlungstag.
Absatz 2 enthält zudem eine Regel für die Übermittlung der Prämie, wenn sie zuletzt vom Versicherer eingezogen wurde: Dann ist hierfür eine Aufforderung in Textform zu beachten. Prüfen Sie die wirkliche Einzugshistorie. Aus einem neu erteilten Mandat ohne früheren Einzug wird hier nicht pauschal bereits dieser Tatbestand abgeleitet. Bei ausgebliebener Abbuchung verlangen Sie sofort Klärung, statt von einer kostenlosen Verlängerung des Schutzes auszugehen.
Ein jährlich abgebuchter Beitrag ist nicht jedes Jahr wieder eine Erstprämie. Ist es tatsächlich ein Folgebeitrag, nutzen Sie den Leitfaden zu Folgeprämie, Mahnung und Nachzahlung. Die mindestens zweiwöchige Fristbestimmung und die Nachzahlungsregeln aus § 38 VVG werden nicht als allgemeine zusätzliche Zahlungsfrist auf die Erstprämie übertragen.
§ 37 Absatz 1: Rücktritt ist eine eigene Frage
Wird die erste oder einmalige Prämie nicht rechtzeitig gezahlt, kann der Versicherer nach § 37 Absatz 1 VVG vom Vertrag zurücktreten, solange die Zahlung nicht bewirkt ist. Das gilt nicht, wenn Sie die Nichtzahlung nicht zu vertreten haben. Unpünktliche Zahlung und eigenes Vertretenmüssen müssen deshalb konkret geprüft werden.
Eine Rücklastschrift allein beweist nicht sämtliche Voraussetzungen. Sichern Sie Mandat, damalige Kontodeckung, Einzugsversuche, Rückgabegrund und Nachrichten. Beschreiben Sie einen tatsächlichen Fehler des Zahlungswegs nachvollziehbar; erfinden Sie keine fremde Ursache. Umgekehrt schafft eine bloße Bitte um Raten keine Stundung und keinen bestätigten fortbestehenden Schutz.
Ein Rücktritt ist nicht schon deswegen erklärt, weil eine Forderung als „offen“ erscheint. Bei Erklärungen unter Abwesenden ist nach § 130 BGB grundsätzlich der Zugang maßgeblich. Lassen Sie sich erklären, ob der Versicherer ein Rücktrittsrecht ausgeübt hat, wann die Erklärung zugegangen sein soll und auf welcher Grundlage. Auch das Verhältnis von Zahlung und Rücktrittserklärung muss im wirklichen Ablauf geprüft werden.
Ist die geschuldete erste Prämie vollständig bewirkt, bevor dieses Rücktrittsrecht ausgeübt wurde, trägt die weiterhin behauptete Nichtzahlung nicht einfach ein zeitlich unbegrenztes Rücktrittsrecht aus § 37 Absatz 1. Daraus folgt aber keine pauschale Entscheidung über andere Beendigungsgründe oder einen früheren Versicherungsfall.
Bei einem tatsächlichen Rücktritt nach dieser Vorschrift nennt § 39 Absatz 1 Satz 3 VVG eine angemessene Geschäftsgebühr. Verlangen Sie deren Grundlage und nachvollziehbare Höhe; die Norm gibt hier keinen allgemeinen festen Eurobetrag vor. Eine gewöhnliche zeitanteilige Beitragsrechnung nach eigener Kündigung beantwortet diesen Sonderfall nicht. Der Ratgeber zur eigenen Kündigung und Beitragsabrechnung behandelt einen anderen Beendigungsweg.
§ 37 Absatz 2: Nichtzahlung beim Schaden und Hinweis getrennt prüfen
Die Leistung für einen konkreten Versicherungsfall ist von der Frage des Rücktritts zu trennen. § 37 Absatz 2 VVG knüpft an die bei Eintritt des Versicherungsfalles nicht gezahlte erste oder einmalige Prämie an und enthält ebenfalls die Ausnahme fehlenden Vertretenmüssens. Prüfen Sie den maßgeblichen Ereigniszeitpunkt, die fällige Prämie und den damaligen Zahlungsstand anhand wirklicher Unterlagen.
Hinzu kommt eine eigene Hinweisanforderung: Der Versicherer ist nach Absatz 2 nur leistungsfrei, wenn er auf diese Rechtsfolge durch eine gesonderte Mitteilung in Textform oder einen auffälligen Hinweis im Versicherungsschein aufmerksam gemacht hat. Das sind alternative Wege, nicht zwingend zwei kumulative Schreiben. Ein beliebiger Satz an unbekannter Stelle ersetzt keine Prüfung des tatsächlich erforderlichen Hinweises.
Für Textform verlangt § 126b BGB eine lesbare Erklärung mit genanntem Erklärenden auf einem dauerhaften Datenträger. Eine speicherbare E-Mail kann bei erfüllten Anforderungen genügen. Verwechseln Sie diesen Hinweis zur Leistungsfreiheit nicht mit der Frage, ob ein Rücktritt nach Absatz 1 ausgeübt werden darf. Die besondere Hinweisanforderung aus Absatz 2 ist keine pauschal hinzuerfundene Mahnstufe für jede Folge des Absatzes 1.
| Frage | Was Sie prüfen |
|---|---|
| Kann der Versicherer wegen Erstprämienverzugs zurücktreten? | § 37 Absatz 1: rechtzeitige Zahlung, Vertretenmüssen, noch nicht bewirkte Zahlung und tatsächliche Erklärung |
| Besteht Leistung für den konkreten früheren Fall? | § 37 Absatz 2: Ereignis, damalige Nichtzahlung, Vertretenmüssen und qualifizierter Hinweis; sonstige Deckung gesondert |
| Was bewirkt spätere Zahlung? | Beitragsausgleich und heutigen Vertragsstatus klären; frühere Leistungsfreiheit wird dadurch nicht automatisch rückwirkend beseitigt |
Eine spätere Zahlung ändert den wirklichen Ereigniszeitpunkt nicht. Ist für den früheren Fall Leistungsfreiheit nach diesen Voraussetzungen eingetreten, schafft die spätere Überweisung nicht allein rückwirkenden Schutz. Ob die Voraussetzungen im Einzelfall tatsächlich vorliegen, ist damit noch nicht entschieden.
Beitrag, Schadenmeldung und Vertragsstatus gleichzeitig klären
Kontaktieren Sie den Versicherer über die bekannte Vertragsanschrift oder das echte Kundenportal. Fordern Sie eine nach Vertrag und Zeitraum aufgeteilte Aufstellung mit Fälligkeit, Einzugsversuchen, tatsächlichen Eingängen und einem etwaigen Rest an. Klären Sie vor einer Ersatzüberweisung, ob derselbe Betrag bereits erneut eingezogen wurde oder noch eingezogen werden soll.
Nach § 362 BGB zählt die bewirkte geschuldete Leistung. Eine erstellte Überweisung, eine Vormerkung oder eine Ratenanfrage wird hier nicht mit bestätigtem Beitragsausgleich gleichgesetzt. Eine benötigte rechtsgeschäftliche Änderung verlangt nach § 311 Absatz 1 BGB grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes bestimmt. Lassen Sie deshalb auch die Folgen einer wirklich angebotenen Stundung oder Ratenvereinbarung für Fälligkeit und Schutz ausdrücklich erläutern.
Ist ein Versicherungsfall eingetreten, verlangt § 30 Absatz 1 VVG grundsätzlich unverzügliche Anzeige nach Kenntnis. Melden Sie ihn auch bei ungeklärtem Beitragsstatus zügig und wahrheitsgemäß. Absatz 2 enthält eine Regel für anderweitige rechtzeitige Kenntnis des Versicherers; verlassen Sie sich nicht auf die Vermutung, irgendeine andere Nachricht werde schon ausreichen. Die Meldung selbst ist keine Zusage der Deckung.
Eine konkrete Anfrage lautet: „Zu Vertrag [Nummer] bitte ich um Abgleich der ersten Prämie mit Versicherungsscheinzugang, Fälligkeit, Einzugsversuchen und tatsächlichen Eingängen. Bitte erläutern Sie den heutigen Vertragsstatus und einen etwa erklärten Rücktritt mit Zugang. Falls Sie für den Fall vom [zutreffendes Datum] Leistungsfreiheit nach § 37 Absatz 2 VVG geltend machen, bitte ich um Benennung des Hinweises und Ihrer Begründung zum damaligen Zahlungsstand und Vertretenmüssen.“ Bewahren Sie Originalmitteilungen und Eingangsbelege auf.
Modell: 240 Euro spät bezahlt lösen die frühere Deckungsfrage nicht
Eigene abgeschlossene Modellannahmen, kein aktueller Tarif: Ein wirksamer gewöhnlicher privater Haftpflichtvertrag ohne vorläufige Deckung hat eine erste Jahresprämie von 240 Euro. Der Versicherungsschein ist nachweislich zugegangen; die Prämie ist rechtlich fällig und wird nicht rechtzeitig gezahlt. Der Versicherungsnehmer hat dies zu vertreten. Weitere Kosten, Zinsen, Teilzahlungen und andere offene Forderungen bestehen im Modell nicht.
Ein im Übrigen unter den Vertrag fallender Versicherungsfall tritt bei weiterhin vollständig unbezahlter Erstprämie ein. Ein für § 37 Absatz 2 wirksamer auffälliger Hinweis im Versicherungsschein ist vorhanden. Erst danach werden die gesamten 240 Euro tatsächlich geleistet. Vor dieser vollständigen Leistung ist kein Rücktritt nach Absatz 1 erklärt worden; andere Beendigungsgründe werden nicht unterstellt.
| Modellzeitpunkt | Beitrag | Davon getrennte Rechtsfrage |
|---|---|---|
| Rechtliche Fälligkeit verstrichen | 240 Euro vollständig offen | Rücktrittsvoraussetzungen nach Absatz 1 prüfen |
| Versicherungsfall bei fortbestehender Nichtzahlung | Weiter 240 Euro offen | Unter den genannten Annahmen Leistungsfreiheit nach Absatz 2 |
| Später 240 Euro tatsächlich vollständig geleistet | 240 − 240 = 0 Euro Prämienrest | Der frühere Fall erhält dadurch allein keine rückwirkende Deckung |
Die Null im Beitragskonto ist kein Beleg, dass der Versicherer den früheren Schaden bezahlen muss. Zugleich ist der ausgeglichene Beitrag nicht nochmals zu überweisen. Der aktuelle Vertrag und sein weiterer zeitlicher Schutz sind gesondert zu bestätigen. Das Modell entscheidet weder die sonstige Deckung eines wirklichen Falls noch die Wirksamkeit einer bereits früher zugegangenen Rücktrittserklärung. Da im Modell kein Rücktritt ausgeübt wurde, wird darin keine Geschäftsgebühr aus einem Rücktritt hinzugerechnet.
Zahlungstag, Monatsbudget und nächste Jahresprämie auseinanderhalten
Eigenes Budget für genau den Monat der späteren vollständigen 240-Euro-Zahlung: 2.100 Euro tatsächlich laufende Nettoeinnahmen, 1.450 Euro vollständige gewöhnliche Kosten, 300 Euro gesamte bestehende Kreditraten und 200 Euro gewünschte Reserve. Die 240 Euro sind in den gewöhnlichen Kosten noch nicht enthalten und werden im laufenden Monat genau einmal tatsächlich aus diesen Mitteln bezahlt; es wird keine schon separat angesparte Versicherungsrücklage eingesetzt.
Ohne diese zusätzliche Zahlung verbleiben 2.100 − 1.450 − 300 = 350 Euro vor und 150 Euro nach Reserve. Für den wirklichen Zahlungsmonat steigen die Ausgaben auf 1.450 + 240 = 1.690 Euro. Dann bleiben 110 Euro vor und minus 90 Euro nach der gewünschten Reserve. Im Haushaltscheck tragen Sie 2.100 Euro Einkommen, 1.690 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve ein. Die Prämie wird nicht zusätzlich als zweite Kreditrate eingegeben. Das negative Ergebnis nach Reserve bedeutet hier, dass die gewünschte 200-Euro-Reserve nicht vollständig erhalten bleibt; es ist keine neue 90-Euro-Forderung des Versicherers.
Gesonderter Schnappschuss am früheren Fälligkeitstag: Wären vor dem Termin nur 160 Euro verfügbar und kämen vorher keine weiteren Mittel hinzu, fehlten für 240 Euro genau 80 Euro. Ein positiver Monatsüberschuss verspricht keinen rechtzeitigen Eingang. Diese 80 Euro sind eine zeitbezogene Lücke gegenüber derselben Prämie und werden nicht als weitere Kosten neben den 240 Euro addiert.
Für einen tatsächlich weiterbestehenden Vertrag mit auch künftig bestätigten 240 Euro Jahresbeitrag ließen sich über volle zwölf Monate 20 Euro monatlich zweckgebunden zurücklegen. Das ist eine bedingte eigene Sparplanung, keine vereinbarte Monatsrate oder Zusage eines heutigen Versicherungsangebots. Eine neu begonnene Rücklage finanziert keine schon fälligen 240 Euro. Für spätere echte Zahlungsmonate sind Bestand und Zuflüsse neu abzugleichen; dieselbe Rücklagenbildung und ihre Verwendung werden nicht doppelt als neuer Bedarf gezählt.
- Erstprämie von Folgeprämie unterschieden und Sonderfälle ausgeschlossen?
- Versicherungsscheinzugang, Fälligkeit und tatsächlichen Zahlungsweg belegt?
- Rücktritt und Leistungsfreiheit als getrennte Fragen geprüft?
- Vertretenmüssen mit echten Buchungs- und Kommunikationsbelegen geklärt?
- Hinweis für Absatz 2 und tatsächlichen Versicherungsfall dokumentiert?
- Schaden unverzüglich gemeldet, ohne sein Datum nachträglich zu verändern?
- Tatsächlichen vollständigen Eingang und heutigen Vertragsstatus bestätigt?
- Fälligkeitstag, einmalige Nachzahlung und künftige Rücklage getrennt geplant?
Bei einem eingetretenen Schaden oder einem streitigen Rücktritt lassen Sie Vertragsunterlagen, Hinweis, Zahlungsverlauf und Ereignis gemeinsam zeitnah prüfen. Eine offene Anfrage wird hier weder als Zahlungsaufschub noch als Deckungsbestätigung behandelt.
Häufige Fragen
Gilt bei der Erstprämie immer erst eine zusätzliche Mahnfrist von zwei Wochen?
Die mindestens zweiwöchige Fristbestimmung nach § 38 VVG betrifft Folgeprämien. Für die erste oder einmalige Prämie sind Fälligkeit nach § 33 und die eigenen Voraussetzungen des § 37 zu prüfen. Die Folgeprämienfrist darf nicht pauschal übertragen werden.
Beginnen die 14 Tage mit dem Versicherungsantrag?
§ 33 Absatz 1 VVG nennt den Zugang des Versicherungsscheins und Zahlung unverzüglich nach Ablauf von 14 Tagen danach. Sichern Sie tatsächlichen Zugang, Beitragsunterlagen und Zahlungsweise; prüfen Sie auch Absatz 2 und den konkreten Vertrag.
Braucht die Leistungsfreiheit beide Arten von Hinweis?
§ 37 Absatz 2 nennt alternativ eine gesonderte Mitteilung in Textform oder einen auffälligen Hinweis im Versicherungsschein. Hinzu kommen die übrigen Voraussetzungen einschließlich des Vertretenmüssens. Diese Hinweisanforderung ist von dem Rücktritt nach Absatz 1 zu unterscheiden.
Ist nach späterer vollständiger Zahlung auch der frühere Schaden gedeckt?
Nicht allein deswegen. Die Zahlung gleicht den Beitrag aus. Eine für einen früheren Fall nach § 37 Absatz 2 entstandene Leistungsfreiheit wird dadurch nicht automatisch rückwirkend beseitigt. Prüfen Sie Ereignis, Fälligkeit, Zahlung, Vertretenmüssen und Hinweis konkret.
Ist nach einem Rücktritt die ganze Abrechnung automatisch null?
Bei einem tatsächlichen Rücktritt nach § 37 Absatz 1 erlaubt § 39 Absatz 1 Satz 3 eine angemessene Geschäftsgebühr. Lassen Sie Grundlage und Höhe erläutern. Der Ratgeber nennt keine universelle Euro-Pauschale; sein Zahlungsmodell setzt gerade keinen erklärten Rücktritt voraus.
Sind die minus 90 Euro nach Reserve eine weitere Versicherungsforderung?
Nein. Im Zahlungsmonat sind 240 Euro Prämie einmal in 1.690 Euro Kosten enthalten. Bei 2.100 Euro Einnahmen und 300 Euro Kreditraten verbleiben 110 Euro. Die gewünschte Reserve von 200 Euro wird um 90 Euro unterschritten; daraus entsteht keine zusätzliche Rechnung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 27.10.2026.
- § 1 VVG – Vereinbarte Prämie und versichertes Risiko
- § 33 VVG – Fälligkeit der ersten Prämie und Einzug
- § 37 VVG – Rücktritt und Leistungsfreiheit bei Erstprämie
- § 38 VVG – Nur abgrenzende Folgeprämienregeln
- § 39 VVG – Geschäftsgebühr bei Rücktritt nach § 37
- § 30 VVG – Anzeige des wirklichen Versicherungsfalls
- § 100 VVG – Haftpflichtansprüche und Abwehr
- § 362 BGB – Tatsächlicher vollständiger Beitragsausgleich
- § 311 BGB – Wirkliche Vereinbarung über Zahlungsänderung
- § 126b BGB – Anforderungen an Textform
- § 130 BGB – Zugang einer Rücktrittserklärung