Privathaftpflicht gekündigt: Ende und Beitragserstattung prüfen
Privathaftpflicht beenden: Zugang, Versicherungsperiode und besondere Kündigungswege prüfen. Restbeitrag, Guthaben und echte Auszahlung richtig abrechnen.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst den wirksamen Endzeitpunkt und die Versicherungsperiode. Eine gewöhnliche Kündigung zum Periodenende erzeugt nicht allein wegen ihres früheren Versands ein Erstattungsguthaben. Bei tatsächlichem Ende vor Periodenablauf ist der berechtigte Beitragsanteil für die Zeit mit Schutz zu bestimmen. Gleichen Sie diesen mit wirklichen Zahlungen und schon erhaltenen Rückzahlungen ab. Das Ergebnis kann ein Guthaben oder eine offene Restprämie sein.
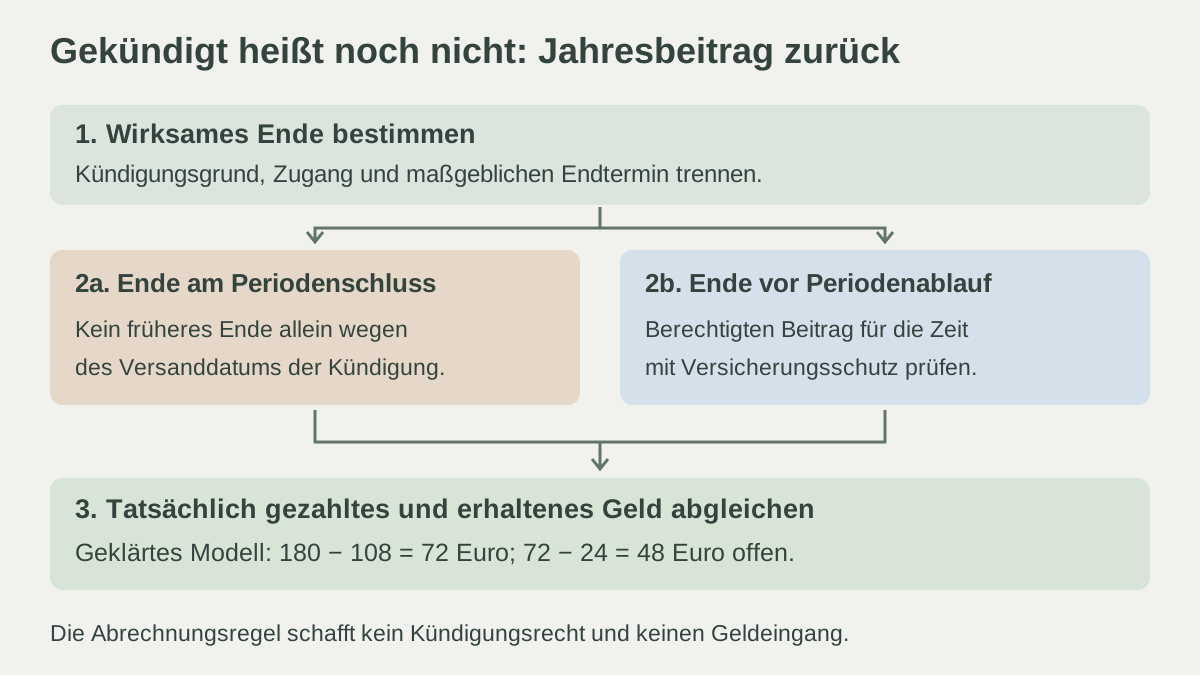
Kündigung erklärt: Welches Vertragsende gilt tatsächlich?
Dieser Beitrag betrifft eine eigene private Haftpflichtversicherung in Deutschland nach der Rechtslage im Oktober 2026. Er behandelt die Kündigung durch den Versicherungsnehmer und die anschließende Beitragsabrechnung. Gesetzliche Krankenversicherung, Kfz-Pflichtversicherung, Gruppenverträge, Widerruf und arglistbezogene Anfechtungsfälle werden nicht mit diesem einfachen Prüfweg gleichgesetzt.
Halten Sie Versicherungsschein, Bedingungen, Nachträge, letzte Beitragsrechnung, Kündigung und Zugangsbeleg zusammen. Schreiben Sie drei Angaben getrennt auf: Wann wurde die Erklärung versandt, wann ging sie beim richtigen Empfänger ein und zu welchem Zeitpunkt beendet sie den Vertrag? Nach § 130 BGB kommt es bei einer Erklärung unter Abwesenden grundsätzlich auf den Zugang an. Der Zugang ist aber nicht in jedem Fall schon das Ende des Versicherungsschutzes.
Nach § 12 VVG gilt grundsätzlich ein Jahr als Versicherungsperiode, sofern die Prämie nicht nach kürzeren Zeitabschnitten bemessen ist. Eine monatliche Abbuchung beweist deshalb nicht allein ein monatliches Kündigungsrecht. Auch das Kalenderjahr und das Versicherungsjahr müssen nicht zusammenfallen. Lassen Sie Beginn und Ende der maßgeblichen Periode sowie die tatsächliche Zahlungsweise erläutern.
Wenn in Wahrheit der Versicherer wegen eines unbezahlten Folgebeitrags gekündigt hat, ist das ein anderer Weg. Der Leitfaden zu Folgebeitrag, Mahnung und Nachzahlung erklärt dessen besondere Voraussetzungen und mögliche Schutzlücken. Eine eigene Kündigung wird nicht mit einer dort behandelten Nachzahlung rückgängig gemacht.
Ordentliche Kündigung und automatische Verlängerung abgleichen
§ 11 VVG enthält den gesetzlichen Rahmen für Laufzeit und Kündigung. Bei einer vereinbarten automatischen Verlängerung eines befristeten Vertrags ist die Verlängerung unwirksam, soweit sie jeweils mehr als ein Jahr umfasst. Für unbefristete Versicherungsverhältnisse nennt Absatz 2 grundsätzlich das Ende der laufenden Versicherungsperiode; ein einvernehmlicher Verzicht auf dieses Kündigungsrecht ist bis zu zwei Jahre möglich.
Absatz 3 verlangt für beide Seiten gleiche Kündigungsfristen von mindestens einem und höchstens drei Monaten. Bei einer vereinbarten Dauer von mehr als drei Jahren kann der Versicherungsnehmer nach Absatz 4 zum Ende des dritten oder eines späteren Jahres mit drei Monaten Frist kündigen. Ermitteln Sie den tatsächlich einschlägigen Vertrag und die wirksame Frist, statt allgemein „immer einen Monat“ oder „jederzeit sofort“ anzunehmen. Eine im konkreten Fall zulässige günstigere Vertragsregelung ist zusätzlich zu prüfen.
Eine gewöhnliche Kündigung zum Periodenende schafft für die bis dahin vollständig laufende Periode nicht automatisch einen ungenutzten Erstattungszeitraum. Beispiel ohne weitere Posten: Sind für genau diese vollständige Periode 180 Euro berechtigt und vollständig gezahlt, ergibt der bloße Umstand einer früher abgeschickten Kündigung kein zusätzliches Guthaben. Eine echte Überzahlung oder Zahlung für eine spätere, nicht mehr bestehende Periode wäre separat abzurechnen.
Bitten Sie um Bestätigung von Zugang, Kündigungsgrundlage, Vertragsende und letzter geschuldeter Zahlung. Eine Bestätigung hilft beim Nachweis; der Beitrag erklärt sie nicht pauschal zur zusätzlichen gesetzlichen Voraussetzung jeder wirksamen Kündigung. Ein bloßer Widerruf des Lastschriftmandats oder eine Bankrückgabe ersetzt die Vertragsbeendigung und den Abgleich berechtigter Beiträge nicht.
Prämienerhöhung und Versicherungsfall haben eigene Voraussetzungen
§ 40 VVG betrifft die Prämienerhöhung auf Grundlage einer Anpassungsklausel ohne entsprechend geänderten Schutzumfang. Der Versicherungsnehmer kann innerhalb eines Monats nach Zugang der Mitteilung mit sofortiger Wirkung, frühestens aber zum Wirksamwerden der Erhöhung kündigen. Die Mitteilung muss auf das Kündigungsrecht hinweisen und spätestens einen Monat vor der Erhöhung zugehen. Absatz 2 erfasst entsprechend eine Schutzminderung ohne entsprechende Prämienherabsetzung.
Eine höhere Abrechnung allein belegt noch nicht sämtliche Voraussetzungen dieser Vorschrift. Prüfen Sie Ursache, Anpassungsregel, tatsächliche Leistungsänderung, Mitteilungszugang und Erhöhungsbeginn. Die Frist zur Ausübung und der frühestmögliche Endzeitpunkt sind unterschiedliche Angaben. Ein behaupteter Hinweisfehler wird hier nicht in eine erfundene zusätzliche Standardfrist umgerechnet.
Für die Haftpflichtversicherung regelt § 111 VVG die Kündigung nach einem Versicherungsfall besonders: Genannt sind die Anerkennung oder zu Unrecht erfolgte Ablehnung des Freistellungsanspruchs sowie die Weisung des Versicherers, den Anspruch des Dritten gerichtlich klären zu lassen. Absatz 2 nennt für die Ausübung einen Monat seit Anerkennung, Ablehnung oder Rechtskraft des im Drittstreit ergangenen Urteils. Nicht jede beliebige Schadenmeldung ist damit automatisch schon der maßgebliche Fristbeginn.
Für die Wirkungsregeln verweist § 111 Absatz 2 ausdrücklich auf § 92 Absatz 2 Satz 2 und 3 VVG: Der Versicherer hat einen Monat Kündigungsfrist einzuhalten; der Versicherungsnehmer kann keinen späteren Endzeitpunkt als den Schluss der laufenden Periode wählen. Die sonstigen Regeln einer Sachversicherung werden hier nicht insgesamt auf die Privathaftpflicht übertragen. Lassen Sie bei einem echten Schadenfall Berechtigung, Erklärung und Endzeitpunkt konkret prüfen; die Beitragsabrechnung entscheidet nicht nachträglich die Deckung dieses Falls.
Erst bei geklärtem Ende die Prämie und Zahlungen verrechnen
Endet das Versicherungsverhältnis tatsächlich vor Ablauf der Versicherungsperiode, steht dem Versicherer nach § 39 Absatz 1 Satz 1 VVG nur der Prämienteil für den Zeitraum mit Versicherungsschutz zu. Diese Abrechnungsregel schafft selbst kein Kündigungsrecht. Sie macht aus einer noch laufenden ordentlichen Kündigung keinen sofort beendeten Vertrag. Die Norm enthält daneben besondere Regeln zu Rücktritt, Anfechtung und anderen Beendigungsfällen; diese werden im folgenden Modell ausdrücklich nicht berechnet.
| Prüfpunkt | Was in der Abrechnung stehen sollte |
|---|---|
| Wirksames Ende und Versicherungsperiode | Konkrete Daten und rechtliche beziehungsweise vertragliche Grundlage |
| Verbleibender berechtigter Beitrag | Berechnungszeitraum, Methode und sämtliche betroffenen Beitragsbestandteile |
| Angerechnete Zahlung | Tatsächlich geleistete Beträge abzüglich bereits zurückgegebener Einzüge |
| Ausgleiche und weitere Positionen | Bereits bewirkte Rückzahlungen, etwaige berechtigte Gegenposten und verbleibender Saldo |
Übernehmen Sie nicht einfach „Jahresbeitrag durch 365“ oder „durch zwölf“, ohne Zeitraum und passende Abrechnung geklärt zu haben. Die folgende Rechnung setzt den rechtlich richtigen Beitragsanteil voraus und bestimmt keine allgemeine Tages- oder Monatsmethode. Auch ein Portal-Guthaben ist von einer tatsächlichen Auszahlung zu unterscheiden.
Beim Verkauf einer versicherten Sache kommen zusätzliche Übergangs- und Kündigungsregeln hinzu. Der Ratgeber zum verkauften Auto und zur Versicherungsabrechnung behandelt deshalb Eigentumsübergang und Erwerber gesondert. Diese Fahrzeugregeln werden nicht zum Kündigungsrecht Ihres eigenen privaten Haftpflichtvertrags erklärt.
Modell: 72 Euro Guthaben, 24 Euro erhalten, 48 Euro noch offen
Eigene frei gewählte Modellwerte, kein heutiger Versicherungstarif: 180 Euro Jahresprämie wurden in einem früheren Monat vollständig vorausbezahlt. Für einen tatsächlich wirksamen besonderen Kündigungsweg steht das Ende vor Periodenablauf verbindlich fest. Die rechtlich richtige Schlussabrechnung hat unter Beachtung der tatsächlichen Zeit mit Schutz einen verbleibenden Beitrag von genau 108 Euro ergeben. Diese 108 Euro sind eine ausdrücklich geklärte Annahme, keine aus einem erfundenen Datum abgeleitete Universalformel.
Es gibt keine anderen Vertragsbausteine, Kosten, Zinsen, Verrechnungen, Rücklastschriften oder Rechte Dritter. Der vollständige Geldrückzahlungsanspruch ist mit 180 − 108 = 72 Euro geklärt. Davon wurden bereits 24 Euro endgültig und wirksam auf Giro gezahlt. Nach § 362 BGB zählt die bewirkte geschuldete Leistung; offen bleiben 72 − 24 = 48 Euro.
| Modellposition | Betrag |
|---|---|
| Früher vollständig vorausbezahlt | 180 Euro |
| Geklärter Prämienanteil für die Zeit mit Schutz | 108 Euro |
| Gesamtes Rückzahlungsguthaben | 72 Euro |
| Davon tatsächlich zurückerhalten | 24 Euro |
| Noch offene Geldrückzahlung | 48 Euro |
Die Kontrolle lautet 180 = 108 Euro Beitrag + 24 Euro erhalten + 48 Euro offen. Nicht die ganzen 180 Euro werden zusätzlich zurückgezahlt. Die offenen 48 Euro sind noch nicht als neuer Kontoeingang zu verbuchen. Eine etwaige weitere Bankrückgabe desselben Beitrags müsste in einen echten Abgleich einfließen und kann nicht neben einer schon vollständigen Erstattung unberücksichtigt bleiben.
Getrenntes Gegenmodell: Wären bei gleicher verbindlich richtiger Schlussprämie von 108 Euro erst 60 Euro bezahlt und sonst keine Posten vorhanden, blieben 108 − 60 = 48 Euro zu zahlen. Es gäbe aus diesem Abgleich kein Erstattungsguthaben. Die Bestätigung des Vertragsendes allein beweist deshalb weder einen Zahlungsüberschuss noch, dass jede weitere Beitragsforderung falsch ist.
Folgeversicherung, Auszahlung und Monatsreserve separat planen
Klären Sie bei einem beabsichtigten Wechsel den tatsächlichen Anschlussvertrag und die Zeit mit Schutz. Ein Guthaben des alten Versicherers bestätigt keinen neuen Versicherungsschutz. Der Leitfaden bewertet weder einen konkreten Schadenfall noch die Gleichwertigkeit eines neuen Produkts und behauptet kein aktuell verfügbares Angebot.
Eigenes gesondertes Planungsmodell für einen tatsächlich bestehenden Anschlussvertrag mit 120 Euro bestätigtem Jahresbeitrag und ohne weitere Kosten: Über volle zwölf Monate würden 120 ÷ 12 = 10 Euro pro Monat als zweckgebundene Rücklage benötigt. Das ist Ihre Sparplanung, keine vereinbarte monatliche Beitragszahlung. Zu Beginn einer bald fälligen Jahreszahlung kann eine gerade erst eingerichtete 10-Euro-Rücklage die volle Rechnung nicht schon finanzieren.
Für eine solche Fälligkeit seien heute 80 Euro zweckgebunden verfügbar, einschließlich der schon erhaltenen 24 Euro aus dem ersten Modell; andere freie Mittel vor dem Termin stehen im Beispiel nicht bereit. Gegenüber 120 Euro Jahresrechnung fehlen 40 Euro. Die offenen 48 Euro lösen das erst, wenn sie tatsächlich rechtzeitig eingehen: 80 + 48 = 128 Euro; nach Zahlung von 120 Euro blieben 8 Euro. Ein Eingang vor Fälligkeit wird damit nicht versprochen.
Separater regelmäßiger Monatsplan: 2.200 Euro verlässliches Einkommen, 1.510 Euro laufende Ausgaben einschließlich der 10 Euro zweckgebundenen Versicherungsrücklage, 240 Euro bestehende Kreditraten, 0 Euro neue Rate und 200 Euro Wunschreserve ergeben 450 Euro vor und 250 Euro nach Wunschreserve. Der Haushaltscheck kann diese Beträge als Planungsabzüge berücksichtigen; die 10 Euro sind dabei eine Rücklagenbildung und noch keine Zahlung an den Versicherer. Die allgemeine Wunschreserve von 200 Euro enthält dieselbe zweckgebundene 10-Euro-Rücklage nicht erneut.
In diesem laufenden Sparplan wird der Jahresbeitrag von 120 Euro nicht zusätzlich jeden Monat abgezogen. Eine spätere Zahlung aus der angesammelten zweckgebundenen Rücklage wird als Verwendung des dafür vorgesehenen Bestands erfasst. Für einen tatsächlichen Zahlungsmonat prüfen Sie verfügbare Rücklage und übrige Ein- und Ausgänge separat; setzen Sie Rücklagenbildung und denselben daraus finanzierten Beitrag nicht als zwei zusätzliche Bedarfe an. Die alte Vorauszahlung von 180 Euro wird ebenfalls nicht nochmals als aktuelle Ausgabe erfasst. Einmalige 24 Euro Rückzahlung und offene 48 Euro sind kein dauerhaftes Einkommen.
- Vertragsnummer, Versicherungsperiode und Zahlungsweise getrennt geklärt?
- Kündigungsweg, notwendige Form, tatsächlichen Zugang und Endzeitpunkt belegt?
- Ordentliche Frist und besondere Ausübungsfrist nicht verwechselt?
- Beitrag für die Zeit mit Schutz anhand der richtigen Abrechnung bestimmt?
- Zahlung, Guthaben, Auszahlungen und etwaige Bankrückgaben vollständig zugeordnet?
- Gewünschten Anschlussschutz anhand eines wirklichen Vertrags statt eines Erstattungsportals geklärt?
- Jahresfälligkeit und monatliche Rücklagenbildung ohne Doppelzählung geplant?
Eine konkrete Nachfrage lautet: „Zu Versicherung [Nummer] bitte ich um Erläuterung des Zugangs meiner Kündigung, der angewendeten Grundlage und des wirksamen Endzeitpunkts. Bitte nennen Sie die Versicherungsperiode, den berechtigten Beitragsanteil mit Berechnung, tatsächlich angerechnete Zahlungen und bereits bewirkte Erstattungen. Nach meinen Belegen sind [Betrag] gezahlt und [Betrag] zurückerhalten. Bitte beziffern Sie den verbleibenden Saldo und erläutern Sie dessen Abwicklung.“ Eine Anfrage ersetzt keine noch rechtzeitig nötige Kündigung.
Häufige Fragen
Bekomme ich nach jeder Kündigung einen Teil des Jahresbeitrags zurück?
Nicht automatisch. Endet die gewöhnliche Kündigung erst zum Ende der vollständig laufenden Versicherungsperiode, entsteht durch das frühere Versanddatum kein ungenutzter Zeitraum. § 39 Absatz 1 Satz 1 VVG betrifft das tatsächliche Ende vor Periodenablauf. Zusätzliche Überzahlungen sind gesondert zu prüfen.
Bedeutet monatliche Abbuchung, dass ich monatlich kündigen kann?
Das folgt aus der Zahlungsweise allein nicht. § 12 VVG legt grundsätzlich ein Jahr zugrunde, sofern die Prämie nicht nach kürzeren Zeitabschnitten bemessen ist. Prüfen Sie Versicherungsperiode, Laufzeit und wirksame Kündigungsregel separat.
Endet der Vertrag bei einer Prämienerhöhung immer am Tag meiner Nachricht?
§ 40 VVG verlangt bestimmte Voraussetzungen einer Anpassung ohne entsprechende Schutzänderung. Das Recht ist grundsätzlich innerhalb eines Monats nach Zugang der Mitteilung auszuüben; das Ende ist frühestens beim Wirksamwerden der Erhöhung möglich. Zugang, Berechtigung und richtiger Termin sind konkret abzugleichen.
Löst jede Schadenmeldung sofort ein besonderes Kündigungsrecht aus?
§ 111 VVG nennt für die Haftpflicht bestimmte Vorgänge wie Anerkennung oder zu Unrecht erfolgte Ablehnung des Freistellungsanspruchs sowie die Weisung zum Drittstreit. Die Ausübungsfrist und die über § 92 Absatz 2 Satz 2 und 3 einbezogenen Wirkungsregeln sind zusätzlich zu beachten. Eine beliebige Schadenmeldung wird damit nicht gleichgesetzt.
Warum sind im Modell noch 48 Euro statt 72 Euro zu erstatten?
180 Euro wurden vorausbezahlt, der verbindlich richtige Beitragsanteil beträgt 108 Euro. Das ergibt 72 Euro Guthaben. Davon sind 24 Euro endgültig zurückgezahlt, also bleiben 48 Euro offen. Die Rechnung bestimmt keine allgemeine zeitanteilige Berechnungsmethode.
Reicht eine neue Rücklage von 10 Euro sofort für eine Jahresrechnung über 120 Euro?
Nein. Die 10 Euro ergeben sich aus 120 Euro über volle zwölf Monate und sind nur eine Sparplanung. Im Fälligkeitsmodell stehen heute 80 Euro bereit, also fehlen zunächst 40 Euro. Erst ein tatsächlicher rechtzeitiger Eingang der offenen 48 Euro würde nach Zahlung 8 Euro übrig lassen; der Eingangstermin wird nicht zugesagt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 24.10.2026.
- § 11 VVG – Laufzeit, Verlängerung und ordentliche Kündigung
- § 12 VVG – Versicherungsperiode und Zahlungsweise
- § 40 VVG – Besondere Kündigung bei Beitragsanpassung
- § 111 VVG – Kündigung nach Versicherungsfall in der Haftpflicht
- § 92 VVG – Nur die in § 111 einbezogenen Wirkungsregeln
- § 39 VVG – Prämie bei tatsächlicher vorzeitiger Beendigung
- § 130 BGB – Zugang und Zeitpunkt der Erklärung
- § 362 BGB – Tatsächliche Teilrückzahlung richtig anrechnen