Auto verkauft: Versicherung, Beitrag und Erstattung prüfen
Auto verkauft, Versicherung bucht weiter? Erwerberübergang, Anzeige, Kündigungsrechte und Prämie prüfen. Mit Guthabenabrechnung und getrenntem Haushaltsmodell.
In diesem Artikel
Kurzantwort
Zeigen Sie den tatsächlichen Verkauf dem Versicherer unverzüglich mit den passenden Daten an. Prüfen Sie Eigentumsübergang, betroffene Versicherungsbausteine und den Vertragsstand: Der Verkauf ist nicht automatisch eine sofortige Vertragsbeendigung oder volle Prämienerstattung. Kündigungsrechte, Beitrag für die maßgebliche Periode und bereits ausgezahltes Guthaben sind getrennt abzurechnen. Ein offener Erstattungsanspruch ist noch kein verfügbares Geld.
Kaufvertrag, Übergabe und Versicherungsstand zusammen dokumentieren
Das Auto ist verkauft, aber der Versicherer bucht noch ab oder zeigt ein Guthaben. Klären Sie zuerst, was tatsächlich passiert ist: Wann wurde der Kauf geschlossen, wann übergeben und wann ging das Eigentum über? Halten Sie Kennzeichen, Fahrzeug-Identifizierungsnummer, Vertragsnummer sowie Käuferdaten und Übergabeprotokoll zusammen. Ein Verkaufsdatum allein beantwortet den Versicherungsübergang und die letzte Prämie nicht vollständig.
Dieser Leitfaden betrifft einen privaten Fahrzeugverkauf in Deutschland und die im Oktober 2026 geltenden Versicherungsvertragsregeln. Im Mittelpunkt stehen Kfz-Haftpflicht und vereinbarte Kaskoversicherung. Der einfache Prüfweg setzt voraus, dass der veräußernde Eigentümer zugleich Versicherungsnehmer ist; abweichende Konstellationen brauchen zusätzliche Prüfung. Leasing, Sicherungseigentum einer Bank, Export, reine Stilllegung, Kurzzeitkennzeichen und gesonderte Zusatzversicherungen brauchen eine eigene Prüfung. Die Abrechnung eines alten Vertrags ist keine Deckungsbestätigung für eine weitere Fahrt oder ein neues Fahrzeug.
§ 929 BGB regelt grundsätzlich Einigung und Übergabe für den Eigentumsübergang. Bei einer aufschiebenden Bedingung tritt die abhängige Wirkung nach § 158 Absatz 1 BGB erst mit der Bedingung ein. Der Leitfaden zum privaten Autokauf in Raten erklärt deshalb Übergabe und Eigentumsvorbehalt getrennt. Eine noch offene Preisrate darf nicht ungeprüft so behandelt werden, als sei das Eigentum schon unbedingt übertragen.
Veräußerung unverzüglich anzeigen; eine Anzeige ist noch keine Kündigung
Nach § 95 Absatz 1 VVG tritt der Erwerber bei Veräußerung der versicherten Sache durch den Versicherungsnehmer in die während seines Eigentums entstehenden Rechte und Pflichten aus dem Versicherungsverhältnis ein. Absatz 3 verlangt für die Wirkung gegenüber dem Versicherer dessen Kenntnis. Für die Haftpflichtversicherung verweist § 122 VVG auf die entsprechende Anwendung der §§ 95 bis 98. Prüfen Sie die betroffenen Vertragsbausteine gesondert und übertragen Sie die Aussage nicht auf jedes nebenher abgeschlossene Produkt.
§ 97 Absatz 1 VVG verlangt die unverzügliche Anzeige durch Verkäufer oder Erwerber. Übermitteln Sie den tatsächlichen Ablauf und die nötigen Nachweise über den bekannten Versichererkontakt; bewahren Sie Inhalt und Zugangsbeleg auf. Verlassen Sie sich nicht ungeprüft darauf, dass der Käufer oder eine spätere Registeränderung Ihre eigene Meldung schon vollständig ersetzt hat. „Unverzüglich“ ist kein allgemeiner zusätzlicher Wartemonat.
Die Vorschrift enthält bei unterlassener Anzeige mögliche Leistungsfolgen mit weiteren Voraussetzungen und in Absatz 2 Ausnahmen. Aus dem bloßen Zeitablauf wird hier weder ein pauschaler vollständiger Wegfall jeder Deckung noch eine sichere Nachhaftung abgeleitet. Bei einem Schaden im Übergangszeitraum muss die konkrete Deckung einschließlich der besonderen Haftpflichtregeln geprüft werden.
Eine passende Mitteilung lautet: „Zu Versicherung [Nummer], Fahrzeug [Kennzeichen/Fahrzeug-Identifizierungsnummer] zeige ich die Veräußerung an [Käuferdaten] an. Der dokumentierte Ablauf lautet: Kauf [Datum], Übergabe [Datum/Uhrzeit], Eigentumsübergang nach unserer Abrede [zutreffende Angaben]. Bitte bestätigen Sie Eingang, Vertragsstand je Baustein und weitere erforderliche Nachweise. Bitte erläutern Sie den Beitragszeitraum und einen bestehenden Einzug.“ Behaupten Sie nur belegte Daten. Die Mitteilung allein wird nicht als bereits wirksame Beendigung aller Versicherungen verstanden.
Wer kündigen darf und wer die Prämie schuldet, sind zwei Fragen
§ 96 VVG enthält unterschiedliche Kündigungsrechte nach Veräußerung. Verwechseln Sie die Zeit zur Ausübung des Rechts nicht mit der Zeit zwischen Erklärung und Beendigung.
| Gesetzlicher Weg | Ausübung und Wirkung |
|---|---|
| Versicherer, § 96 Absatz 1 | Ausübung innerhalb eines Monats ab Kenntnis der Veräußerung; Kündigung gegenüber dem Erwerber mit einem Monat Kündigungsfrist |
| Erwerber, § 96 Absatz 2 | Ausübung innerhalb eines Monats nach Erwerb, bei fehlender Kenntnis der Versicherung innerhalb eines Monats ab deren Kenntnis; Wirkung sofort oder zum Schluss der laufenden Versicherungsperiode |
| Verkäufer meldet den Verkauf | Die Anzeige nicht mit einer der genannten Kündigungen oder einer bestätigten Abrechnung gleichsetzen |
Ein Monat ist nicht pauschal dieselbe Frist wie 30 Tage. Prüfen Sie Berechtigten, maßgebliche Kenntnis, Erklärung, Empfänger, vereinbarte Form und konkretes Enddatum. Nach § 98 VVG kann der Versicherer sich auf Abweichungen von §§ 95 bis 97 zum Nachteil des Erwerbers nicht berufen; für dessen Kündigung und die Veräußerungsanzeige kann Schrift- oder Textform bestimmt werden. Lesen Sie deshalb die tatsächlichen Bedingungen, ohne eine beliebige Anzeige als Kündigung auszugeben. Für Erklärungen unter Abwesenden ist grundsätzlich der Zugang nach § 130 BGB maßgeblich.
Auch die gesetzliche Prämienregel überrascht: § 95 Absatz 2 VVG sieht für die beim Eintritt laufende Versicherungsperiode eine gesamtschuldnerische Haftung von Verkäufer und Erwerber vor. Wird nach § 96 Absatz 1 oder 2 gekündigt, verpflichtet Absatz 3 den Verkäufer zur Prämienzahlung und nimmt den Erwerber insoweit aus der Haftung. Eine private Kaufabrede, wer wirtschaftlich welche Kosten übernimmt, ist deshalb nicht ungeprüft dieselbe Frage wie die Forderung des Versicherers. Etwaige günstigere Vertragsregelungen und die konkrete Abrechnung bleiben zu prüfen.
§ 12 VVG legt als Versicherungsperiode grundsätzlich ein Jahr zugrunde, sofern die Prämie nicht nach kürzeren Abschnitten bemessen ist. Eine monatliche Abbuchung beweist für sich keine monatliche Versicherungsperiode. Verlangen Sie die Zuordnung von Prämienperiode, Zahlungsweise, Übergang und Ende, statt nur die Zahl der Bankabbuchungen anzusehen.
Beendigung vor Periodenende und Beitragserstattung konkret abrechnen
Der Verkauf allein liefert noch keinen bestimmten Erstattungsbetrag. Endet das Versicherungsverhältnis vor Ende der Versicherungsperiode, steht dem Versicherer nach § 39 Absatz 1 Satz 1 VVG für diese Periode nur der Prämienteil zu, der dem Zeitraum mit Versicherungsschutz entspricht. Die Norm enthält daneben besondere Regeln für andere Beendigungsfälle. Dieser Beitrag berechnet keinen arglistbezogenen Anfechtungs-, Rücktritts- oder Sonderfall nach § 16 VVG.
Fordern Sie eine nachvollziehbare Aufstellung je Baustein: gezahlte Prämie, berücksichtigter Zeitraum mit Schutz, wirksames Enddatum, berechtigter verbleibender Beitrag und bereits vorgenommene Ausgleiche. Bei einer anderen Zahlungsweise oder weiterbestehendem Vertrag kann statt Guthaben ein noch offener Betrag entstehen. Aus „Auto übergeben“ folgt nicht automatisch „ganze Jahresprämie zurück“.
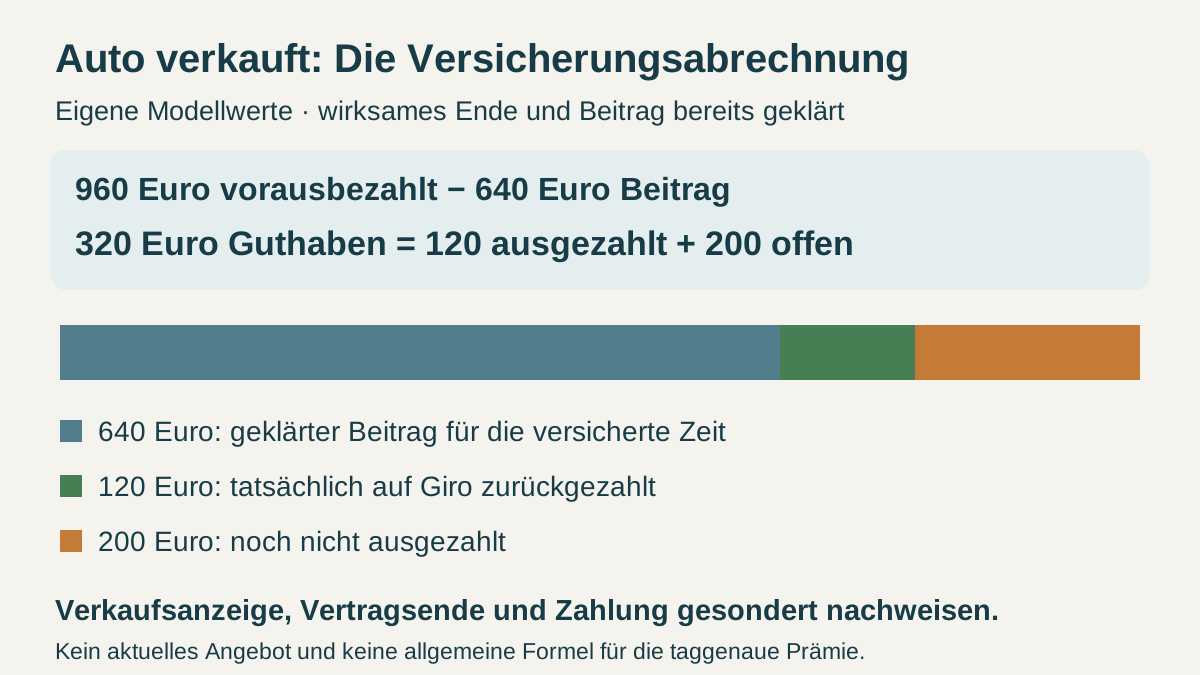
Eigene frei gewählte Modellwerte, keine heutigen Tarife: Die Prämie wurde vom Verkäufer vollständig vorausbezahlt, insgesamt 960 Euro. Haftpflicht und Kasko sind im Modell nach wirksam ausgeübtem Erwerber-Kündigungsrecht vor Periodenende beendet. Die rechtlich richtige Abrechnung nennt 400 Euro Haftpflicht und 240 Euro Kasko als verbleibenden Beitrag. Diese 640 Euro sind ausdrücklich bereits anhand der echten Zeiträume und Bedingungen geklärt; sie werden nicht durch eine erfundene universelle Tages-, Monats- oder Jahresformel bestimmt. Weitere Forderungen, Kosten, Zinsen, Verrechnungen, Rechte Dritter oder nachträgliche Beitragsänderungen fehlen.
| Modellabrechnung | Vorausbezahlt | Geklärter Beitrag | Überschuss |
|---|---|---|---|
| Haftpflicht | 600 Euro | 400 Euro | 200 Euro |
| Kasko | 360 Euro | 240 Euro | 120 Euro |
| Zusammen | 960 Euro | 640 Euro | 320 Euro |
Es sind damit nicht die ganzen 960 Euro zu erstatten. Vom geklärten Guthaben von 320 Euro sind im Beispiel bereits 120 Euro wirksam und endgültig auf Giro eingegangen. Noch offen bleiben 320 − 120 = 200 Euro. § 362 BGB stellt für die Erfüllung auf die tatsächlich bewirkte geschuldete Leistung ab. Eine angekündigte Auszahlung ist noch kein Eingang. Die 120 Euro werden nicht zusätzlich zu einer erneuten Forderung von 320 Euro als Gewinn gerechnet.
Prüfen Sie bei weiteren Bankeinzügen, ob sie einen noch berechtigten Zeitraum betreffen und wie sie in der Schlussabrechnung berücksichtigt sind. Eine Lastschriftrückgabe ist ein eigener Zahlungsvorgang und entscheidet weder den Versicherungsübergang noch die Prämienpflicht. Eine zusätzliche Rückgabe desselben bereits erstatteten Betrags muss in den Abgleich einfließen.
Versicherungsabschluss, Autokredit und neues Autobudget getrennt halten
Ein mögliches Versicherungsguthaben beendet keinen Autokredit. Die Darlehensrückzahlung nach § 488 BGB und eine konkrete Sicherungsfreigabe sind separat zu klären. Bei Sicherungseigentum muss außerdem schon vor der Annahme eines wirksamen Verkaufs die Berechtigung zur Übertragung passen. Der Leitfaden zum abbezahlten Autokredit trennt Saldo, Sicherheiten und Fahrzeugpapiere. Die Rückgabe eines Papiers ersetzt umgekehrt keine Versicherungsabrechnung.
Eigenes Folgemonatsmodell, keine Folgerung allein aus der Jahresabrechnung: Das alte Versicherungsverhältnis ist vollständig abgewickelt; für den betrachteten vollen Folgemonat ist daraus kein Beitrag mehr offen. Für ein anderes Fahrzeug besteht ein tatsächlich geschlossener neuer Vertrag mit rechtmäßig bestätigter monatlicher Zahlung von 90 Euro. Keine zusätzliche Jahresprämie, Aufnahmegebühr oder gleichzeitige alte Versicherungszahlung fällt an. Weitere Kosten dieses anderen Fahrzeugs sind in den nachfolgenden übrigen Ausgaben vollständig erfasst. Es wird kein aktuell angebotenes Produkt behauptet.
Bei 2.400 Euro verlässlichen laufenden Einnahmen, 1.510 Euro übrigen Lebenshaltungs- und Fixkosten ohne diese Versicherung sowie 200 Euro bestehenden Kreditraten kommen die 90 Euro genau einmal hinzu. Es ergeben sich 1.600 Euro Fixkosten und 2.400 − 1.600 − 200 = 600 Euro vor Reserve. Nach gewünschten 300 Euro Reserve bleiben 300 Euro. Im Haushaltscheck verwenden Sie 2.400 Euro Einkommen, 1.600 Euro Fixkosten, 200 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve.
Die frühere Jahresvorauszahlung von 960 Euro wird in diesem neuen vollen Monat nicht erneut abgezogen. Die 120 Euro schon erhaltene Erstattung und die offenen 200 Euro sind keine dauerhaft höheren monatlichen Einnahmen. Wenn zur neuen 90-Euro-Fälligkeit tatsächlich 150 Euro auf Giro verfügbar sind, einschließlich der bereits erhaltenen 120 Euro, bleiben ohne weitere Buchungen 60 Euro. Die noch offenen 200 Euro erhöhen diesen heutigen Stand nicht. Eine positive Monatsrechnung beweist keine Deckung vor dem nächsten Gehaltseingang.
Mit vier Bestätigungen den Vorgang abschließen
- Veräußerung: Berechtigung, tatsächlicher Eigentumsübergang und vollständige Verkaufsanzeige belegt?
- Vertrag: Je Baustein Übergang, mögliche Kündigung, Berechtigter und wirksames Enddatum geklärt?
- Prämie: Versicherungsperiode, Zahlungsweise, tatsächliche Zahlungen und richtige Schlussabrechnung abgeglichen?
- Geld: Guthaben, schon eingegangene Erstattung und noch offene Auszahlung sauber getrennt?
Eine konkrete Nachfrage kann lauten: „Zu meiner Verkaufsanzeige vom [Datum] bitte ich um Bestätigung des Vertragsstands je Versicherungsbaustein und des maßgeblichen Enddatums mit Grundlage. Bitte erläutern Sie die abgerechnete Versicherungsperiode, den Beitrag für die Zeit mit Schutz, die angerechneten Zahlungen und bereits bewirkte Erstattungen. Nach meinen Belegen sind [Betrag] bezahlt und [Betrag] zurückgezahlt. Bitte nennen Sie den verbleibenden Saldo und die geplante Auszahlung beziehungsweise noch berechtigte Forderung.“
Bewahren Sie Verkauf, Eigentumsabrede, Übergabe, Mitteilungen, Kündigungs- und Zugangsbelege sowie Kontoauszüge zusammen auf. Verlangen Sie eine konkrete Erklärung für abweichende Zeiträume oder Beträge. Bei ungeklärtem Eigentum, Streit über den Übergang oder einem Schaden zwischen Verkauf und Ummeldung ist eine individuelle Prüfung nötig. Planen Sie erst mit geklärten laufenden Kosten und tatsächlich verfügbarem Geld; die bloße Anzeige „in Bearbeitung“ ist noch kein Abrechnungsabschluss.
Bei Ihrer eigenen Privathaftpflicht ohne Fahrzeugverkauf erklärt der Leitfaden zu Kündigung, Periodenende und Beitragserstattung die anderen Kündigungswege. Eine monatliche Abbuchung bedeutet nicht schon eine monatliche Versicherungsperiode; eine ordentliche Kündigung schafft nicht automatisch einen Erstattungszeitraum vor dem tatsächlichen Ende. Erwerberübergang und Kfz-Verkaufsregeln werden darauf nicht übertragen.
Häufige Fragen
Ist meine Verkaufsanzeige automatisch eine Kündigung der Kfz-Versicherung?
Das ist nicht allgemein vorauszusetzen. §§ 95 bis 98 VVG unterscheiden Erwerberübergang, Anzeige, Kündigung und Prämienpflicht; § 122 verweist für die Haftpflicht entsprechend darauf. Klären Sie den tatsächlichen Stand jedes Bausteins und das wirksame Enddatum.
Gilt nach dem Verkauf immer eine Frist von 30 Tagen?
Nein. § 97 verlangt die unverzügliche Anzeige. § 96 nennt getrennte Einmonatsfristen für Versicherer und Erwerber sowie beim Versicherer zusätzlich einen Monat Kündigungsfrist. Ein Monat ist nicht pauschal 30 Tage; Kenntnis, Erwerb, Zugang und konkrete Form müssen passen.
Muss nach gesetzlicher Kündigung immer der Käufer die Prämie zahlen?
Nicht nach dieser pauschalen Annahme. § 95 Absatz 2 sieht grundsätzlich gesamtschuldnerische Haftung für die laufende Periode vor. Bei Kündigung nach § 96 Absatz 1 oder 2 verpflichtet dessen Absatz 3 den Verkäufer zur Prämienzahlung und nimmt den Erwerber insoweit aus der Haftung. Vertragliche Regelungen und Abrechnung sind zusätzlich zu prüfen.
Beweist eine monatliche Abbuchung eine monatliche Versicherungsperiode?
Die Zahlungsweise allein beweist das nicht. § 12 VVG geht grundsätzlich von einem Jahr aus, sofern die Prämie nicht nach kürzeren Zeitabschnitten bemessen ist. Lassen Sie Versicherungsperiode und Zahlungsplan getrennt erläutern.
Warum bleiben im Guthabenmodell noch 200 Euro offen?
960 Euro wurden vorausbezahlt; der rechtlich geklärte Beitrag beträgt 640 Euro. Das ergibt 320 Euro Guthaben. Davon sind 120 Euro bereits wirksam auf Giro eingegangen, also bleiben 200 Euro offen. Das Modell setzt ein wirksames Ende und eine richtige Abrechnung voraus und bestimmt keine allgemeine Tagesformel.
Welche Werte gehören für das andere Fahrzeug in den Haushaltscheck?
2.400 Euro Einkommen, 1.600 Euro Fixkosten einschließlich 90 Euro bestätigter neuer Versicherungszahlung, 200 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve. Nach Reserve bleiben 300 Euro. Frühere Jahreszahlung, einmalige Erstattung und offene Auszahlung werden nicht nochmals als laufende Kosten oder Einkommen angesetzt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 23.10.2026.
- § 95 VVG – Erwerberübergang und laufende Prämienperiode
- § 96 VVG – Kündigungsrechte nach Veräußerung
- § 97 VVG – Unverzügliche Anzeige und Leistungsfolgen
- § 98 VVG – Erwerberschutz und mögliche Formvorgaben
- § 122 VVG – Entsprechende Anwendung in der Haftpflicht
- § 39 VVG – Prämie bei vorzeitiger Beendigung
- § 12 VVG – Versicherungsperiode
- § 929 BGB – Eigentumsübertragung
- § 158 BGB – Aufschiebende Bedingung
- § 130 BGB – Zugang der Erklärung
- § 362 BGB – Tatsächliche Erstattung
- § 488 BGB – Eigenständiger Darlehensvertrag