Privater Autokauf in Raten: Kaufpreis und Eigentumsvorbehalt prüfen
Gebrauchtwagen direkt vom privaten Verkäufer in Raten kaufen: Gesamtpreis, Anzahlung, Eigentumsabrede, Zahlungsbelege und Rücktritt getrennt prüfen. Mit Rechenbeispiel.
In diesem Artikel
Kurzantwort
Beim echten privaten Autokauf in Raten schulden Sie den vereinbarten Kaufpreis in den festgelegten Teilzahlungen. Prüfen Sie die tatsächliche Verkäuferrolle und unterscheiden Sie den Kaufpreisaufschub von einem gesonderten Bankkredit. Halten Sie Anzahlung, alle Fälligkeiten, Fahrzeugübergabe und Eigentumsabrede zusammen fest. Bei einem einfachen Eigentumsvorbehalt kann die Eigentumsübertragung an die vollständige Preiszahlung gebunden sein. Eine fehlende Rate erlaubt keine pauschale Rücknahme ohne Prüfung von Rücktritt und Abrechnung.
Privater Verkäufer, Händler oder eigener Geldkredit?
Dieser Leitfaden betrifft den Kauf eines gebrauchten Autos in Deutschland zwischen tatsächlich privat handelnden Erwachsenen. Der Verkäufer selbst lässt den Kaufpreis in Raten bezahlen. Es geht nicht um Leasing, Händlerfinanzierung, eine Bank als Sicherungseigentümerin oder einen zusätzlich ausgezahlten Geldkredit.
Lesen Sie nicht nur das Wort „privat“ in der Anzeige. § 13 BGB beschreibt den Verbraucher anhand des überwiegenden Geschäftszwecks; § 14 BGB stellt für den Unternehmer auf das Handeln in Ausübung gewerblicher oder selbstständiger beruflicher Tätigkeit ab. Ist die tatsächliche Rolle unklar, muss sie vor der Übernahme eines privaten Vertragsschemas geprüft werden.
Beim Kauf schuldet der Käufer den vereinbarten Preis; der Verkäufer schuldet Übergabe und Eigentumsverschaffung, siehe § 433 BGB. Bei einem eigenständigen Darlehen nach § 488 BGB wird dagegen ein Geldbetrag zur Verfügung gestellt und bei Fälligkeit zurückgezahlt. Ein in Teilbeträgen gezahlter Kaufpreis ist nicht allein wegen des Worts „Rate“ dasselbe wie ein separater Bankkredit.
§ 506 Absatz 1 BGB betrifft bestimmte entgeltliche Finanzierungshilfen eines Unternehmers an einen Verbraucher. Diese Verweisung darf nicht ungeprüft auf einen tatsächlich rein privaten Verkäufer übertragen werden. Der Leitfaden zum direkten Händler-Ratenkauf behandelt den anderen Ausgangspunkt. Der Überblick zu Autokredit und Fahrzeugbudget hilft beim Vergleich einer tatsächlich gesonderten Finanzierung.
Kaufpreis, Anzahlung und jede einzelne Fälligkeit festhalten
Dokumentieren Sie Parteien, Fahrzeug, Fahrzeug-Identifizierungsnummer, vereinbarten Zustand und Gesamtpreis sowie die tatsächliche Zahlungsabrede. Halten Sie Anzahlung, Ratenanzahl, Höhe, erste und weitere Fälligkeiten, letzte Zahlung, Empfänger und Zahlungszweck nachvollziehbar zusammen. Ein Preis von „monatlich 300 Euro“ ohne Zahl der Raten erklärt den Gesamtaufwand noch nicht.
| Punkt | Was eindeutig zusammenpassen muss |
|---|---|
| Gesamtpreis und mögliche Zusatzbeträge | Was kostet der Kauf insgesamt, was wird für Zahlungsaufschub gesondert verlangt? |
| Anzahlung | Betrag, tatsächlicher Eingang und vollständige Anrechnung auf den Preis |
| Teilzahlungen | Jeder Betrag und Termin, Zahl der Raten, eventueller abweichender Schlussbetrag |
| Fahrzeug und Dokumente | Übergabezeitpunkt, übergebene Schlüssel und Unterlagen sowie konkrete Eigentumsabrede |
| Spätere Änderung | Welche bisherigen Beträge oder Termine werden tatsächlich ersetzt? |
Nach § 362 BGB zählt die bewirkte geschuldete Leistung. Sichern Sie daher tatsächliche Zahlungen und deren Zuordnung. Bei einer Barzahlung können Sie nach § 368 BGB ein schriftliches Empfangsbekenntnis verlangen. Lassen Sie darin Fahrzeug beziehungsweise Kaufvertrag, Betrag, Datum und angerechneten Preisanteil benennen; quittieren Sie keine nur angekündigte Zahlung als schon erhalten.
Eine gewünschte kleinere Rate oder ein anderer Termin ist grundsätzlich entsprechend zu vereinbaren, soweit keine andere gesetzliche Regel greift; siehe § 311 Absatz 1 BGB. Ändern Sie den Zahlungsplan nicht nur in Ihrer eigenen Tabelle.
Fahrzeugübergabe und Eigentumsvorbehalt auseinanderhalten
§ 929 BGB verlangt für die Eigentumsübertragung einer beweglichen Sache grundsätzlich Einigung und Übergabe; bei schon bestehendem Besitz genügt die Einigung. Die bloße Zahl der geleisteten Raten ersetzt die Prüfung der konkreten Eigentumsvereinbarung nicht.
Hat sich der Verkäufer das Eigentum bis zur Kaufpreiszahlung vorbehalten, nimmt § 449 Absatz 1 BGB im Zweifel eine Übertragung unter der aufschiebenden Bedingung vollständiger Kaufpreiszahlung an. § 158 Absatz 1 BGB regelt den Eintritt der von einer solchen Bedingung abhängigen Wirkung. Das Auto kann im vereinbarten Ablauf bereits übergeben sein, während die Eigentumswirkung noch an die vollständige Zahlung geknüpft bleibt.
Klären Sie deshalb vorab, ob der Verkäufer tatsächlich Eigentümer und zur vereinbarten Übertragung berechtigt ist oder ob noch Rechte einer Bank oder anderer Personen bestehen. Fahrzeugunterlagen und eine bestehende Finanzierung müssen dazu mit der Eigentumsabrede zusammenpassen. Übernehmen Sie nicht ohne Prüfung die Zusage, eine fremde Finanzierung werde „später schon erledigt“.
Der hier beschriebene einfache Vorbehalt betrifft den eigenen Kaufpreis. § 449 Absatz 3 enthält eine Nichtigkeitsregel, soweit der Eigentumsübergang von der Erfüllung von Forderungen eines Dritten abhängig gemacht wird. Bei abweichenden Sicherungsklauseln oder Rechten Dritter ist daher eine individuelle Prüfung nötig. Dieser Beitrag ist keine vollständige Vertragsvorlage für solche Gestaltungen.
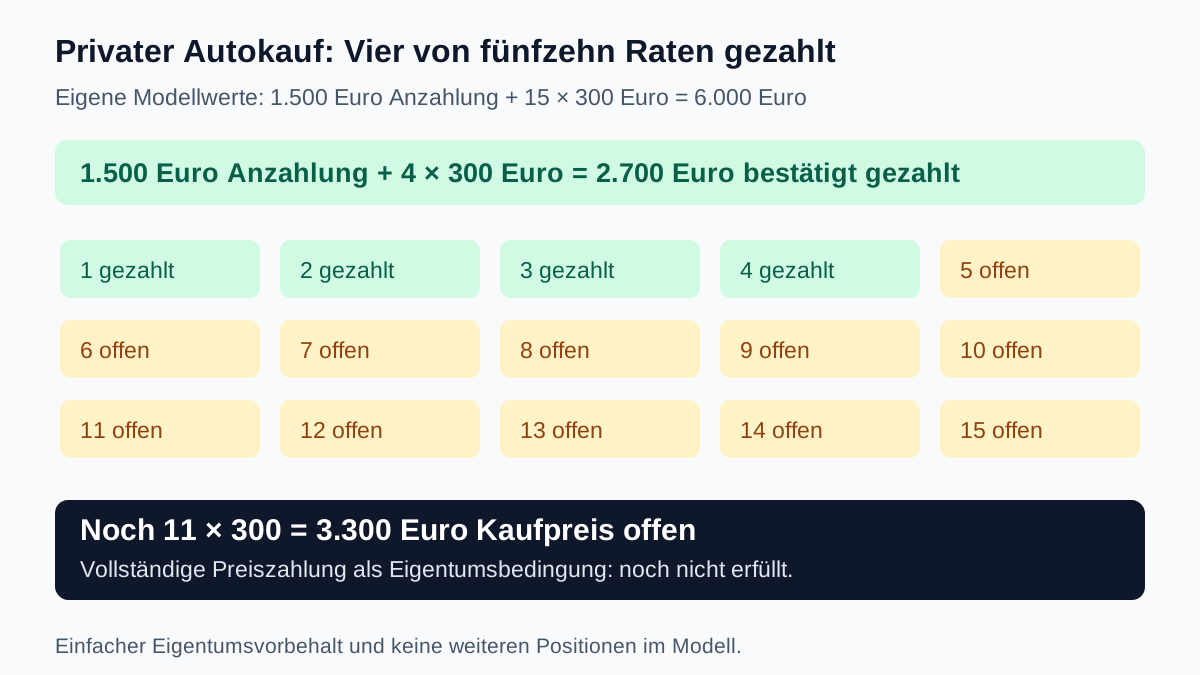
Beispiel: Nach Anzahlung und vier Raten sind noch 3.300 Euro offen
Eigene frei gewählte Modellwerte: Der wirksam vereinbarte Gesamtkaufpreis beträgt 6.000 Euro. Es gibt keine Zinsen, Aufschläge, Gebühren oder weiteren offenen Positionen. Die tatsächlich gezahlte Anzahlung von 1.500 Euro wird vollständig auf diesen Preis angerechnet. Die übrigen 4.500 Euro werden in 15 Raten zu je 300 Euro bezahlt, ohne zusätzliche Schlussrate.
Im Modell ist der private Verkäufer tatsächlich Eigentümer. Das Fahrzeug wurde bereits übergeben; die Parteien haben die Eigentumsübertragung wirksam unter die aufschiebende Bedingung vollständiger Kaufpreiszahlung gestellt. Es bestehen keine Rechte Dritter oder weiteren Bedingungen. Diese Voraussetzungen sind für das Beispiel ausdrücklich angenommen und werden nicht aus dem Zahlungsbetrag allein bewiesen.
| Abgleich | Rechnung |
|---|---|
| Nach Anzahlung noch zu zahlen | 6.000 − 1.500 = 4.500 Euro |
| Vollständiger Ratenplan | 15 × 300 = 4.500 Euro |
| Vier weitere Raten tatsächlich auf den Preis angerechnet | 4 × 300 = 1.200 Euro |
| Gesamte bestätigte Preiszahlung einschließlich Anzahlung | 1.500 + 1.200 = 2.700 Euro |
| Noch offener Kaufpreis | 6.000 − 2.700 = 3.300 Euro |
| Verbleibende Raten nach unverändertem Plan | 11 × 300 = 3.300 Euro |
Die 1.500 Euro Anzahlung werden nicht noch einmal von den bereits bereinigten 3.300 Euro abgezogen. Die Bedingung vollständiger Kaufpreiszahlung ist nach vier Raten noch nicht erfüllt. Erst wenn auch die verbleibenden 3.300 Euro tatsächlich vollständig auf den Preis geleistet sind, ist im Modell die angenommene Zahlungsbedingung eingetreten. Kontrollieren Sie dann Abschlussbestätigung und die vereinbarte Übergabe noch ausstehender Unterlagen.
Die 3.300 Euro sind ein offener Kaufpreis, kein zusätzlich ausgezahlter Geldkredit. Das Modell entscheidet keine Mängel-, Unfall-, Versicherungs- oder Rücktrittsfrage und setzt für andere Verträge weder Zinsfreiheit noch dieselbe Eigentumsabrede voraus.
Bei einer fehlenden Rate Rücktritt und Abrechnung gesondert prüfen
Ein Eigentumsvorbehalt ist kein pauschaler Freibrief, nach jeder fehlenden Rate das Fahrzeug eigenmächtig zurückzuholen. Nach § 449 Absatz 2 BGB kann der Verkäufer die Sache aufgrund dieses Vorbehalts nur herausverlangen, wenn er vom Vertrag zurückgetreten ist.
Ob ein Rücktrittsrecht besteht, ist gesondert zu prüfen. § 323 BGB enthält den Ausgangspunkt einer erfolglosen angemessenen Frist bei fälliger nicht oder nicht vertragsgemäß erbrachter Leistung, daneben Ausnahmen und weitere Grenzen. Daraus folgt weder eine immer gleiche Zahl unbezahlter Raten noch für jeden privaten Autokauf eine feste Standardfrist. Bei Streit sind Vertragsinhalt, Leistungsstand, Erklärungen und Zugang konkret zuzuordnen.
Auch ein wirksamer Rücktritt bedeutet nicht schlicht „Auto zurück, alle gezahlten Raten bleiben ohne Abrechnung beim Verkäufer“. § 346 BGB regelt grundsätzlich die Rückgewähr empfangener Leistungen und Nutzungen sowie unter seinen Voraussetzungen Wertersatz und Ausnahmen. Die tatsächliche Rückabwicklung kann daher mehrere Positionen betreffen. Dieser Beitrag berechnet keinen Nutzungs- oder Wertersatz.
Wenn Geld fehlt, sprechen Sie die tatsächliche Lücke rechtzeitig an und lassen Sie eine vereinbarte Änderung nachvollziehbar festhalten. Bei Rücknahmeforderung, bestrittenem Eigentum, Mängeln oder einem bereits erklärten Rücktritt sollten Vertrag, Zahlungsliste und Nachrichten zusammen geprüft werden.
Rate und laufende Autokosten im Haushalt zusammen erfassen
Gesondertes eigenes Monatsmodell nach der bereits erfolgten Anzahlung: 2.500 Euro gesicherte Nettoeinnahmen minus 1.550 Euro sonstige Lebenshaltung und Fixkosten minus 230 Euro laufende Autokosten minus 90 Euro andere Raten minus 300 Euro noch laufende Kaufpreisrate ergeben 330 Euro. Nach einer selbst gewählten Reserve von 200 Euro bleiben 130 Euro. Die 230 Euro sind eine eigene vollständige Modellannahme für laufende Kosten, kein durchschnittlicher Fahrzeugwert oder Versicherungsangebot.
Im Haushaltscheck entsprechen diese Angaben 2.500 Euro Einkommen, 1.780 Euro Fixkosten, 390 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Dabei sind 1.550 + 230 = 1.780 Euro und 90 + 300 = 390 Euro bereits zusammengefasst. Ziehen Sie Autokosten oder Kaufpreisrate nicht nochmals ab. Die frühere einmalige Anzahlung ist kein laufender Monatsbetrag; vor dem Kauf muss sie zusätzlich tatsächlich verfügbar sein.
- Tatsächliche private Verkäuferrolle und Berechtigung zur Übertragung geklärt?
- Fahrzeug, Gesamtpreis, Anzahlung, alle Raten und letzte Zahlung eindeutig dokumentiert?
- Übergabe, konkrete Eigentumsabrede und mögliche Rechte Dritter geprüft?
- Jede tatsächliche Zahlung mit Datum und Anrechnung nachweisbar?
- Preisrest mit der verbleibenden Zahl der Raten abgeglichen?
- Bei Änderungen, Rückständen oder Rücktritt den tatsächlichen neuen Stand geklärt?
- Laufende Fahrzeugkosten, andere Raten und Reserve im Haushalt berücksichtigt?
- Nach vollständiger Zahlung Abschluss und ausstehende Unterlagen nachverfolgt?
Ein Zahlungsplan soll nachvollziehbar sein und auf tatsächlich vereinbarten Regeln beruhen. Eine selbst erstellte Rechnung bestätigt weder Eigentum noch die Wirksamkeit einer streitigen Vertragsklausel.
Häufige Fragen
Ist jeder private Ratenkauf ein Verbraucherkredit wie bei einem Händler?
Nicht allein wegen der Ratenzahlung. Prüfen Sie die tatsächliche private oder unternehmerische Verkäuferrolle und ob nur der Kaufpreis gestundet oder ein eigener Geldkredit gewährt wird. Die Unternehmer-Verbraucher-Verweisung des § 506 BGB darf nicht ungeprüft übertragen werden.
Bin ich nach der Übergabe automatisch schon Eigentümer?
Das hängt von der wirksamen Eigentumsvereinbarung und den weiteren Voraussetzungen ab. Bei einem einfachen Eigentumsvorbehalt kann die Übertragung unter der aufschiebenden Bedingung vollständiger Kaufpreiszahlung stehen. Die bloße Fahrzeugübergabe oder Anzahl gezahlter Raten beantwortet diese Frage nicht vollständig.
Warum sind nach vier Raten noch 3.300 Euro offen?
Vom Modellpreis von 6.000 Euro sind 1.500 Euro Anzahlung und vier tatsächliche Preiszahlungen zu je 300 Euro, also insgesamt 2.700 Euro, angerechnet. Es bleiben 3.300 Euro beziehungsweise elf Raten zu 300 Euro. Die Anzahlung wird nicht nochmals von diesem bereits bereinigten Restbetrag abgezogen.
Darf der Verkäufer bei jeder fehlenden Rate das Auto einfach zurückholen?
Der Eigentumsvorbehalt ist kein pauschaler Freibrief zur eigenmächtigen Rückholung. § 449 Absatz 2 BGB knüpft das Herausverlangen aufgrund des Vorbehalts an einen Rücktritt. Ob ein Rücktrittsrecht besteht und wie abzurechnen ist, muss gesondert geprüft werden.
Darf der Verkäufer nach einem Rücktritt alle Raten ohne Abrechnung behalten?
Ein Rücktritt führt nicht automatisch zu dieser Kombination. § 346 BGB regelt grundsätzlich Rückgewähr und Nutzungen sowie Wertersatz unter Voraussetzungen und mit Ausnahmen. Die tatsächliche Abrechnung ist anhand des Falls zu prüfen.
Was gehört neben der Kaufpreisrate in den Haushalt?
Erfassen Sie laufende Autokosten, sonstige Lebenshaltung, andere Raten und eigene Reserve zusätzlich. Im Monatsmodell sind 230 Euro Autokosten bereits in 1.780 Euro Fixkosten und die 300-Euro-Kaufpreisrate bereits in 390 Euro bestehenden Raten enthalten. Die einmalige Anzahlung ist separat zu finanzieren.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.
- § 13 BGB – Verbraucher nach tatsächlichem Geschäftszweck
- § 14 BGB – Unternehmer nach tatsächlicher Tätigkeit
- § 433 BGB – Kaufpreis, Übergabe und Eigentumsverschaffung
- § 488 BGB – Abgrenzung zum eigenständigen Darlehen
- § 506 BGB – Unternehmer-Verbraucher-Finanzierungshilfe abgrenzen
- § 449 BGB – Einfacher Eigentumsvorbehalt und Rücktritt
- § 929 BGB – Eigentumsübertragung durch Einigung und Übergabe
- § 158 BGB – Wirkung einer aufschiebenden Bedingung
- § 362 BGB – Tatsächliche Leistung und richtige Anrechnung
- § 368 BGB – Quittung über empfangene Leistung
- § 323 BGB – Rücktrittsvoraussetzungen und Grenzen
- § 346 BGB – Rückabwicklung, Nutzungen und Wertersatz
- § 311 BGB – Vereinbarte Änderung statt eigener Tabelle