Ratenkauf beim Händler vorzeitig bezahlen: Restbetrag prüfen
Raten direkt beim Händler früher begleichen: Vertragsart, Kostenminderung, Sonderfall des § 507 und vollständigen Restbetrag prüfen. Mit Rechnung und Abschlusscheck.
In diesem Artikel
Kurzantwort
Beim direkten Händler-Ratenkauf prüfen Sie zuerst, wer den Zahlungsaufschub gewährt und ob er entgeltlich ist. Für erfasste entgeltliche Teilzahlungsgeschäfte gelten über § 506 BGB Regeln zur vorzeitigen Erfüllung und Kostenermäßigung mit Besonderheiten. Ein kostenloser Aufschub ist anders einzuordnen. Fordern Sie einen vollständigen Restbetrag zum Zahlungstag an, klären Sie Einzüge und Empfänger und lassen Sie sich die Erledigung bestätigen. Die Summe alter Zahlungen darf nicht nochmals von einem bereits bereinigten Ablösebetrag abgezogen werden.
Gewährt der Verkäufer die Raten oder besteht ein eigener Bankkredit?
Dieser Leitfaden betrifft den privaten Kauf einer bestimmten Ware beim Unternehmen in Deutschland, deren Kaufpreis der Verkäufer selbst in Teilzahlungen erhält. Eine gesonderte Bankfinanzierung ist davon zu unterscheiden. Leasing, Immobilienfinanzierungen, gewerbliche Käufe und Zahlungspläne nach einer bereits streitigen Inkassoforderung werden hier nicht mit demselben Schema behandelt.
§ 433 BGB regelt die Pflichten aus dem Kaufvertrag, darunter die Kaufpreiszahlung. Ob der Kaufpreis finanziert oder nur später fällig wird, klären Sie zusätzlich anhand von Kauf- und Zahlungsunterlagen. Wer ist Verkäufer, wer gewährt den Zahlungsaufschub und wer ist aktuell der berechtigte Zahlungsempfänger? Ein Name im Bestellfenster beantwortet diese Fragen noch nicht vollständig.
| Unterlagen zeigen | Einordnung vor der Zahlung |
|---|---|
| Verkäufer gewährt einen entgeltlichen Aufschub | Finanzierungshilfe und mögliche Besonderheiten des Teilzahlungsgeschäfts prüfen. |
| Eigener Darlehensvertrag mit einer Bank | Bankabrechnung und Kreditregeln prüfen; nicht nochmals denselben finanzierten Kaufpreis unzugeordnet an den Händler zahlen. |
| Tatsächlich unentgeltlicher Aufschub | Regeln für unentgeltliche Finanzierungshilfen und vereinbarte Zahlungsabwicklung gesondert einordnen. |
| Abweichender oder neu genannter Empfänger | Über bekannte Kontakte Berechtigung, Referenz und Anrechnung klären. |
Der Ratgeber zur Einordnung einer Händlerfinanzierung über easyCredit hilft beim Lesen getrennter Kauf- und Finanzierungsunterlagen. Dieser neue Leitfaden behauptet keine heutigen Produktkonditionen eines bestimmten Anbieters. Für einen tatsächlich gesonderten Bankkredit verwenden Sie die Prüfung des Ablösebetrags beim Ratenkredit.
Entgeltlicher und unentgeltlicher Zahlungsaufschub folgen nicht derselben Verweisung
§ 506 Absatz 1 BGB verweist bei erfassten entgeltlichen Finanzierungshilfen auf bestimmte Verbraucherdarlehensregeln. Absatz 3 ergänzt bei Lieferung einer bestimmten Sache gegen Teilzahlungen die Besonderheiten der §§ 507 und 508. Absatz 4 enthält Ausnahmen mit Bezug auf § 491 BGB; je nach Vertragsart ist für die Betragsprüfung der Barzahlungs- oder Anschaffungspreis maßgeblich. Nicht jedes mit „Raten“ bezeichnete Geschäft fällt deshalb ungeprüft unter alle Darlehensregeln.
Liegt ein von dieser Verweisung erfasster entgeltlicher Waren-Ratenkauf vor, ist § 500 Absatz 2 BGB für die vorzeitige vollständige oder teilweise Erfüllung entsprechend zu berücksichtigen. § 501 Absatz 1 BGB betrifft dann die entsprechende Ermäßigung der Kreditgesamtkosten. Entscheidend sind die tatsächliche Vertragsart, Anwendbarkeit und der noch offene Betrag.
Bei einer tatsächlich kostenlosen Finanzierungshilfe verweist § 515 BGB dagegen auf § 514 BGB und die dort zusätzlich genannten Regeln zu verbundenen Verträgen. Das ist nicht dieselbe Verweisung wie § 506. Prüfen Sie, ob der Aufschub wirklich ohne Entgelt erfolgt und nicht an anderer Stelle ein Preis dafür vereinbart ist. Ein Werbewort allein entscheidet diese Frage nicht.
Für die allgemeine Leistungszeit enthält § 271 Absatz 2 BGB die Zweifelsregel, dass der Schuldner bei bestimmter Zeit vorher leisten kann. Vertragsinhalt und besondere Regeln bleiben zu beachten. Aus einer früheren Zahlung folgt außerdem kein allgemeiner zusätzlicher Rabatt auf den Warenpreis. Bei einem tatsächlich kostenfreien Plan gibt es keine bloß erhofften Finanzierungszinsen zu sparen.
Vorfälligkeitsentschädigung und den besonderen Händlerfall prüfen
Fragen Sie bei jeder Zusatzposition nach Bezeichnung, Betrag und Grundlage. Für erfasste Fälle enthält § 502 BGB Voraussetzungen, Ausschlüsse und Grenzen einer Vorfälligkeitsentschädigung. Eine Prozentgrenze ist noch kein pauschaler Gebührenanspruch; insbesondere sind ein gebundener Sollzins und die konkrete Vertragsgestaltung zu prüfen.
Besonderheit des § 507 Absatz 3: § 507 BGB behandelt auch den Fall eines Unternehmers, der Sachen oder Leistungen ausschließlich gegen Teilzahlungen anbietet. Für diesen gesetzlich beschriebenen Fall gelten eine besondere Berechnungsbasis der Kostenermäßigung im Fall des § 501 und ein Ausschluss der Vorfälligkeitsentschädigung. Die Norm verweist bei der Berechnungsbasis auf den gesetzlichen Zinssatz; hier wird dafür kein eigener Eurobetrag errechnet.
Das ist kein pauschaler Ausschluss für jeden Händler-Ratenkauf. Lassen Sie klären, ob die besonderen Voraussetzungen von Absatz 3 tatsächlich erfüllt sind. Die Absätze 1 und 2 behandeln weitere Besonderheiten, unter anderem zu Form und Vertragsangaben. Aus einer fehlenden Angabe wird hier ohne Prüfung auch keine automatische vollständige Schuldbefreiung abgeleitet.
Fordern Sie eine vollständige Abrechnung zum geplanten Zahlungseingang an: noch offener finanzierter Kaufpreis, bisher gezahlte Beträge und deren Anrechnung, noch geschuldete Kosten und Zinsen, Kostenermäßigung und etwaige gesonderte Entschädigung. Erfragen Sie, ob ein schon angekündigter Rateneinzug im genannten Betrag berücksichtigt ist. Vermeiden Sie, dieselbe Rate zusätzlich zur unveränderten Ablösesumme zu bezahlen.
Rechenbeispiel: 880 Euro Restplan mit 837 Euro bestätigter Ablösung vergleichen
Eigene frei gewählte Modellwerte: Ein Verkäufer bietet eine Ware auch gegen 1.200 Euro sofortige Zahlung an. Der stattdessen vereinbarte, wirksame und rechtlich erfasste entgeltliche Ratenkauf kostet insgesamt 1.320 Euro, verteilt auf zwölfmal 110 Euro. Es handelt sich im Modell nicht um den Sonderfall eines ausschließlich gegen Teilzahlungen verkaufenden Unternehmers aus § 507 Absatz 3.
Vier Raten zu je 110 Euro, zusammen 440 Euro, wurden tatsächlich geleistet und angerechnet. Die bestätigte Aufteilung dieser Zahlungen beträgt 380 Euro auf den finanzierten Kaufpreis und 60 Euro auf Finanzierungskosten. Daher sind noch 1.200 − 380 = 820 Euro finanzierter Kaufpreis offen. Die 440 Euro dürfen nicht vollständig als Preis-Tilgung behandelt werden.
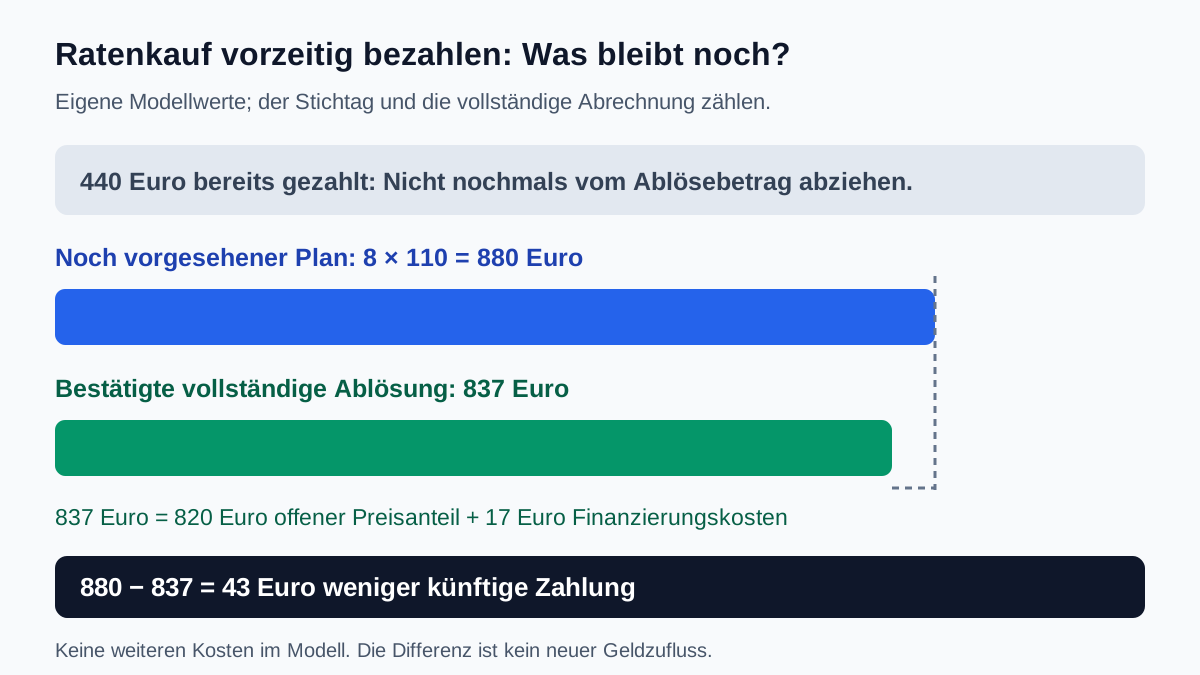
Ohne frühere Ablösung wären nach dem unveränderten Plan noch achtmal 110 Euro, also 880 Euro, zu zahlen: 820 Euro verbliebener Preisanteil und 60 Euro noch vorgesehene Finanzierungskosten. Der Verkäufer bestätigt nun für einen bestimmten Stichtag eine vollständige Ablösesumme von 837 Euro. Darin sind 820 Euro Preisanteil und 17 Euro tatsächlich geschuldete Finanzierungskosten bis zu diesem Stichtag enthalten; die Kostenermäßigung ist schon eingerechnet. Im Modell werden keine Vorfälligkeitsentschädigung und keine weiteren Kosten verlangt.
| Abgleich im Modell | Betrag |
|---|---|
| Bereits tatsächlich gezahlt | 4 × 110 = 440 Euro |
| Noch vorgesehene Raten | 8 × 110 = 880 Euro |
| Bestätigte vollständige Ablösung am Stichtag | 820 + 17 = 837 Euro |
| Nominale Verringerung der künftigen Zahlungen | 880 − 837 = 43 Euro |
| Tatsächlicher Gesamtaufwand bei dieser Ablösung | 440 + 837 = 1.277 Euro |
Kontrolle: 1.320 − 1.277 = 43 Euro. Ebenso ergeben die gesamten Modell-Finanzierungskosten 120 Euro: 60 Euro bereits bezahlt, 17 Euro noch in der Ablösung und 43 Euro entfallend. Die 43 Euro sind kein neuer Geldzufluss, sondern eine nominale Differenz zwischen den hier vollständig genannten Zahlungswegen. Der Beitrag berechnet keine Rendite und keinen aktuellen Sollzinssatz.
Erst wenn die 837 Euro tatsächlich fristgerecht an den berechtigten Empfänger geleistet und entsprechend der vollständigen Abrechnung angerechnet sind, ist im Modell nichts mehr offen. § 362 BGB knüpft Erfüllung an die bewirkte geschuldete Leistung. Der Ablösebetrag und die ausbleibenden weiteren Einzüge sind anschließend zu kontrollieren. Die schon gezahlten 440 Euro werden dabei nicht nochmals vom bestätigten Ablösebetrag abgezogen.
Einmalbetrag und erst nach Erledigung frei werdende Monatsrate trennen
Eigene getrennte Liquiditätsrechnung: Von tatsächlich verfügbarem Guthaben in Höhe von 1.300 Euro sind 400 Euro als notwendige Reserve zurückgestellt. Es bleiben 900 Euro für die Ablösung. Nach tatsächlicher Zahlung von 837 Euro bleiben 900 − 837 = 63 Euro zusätzlich zu den zurückgestellten 400 Euro, also 463 Euro Guthaben. Das Modell unterstellt, dass keine weiteren Belastungen fehlen. Prüfen Sie Ihre eigene Reserve und notwendigen Ausgaben; 400 Euro sind keine allgemeine Empfehlung.
Gesondertes Monatsmodell: 2.150 Euro Nettoeinkommen minus 1.450 Euro Lebenshaltung und Fixkosten, 80 Euro andere laufende Raten und die noch geschuldeten 110 Euro Kaufpreisrate ergeben 510 Euro. Nach einer selbst gewählten Reserve von 250 Euro bleiben 260 Euro. Im bestehenden Haushaltscheck entspricht das 2.150 Euro Einkommen, 1.450 Euro Fixkosten, 190 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve.
Erst wenn der Ratenkauf vollständig erledigt ist und die 110-Euro-Verpflichtung tatsächlich endet, ergeben dieselben übrigen Angaben mit 80 Euro bestehenden Raten 620 Euro vor Reserve und 370 Euro nach Reserve. Die monatliche Entlastung beträgt dann 110 Euro, nicht die einmaligen 837 Euro oder die gesamten bisherigen Zahlungen. Ein anderer Kauf oder ein weiter genutzter Finanzierungsrahmen kann neue Verpflichtungen erzeugen; deren Ende wird durch diesen einzelnen Ausgleich nicht mitbestätigt.
Eine Teilzahlung statt vollständiger Ablösung braucht einen aktualisierten Zahlungsplan. Klären Sie, ob Rate, Anzahl der Raten oder Schlussbetrag geändert wird. Setzen Sie nicht allein wegen einer zusätzlichen Überweisung die nächste Rate aus. Der Haushaltscheck ersetzt keine Anrechnung, Fälligkeitsregel oder Bestätigung des Verkäufers.
Ablöseanfrage senden und den konkreten Kauf abschließen
Eine Anfrage kann lauten: „Zu meinem Ratenkauf [Kauf-/Vertragsnummer, Ware] möchte ich die noch offene Verpflichtung zum [geplantes Zahlungsdatum] vollständig vorzeitig erfüllen. Bitte teilen Sie mir den vollständigen Betrag mit Aufteilung der Preisanteile, bereits angerechneten Zahlungen, noch geschuldeten Finanzierungskosten, Kostenermäßigung und gegebenenfalls weiterer Positionen mit. Bitte nennen Sie berechtigten Empfänger, Zahlungsreferenz und Gültigkeit der Abrechnung sowie den Umgang mit einem bereits angekündigten Rateneinzug. Nach vollständiger Leistung bitte ich um eine Erledigungsbestätigung für diesen Vorgang.“
Verwenden Sie nur zutreffende Angaben und übernehmen Sie den Zahlungsweg nicht aus einer verdächtigen Nachricht. Sichern Sie Vertrag, ursprünglichen Plan, Kontoauszüge, Abrechnung und Antwort. Bei einer strittigen zusätzlichen Kostenposition verlangen Sie eine konkrete Erklärung und lassen Sie sie bei Bedarf fachkundig prüfen.
Eine vorzeitige Zahlung ist kein Widerruf des Kaufs und keine abschließende Entscheidung über Liefer- oder Mängelrechte. Soll die Ware gar nicht geliefert worden sein, verwenden Sie zuerst den Leitfaden zur fehlenden Lieferung bei Ratenkauf. Vermischen Sie eine bestrittene Kaufpreisforderung nicht mit einer ungeprüften Zusage, den gesamten genannten Betrag anzuerkennen.
- Direkten Verkäufer-Ratenkauf und gesondertes Darlehen richtig zugeordnet?
- Entgeltlichkeit, Anwendungsbereich und gegebenenfalls § 507 Absatz 3 geprüft?
- Alle tatsächlich angerechneten Zahlungen und noch offenen Positionen erfasst?
- Restplan und vollständige Ablösung zum selben Stichtag verglichen?
- Bereits angekündigten Einzug und Zahlungsempfänger geklärt?
- Notwendige Ausgaben und Reserve nach Einmalzahlung gesichert?
- Erledigung, neuer Plan bei Teilzahlung und weitere Einzüge kontrolliert?
Die vollständige Abwicklung dieses Kaufs ist getrennt von einem eventuell weiter bestehenden Kundenkonto oder Finanzierungsrahmen. Bewahren Sie die Abschlussunterlagen auch dann auf, wenn die offene Rate in der App nicht mehr angezeigt wird.
Bei einem tatsächlich privaten Verkäufer ist zunächst ein anderer Ausgangspunkt zu klären. Der Leitfaden zum privaten Gebrauchtwagenkauf in Teilzahlungen behandelt Kaufpreisabrede, Zahlungsnachweise und einfachen Eigentumsvorbehalt. Die Unternehmer-Verbraucher-Verweisungen dieses Händlerartikels dürfen dabei nicht ungeprüft übertragen werden.
Häufige Fragen
Ist jeder Ratenkauf beim Händler ein Bankdarlehen?
Nein. Prüfen Sie, ob der Verkäufer selbst einen Zahlungsaufschub gewährt, ein eigener Bankkredit besteht oder die Finanzierungshilfe tatsächlich unentgeltlich ist. Das bestimmt, welche Regeln und welcher Zahlungsempfänger für die Abwicklung maßgeblich sind.
Gilt § 507 Absatz 3 BGB für jeden Händler-Ratenkauf?
Nein. Die besondere Berechnungsbasis und der dortige Ausschluss der Vorfälligkeitsentschädigung betreffen den gesetzlich beschriebenen Fall eines Unternehmers, der ausschließlich gegen Teilzahlungen liefert oder leistet. Lassen Sie die Voraussetzungen prüfen, statt den Ausschluss pauschal auf jede Finanzierung zu übertragen.
Muss eine kostenlose Ratenzahlung durch frühere Zahlung noch billiger werden?
Aus einer früheren Zahlung allein folgt kein allgemeiner Rabatt auf den Warenpreis. Ein tatsächlich unentgeltlicher Aufschub ist nach den dafür geltenden Regeln einzuordnen. Prüfen Sie Vertrag, Zahlungsweg und eventuell vorhandene Entgelte; erfinden Sie keine ersparten Finanzierungszinsen, wenn solche nicht anfallen.
Warum werden im Beispiel nicht alle gezahlten 440 Euro vom Preis abgezogen?
Die bestätigte Modellaufteilung enthält nur 380 Euro Preis-Tilgung und 60 Euro bereits bezahlte Finanzierungskosten. Deshalb bleiben vom finanzierten Preis von 1.200 Euro noch 820 Euro. Zahlung und Tilgung sind unterschiedliche Größen.
Sind die 43 Euro im Modell eine zusätzliche Auszahlung?
Nein. Die noch vorgesehenen Zahlungen von 880 Euro werden mit der vollständigen bestätigten Ablösung von 837 Euro verglichen. Die Differenz von 43 Euro ist bereits darin berücksichtigt. Sie wird nicht nochmals vom Ablösebetrag abgezogen und fließt nicht zusätzlich auf das eigene Konto.
Kann ich nach einer zusätzlichen Zahlung die nächste Rate einfach auslassen?
Klären Sie zuerst die tatsächliche Anrechnung und bei Teilzahlung den aktualisierten Plan. Nur nach vollständiger Erledigung endet im Modell die 110-Euro-Verpflichtung. Eine gewünschte niedrigere Rate oder eine kürzere Laufzeit ist nicht allein durch den Überweisungsbetrag bestätigt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.
- § 506 BGB – Entgeltliche Finanzierungshilfen und Anwendungsbereich
- § 507 BGB – Teilzahlungsgeschäfte und besonderer Händlerfall
- § 514 BGB – Unentgeltliche Darlehensverträge
- § 515 BGB – Unentgeltliche Finanzierungshilfen
- § 271 BGB – Leistungszeit und Zweifelsregel
- § 500 BGB – Vorzeitige Erfüllung
- § 501 BGB – Kostenermäßigung
- § 502 BGB – Vorfälligkeitsentschädigung
- § 491 BGB – Verbraucherdarlehen und Ausnahmen
- § 433 BGB – Kaufvertrag und Kaufpreis
- § 362 BGB – Tatsächliche Erfüllung