Privathaftpflicht zu spät bezahlt: Mahnung, Nachzahlung und Schutz
Folgebeitrag der Privathaftpflicht offen: qualifizierte Mahnung prüfen, Kündigung und Leistungslücke unterscheiden und eine Nachzahlung richtig einordnen.
In diesem Artikel
Kurzantwort
Bei einem verspäteten Folgebeitrag der Privathaftpflicht müssen Mahnung, Zahlungsfrist, Verzug und ein möglicher Versicherungsfall getrennt geprüft werden. Eine wirksame Fristbestimmung nach § 38 VVG verlangt mindestens zwei Wochen und konkrete Angaben. Rechtzeitige vollständige Nachzahlung innerhalb der gesetzlichen Monatsfrist kann die Kündigung unwirksam machen. Sie heilt aber nicht rückwirkend eine zuvor nach Absatz 2 entstandene Leistungslücke. Stimmen Sie Zahlungsstand und Vertragsstatus sofort mit dem Versicherer ab.
Zuerst klären: Folgebeitrag der Privathaftpflicht oder erste Prämie?
Dieser Leitfaden betrifft eine bestehende private Haftpflichtversicherung in Deutschland und einen verspäteten Folgebeitrag. Es geht um Ihren eigenen Versicherungsvertrag als Versicherungsnehmer. Für Kfz-Pflichtversicherung, Krankenversicherung, Gruppenverträge oder eine erste beziehungsweise einmalige Prämie dürfen die folgenden Schritte nicht ungeprüft übernommen werden.
Nach § 1 VVG schulden Sie die vereinbarte Prämie; der Versicherer sichert das vereinbarte Risiko ab. § 100 VVG beschreibt bei der Haftpflichtversicherung die Freistellung von erfassten Drittansprüchen und die Abwehr unbegründeter Ansprüche. Weder eine pünktliche Zahlung noch die Bezeichnung „Haftpflicht“ beweist aber, dass jeder beliebige Schaden unter Ihren Vertrag fällt.
Prüfen Sie Versicherungsschein, Bedingungen, Beitragsrechnung, Fälligkeit, Versicherungszeitraum und bisherige Zahlungen. Ein Jahresbeitrag kann eine Folgeprämie sein; „einmal jährlich“ bedeutet nicht automatisch „einmalige Prämie“. Für die nicht gezahlte erste oder einmalige Prämie enthält § 37 VVG andere Voraussetzungen zu Rücktritt und Leistungsfreiheit, einschließlich der dortigen Regeln zu Vertretenmüssen und Hinweis. Wenden Sie darauf nicht einfach die Folgeprämienfrist an.
Geht es stattdessen um Beiträge zur gesetzlichen Krankenkasse, nutzen Sie den Leitfaden zu Krankenkassenschulden und Leistungsruhen. Die dort beschriebene Rückkehr des Leistungsanspruchs bei wirksamer Ratenvereinbarung ist keine allgemeine Regel für private Haftpflichtverträge.
Die Mahnung braucht mehr als den Hinweis „Bitte zahlen“
§ 38 Absatz 1 VVG erlaubt dem Versicherer bei verspäteter Folgeprämie, in Textform eine Zahlungsfrist von mindestens zwei Wochen zu bestimmen. Für die Wirksamkeit verlangt die Vorschrift die einzeln bezifferten rückständigen Prämien, Zinsen und Kosten sowie Angaben zu den Rechtsfolgen nach den Absätzen 2 und 3. Bei zusammengefassten Verträgen müssen die Beträge getrennt angegeben sein.
| Prüfpunkt | Was Sie sichern oder nachfragen |
|---|---|
| Richtiger Vertrag und Beitrag | Versicherungsnummer, Folgeprämie, Zeitraum und berücksichtigte Zahlungen |
| Nachweisbare Textmitteilung | Vollständiger Brief oder gespeicherte Nachricht, nicht nur ein Kontoauszug |
| Ausreichende Zahlungsfrist | Zugang und Fristende anhand der echten Unterlagen prüfen lassen; mindestens zwei Wochen |
| Nachvollziehbarer Rückstand | Prämie, Zinsen und Kosten einzeln; mehrere Verträge jeweils getrennt |
| Rechtsfolgen | Hinweise zu Leistungsfreiheit und Kündigung; bei verbundener Kündigung deren besondere Erklärung |
Eine bloße Zahlungserinnerung ist nicht allein wegen ihrer Überschrift bereits eine wirksame Fristbestimmung nach dieser Vorschrift. Umgekehrt beweist ein behaupteter Fehler nicht, dass Sie eine berechtigte Prämie einfach liegen lassen dürfen. Beanstanden Sie konkrete Abweichungen, belegen Sie Zahlungen und lassen Sie eine streitige Mahnung zeitnah prüfen.
Speichern Sie tatsächliches Zugangsdatum und vollständigen Inhalt. Übertragen Sie keine bloße Anzahl von Tagen auf ein ungeprüftes Briefdatum. Wenn das Schreiben mehrere Versicherungen betrifft, verlangen Sie eine getrennte Zuordnung Ihrer Zahlungen, statt einen Gesamtsaldo ohne Prüfung als Betrag dieses Vertrags anzusehen.
Leistungslücke und Kündigung sind zwei verschiedene Folgen
Für die Leistungsfreiheit nach § 38 Absatz 2 VVG kommt es auf den Versicherungsfall nach Fristablauf und den Verzug bei dessen Eintritt mit Prämie, Zinsen oder Kosten an. Eine verspätete Folgezahlung allein ist deshalb noch nicht die gesamte Prüfung. Klären Sie wirksame Fristbestimmung, Rückstand, Verzug und maßgeblichen Zeitpunkt des Versicherungsfalls getrennt.
Nach Absatz 3 kann der Versicherer nach Fristablauf ohne Kündigungsfrist kündigen, wenn Sie mit den geschuldeten Beträgen in Verzug sind. Er kann die Kündigung auch mit der Zahlungsfrist verbinden: Sie wird dann unter den gesetzlichen Voraussetzungen mit Fristablauf wirksam; darauf muss ausdrücklich hingewiesen werden. Eine Mahnung ist also weder immer nur eine Warnung noch stets schon eine wirksame Kündigung.
| Wie wurde gekündigt? | Nachzahlung nach § 38 Absatz 3 |
|---|---|
| Kündigung nach dem Fristablauf | Zahlung innerhalb eines Monats nach der Kündigung prüfen |
| Kündigung wirksam mit der Fristbestimmung verbunden | Zahlung innerhalb eines Monats nach Fristablauf prüfen |
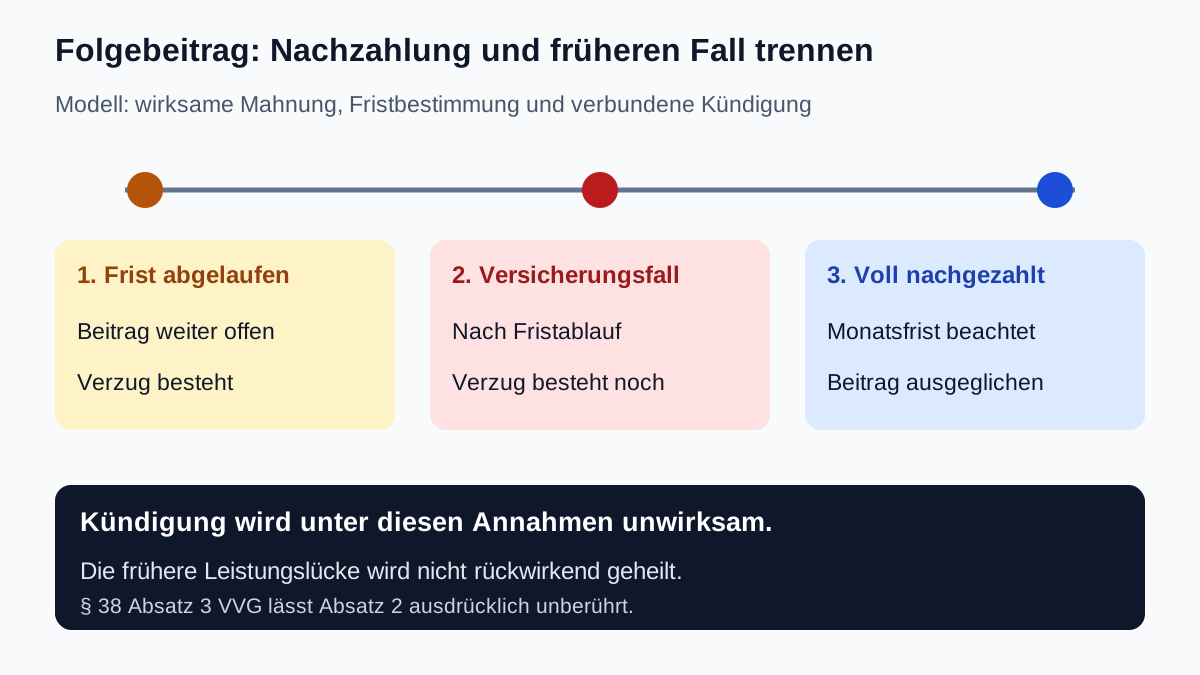
Die Kündigung wird bei der gesetzlich vorgesehenen rechtzeitigen Nachzahlung unwirksam. Absatz 2 bleibt aber unberührt. Die Nachzahlung heilt daher nicht rückwirkend eine nach diesen Regeln entstandene Leistungslücke für einen zuvor eingetretenen Versicherungsfall. Warten Sie nicht absichtlich bis zu dieser Monatsgrenze. Sie ist keine kostenlose Verlängerung eines sicheren lückenlosen Schutzes.
Lassen Sie den aktuellen Vertragsstatus und den zeitlichen Versicherungsschutz schriftlich erläutern. Eine Überweisungsbestätigung allein beantwortet weder die frühere Deckungsfrage noch jede andere Vertragsvoraussetzung.
Zahlung abgleichen und einen Schaden trotzdem zügig melden
Bei einer gescheiterten oder zurückgegebenen Lastschrift müssen Beitrag und tatsächlicher Zahlungsstand neu abgeglichen werden. Der Ratgeber zur SEPA-Basislastschrift erklärt die Bankseite. Eine Bankrückgabe ist keine Entscheidung über Versicherungsschutz, keine Vertragskündigung und kein Erlass einer berechtigten Prämie.
Nach § 362 BGB kommt es auf die bewirkte geschuldete Leistung an. Stimmen Sie einen erneuten Einzug oder eine Ersatzüberweisung mit dem Versicherer ab und lassen Sie Betrag, Zuordnung und Zahlungsstand bestätigen. Ein noch offener Überweisungsauftrag oder eine angekündigte Abbuchung ist kein bestätigter Ausgleich. Überweisen Sie nicht blind zusätzlich, wenn derselbe Betrag bereits erneut eingezogen wurde.
Ist ein Versicherungsfall eingetreten, verlangt § 30 Absatz 1 VVG grundsätzlich die unverzügliche Anzeige nach Kenntnis. Melden Sie ihn über den bestätigten Schadenkanal auch dann zügig, wenn der Beitragsstatus streitig ist. Geben Sie Ereignis, Zeitpunkt, beteiligte Personen und Beitragskommunikation wahrheitsgemäß an. Eine spätere Zahlung rechtfertigt keine Verschiebung des Schadenzeitpunkts.
Bitten Sie bei einer Ablehnung um konkrete Vertragsstelle, Fristunterlagen, Zahlungsaufstellung und die angewendeten Ereignis- und Verzugsdaten. Die Meldung ist keine Zusage der Leistung. Lassen Sie bei Streit sowohl die Berechtigung der Beitragsforderung als auch den konkreten Deckungsfall prüfen.
Beispiel: 40 Euro Teilzahlung lassen 80 Euro offen
Eigene Modellannahmen, keine Marktpreise oder Standardgebühren: Ein Folgejahresbeitrag von 120 Euro ist geschuldet. Es bestehen bis zum angenommenen Ausgleich keine zu zahlenden Zinsen, Kosten oder anderen Forderungen. Im Vormonat wurden bereits 40 Euro tatsächlich auf genau diese Prämie angerechnet. Offen sind 120 − 40 = 80 Euro. Die Teilzahlung allein beseitigt diesen Rest nicht.
Für den Ablauf wird zusätzlich ausdrücklich angenommen: Eine wirksame Fristbestimmung samt verbundener Kündigung liegt vor. Beim Fristablauf besteht Verzug mit dem Rest. Danach tritt bei weiter bestehendem Verzug ein im Übrigen unter den Vertrag fallender Versicherungsfall ein. Erst später werden die übrigen 80 Euro vollständig innerhalb eines Monats nach Fristablauf geleistet; weitere Rückstände gibt es im Modell nicht.
| Schritt | Ergebnis unter diesen Annahmen |
|---|---|
| 40 Euro tatsächlich angerechnet | 80 Euro Prämie bleiben offen |
| Versicherungsfall nach Fristablauf bei fortbestehendem Verzug | Leistungsfreiheit nach § 38 Absatz 2 ist zu beachten |
| Übrige 80 Euro rechtzeitig vollständig nachgezahlt | Kündigung wird nach Absatz 3 unwirksam; Absatz 2 bleibt für den früheren Fall unberührt |
Die Gesamtzahlung lautet 40 + 80 = 120 Euro. Sie bewirkt unter den Annahmen den Beitragsausgleich, aber keine rückwirkende Deckungszusage für den Zwischenfall. Im realen Fall müssen auch berechtigt offene Zinsen und Kosten sowie andere Vertragspositionen geprüft werden. Das Beispiel sagt weder, jeder Restbetrag führe stets zur Leistungsfreiheit, noch, eine weitere Kleinzahlung genüge in jedem Fall.
Den tatsächlichen Rest und künftige Jahresbeiträge einplanen
Eigenes Monatsbudget: 2.200 Euro verlässliches Nettoeinkommen minus 1.550 Euro Lebenshaltung und Fixkosten minus 250 Euro bestehende Kreditraten ergeben 400 Euro. Nach 200 Euro selbst gewählter Reserve bleiben 200 Euro. Der aktuelle 80-Euro-Rückstand ist in den 1.550 Euro noch nicht enthalten.
Für den Monat der tatsächlichen Nachzahlung erhöhen sich die angesetzten Ausgaben einmalig auf 1.550 + 80 = 1.630 Euro. Es bleiben 2.200 − 1.630 − 250 = 320 Euro vor Reserve und 120 Euro nach 200 Euro Reserve. Die schon im Vormonat bezahlten 40 Euro werden nicht nochmals abgezogen. Die angenommene Zahlung aus diesem Budget ändert keine rechtliche Frist.
Im Haushaltscheck verwenden Sie 2.200 Euro Einkommen, 1.630 Euro Fixkosten, 250 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Der Rechner beurteilt kein Versicherungsrecht. Für ein künftig angenommenes weiteres Versicherungsjahr mit unverändert 120 Euro Beitrag wären 120 ÷ 12 = 10 Euro monatlich zurückzulegen. Das ist eine eigene Sparplanung, keine vereinbarte monatliche Zahlungsweise und keine zusätzliche Zahlung auf den alten Rückstand. Der künftige echte Beitrag und seine Fälligkeit müssen bestätigt werden.
- Folgebeitrag von erster oder einmaliger Prämie unterschieden?
- Vertrag, Fälligkeit, Zahlungen und getrennte Rückstände gesichert?
- Mahnung, Zugang, Mindestfrist und konkrete Rechtsfolgen geprüft?
- Separate oder verbundene Kündigung und passenden Beginn der Monatsfrist zugeordnet?
- Tatsächlichen vollständigen Ausgleich und aktuellen Vertragsstatus bestätigt?
- Einen Versicherungsfall unverzüglich und mit unverändert zutreffendem Datum gemeldet?
- Frühere mögliche Leistungslücke von heutiger Vertragsfortsetzung getrennt?
- Nachzahlung und nächsten Jahresbeitrag ohne Doppelzählung eingeplant?
Reicht das Geld nicht, kontaktieren Sie den Versicherer sofort mit einer realistischen Übersicht und bitten Sie um eine schriftlich bestätigte Lösung. Eine bloße Ratenanfrage oder selbst gewählte Teilzahlung garantiert weder Stundung noch fortbestehenden Schutz. Sichern Sie ausdrücklich, welche Vereinbarung tatsächlich gilt und wie sie den konkreten Vertrags- und Leistungsstatus behandelt.
Häufige Fragen
Ist ein jährlich gezahlter Beitrag immer eine einmalige Prämie?
Nein. Ein Jahresbeitrag eines fortlaufenden Vertrags kann eine Folgeprämie sein. Entscheidend sind Vertragsstand und tatsächliche Beitragsart. Für die erste oder einmalige Prämie gilt § 37 VVG mit anderen Voraussetzungen; übertragen Sie die Folgeprämienregeln nicht ungeprüft.
Reicht jede Zahlungserinnerung für die Folgen nach § 38 VVG?
Die Fristbestimmung muss die gesetzlichen Anforderungen erfüllen: unter anderem Textform, mindestens zwei Wochen, einzeln bezifferte Rückstände und Hinweise auf die Rechtsfolgen. Prüfen Sie vollständigen Inhalt, Zugang, Frist und Zahlungsstand. Eine Überschrift allein entscheidet die Wirksamkeit nicht.
Ab wann läuft der Monat für die Nachzahlung?
§ 38 Absatz 3 unterscheidet die Kündigung nach Fristablauf von einer mit der Fristbestimmung verbundenen Kündigung. Im ersten Fall nennt die Norm einen Monat nach der Kündigung, im zweiten einen Monat nach Fristablauf. Lassen Sie den tatsächlichen Fall und die Daten prüfen und warten Sie nicht bis zum letzten Tag.
Zahlt der Versicherer nach späterer Nachzahlung auch den Zwischenfall?
Eine nach § 38 Absatz 2 entstandene Leistungsfreiheit für einen vorherigen Versicherungsfall wird durch die Nachzahlung nach Absatz 3 nicht rückwirkend geheilt. Die Kündigung und die Deckung dieses Falls sind getrennte Fragen. Ob die Voraussetzungen wirklich vorliegen, muss anhand von Mahnung, Verzug, Ereignis und Vertrag geprüft werden.
Soll ich einen Schaden trotz Beitragsstreit melden?
Zeigen Sie einen Versicherungsfall grundsätzlich unverzüglich nach Kenntnis über den bestätigten Schadenkanal an. Nennen Sie zutreffende Ereignis- und Zahlungsdaten. Die Meldung ist keine Leistungszusage; eine spätere Zahlung erlaubt keine Veränderung des wirklichen Schadenzeitpunkts.
Wie wird die Nachzahlung im Budget berücksichtigt?
Im Beispiel sind von 120 Euro Beitrag schon im Vormonat 40 Euro angerechnet. Für die restlichen 80 Euro steigen die aktuellen Fixkosten einmalig von 1.550 auf 1.630 Euro. Bei 2.200 Euro Einkommen, 250 Euro bestehenden Raten, 0 Euro neuer Rate und 200 Euro Reserve bleiben 120 Euro. Die früheren 40 Euro werden nicht erneut abgezogen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 18.10.2026.
- § 1 VVG – Vereinbarte Prämie und vereinbartes Risiko
- § 37 VVG – Erste beziehungsweise einmalige Prämie
- § 38 VVG – Folgeprämie, Frist, Leistungsfreiheit und Kündigung
- § 30 VVG – Unverzügliche Anzeige des Versicherungsfalls
- § 100 VVG – Leistung der Haftpflichtversicherung
- § 362 BGB – Tatsächlich bewirkte Leistung