Hausrat doppelt versichert: Meldung, Vertrag und Beiträge prüfen
Zwei Hausratversicherungen: gleiche Deckung erkennen, beiden Versicherern melden und den späteren Vertrag prüfen. Mit Schadenlimit, Beitragsvergleich und Budget.
In diesem Artikel
Kurzantwort
Versichern mehrere Versicherer denselben Hausrat gegen dieselbe Gefahr, müssen Sie jedem die andere Versicherung mit Versicherer und Versicherungssumme unverzüglich mitteilen. Mehrfachversicherung verschafft keine doppelte Entschädigung. § 79 VVG eröffnet unter seinen Voraussetzungen die Aufhebung oder Herabsetzung des späteren Vertrags, insbesondere bei Unkenntnis beim Abschluss. Klären Sie den wirksamen Zeitpunkt, die verbleibende Deckung und die Beitragsabrechnung. Weniger künftige Beiträge sind eine geringere Ausgabe, kein zusätzlicher Geldeingang.
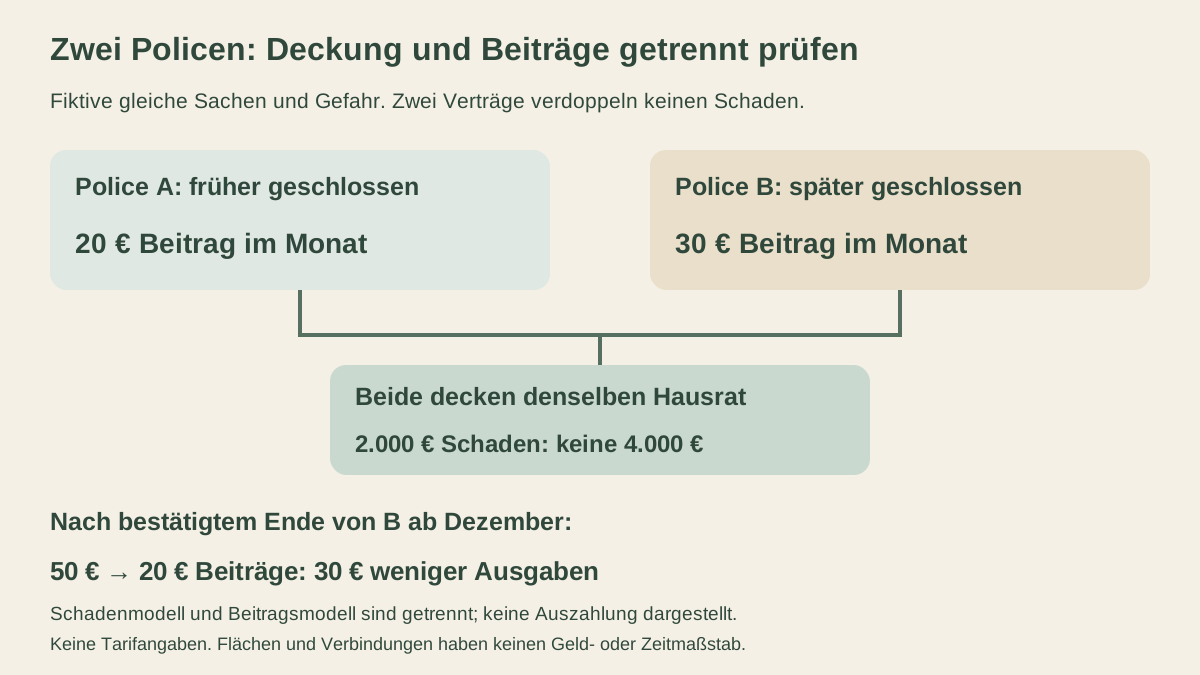
Zwei Policen bedeuten noch nicht dieselbe Absicherung
Amtliche Originale geprüft am 2. November 2026 (UTC), Deutschland. Dieser Leitfaden betrifft private Hausratversicherungen bei mehreren Versicherern unter deutschem Recht. Lebensversicherung, Krankentagegeld, Haftpflicht eines Gespanns und ausländisches Vertragsrecht werden hier nicht berechnet.
Nach § 1 VVG bestimmen das vereinbarte Risiko und der Versicherungsfall die Leistung. Legen Sie beide Policen einschließlich Bedingungen nebeneinander. Derselbe Versicherungsnehmer oder dieselbe Anschrift allein beweist keine vollständige Doppelung.
| Prüfung | In beiden Unterlagen vergleichen |
|---|---|
| Interesse und Sachen | Wessen Hausrat und welche Sachen sind umfasst? |
| Gefahr | Ist genau derselbe Schaden gegen dieselbe Gefahr gedeckt? |
| Zeit und Ort | Besteht der Schutz zugleich für denselben Versicherungsort? |
| Beträge | Versicherungssumme, Versicherungswert, Entschädigungsgrenzen und Selbstbehalte getrennt prüfen. |
| Reihenfolge | Welcher Vertrag wurde früher geschlossen? Abschlussdatum und Beginn des Schutzes getrennt notieren. |
Eine Zusatzdeckung kann einen anderen Umfang haben. Streichen Sie nicht allein aufgrund zweier Abbuchungen einen Vertrag oder beide Beiträge aus der Planung.
Die andere Versicherung jedem Versicherer unverzüglich mitteilen
§ 77 VVG Absatz 1 verpflichtet bei Versicherung desselben Interesses gegen dieselbe Gefahr bei mehreren Versicherern zur unverzüglichen Mitteilung an jeden Versicherer. Anzugeben sind der andere Versicherer und die Versicherungssumme. Ein Schaden muss dafür noch nicht eingetreten sein. Absatz 2 enthält eine ergänzende Regel für getrennt versicherten entgehenden Gewinn und sonstigen Schaden.
Teilen Sie Versicherernamen, Vertragsnummern, Summen, Abschluss- und Schutzzeiträume nachvollziehbar mit und sichern Sie den Eingang. Erläutern Sie ehrlich, wann und wodurch Sie die Überschneidung entdeckt haben. Eine Mitteilung an einen Vermittler wird hier nicht ungeprüft als Zugang bei beiden Versicherern behandelt.
Die Mitteilung und das Verlangen auf Vertragsänderung sind verschiedene Erklärungen. Mit „Ich habe noch eine Police“ ist der spätere Vertrag nicht automatisch aufgehoben. Prüfen Sie auch den weiterbestehenden Schutz, bevor Sie eine angenommene Beitragsersparnis verplanen.
Zwei Versicherer bezahlen nicht den doppelten Schaden
§ 78 VVG Absatz 1 beschreibt Mehrfachversicherung: Die Summen übersteigen zusammen den Versicherungswert oder die ohne die jeweils andere Versicherung geschuldeten Entschädigungen übersteigen zusammen den Gesamtschaden. Jeder Versicherer haftet nach Maßgabe seines Vertrags als Gesamtschuldner; insgesamt kann der Versicherungsnehmer nicht mehr als den Schaden verlangen. Nicht jeder muss unabhängig von seinen Bedingungen stets die volle Schadenhöhe ersetzen.
Eigenes isoliertes Beispiel, keine echte Schadenakte: Derselbe Hausrat hat einen geklärten Versicherungswert von 40.000 Euro. A und B versichern ihn jeweils mit 40.000 Euro gegen dieselbe Gefahr im selben Zeitraum. Ein gedeckter Schaden beträgt 2.000 Euro. Beide Verträge würden ohne die andere Versicherung jeweils genau diese 2.000 Euro ersetzen. Selbstbehalte, Unterversicherung, besondere Entschädigungsgrenzen, Kürzungen, zusätzliche Kostenpositionen und Rechte Dritter sind ausgeschlossen.
Die Rechnung lautet: 40.000 + 40.000 = 80.000 Euro Versicherungssummen, aber für diesen Schaden insgesamt höchstens 2.000 Euro Entschädigung, nicht 4.000 Euro. Die Versicherungssumme ist weder Schadenhöhe noch tatsächlicher Zahlungseingang. Dieses Beispiel legt keine Auszahlung durch einen bestimmten Versicherer fest und enthält keine Haushaltsrechnung mit einer Schadenleistung.
Der interne Ausgleich nach Absatz 2 richtet sich nach den jeweiligen Leistungspflichten, nicht allgemein nach der Zahl der Policen. Absatz 3 enthält Sonderregeln für Gespanne. Absatz 4 erklärt die in rechtswidriger Bereicherungsabsicht geschlossenen Verträge für nichtig und regelt den Prämienanspruch. Verlangen Sie keine doppelte Entschädigung und verschweigen Sie die andere Deckung nicht.
Für Fälligkeit und einen möglichen Abschlag bleibt der Prüfplan zur Hausratentschädigung relevant. Eine geklärte Obergrenze beantwortet die Frage nach dem Zahlungstermin nicht schon mit.
§ 79 VVG: Unkenntnis beim späteren Abschluss prüfen
Nach § 79 VVG Absatz 1 kann der Versicherungsnehmer die Aufhebung des später geschlossenen Vertrags oder eine Herabsetzung seiner Versicherungssumme unter verhältnismäßiger Prämienminderung verlangen, wenn er den die Mehrfachversicherung auslösenden Vertrag ohne Kenntnis vom Entstehen der Mehrfachversicherung geschlossen hat. Die Herabsetzung betrifft den Teil, der durch die frühere Versicherung noch nicht gedeckt ist. Preisunzufriedenheit allein ersetzt diese Voraussetzung nicht.
Absatz 2 erfasst auch Mehrfachversicherung infolge eines erst nach Abschluss gesunkenen Versicherungswerts. Wurden die mehreren Verträge in diesem Fall gleichzeitig oder im Einvernehmen der Versicherer geschlossen, nennt die Norm nur die verhältnismäßige Herabsetzung von Summen und Prämien.
Eine konkrete Anfrage kann lauten: „Bei Prüfung der Policen [Nummern] habe ich folgende Überschneidung festgestellt: [Interesse, Gefahr, Summen, Zeiten]. Beim Abschluss des späteren Vertrags am [Datum] hatte ich vom Entstehen dieser Mehrfachversicherung keine Kenntnis; der tatsächliche Ablauf war [zutreffende Erklärung]. Ich verlange die Aufhebung des später geschlossenen Vertrags nach § 79 Absatz 1 VVG. Bitte bestätigen Sie den maßgeblichen Endzeitpunkt, die weiterbestehende Deckung und die vollständige Beitragsabrechnung.“ Behaupten Sie Unkenntnis nur, wenn sie zutrifft.
Aus der Entdeckung folgt keine pauschale rückwirkende Erstattung sämtlicher Beiträge. Klären Sie den wirksamen Änderungszeitpunkt. § 39 VVG ordnet bei vorzeitigem Ende grundsätzlich den Prämienanteil der Zeit mit Schutz zu und enthält besondere Beendigungsregeln; die Vorschrift allein schafft kein Aufhebungsrecht. Nach § 12 VVG ist die Versicherungsperiode grundsätzlich ein Jahr, wenn die Prämie nicht nach kürzeren Zeitabschnitten bemessen ist. Monatliche Abbuchung und monatliche Vertragslaufzeit sind nicht gleichzusetzen.
Ein anderer Weg wird im Leitfaden zur Kündigung nach Hausratversicherungsfall behandelt. Dessen Monatsfrist knüpft an den Abschluss der Entschädigungsverhandlungen an und ist keine allgemeine Frist für Mehrfachversicherung.
Beitragsmodell: 30 Euro weniger Ausgaben ab dem geklärten Ende
Getrenntes eigenes fiktives Beitragsmodell ohne Schaden oder Schadenleistung: Ein volljähriger Versicherungsnehmer hat A zuerst und B später geschlossen. Beide decken denselben Hausrat vollständig gegen dieselbe Gefahr; die Voraussetzungen der Mehrfachversicherung sind geklärt. Beim Abschluss von B bestand die erforderliche Unkenntnis. Nach Entdeckung und Mitteilung an beide Versicherer wird die berechtigte Aufhebung von B verbindlich auf 30. November 2026 um 24 Uhr festgelegt und umgesetzt. Das ist eine ausdrücklich geklärte Modellvereinbarung, kein allgemeiner gesetzlicher Kündigungstermin.
A bleibt ohne Unterbrechung mit dem benötigten vollständigen Schutz bestehen. Der vollständige tatsächlich geschuldete Beitrag beträgt im November für A 20 Euro und für B 30 Euro. Beide Beträge werden richtig bezahlt. Ab Dezember fallen für B weder Beitrag noch Nachforderung an. Sämtliche Beitragsbestandteile und die Abrechnung sind rechtlich geklärt. Es gibt keine Vorauszahlungsreste, Erstattung, Gebühr, Zusatzdeckung, sonstige Versicherungszahlung, Abtretung, Pfändung oder Rechte Dritter. Die Zahlen sind keine aktuellen Tarife.
| Beitragsabfluss | November | Dezember |
|---|---|---|
| A bleibt bestehen | 20 Euro | 20 Euro |
| B endet zum Monatsende | 30 Euro | 0 Euro |
| Gesamt | 50 Euro | 20 Euro |
Im November wird noch nichts eingespart. Ab Dezember sinken die Ausgaben um 50 − 20 = 30 Euro. Dadurch kommen nicht 30 Euro zusätzlich aufs Konto. Bei jährlicher Vorauszahlung wäre der tatsächliche Zahlungsplan neu zuzuordnen. Ein wirklich bestehendes Guthaben wäre separat abzurechnen; nach § 362 BGB zählt dessen tatsächlich bewirkte Zahlung, nicht schon die Ankündigung.
Im Haushaltscheck den Kostenblock ändern
Vollständiger eigener Haushalt zum Beitragsmodell: 2.600 Euro tatsächlich verfügbare monatliche Nettoeinnahmen, im November 1.700 Euro sämtliche gewöhnlichen Fix- und Lebenshaltungskosten einschließlich der 50 Euro für beide Policen, 250 Euro sämtliche eigenen Kreditraten und 300 Euro gewünschte Reserve. Alle übrigen Einnahmen und Ausgaben bleiben für den fiktiven Dezember gleich. Taggenaue Deckung ist gesichert; Schadenersatz- oder Erstattungszuflüsse gibt es nicht.
Im November bleiben 2.600 − 1.700 − 250 = 650 Euro vor und 350 Euro nach Reserve. Im Dezember sinkt der vollständige Kostenblock auf 1.700 − 30 = 1.670 Euro. A mit 20 Euro bleibt enthalten. Nun bleiben 2.600 − 1.670 − 250 = 680 Euro vor und 380 Euro nach Reserve.
Im Haushaltscheck für Kreditbelastung passen für Dezember 2.600 Euro Einkommen, 1.670 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Addieren Sie die ersparten 30 Euro nicht zusätzlich zum Einkommen und entfernen Sie nicht die weiter geschuldeten 20 Euro von A. Eigene Darlehenspflichten nach § 488 BGB bestehen unverändert. Der Rechner entscheidet weder über Deckung noch Aufhebung oder Prämienabrechnung.
- Gleiches Interesse, dieselbe Gefahr und zeitliche Überschneidung geprüft?
- Andere Versicherung mit Versicherer und Summe jedem Versicherer unverzüglich mitgeteilt?
- Kenntnis oder Unkenntnis beim späteren Abschluss wahrheitsgemäß eingeordnet?
- Aufhebung oder Teilreduzierung konkret verlangt und Wirksamkeitszeitpunkt geklärt?
- Weiterbestehenden Schutz ohne Lücke bestätigt?
- Beitragspflicht, Abbuchungsplan und etwaige Erstattung getrennt abgerechnet?
- Entschädigungsobergrenze von tatsächlicher Zahlung unterschieden?
- Nur wirklich entfallende Ausgaben im richtigen Monat aus dem Budget entfernt?
Häufige Fragen
Muss ich die andere Hausratversicherung auch ohne Schaden melden?
§ 77 Absatz 1 VVG verlangt die unverzügliche Mitteilung an jeden Versicherer, wenn dasselbe Interesse gegen dieselbe Gefahr bei mehreren Versicherern versichert ist. Anzugeben sind der andere Versicherer und die Versicherungssumme. Ein Schaden ist dafür keine Voraussetzung.
Bekomme ich bei zwei Policen einen Schaden zweimal bezahlt?
Bei Mehrfachversicherung begrenzt § 78 Absatz 1 VVG den insgesamt verlangbaren Betrag auf den Schaden. Jeder Versicherer haftet nach seinem Vertrag. Im isolierten Beispiel mit 2.000 Euro gedecktem Schaden entstehen deshalb keine 4.000 Euro Entschädigung.
Darf ich automatisch den älteren Vertrag aufheben lassen?
§ 79 Absatz 1 VVG knüpft an den später geschlossenen, die Mehrfachversicherung auslösenden Vertrag und die fehlende Kenntnis beim Abschluss an. Der ältere Vertrag ist nicht beliebig austauschbar. Bei teilweiser Überschneidung oder später gesunkenem Wert sind die passenden Voraussetzungen und Möglichkeiten gesondert zu prüfen.
Werden alle bisher gezahlten Beiträge automatisch zurückgezahlt?
Das folgt nicht pauschal aus der Entdeckung. Bereinigung, wirksamer Zeitpunkt und Beitragsabrechnung müssen geklärt werden. § 39 VVG betrifft bei vorzeitigem Ende grundsätzlich den Zeitraum mit Schutz und enthält besondere Fälle. Ein Guthaben ist außerdem noch kein tatsächlicher Zahlungseingang.
Kann ich nach der Meldung sofort beide Beiträge aus dem Budget entfernen?
Die Mitteilung beendet keinen Vertrag automatisch. Im Beitragsmodell werden im November noch 20 Euro für A und 30 Euro für B bezahlt. Erst nach dem verbindlich geklärten Ende von B entfallen ab Dezember dessen 30 Euro; die 20 Euro für A bleiben geschuldet.
Warum steigt das Einkommen im Rechner nicht um 30 Euro?
Die 30 Euro sind eine entfallende Ausgabe, kein zusätzlicher Eingang. Deshalb sinken die vollständigen Kosten von 1.700 auf 1.670 Euro bei unverändert 2.600 Euro Einnahmen. Mit 250 Euro Kreditraten bleiben 680 Euro vor und 380 Euro nach 300 Euro Reserve.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 02.11.2026.
- § 1 VVG – Deckung und Prämienpflicht
- § 77 VVG – Mitteilung an jeden Versicherer
- § 78 VVG – Mehrfachversicherung und Schadenlimit
- § 79 VVG – Kenntnis und späteren Vertrag prüfen
- § 39 VVG – Zeit mit Schutz und Beitragsabrechnung
- § 12 VVG – Versicherungsperiode und Zahlungsweise
- § 362 BGB – Abrechnung und wirklicher Rückfluss
- § 488 BGB – Eigene Raten und Kostenersparnis