Hausrat nach Schaden kündigen: Frist und Beitragsrest prüfen
Hausratvertrag nach Versicherungsfall kündigen: Verhandlungsabschluss, Monatsfrist, Zugang und Vertragsende trennen. Mit nachvollziehbarer Prämienabrechnung.
In diesem Artikel
Kurzantwort
Nach einem Versicherungsfall kann bei der Hausratversicherung der besondere Kündigungsweg des § 92 VVG greifen. Die Kündigung ist nur bis einen Monat nach Abschluss der Entschädigungsverhandlungen zulässig. Diese Grenze ist von der Kündigungsfrist des Versicherers und dem gewählten Vertragsende zu unterscheiden. Prüfen Sie Form, tatsächlichen Zugang und Versicherungsperiode. Erst bei geklärtem vorzeitigem Ende lässt sich der berechtigte Beitragsanteil abrechnen; ein Guthaben ist noch kein tatsächlicher Rückfluss.
Nach einem Hausratschaden den besonderen Kündigungsweg bestimmen
Geprüfter deutscher Rechtsstand: 1. November 2026. Dieser Leitfaden behandelt die eigene private Hausratversicherung unter deutschem Recht und den Kündigungsweg nach § 92 VVG. Kranken- und Lebensversicherung, Haftpflicht, Kfz-Pflichtversicherung, Gebäudewechsel und Hagelversicherung brauchen ihre eigene Einordnung. Insbesondere die Sonderregel für Hagel in Absatz 3 wird nicht auf das Hausratmodell übertragen.
Nach § 92 Absatz 1 kann nach Eintritt des Versicherungsfalls jede Vertragspartei kündigen. Es geht damit um einen besonderen Weg nach einem Versicherungsfall, nicht um jede beliebige Rechnung oder eine automatische Vertragsbeendigung durch die Schadenmeldung. Prüfen Sie den Versicherungsfall, die Police und den tatsächlich einschlägigen Kündigungsgrund.
Die Haftpflichtversicherung hat mit § 111 VVG einen eigenen Auslöser- und Fristrahmen und verweist nur für bestimmte Wirkungsregeln auf § 92. Der Leitfaden zu Kündigung und Beitragsabrechnung der Privathaftpflicht erklärt diesen anderen Vertragstyp. Übernehmen Sie dessen Anerkennungs- oder Ablehnungszeitpunkt nicht ungeprüft als Fristbeginn für Ihren Hausratvertrag.
Eine Kündigung, die Abrechnung der bisherigen Prämie und die Zahlung einer Schadenentschädigung sind getrennte Vorgänge. Legen Sie die Unterlagen nebeneinander und halten Sie offen, wenn der tatsächliche Beendigungsgrund oder Zeitpunkt noch ungeklärt ist.
Ausübungsfrist und Ende des Schutzes sind zwei verschiedene Daten
§ 92 VVG Absatz 2 lässt die Kündigung nur bis zum Ablauf eines Monats seit dem Abschluss der Verhandlungen über die Entschädigung zu. Gemeint ist dieser konkrete Abschluss, nicht ohne Prüfung der Meldetag, ein erster Abschlag oder eine beliebige Überweisung. Sichern Sie die Korrespondenz und klären Sie einen streitigen Abschlusszeitpunkt anhand des tatsächlichen Verlaufs.
Das Recht aus Absatz 1 besteht nach Eintritt des Versicherungsfalls; Absatz 2 setzt die genannte zeitliche Grenze. Sie müssen daraus keine allgemeine Pflicht ableiten, vor jeder Erklärung erst den vollständigen Geldfluss abzuwarten. Gleichzeitig darf eine unklare erste Mitteilung nicht einfach als sicherer Beginn einer neuen Monatsfrist behandelt werden.
| Wer kündigt? | Zusätzliche zeitliche Regel aus § 92 Absatz 2 |
|---|---|
| Versicherer | Eine Kündigungsfrist von einem Monat ist einzuhalten. |
| Versicherungsnehmer | Er kann keinen Endzeitpunkt nach dem Schluss der laufenden Versicherungsperiode wählen. |
Die für den Versicherer genannte Monatskündigungsfrist ist nicht dieselbe Frage wie die Frist zur Ausübung des besonderen Kündigungsrechts. Prüfen Sie bei Ihrer eigenen Erklärung den zulässigen Endzeitpunkt und die notwendige Form. Eine E-Mail oder ein Portalstatus wird hier nicht für jeden Vertrag als universell ausreichende Form bestätigt.
Nach § 12 VVG ist grundsätzlich ein Jahr die Versicherungsperiode, wenn die Prämie nicht nach kürzeren Zeitabschnitten bemessen ist. Zahlungsweise, Kalenderjahr und Versicherungsperiode dürfen deshalb nicht gleichgesetzt werden. Der spätere Modellvertrag läuft als Periode von November bis Oktober.
Modellfrist: Verhandlungsabschluss am 21. August, Kündigungseingang am 1. September
Geschlossener eigener Modellfall, keine echte Police oder Schadenakte: Ein gedeckter Hausratversicherungsfall liegt vor. Die Verhandlungen über die gesamte Entschädigung sind nach dem tatsächlichen, unstreitigen Verlauf am 21. August 2026 abgeschlossen. Es gibt keine noch offenen Teilverhandlungen, besonderen Vertragsabweichungen oder Streit über die Kündigungsberechtigung.
§ 187 BGB und § 188 BGB regeln die ereignisbezogene Monatsberechnung. Aus dem angenommenen Abschluss am 21. August folgt im Modell ein Fristende mit Ablauf des 21. September 2026, einem Montag. Die hier gewählte rechtzeitige Erklärung geht dem Versicherer bereits am 1. September zu. Für andere Daten, unklare Verhandlungen oder besondere Kalenderkonstellationen muss die tatsächliche Frist neu geprüft werden.
Nach § 130 BGB ist bei einer Erklärung unter Abwesenden grundsätzlich deren Zugang maßgeblich. Bloßer Versand am letzten Tag ist daher kein sicherer Beleg eines rechtzeitigen Eingangs. Im Modell sind Identität, Form und Zugang vollständig geklärt. Der Versicherungsnehmer bestimmt das wirksame Ende auf den 11. September 2026 um 24 Uhr, also den Beginn des 12. September. Das liegt vor dem Ende der laufenden Periode am 31. Oktober. Der wirksame Termin ist in diesem Fall bestätigt und umgesetzt.
Eine anpassbare Formulierung kann lauten: „Zu Versicherung [Nummer] und Versicherungsfall [Angaben] erkläre ich die Kündigung nach § 92 VVG zum [zulässigen Zeitpunkt]. Die Verhandlungen über die Entschädigung sind nach meinen Unterlagen am [zutreffendes Datum] abgeschlossen. Bitte bestätigen Sie den Zugang und den angewendeten Endzeitpunkt und rechnen Sie die für die tatsächliche Zeit mit Schutz geschuldete Prämie ab.“ Eine Anfrage nach dem richtigen Termin ersetzt keine noch erforderliche rechtzeitige Kündigung.
Erst beim wirksamen vorzeitigen Ende den Prämienrest abrechnen
§ 39 VVG Absatz 1 Satz 1 ordnet bei einem Ende vor Ablauf der Versicherungsperiode grundsätzlich die Prämie dem Zeitraum mit Versicherungsschutz zu. Diese Regel schafft selbst kein Kündigungsrecht. Rücktritt, arglistbezogene Anfechtung, bestimmte andere Beendigungsfälle und die besondere Hagelregel werden nicht in die folgende Hausratrechnung einbezogen.
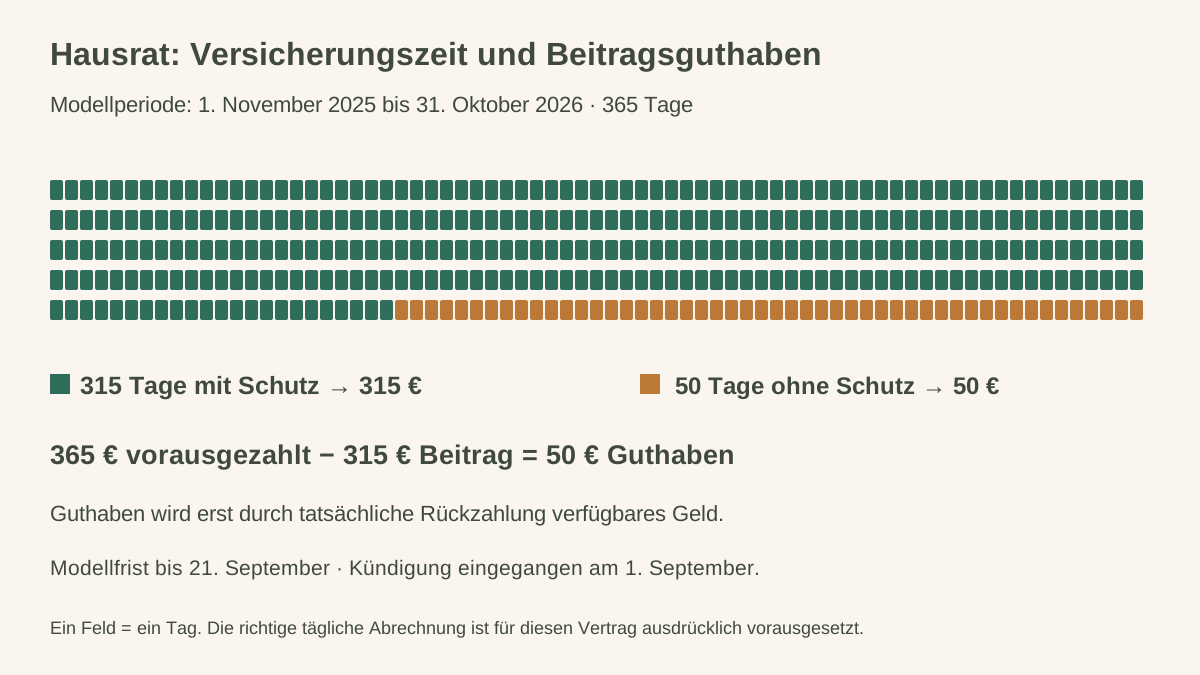
Der Modellvertrag hat eine exakt geklärte Periode vom 1. November 2025 um 0 Uhr bis zum Beginn des 1. November 2026. Das sind 365 Tage. Insgesamt 365 Euro wurden schon vor dem betrachteten Oktober vollständig vorausbezahlt. Für genau diesen Vertrag ist die taggenaue Abrechnung mit einem Euro je tatsächlichem Versicherungstag rechtlich und rechnerisch geklärt. Das ist eine Fallannahme, keine Aussage über einen aktuellen Tarif oder eine für jeden Vertrag vorgeschriebene Division durch 365.
Schutz bestand im Modell bis einschließlich 11. September: 315 Tage. Vom 12. September bis einschließlich 31. Oktober bleiben 50 Tage ohne Schutz aus diesem alten Vertrag. Der berechtigte Beitrag beträgt daher 315 Euro. Weitere Beitragsbestandteile, Gebühren, Steuersonderposten, Rücklastschriften, Gegenforderungen, Zinsen und Rechte Dritter sind ausgeschlossen.
| Prüfung im Modell | Ergebnis |
|---|---|
| Gesamte Periode | 365 Tage |
| Mit Schutz | 315 Tage, Beitrag 315 Euro |
| Ohne weiteren Schutz aus dem alten Vertrag | 50 Tage |
| Vorauszahlung minus berechtigter Beitrag | 365 − 315 = 50 Euro Guthaben |
Ein bestätigtes Guthaben ist noch kein wirklicher Kontoeingang. Im Modell werden die 50 Euro am 5. Oktober vollständig und richtig auf das ungesperrte eigene Konto zurückgezahlt. Nach § 362 BGB zählt die tatsächlich bewirkte Leistung; danach bleibt aus diesem Beitragsguthaben nichts offen. Die schon lange vorher bezahlten 365 Euro werden nicht zusätzlich vollständig zurückgezahlt.
Anschlussschutz und Schadenleistung unabhängig vom Beitragsguthaben prüfen
Klären Sie vor einem beabsichtigten Wechsel, ob und ab wann ein wirklicher Anschlussvertrag Schutz bietet. Im Modell besteht ein separat geprüfter, wirksam vereinbarter Hausrat-Anschlussvertrag ab dem 12. September 2026 um 0 Uhr. Es gibt keine zeitliche Schutzlücke. Das ist eine ausdrückliche Annahme, keine Empfehlung eines Anbieters und keine Behauptung über aktuell erhältliche Produkte.
Die Kündigungsbestätigung des alten Vertrags verschafft allein keinen Schutz eines neuen Versicherers. Vergleichen Sie den tatsächlichen Beginn, Umfang, Ausschlüsse, Selbstbehalt und Beitragsfälligkeit anhand der wirklichen Unterlagen. Ein altes Guthaben und ein neuer Monats- oder Jahresbeitrag sind verschiedene Zahlungspositionen.
Der gesamte frühere Schadenfall ist im Kündigungsmodell bereits vollständig abgerechnet und bezahlt; im Oktober fließt daraus keine weitere Entschädigung oder Kostenleistung. Für eine noch laufende Regulierung erklärt der Prüfplan zu Fälligkeit und Abschlag der Hausratentschädigung die gesonderten Fragen nach § 14 VVG. Die dortige Monatsfrist seit Anzeige und der hier maßgebliche Abschluss der Entschädigungsverhandlungen sind unterschiedliche Anknüpfungen.
Bitten Sie bei Unklarheit um getrennte Auskünfte zu Kündigungszugang und Ende, Prämienabrechnung sowie Schadenabrechnung. Eine Beitragsrückzahlung bestätigt für sich weder die Höhe einer noch streitigen Entschädigung noch deren tatsächlichen Zahlungseingang. Verlassen Sie sich bei drohenden Fristen nicht allein auf eine erneut offene Nachfrage.
Die 50 Euro nur einmal im tatsächlichen Zahlungsmonat berücksichtigen
Vollständiger eigener Oktoberhaushalt im Modell: 2.600 Euro tatsächliches gewöhnliches Einkommen, 1.700 Euro sämtliche laufenden Lebenshaltungs- und Fixkosten einschließlich aller im Oktober tatsächlich bezahlten Beiträge des neuen Vertrags, 200 Euro sämtliche eigenen Kreditraten und 300 Euro gewünschte Reserve. Es gibt keine weiteren Versicherungszahlungen, offenen Altbeiträge oder zusätzlichen Wechselkosten im Oktober.
Ohne einmalige Rückzahlung bleiben 2.600 − 1.700 − 200 = 700 Euro vor und 400 Euro nach Reserve. Mit den am 5. Oktober tatsächlich erhaltenen 50 Euro lautet die Rechnung 2.650 − 1.700 − 200 = 750 Euro vor und 450 Euro nach Reserve.
Im Haushaltscheck passen für diesen konkreten Monat 2.650 Euro Einkommen, 1.700 Euro Fixkosten, 200 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Die 50 Euro sind ein einmaliger Rückfluss, kein dauerhaft höheres Einkommen. Die frühere Vorauszahlung von 365 Euro gehört nicht ein zweites Mal als aktuelle Ausgabe in den Oktober. Auch die bereits vollständig enthaltenen neuen Beiträge werden nicht nochmals abgezogen.
Der Betrag von 315 Euro ist der berechtigte alte Periodenanteil, keine neue monatliche Prämie und kein weiterer aktueller Zahlungsabfluss. Ein nur ausgewiesenes, noch nicht eingegangenes Guthaben würde vor seinem Eingang nicht als verfügbarer Zufluss eingeplant. Die rechtzeitige Deckung aller Modellzahlungen ist ausdrücklich vorausgesetzt.
Eigene Kreditpflichten nach § 488 BGB bleiben gesondert bestehen. Die Vertragsbeendigung oder noch offene Rückzahlung ist keine automatische Ratenpause. Der Rechner entscheidet weder die Kündigungswirksamkeit noch den Prämienanteil.
- Eigenen Hausratvertrag und besonderen Kündigungsweg richtig zugeordnet?
- Abschluss der Entschädigungsverhandlungen konkret belegt?
- Ausübungsfrist, Zugang und gewählten Endzeitpunkt getrennt geprüft?
- Versicherungsperiode und richtige Abrechnungsmethode geklärt?
- Beitragsguthaben von tatsächlicher Rückzahlung unterschieden?
- Wirklichen Anschlussschutz rechtzeitig geprüft?
- Schadenleistung, Altbeitrag und neue Prämie nicht miteinander verwechselt?
- Nur tatsächliche Ein- und Ausgänge des richtigen Monats jeweils einmal gerechnet?
Häufige Fragen
Beginnt die Monatsfrist nach § 92 immer mit der ersten Schadenmeldung?
Nein. § 92 Absatz 2 knüpft die zeitliche Grenze an den Abschluss der Verhandlungen über die Entschädigung. Der konkrete Abschluss muss anhand des Falls feststehen. Eine Anzeige, ein erster Abschlag oder ein beliebiger Eingang darf damit nicht ungeprüft gleichgesetzt werden.
Muss ich vor jeder Kündigung erst die gesamte Auszahlung abwarten?
§ 92 Absatz 1 eröffnet den Kündigungsweg nach Eintritt des Versicherungsfalls. Absatz 2 setzt die Grenze bis einen Monat seit Abschluss der Entschädigungsverhandlungen. Daraus folgt keine allgemeine Pflicht, stets den vollständigen Geldfluss abzuwarten. Berechtigung, Form, Zugang und Endzeitpunkt bleiben konkret zu prüfen.
Gilt die Monatskündigungsfrist des Versicherers genauso für meine eigene Erklärung?
Die Vorschrift nennt für den Versicherer eine Kündigungsfrist von einem Monat. Für den Versicherungsnehmer nennt sie die Grenze, keinen späteren Endzeitpunkt als den Schluss der laufenden Versicherungsperiode zu wählen. Diese Wirkungsregeln sind von der Frist zur Ausübung des Kündigungsrechts zu unterscheiden.
Sind 365 Euro geteilt durch 365 Tage immer die richtige Beitragsrechnung?
Nein. Zeitraum, Beitragsbestandteile und rechtlich richtige Methode sind konkret zu klären. Im Modell ist diese tägliche Rechnung ausdrücklich korrekt vorausgesetzt: 315 Tage mit Schutz ergeben 315 Euro Beitrag und bei 365 Euro Vorauszahlung 50 Euro Guthaben. Das ist kein allgemeiner Tarif oder Abrechnungssatz.
Ist das Guthaben von 50 Euro sofort eine weitere Monatseinnahme?
Erst der tatsächlich verfügbare Rückfluss wird im betreffenden Monat erfasst. Im Modell werden die 50 Euro am 5. Oktober vollständig empfangen. Sie werden nur einmal zum gewöhnlichen Einkommen addiert und nicht für spätere Monate als höheres Gehalt fortgeführt.
Bestätigt die alte Beitragsrückzahlung einen neuen Versicherungsschutz?
Nein. Der Anschlussvertrag muss tatsächlich bestehen und rechtzeitig mit dem passenden Schutz beginnen. Im Modell ist der neue Beginn am 12. September ausdrücklich geklärt. Ein Guthaben des alten Vertrags ersetzt diese Prüfung nicht.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 01.11.2026.
- § 92 VVG – Kündigung nach Sachversicherungsfall
- § 39 VVG – Prämie bei vorzeitigem Ende
- § 12 VVG – Versicherungsperiode
- § 111 VVG – Abgrenzung zur Haftpflicht
- § 130 BGB – Zugang der Kündigung
- § 187 BGB – Fristbeginn
- § 188 BGB – Monatsfristende
- § 362 BGB – Tatsächliche Prämienrückzahlung
- § 488 BGB – Eigene Raten und einmaliger Rückfluss
- § 14 VVG – Abgrenzung zur Abschlagsfrist