Hausratversicherung zahlt nicht: Fälligkeit und Abschlag prüfen
Wann Hausratentschädigung fällig wird und ein Abschlag nach § 14 VVG möglich ist: Monatsfrist, Unterlagen, Selbstbehalt und tatsächliche Zahlung getrennt prüfen.
In diesem Artikel
Kurzantwort
Die Geldleistung wird nach § 14 Absatz 1 VVG fällig, wenn die notwendigen Erhebungen zum Versicherungsfall und Leistungsumfang beendet sind. Dauern sie länger als einen Monat seit der Anzeige, kann ein Abschlag auf den voraussichtlich mindestens geschuldeten Betrag verlangt werden. Eine vom Versicherungsnehmer verschuldete Verzögerung kann den Fristlauf hemmen. Ein Monat bedeutet weder immer 30 Tage noch automatisch den vollen selbst geforderten Schadenbetrag. Zählen Sie Abschlag und spätere Restzahlung auf dieselbe Entschädigung an.
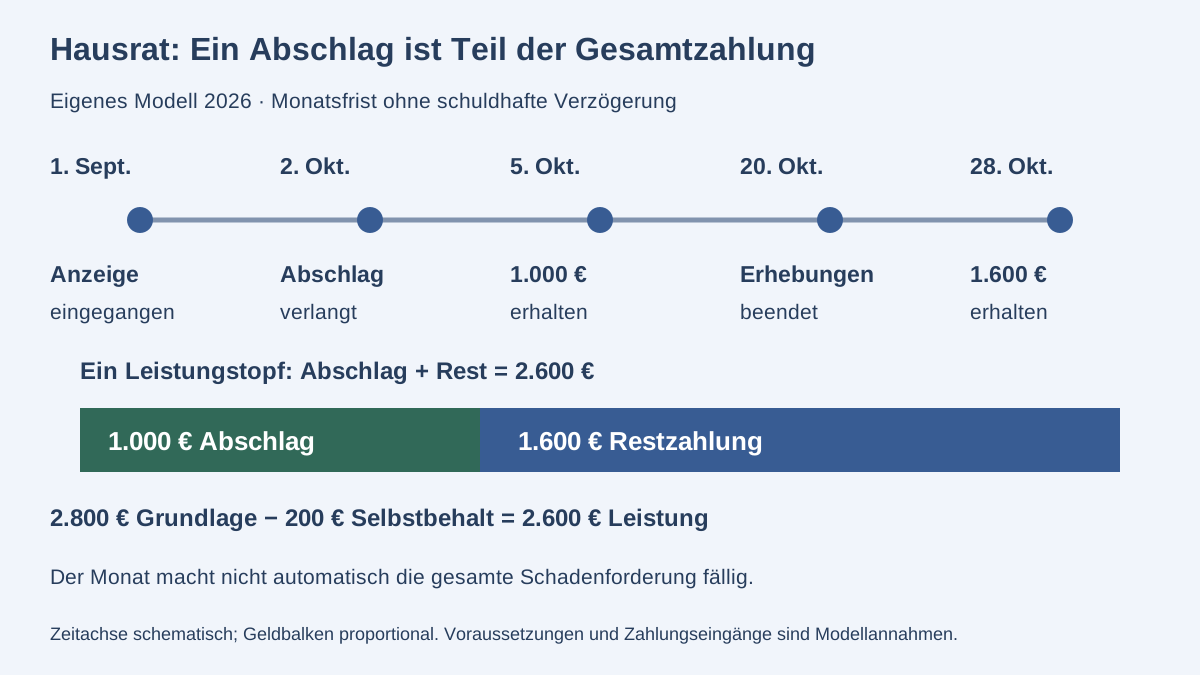
Fälligkeit hängt an den notwendigen Erhebungen, nicht an einer pauschalen Wartezeit
Geprüfter deutscher Rechtsstand: 1. November 2026. Dieser Leitfaden betrifft die Geldentschädigung aus der eigenen privaten Hausratversicherung. Versicherungsnehmer und Anspruchsinhaber sind im Modell dieselbe volljährige Person. Ansprüche gegen einen fremden Haftpflichtversicherer, Kranken- und Lebensversicherung, Insolvenz oder abgetretene Ansprüche brauchen eine eigene Prüfung.
Nach § 1 VVG richtet sich die Leistung nach dem vereinbarten Risiko und Versicherungsfall. Eine Rechnung oder Schadenmeldung bestätigt nicht allein den gesamten Versicherungsschutz. Prüfen Sie Police, Bedingungen, betroffene Sachen und mögliche Selbstbehalte oder Kürzungen zuerst.
§ 14 VVG Absatz 1 knüpft die Fälligkeit der Geldleistung an das Ende der notwendigen Erhebungen zum Versicherungsfall und Leistungsumfang. Es gilt daher weder allgemein „sofort nach dem Foto“ noch „immer erst nach einem Monat“. Auch eine Versicherungsnachricht und der tatsächliche Eingang auf Ihrem Konto sind verschiedene Schritte.
Bitten Sie den Versicherer, konkret zu benennen, welche notwendigen Ermittlungen noch offen sind und welche Leistungsteile bereits nachvollziehbar feststehen. Ein allgemeiner Hinweis auf eine laufende Prüfung ersetzt für Ihre eigene Kontrolle keine Zuordnung der offenen Punkte.
Nach einem Monat kann ein Abschlag auf den voraussichtlichen Mindestbetrag verlangt werden
Sind die notwendigen Erhebungen nicht bis zum Ablauf eines Monats seit der Anzeige beendet, ermöglicht § 14 VVG Absatz 2 einen Abschlag. Dessen Höhe richtet sich nach dem Betrag, den der Versicherer voraussichtlich mindestens zahlen muss. Das ist keine automatische Auszahlung der gesamten selbst geforderten Schadenhöhe.
Der Fristlauf ist gehemmt, solange die Erhebungen wegen eines Verschuldens des Versicherungsnehmers nicht beendet werden können. Prüfen Sie deshalb Ursache und Dauer einer behaupteten Verzögerung. Eine beliebige offene Unterlage ist nicht ohne Weiteres derselbe Befund wie eine von Ihnen schuldhaft verursachte Verzögerung.
Die Regel nennt einen Monat, nicht pauschal 30 Tage. § 187 BGB und § 188 BGB regeln Beginn und Ende ereignisbezogener Monatsfristen. Im späteren Modell geht die Anzeige am 1. September 2026 beim Versicherer ein. Ohne Hemmung ist ein Monat mit Ablauf des 1. Oktober verstrichen; das Abschlagsverlangen vom 2. Oktober liegt danach. Die Fristberechnung ersetzt nicht die Prüfung der übrigen Voraussetzungen und legt keinen universellen Auszahlungstag fest.
Berücksichtigen Sie bei der Mindestzahlung schon geklärte vertragliche Abzüge und bereits erhaltene Zahlungen. Ein Abschlag ist eine Zahlung auf dieselbe Versicherungsleistung, kein zusätzlicher Bonus neben einer später nochmals vollständig zu zahlenden Entschädigung.
Anzeige, notwendige Auskunft und Abschlagsverlangen sauber dokumentieren
§ 30 VVG verlangt grundsätzlich eine unverzügliche Anzeige nach Kenntnis des Versicherungsfalls und enthält eine besondere Regel zur rechtzeitigen anderweitigen Kenntnis des Versicherers. Sichern Sie Schadenmeldung, Eingangsbeleg und Schadennummer. Im Modell ist der Schaden am 1. September bekannt geworden und am selben Tag angezeigt; es wird kein versäumter Anzeigefall beurteilt.
Nach § 31 VVG können erforderliche Auskünfte zur Feststellung des Falls und Leistungsumfangs verlangt werden. Für Belege kommt es auf billigerweise zumutbare Beschaffung an. Antworten Sie konkret, erläutern Sie ein Beschaffungsproblem und erfinden Sie keine Unterlagen. Auch eine berechtigte Auskunftsanforderung ist vom Grund und Umfang einer bereits möglichen Mindestzahlung zu trennen.
| In Ihrer Übersicht | Was klar erkennbar sein sollte |
|---|---|
| Anzeige | Schadennummer, Versand und tatsächlicher Eingang. |
| Offene Erhebung | Welche Tatsache noch benötigt wird und wer den nächsten Schritt ausführen muss. |
| Mindestbetrag | Bereits geklärte Positionen, zutreffender Selbstbehalt und mögliche sonstige Abzüge. |
| Zahlungsstand | Schon erhaltene Abschläge und späterer offener Rest. |
Eine sachliche Anfrage kann lauten: „Zu Schaden [Nummer], angezeigt und eingegangen am [Datum]: Die notwendigen Erhebungen sind nach dem bisherigen Stand noch nicht beendet. Ich bitte um einen Abschlag nach § 14 Absatz 2 VVG auf den voraussichtlich mindestens geschuldeten Betrag. Aus den beigefügten Unterlagen ergeben sich [zutreffende Mindestpositionen und Abzüge]. Bitte erläutern Sie noch offene Punkte, eine etwa behauptete Hemmung und den bisherigen Zahlungsstand.“ Setzen Sie nur belegbare Tatsachen ein; eine bezifferte Forderung ist noch keine bestätigte Bankgutschrift.
Von der Schadenentschädigung sind eigene Ermittlungskosten zu unterscheiden. Der Leitfaden zu Belegen und Schadensermittlungskosten erklärt diese Kostenfrage. Eine Gutachterrechnung ist nicht zugleich der Mindestbetrag der eigentlichen Hausratentschädigung.
Modell: 1.000 Euro Abschlag, später 1.600 Euro Restzahlung
Geschlossener eigener Modellfall für September und Oktober 2026, keine echten Schaden- oder Kontodaten: Der eigene Hausratschaden ist gedeckt. Der Vertrag enthält genau einen Selbstbehalt von 200 Euro für diesen Versicherungsfall. Es gibt keine Unterversicherung, sonstigen Kürzungen, Rechte Dritter, Zinsen, Kostenersatzpositionen oder Gegenforderungen. Alle Rechnungs- und Schadenbeträge sind vollständig und zutreffend, keine Aussage über aktuelle Reparaturpreise.
Nach der Anzeige vom 1. September sind am 2. Oktober noch notwendige Erhebungen offen. Eine schuldhafte Verzögerung des Versicherungsnehmers und jede Hemmung sind im Modell ausgeschlossen. Als voraussichtlich mindestens zu ersetzende Grundlage sind bereits 1.200 Euro geklärt; nach dem einmaligen Selbstbehalt von 200 Euro sind mindestens 1.000 Euro auszuzahlen. Der Anspruch auf diesen Abschlag und seine Berechnung sind ausdrücklich geklärt.
Am 2. Oktober wird der Abschlag verlangt und am 5. Oktober tatsächlich richtig empfangen: 1.000 Euro. Am 20. Oktober enden die notwendigen Erhebungen. Die vollständige versicherte Grundlage und die Rechnung für die Schadenbeseitigung betragen im Modell jeweils 2.800 Euro. Die volle Geldentschädigung beträgt daher 2.800 − 200 = 2.600 Euro. Der Selbstbehalt ist nur einmal berücksichtigt.
| Stand | Betrag |
|---|---|
| Vollständige Entschädigung nach Selbstbehalt | 2.600 Euro |
| Am 5. Oktober tatsächlich gezahlter Abschlag | 1.000 Euro |
| Am 20. Oktober noch offener Rest | 2.600 − 1.000 = 1.600 Euro |
| Am 28. Oktober tatsächlich erhaltene Restzahlung | 1.600 Euro |
| Danach aus dieser Entschädigung noch offen | 0 Euro |
§ 362 BGB knüpft Erfüllung an die bewirkte geschuldete Leistung. Die Nachricht über 2.600 Euro wird deshalb nicht als weitere Zahlung zusätzlich zu den 1.000 und 1.600 Euro gebucht. Vom Restbetrag von 1.600 Euro wird der Selbstbehalt auch nicht nochmals abgezogen.
Die Zeit zwischen Fälligkeit und tatsächlichem Zahlungseingang ist gesondert zu beurteilen. § 14 Absatz 3 erklärt eine Vereinbarung für unwirksam, die den Versicherer von der Pflicht zur Zahlung von Verzugszinsen befreit. Daraus wird hier weder ein konkreter Verzugsbeginn noch ein Zinsbetrag berechnet; der Modellfall enthält keine Zinsforderung.
Vor der Rechnung prüfen, ob die Mittel wirklich verfügbar sind
Die eigene Rechnung für die Schadenbeseitigung beträgt im Modell 2.800 Euro und wird am 29. Oktober tatsächlich vollständig bezahlt. Zu diesem Zeitpunkt sind beide Versicherungszahlungen von insgesamt 2.600 Euro bereits auf dem ungesperrten eigenen Konto angekommen. Es gibt keine Pfändung, Abtretung oder sonstige Zugangsbeschränkung. Die verbleibenden 200 Euro werden aus dem verfügbaren eigenen Oktoberhaushalt gedeckt.
Eine Rechnung über 2.800 Euro und ein Versicherungsanspruch über 2.600 Euro sind verschiedene Größen. Die Differenz ist hier ausschließlich der einmalige vertragliche Selbstbehalt, keine weitere angeblich noch ausstehende Versicherungszahlung. Wenn eine echte Rechnung vor dem Abschlag fällig wird, muss deren rechtzeitige Deckung eigenständig geklärt werden; ein Anspruch oder Antrag bezahlt sie noch nicht.
Bei einer Pfändung kann zusätzlich die Zugriffsmöglichkeit auf Anspruch oder Konto betroffen sein. Der Leitfaden zur Hausratentschädigung und Pfändung erläutert diese getrennten Ebenen. Der vorliegende Abschlagsfall bestimmt weder einen pfändungsfreien Betrag noch die Freigabe einer gesperrten Gutschrift.
Bewahren Sie Anzeige, Beleganforderungen, Antworten, Abschlagsverlangen, Abrechnung und Kontoauszüge gemeinsam auf. Bei Ablehnung oder weiterhin ungeklärten Zahlungen sollten Sie den passenden weiteren Schritt und laufende Fristen anhand der tatsächlichen Unterlagen prüfen lassen. Eine erneute private Nachfrage ist keine allgemeine Fristverlängerung oder garantierte Sofortauszahlung.
Einmalige Entschädigung und Schadenrechnung im selben Monat jeweils einmal zählen
Vollständiger eigener Oktoberhaushalt: 2.700 Euro tatsächlich erhaltenes gewöhnliches Einkommen, 1.900 Euro sämtliche gewöhnlichen Lebenshaltungs- und Fixkosten einschließlich der laufenden Versicherungsprämie, 200 Euro sämtliche eigenen Kreditraten sowie 300 Euro gewünschte Reserve. Ohne die einmaligen Schadenzahlungen bleiben 2.700 − 1.900 − 200 = 600 Euro vor und 300 Euro nach Reserve.
Für diesen konkreten Oktober kommen genau die tatsächlich erhaltenen 1.000 + 1.600 = 2.600 Euro hinzu und genau die bezahlte Schadenrechnung von 2.800 Euro als Ausgabe. Die vollständige Zahlungsrechnung lautet: (2.700 + 2.600) − (1.900 + 2.800) − 200 = 400 Euro vor und 100 Euro nach Reserve.
Im Haushaltscheck entsprechen dem für diesen einmaligen Zahlungsmonat 5.300 Euro Einkommen, 4.700 Euro Fixkosten, 200 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Die Einkommenseingabe enthält hier ausdrücklich eine einmalige Entschädigung; sie ist kein dauerhaft höheres Gehalt und keine Basis für eine dauerhaft neue Kreditrate. Für spätere normale Monate wird sie nicht fortgeschrieben.
Die Nettobelastung des Schadenfalls beträgt 2.800 − 2.600 = 200 Euro. Sie ist in der vollständigen Rechnung schon enthalten. Ziehen Sie sie dort nicht ein zweites Mal ab und addieren Sie den bereits enthaltenen Abschlag nicht nochmals zum Einkommen. Ein nur anerkannter, noch nicht gezahlter Rest würde vor seinem tatsächlichen Eingang nicht als verfügbarer Zufluss zählen.
Alle Eingänge und die eigene zeitgerechte Deckung der Oktoberausgaben sind im Modell vorausgesetzt. Eine positive Monatssumme ersetzt keine Kontrolle einzelner Zahltage. Nach § 488 BGB bleiben die eigenen Darlehenspflichten maßgeblich; ein Schaden oder eine laufende Versicherungsprüfung pausiert die Rate nicht automatisch.
- Versichertes Risiko, Vertrag und Anspruchsinhaber geklärt?
- Anzeigeeingang und noch notwendige Erhebungen dokumentiert?
- Monatsfrist und eine konkret behauptete schuldhafte Verzögerung geprüft?
- Mindestbetrag nach zutreffenden Abzügen vom erhofften Gesamtschaden getrennt?
- Abschlag und späteren Entschädigungsrest ohne zweiten Selbstbehalt abgerechnet?
- Tatsächliche Kontoverfügbarkeit vor Bezahlung der eigenen Rechnung bestätigt?
- Einmalige Zuflüsse und Ausgaben nur im richtigen Monat jeweils einmal gezählt?
Eine Kündigung nach dem Hausratversicherungsfall hat eine andere zeitliche Anknüpfung als der Abschlag nach § 14. Der Prüfplan zu Kündigungsfrist, Vertragsende und Prämienrest erklärt den Abschluss der Entschädigungsverhandlungen nach § 92 und den tatsächlichen Zugang der Erklärung. Ein erster Abschlag oder die Monatsfrist seit Anzeige ersetzt diese gesonderte Prüfung nicht.
Häufige Fragen
Muss die Hausratversicherung nach einem Monat den ganzen Schaden zahlen?
Nicht pauschal. Die Fälligkeit nach § 14 Absatz 1 VVG hängt am Ende der notwendigen Erhebungen. Bei noch laufenden Erhebungen ermöglicht Absatz 2 nach einem Monat seit der Anzeige einen Abschlag auf den voraussichtlich mindestens geschuldeten Betrag, unter Beachtung einer möglichen Hemmung.
Zählt für den Abschlag ein Monat oder immer 30 Tage?
Die Vorschrift nennt einen Monat. Im Modell mit Anzeigeeingang am 1. September 2026 und ohne Hemmung ist dieser mit Ablauf des 1. Oktober verstrichen. Das Verlangen vom 2. Oktober liegt danach. Daraus folgt kein allgemeiner fester Auszahlungstag für andere Fälle.
Kann eine von mir verschuldete Verzögerung die Frist beeinflussen?
Ja. Nach § 14 Absatz 2 ist der Fristlauf gehemmt, solange die Erhebungen wegen eines Verschuldens des Versicherungsnehmers nicht beendet werden können. Ursache und Dauer müssen konkret eingeordnet werden. Im Modell ist eine solche Hemmung ausdrücklich ausgeschlossen.
Sind die 1.000 Euro Abschlag zusätzlich zu den 2.600 Euro zu zahlen?
Nein. Die 2.600 Euro sind die volle Modellentschädigung nach einmaligem Selbstbehalt. Der schon gezahlte Abschlag von 1.000 Euro gehört dazu; danach bleiben 1.600 Euro. Nach deren tatsächlichem Eingang ist dieser Entschädigungsanspruch im Modell vollständig erfüllt.
Wird vom Restbetrag erneut der Selbstbehalt abgezogen?
Im Modell nicht. Die einmaligen 200 Euro wurden bereits bei der vollständigen Entschädigung und der Abschlagsgrundlage richtig berücksichtigt. 2.600 Euro Gesamtleistung minus 1.000 Euro Zahlung ergeben 1.600 Euro Rest, ohne zweiten Abzug.
Warum stehen im Haushaltscheck 5.300 Euro Einkommen?
Nur für den konkreten Oktober werden 2.700 Euro gewöhnlicher Eingang und 2.600 Euro tatsächlich erhaltene einmalige Versicherungszahlung zusammen erfasst. Gegenüber stehen 4.700 Euro vollständige Kosten einschließlich der bezahlten Schadenrechnung. Mit 200 Euro Raten und 300 Euro Reserve bleiben 100 Euro. Das ist kein dauerhaft höheres Einkommen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 01.11.2026.
- § 1 VVG – Vertragliches Risiko und Leistung
- § 14 VVG – Fälligkeit, Abschlag und Verzugszinsen
- § 30 VVG – Anzeige und rechtzeitige anderweitige Kenntnis
- § 31 VVG – Erforderliche Auskunft und zumutbare Belege
- § 187 BGB – Ereignisbezogener Fristbeginn
- § 188 BGB – Ende der Monatsfrist
- § 362 BGB – Tatsächlich empfangene Abschlags- und Restzahlung
- § 488 BGB – Eigene Kreditrate und Zahlungsmonat