Hausratschaden: Ermittlungskosten und Gutachter prüfen
Wer zahlt Belege und Gutachter nach einem Hausratschaden? Erforderliche Auskünfte, gebotene Kosten und die Ausnahme für Sachverständige prüfen. Mit Geldflussmodell.
In diesem Artikel
Kurzantwort
Kosten zur Ermittlung eines versicherten Hausratschadens sind nicht allein wegen einer Rechnung vollständig zu erstatten. § 85 VVG knüpft den Ersatz an gebotene Aufwendungen und enthält für Sachverständige oder Beistände eine besondere Grenze: vertragliche Pflicht oder Aufforderung des Versicherers. Prüfen Sie außerdem zumutbare Belege, Bedingungen und mögliche berechtigte Kürzungen. Kostenanspruch, Schadenentschädigung und tatsächlicher Rückfluss sind getrennt abzurechnen.
Zuerst Versicherungsschutz und die konkrete Kostenart klären
Dieser Leitfaden behandelt am 31. Oktober 2026 eine eigene private Hausratversicherung unter deutschem Recht und Kosten zur Ermittlung oder Feststellung eines versicherten Sachschadens. Versicherungsnehmer und Empfänger der Erstattung sind im Modell dieselbe volljährige Person. Schäden an einem Gebäude, Haftpflichtansprüche gegen fremde Versicherer, Lebens- und Krankenversicherung, Rechtsschutz sowie ein gesondertes Sachverständigenverfahren brauchen eine eigene Prüfung.
Nach § 1 VVG richtet sich die Leistung nach dem versicherten Risiko und dem vereinbarten Versicherungsfall. Prüfen Sie deshalb Police, gültige Bedingungen, Schaden und Anspruchsinhaber. Die bloße Beschädigung einer Sache bestätigt weder Deckung noch die Erstattung jeder selbst ausgelösten Ausgabe. Eine neue Produktwerbung ersetzt nicht die Bedingungen Ihres Vertrags.
Trennen Sie drei Fragen: Welche Entschädigung steht für den beschädigten Hausrat zu? Welche Kosten entstanden für die Ermittlung dieses Schadens? Welche tatsächlichen Zahlungen sind schon bei Ihnen eingegangen? Ein Beleg über einen Gutachter ist nicht zugleich eine Abrechnung des gesamten Hausratschadens. Der Beitrag prüft keine beliebige Reparaturrechnung und berechnet keinen aktuellen Sachverständigentarif.
Auskünfte und Belege: erforderlich und zumutbar sind die Maßstäbe
§ 30 VVG verlangt grundsätzlich eine unverzügliche Anzeige des Versicherungsfalls nach Kenntnis. Die Vorschrift enthält außerdem eine Regel zur rechtzeitigen anderweitigen Kenntnis des Versicherers. Diese Anzeige und die spätere Auskunft beziehungsweise Kostenforderung sind verschiedene Vorgänge; senden Sie Nachweise unter einer eindeutig zugeordneten Schadennummer.
Nach § 31 VVG Absatz 1 darf der Versicherer die zur Feststellung des Versicherungsfalls oder des Umfangs seiner Leistungspflicht erforderlichen Auskünfte verlangen. Belege darf er nur insoweit verlangen, als deren Beschaffung billigerweise zugemutet werden kann. Nicht jede beliebige Unterlage ist allein aufgrund einer pauschalen Anforderung bereits als notwendig und zumutbar bestätigt. Ist eine Rechnung verloren oder nur aufwendig beschaffbar, erläutern Sie die tatsächliche Lage und fragen Sie nach passenden anderen Nachweisen. Erfinden Sie keine Belege.
§ 32 VVG schützt gerade die Zumutbarkeitsregel des § 31 Absatz 1 Satz 2 vor einer Abweichung zum Nachteil des Versicherungsnehmers. Die Norm nennt auch vereinbare Schrift- oder Textform für bestimmte Anzeigen. Daraus folgt kein pauschales Recht, jede Auskunft zu verweigern; klären Sie einen strittigen Punkt anhand der konkreten Anforderung.
| Anforderung | Praktische Rückfrage |
|---|---|
| Weitere Auskunft | Welche offene Tatsache zum Schaden oder Leistungsumfang soll geklärt werden? |
| Bestimmter Beleg | Ist er tatsächlich vorhanden oder mit vertretbarem Aufwand beschaffbar? |
| Kosten auslösende Untersuchung | Welcher Umfang ist nötig, wer soll beauftragen und welche Kostenregel gilt? |
| Sachverständiger oder Beistand | Liegt eine vertragliche Pflicht oder eine konkrete Aufforderung des Versicherers zur Hinzuziehung vor? |
§ 85 VVG: Gebotene Kosten und selbst gewählte Gutachter unterscheiden
§ 85 VVG Absatz 1 verpflichtet den Versicherer zum Ersatz der Kosten für die Ermittlung und Feststellung des von ihm zu ersetzenden Schadens, soweit die Aufwendung den Umständen nach geboten war. Das ist keine freie Ausgabenpauschale. Halten Sie Zweck, Erforderlichkeit, tatsächliche Kosten und Bezug zum versicherten Schaden fest. Die Norm erfasst diese Kosten auch insoweit, als sie zusammen mit der sonstigen Entschädigung die Versicherungssumme übersteigen; das macht nicht jede beliebige Ausgabe erstattungsfähig.
Für einen Sachverständigen oder Beistand setzt Absatz 2 eine besondere Grenze: Seine Hinzuziehungskosten sind nach dieser Regel grundsätzlich nicht zu erstatten, außer der Versicherungsnehmer ist zur Hinzuziehung vertraglich verpflichtet oder vom Versicherer dazu aufgefordert worden. Ein aus eigenem Antrieb beauftragtes Privatgutachten wird deshalb nicht allein wegen eines versicherten Schadens automatisch bezahlt. Eine allgemeine Bitte, Unterlagen einzureichen, wird hier nicht ohne Prüfung mit einer konkreten Gutachteraufforderung gleichgesetzt.
Stimmen Sie vor einer kostenpflichtigen Beauftragung Aufgabe, Umfang, Person des Auftraggebers und die Kostenbehandlung anhand der echten Erklärung ab. Sichern Sie eine tatsächlich erteilte Aufforderung. Die Rechnung des Beauftragten und ein möglicher Ersatzanspruch gegen den Versicherer sind verschiedene Ansprüche. Auch bei einer passenden Ausnahme bestätigt der Beitrag keinen unbegrenzt zulässigen Gutachterpreis.
Absatz 3 erlaubt bei einer berechtigten Leistungskürzung eine entsprechende Kürzung des Kostenersatzes. Bedingungen und Kürzungsgrund müssen im konkreten Fall mitgeprüft werden. § 87 VVG nennt bestimmte Vorschriften, von denen nicht nachteilig abgewichen werden darf; § 85 steht nicht in dieser Aufzählung. Daraus folgt umgekehrt nicht, dass jede Kostenbeschränkung in Allgemeinen Versicherungsbedingungen wirksam wäre. § 307 BGB regelt die Inhaltskontrolle von AGB unter seinen Voraussetzungen. Lassen Sie eine streitige Klausel zuordnen, statt sie allein aufgrund ihrer Überschrift als wirksam oder unwirksam zu behandeln.
Modell: 420 Euro Kostenerstattung sind noch kein voller Geldeingang
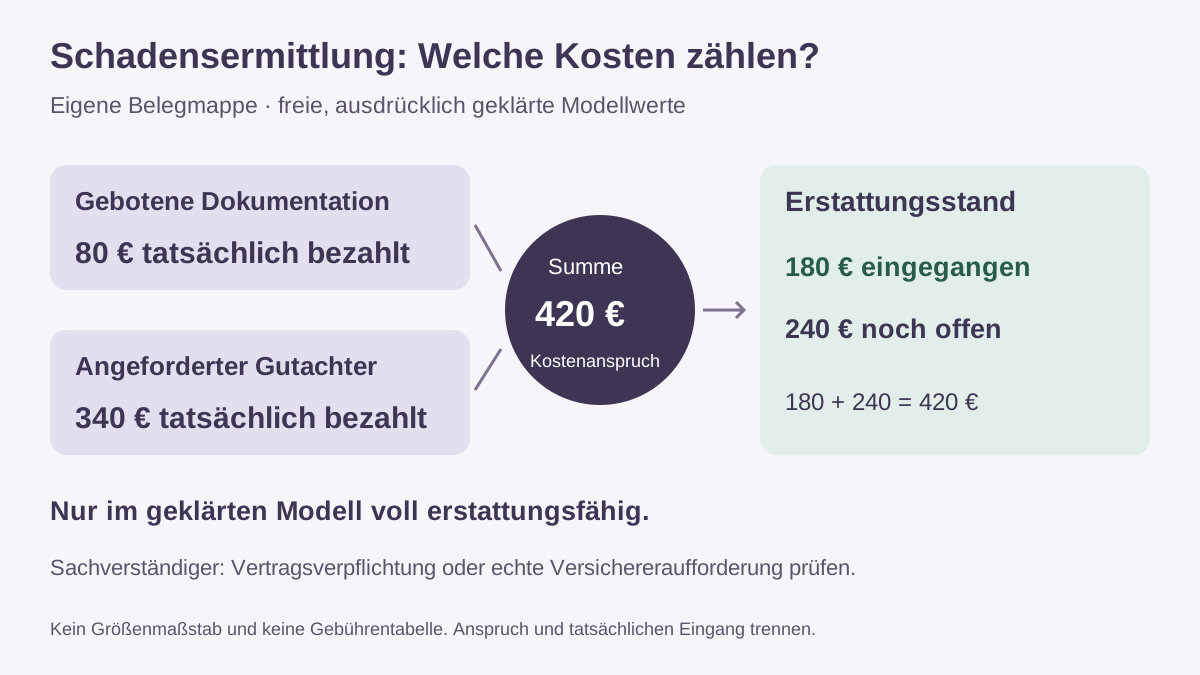
Geschlossenes eigenes Modell ohne echten Versicherungsfall oder tatsächliche Gutachterpreise: Ein versicherter Hausratschaden und die Leistungspflicht sind geklärt. Zur Ermittlung fallen 80 Euro den Umständen nach gebotene, tatsächlich belegte Auslagen für notwendige Dokumentation an. Zusätzlich fordert der Versicherer den Versicherungsnehmer ausdrücklich auf, einen Sachverständigen für einen konkret abgestimmten Ermittlungsumfang hinzuzuziehen. Diese Kosten betragen im Modell 340 Euro. Die passende Ausnahme aus § 85 Absatz 2, der gebotene Umfang und die Berechtigung aller angesetzten Beträge sind ausdrücklich geklärt. Die Beträge enthalten bereits sämtliche Bestandteile; es gibt keine abweichende Kostenklausel, berechtigte Kürzung, weiteren Kosten, Zinsen, Aufrechnung oder Rechte Dritter.
| Vorgang im Oktober 2026 | Betrag | Bedeutung |
|---|---|---|
| Gebotene Dokumentationsauslagen tatsächlich bezahlt | 80 Euro | Nur die im Modell konkret geklärten Auslagen. |
| Ausdrücklich angeforderte Hinzuziehung tatsächlich bezahlt | 340 Euro | Keine pauschale Erstattung jedes selbst gewählten Privatgutachtens. |
| Geklärter vollständiger Kostenersatzanspruch | 80 + 340 = 420 Euro | Gesondert von der Hausratentschädigung. |
| Am 24. Oktober tatsächlich auf Giro zurückerhalten | 180 Euro | Diesem Kostenanspruch richtig zugeordnet und frei verfügbar. |
| Noch nicht eingegangener Kostenersatz | 420 − 180 = 240 Euro | Offener Anspruch, noch kein Geldeingang. |
§ 362 BGB knüpft Erfüllung an die tatsächlich bewirkte Leistung. Im Modell sind die 180 Euro wirklich empfangen und angerechnet. Eine Nachricht „420 Euro Kosten anerkannt“ wird nicht als voller 420-Euro-Kontoeingang verbucht. Die Kontrolle lautet 180 + 240 = 420 Euro; die 180 Euro werden nicht doppelt abgezogen.
Die Entschädigung für die beschädigten Sachen selbst wird in dieser Kostenrechnung nicht bestimmt. In dem betrachteten Oktober fließt im Modell keine zusätzliche Sachentschädigung; es gibt in diesem Monat auch keine Ersatzbeschaffung oder andere zusätzliche Schadensausgabe. Die freien Modellbeträge sind weder eine fachliche Prüfung eines echten Gutachtens noch eine Aussage über geltende Vergütungssätze.
Aufforderung, Rechnung und Erstattungsstand gemeinsam einreichen
Ordnen Sie jeder Kostenposition den Anlass und den Nachweis zu. Fügen Sie etwa die echte Versichereraufforderung, den abgestimmten Umfang, Rechnung, Zahlungsbeleg und bereits erhaltene Teilzahlungen zusammen. Bitten Sie um eine getrennte Abrechnung der Ermittlungskosten und der eigentlichen Schadenentschädigung. Eine unaufgeschlüsselte Gesamtsumme erschwert die Prüfung, welcher Teil bestätigt, bestritten oder bezahlt ist.
Eine sachliche Anfrage kann lauten: „Zu Schaden [Nummer] mache ich folgende Kosten der Ermittlung geltend: [tatsächliche Positionen und Beträge]. Der Zweck und die Belege ergeben sich aus [Unterlagen]. Die Hinzuziehung von [Sachverständigem/Beistand] beruht auf [tatsächlicher Vertragsregel oder konkreter Aufforderung vom Datum]. Bitte erläutern Sie die Abrechnung, eine etwa angesetzte Kürzung und den Stand der bereits geleisteten Erstattung. Tatsächlich erhalten habe ich [zutreffender Betrag] am [Datum].“ Behaupten Sie eine Aufforderung nur, wenn sie tatsächlich vorliegt.
Ist eine Erstattung abgelehnt oder droht Verjährung, ist die erforderliche Reaktion gesondert zu klären. Der Prüfplan zu Versicherungsentscheidung und laufenden Fristen trennt die Anmeldung, Entscheidung und geeignete weitere Schritte. Eine neue Kostennachfrage ist hier keine pauschale Fristverlängerung oder Auszahlungszusage.
Bei einer Pfändung kann zusätzlich die tatsächliche Verfügbarkeit betroffen sein. Der Leitfaden zur Hausratentschädigung und Pfändung behandelt Anspruchs- und Kontoebene. Seine Schutzregeln werden hier nicht pauschal als Schutz jedes Kostenersatzes übernommen. Das Modell setzt die freie Verfügbarkeit der tatsächlich eingegangenen 180 Euro ausdrücklich voraus.
Kosten und echten Rückfluss im Haushalt jeweils einmal zählen
Eigener Oktoberhaushalt derselben Modellperson: 2.600 Euro tatsächliches gewöhnliches Einkommen, 1.600 Euro vollständige gewöhnliche Ausgaben einschließlich aller laufenden Wohnkosten, 250 Euro sämtliche eigenen Kreditraten und 250 Euro gewünschte Reserve. Die 420 Euro Ermittlungskosten wurden vollständig im Oktober selbst bezahlt und sind noch nicht in den gewöhnlichen Ausgaben enthalten. Die späteren 180 Euro Erstattung treffen ebenfalls im Oktober ein.
Ohne die beiden einmaligen Zahlungsströme bleiben 2.600 − 1.600 − 250 = 750 Euro vor und 500 Euro nach Reserve. Mit Kosten und wirklichem Rückfluss sind es (2.600 + 180) − (1.600 + 420) − 250 = 510 Euro vor und 260 Euro nach Reserve. Im Haushaltscheck verwenden Sie dafür 2.780 Euro Einkommen, 2.020 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 250 Euro Reserve.
Die unmittelbare Nettobelastung ist 420 − 180 = 240 Euro. Ziehen Sie diese 240 Euro nicht nochmals ab, wenn die Ausgabe von 420 und der Eingang von 180 bereits vollständig gezählt sind. Die offenen 240 Euro werden auch nicht zusätzlich als Einkommen angenommen. Ein später tatsächlich eingehender weiterer Betrag gehört nur in den dann betroffenen Monat. Die 180 Euro sind kein dauerhaft höheres Gehalt und die 420 Euro keine neue monatliche Kreditrate.
Die rechtzeitige Verfügbarkeit der tatsächlichen Zahlungen ist im Modell vorausgesetzt; eine positive Monatssumme beweist keine Deckung an jedem Zahlungstag. Nach § 488 BGB bleiben eigene Darlehenspflichten gesondert maßgeblich. Ein Sachschaden, eine Unterlagenanforderung oder eine offene Erstattung pausiert die eigene Rate nicht automatisch. Der Rechner entscheidet weder die Erstattungspflicht noch Deckung oder AGB-Wirksamkeit.
- Versicherten Schaden, richtige Police und Anspruchsinhaber geklärt?
- Erforderliche Auskunft von zumutbar beschaffbaren Belegen unterschieden?
- Zweck und Gebotenheit jeder Kostenposition dokumentiert?
- Bei Sachverständigem oder Beistand Vertragsverpflichtung oder echte Versichereraufforderung geprüft?
- Umfang und Kosten vor einer eigenen Beauftragung abgestimmt?
- Vertragsbedingungen und eine behauptete berechtigte Kürzung gesondert beurteilt?
- Kostenersatz, Sachentschädigung und tatsächliche Teilzahlung getrennt abgerechnet?
- Jeden wirklichen Abfluss und Eingang im richtigen Monat nur einmal gezählt?
Häufige Fragen
Muss die Hausratversicherung jede selbst ausgelöste Untersuchung bezahlen?
Nein. § 85 Absatz 1 VVG betrifft die den Umständen nach gebotenen Kosten zur Ermittlung und Feststellung des vom Versicherer zu ersetzenden Schadens. Vertrag, Zweck, Umfang und besondere Regeln sind zu prüfen. Eine beliebige Ausgabe wird durch die Schadenmeldung nicht automatisch erstattungsfähig.
Wird mein selbst gewähltes Privatgutachten immer erstattet?
§ 85 Absatz 2 VVG sieht für Sachverständige und Beistände eine besondere Grenze vor. Nach dieser Regel kommt es insbesondere auf eine vertragliche Pflicht oder eine Aufforderung des Versicherers zur Hinzuziehung an. Klären Sie dies und den Kostenumfang vor der eigenen Beauftragung.
Darf der Versicherer beliebige Belege verlangen?
§ 31 Absatz 1 VVG knüpft Auskünfte an Erforderlichkeit und Belege an deren billigerweise zumutbare Beschaffung. § 32 schützt die genannte Zumutbarkeitsregel vor nachteiliger Abweichung. Erläutern Sie ein konkretes Beschaffungsproblem und fragen Sie nach passenden Alternativen, statt Unterlagen zu erfinden.
Bedeuten Kosten oberhalb der Versicherungssumme automatisch keine Erstattung?
§ 85 Absatz 1 Satz 2 erfasst die dortigen Kosten auch, soweit sie zusammen mit der sonstigen Entschädigung die Versicherungssumme übersteigen. Das hebt aber weder die Gebotenheitsprüfung noch die Sonderregel für Sachverständige oder eine rechtlich berechtigte Kürzung auf.
Sind 420 Euro Anerkennung im Beispiel schon 420 Euro auf dem Konto?
Nein. Tatsächlich sind im Oktober nur 180 Euro dieses geklärten Anspruchs eingegangen; 240 Euro stehen noch aus. Die eigentliche Hausratentschädigung wird damit nicht berechnet. Ein bestätigter Anspruch und ein wirklicher Zahlungseingang sind getrennte Größen.
Warum stehen im Haushaltscheck 2.780 Euro Einnahmen und 2.020 Euro Kosten?
Die 2.600 Euro gewöhnlichen Einnahmen werden um den tatsächlichen 180-Euro-Rückfluss erhöht. Die 1.600 Euro gewöhnlichen Kosten enthalten zusätzlich die wirklich bezahlten 420 Euro. Mit 250 Euro eigenen Raten und 250 Euro Reserve bleiben 260 Euro nach Reserve. Die offenen 240 Euro zählen nicht als weiteres Einkommen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 31.10.2026.
- § 1 VVG – Vereinbartes Risiko und Leistung
- § 30 VVG – Anzeige und anderweitige Kenntnis
- § 31 VVG – Erforderliche Auskunft und zumutbare Belege
- § 32 VVG – Geschützte Zumutbarkeit der Belegbeschaffung
- § 85 VVG – Schadensermittlung, Sachverständige und Kürzung
- § 87 VVG – Begrenzte Aufzählung abweichungsfester Normen
- § 307 BGB – AGB-Inhaltskontrolle
- § 488 BGB – Eigene Kreditrate gesondert
- § 362 BGB – Tatsächlich bewirkte Zahlung