Restschuldversicherung lehnt ab: Verjährung und Kreditrate prüfen
Leistung abgelehnt? Anspruchsanmeldung, Zugang in Textform und Verjährungshemmung prüfen. Interne Beschwerde, Aufsicht und echte Versicherungszahlung trennen.
In diesem Artikel
Kurzantwort
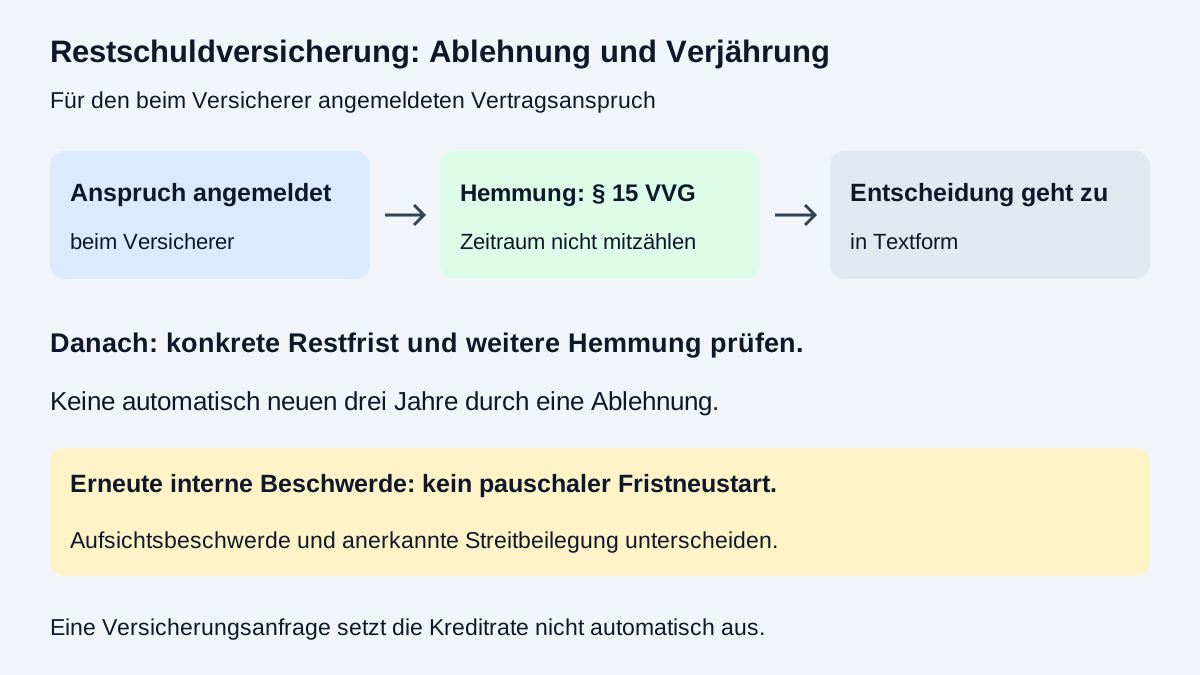
Sichern Sie bei einer Ablehnung die konkrete Anspruchsanmeldung beim Versicherer und den Zugang seiner Entscheidung in Textform. § 15 VVG regelt für den angemeldeten Vertragsanspruch eine Hemmung bis zu diesem Zugang. Danach beginnen nicht automatisch drei neue Jahre; prüfen Sie die konkrete Restfrist und weitere geeignete Maßnahmen. Eine erneute interne Beschwerde und eine BaFin-Aufsichtsbeschwerde bieten keine pauschale Fristsicherung. Die eigene Kreditrate bleibt gesondert zu klären, und eine bestätigte Versicherungsleistung ist noch kein tatsächlicher Geldeingang.
Die abgelehnte Leistung und den Zugang der Entscheidung festhalten
Dieser Leitfaden betrifft im Oktober 2026 eine vorhandene private Restschuldversicherung in Deutschland und die Prüfung einer Leistungsablehnung. Im Modell sind Sie selbst berechtigter Versicherungsnehmer, versicherte Person und Empfänger der Zahlung auf Ihr Girokonto. Bei einer Gruppenversicherung mit der Bank als Versicherungsnehmer, abgetretenen Ansprüchen, einer ausländischen Police oder einem anderen Zahlungsempfänger sind Berechtigung und Verfahren zusätzlich zu prüfen. Es wird keine Arbeitsunfähigkeit medizinisch beurteilt.
Nach § 1 VVG kommt es auf das tatsächlich vereinbarte Risiko und die vereinbarte Leistung im Versicherungsfall an. Sichern Sie Police, die für Ihren Abschluss gültigen Bedingungen, Nachträge, Anspruchsanmeldung, Eingangsbeleg, eingereichte Unterlagen und die vollständige Entscheidung. Eine heutige Produktwerbung ist keine Prüfung Ihres alten Vertrags.
Notieren Sie für jeden beanspruchten Zeitraum Betrag, Grundlage und Stand: nur angemeldet, noch in Prüfung, ganz oder teilweise abgelehnt, bestätigt oder tatsächlich bezahlt. Halten Sie fest, wann Ihnen welche Entscheidung zugegangen ist. Briefdatum, Versanddatum und tatsächlicher Zugang sind verschiedene Angaben. Bei Teilentscheidungen muss geklärt werden, welche Zeiträume und Positionen überhaupt entschieden wurden.
Für die Prüfung des versicherten Ereignisses helfen die bestehenden Leitfäden zur Restschuldversicherung bei Arbeitslosigkeit und zur Restschuldversicherung bei Arbeitsunfähigkeit. Hier geht es ergänzend um Anspruchsanmeldung, Entscheidung und Verjährung. Eine Deckungsprüfung und die Sicherung einer Frist sind unterschiedliche Aufgaben.
§ 15 VVG: Anmeldung und Entscheidung in Textform unterscheiden
§ 15 VVG bestimmt: Ist ein Anspruch aus dem Versicherungsvertrag beim Versicherer angemeldet, ist die Verjährung bis zu dem Zeitpunkt gehemmt, zu dem dem Anspruchsteller die Entscheidung des Versicherers in Textform zugeht. Sichern Sie deshalb die konkrete Anspruchsanmeldung beim richtigen Versicherer und deren Eingang. Eine beliebige allgemeine Produktfrage oder nur eine Nachricht an die Kreditbank wird hier nicht als nachgewiesene Anmeldung jedes Versicherungsanspruchs behandelt.
§ 126b BGB verlangt für Textform eine lesbare Erklärung mit genanntem Erklärenden auf einem dauerhaften Datenträger. Eine E-Mail kann diese Anforderungen erfüllen; es muss nicht zwingend ein eigenhändig unterschriebener Papierbrief sein. Eine bloße telefonische Ablehnung ist dagegen nicht schon eine Entscheidung in Textform. Ob ein konkretes Dokument eine Entscheidung über gerade Ihren Anspruch enthält und wann es zugegangen ist, muss anhand der Unterlagen geprüft werden.
| Vorgang | Was Sie sichern oder prüfen |
|---|---|
| Anspruch beim Versicherer angemeldet | Inhalt, betroffener Zeitraum, Empfänger und Eingangsbeleg |
| Nur Eingangsbestätigung oder Unterlagenanforderung | Nicht ungeprüft mit einer abschließenden Entscheidung gleichsetzen |
| Entscheidung in Textform geht zu | Entschiedenen Anspruch und Zugang dokumentieren; Friststand unverzüglich prüfen |
| Erneute eigene Bitte um Prüfung | Keine pauschale Zusage einer neuen Hemmung oder eines Fristneustarts |
Verwechseln Sie diese Hemmung nicht mit der Fälligkeit der Versicherungsleistung. § 14 VVG knüpft die Fälligkeit grundsätzlich an das Ende der notwendigen Erhebungen. Absatz 2 sieht nach einem Monat unter Voraussetzungen einen Abschlag auf den voraussichtlich mindestens geschuldeten Betrag vor und berücksichtigt schuldhaft verhinderte Erhebungen. Daraus folgt weder eine pauschale volle Auszahlung nach einem Monat noch eine allgemeine Widerspruchsfrist gegen eine Ablehnung.
Nach Zugang nicht automatisch mit drei neuen Jahren rechnen
Die regelmäßige Verjährungsfrist beträgt nach § 195 BGB drei Jahre. Ihr Beginn richtet sich nach § 199 BGB grundsätzlich nach dem Jahresschluss bei Anspruchsentstehung und erforderlicher Kenntnis beziehungsweise grob fahrlässiger Unkenntnis, soweit kein anderer Beginn gilt. Anspruch, Entstehung, Fälligkeit und maßgebliche Kenntnisse müssen zum konkreten Versicherungsfall passen. Der Tag der Ablehnung allein ersetzt diese Prüfung nicht.
Nach § 209 BGB wird die Hemmungszeit nicht in die Verjährungsfrist eingerechnet. Hemmung ist deshalb kein automatischer Neubeginn mit einer vollen neuen Dreijahresfrist. Lassen Sie Anfang, bisher verstrichene Zeit, Anmeldung, Zugang der Entscheidung und mögliche weitere Hemmung zusammen berechnen. Dieser Beitrag nennt bewusst kein individuelles letztes Klagedatum und keine allgemeine Frist „drei Jahre nach dem Ablehnungsbrief“.
Eine erneute interne Beschwerde hält die Zeit nicht allein kraft ihrer Überschrift beliebig an. § 203 BGB betrifft tatsächlich schwebende Verhandlungen über Anspruch oder anspruchsbegründende Umstände. Er regelt deren Ende und bestimmt für diese Hemmung einen frühesten Verjährungseintritt drei Monate nach ihrem Ende. Ob echte Verhandlungen vorliegen, muss konkret geprüft werden; ein einseitiger unbeantworteter Brief beweist sie nicht. Die Dreimonatsregel darf nicht pauschal auf jedes Ende einer Hemmung nach § 15 VVG übertragen werden.
§ 204 BGB nennt bestimmte Rechtsverfolgungsmaßnahmen, etwa die Klage, die Zustellung eines Mahnbescheids und unter den Voraussetzungen von Absatz 1 Nummer 4 einen Antrag bei einer Streitbeilegungsstelle. Dort kommt es unter anderem auf staatliche Anerkennung beziehungsweise Einvernehmen bei einer anderen Stelle, die Bekanntgabe und gegebenenfalls deren zeitnahes Veranlassen an. Auch Ende und Folgefragen der Hemmung sind nach Absatz 2 zu prüfen. Nicht jede beliebige Beschwerde an irgendeine Stelle erfüllt diese Voraussetzungen.
Interne Beschwerde, Aufsicht und Streitbeilegung getrennt nutzen
Eine interne Bitte um Korrektur sollte Police, Vorgang, Leistungszeitraum, die genaue beanstandete Begründung und passende Nachweise benennen. Fragen Sie nach der angewendeten Klausel und Fassung. Reagieren Sie gezielt auf einen behaupteten Sachverhaltsfehler, statt nur zu schreiben, die Ablehnung sei unfair. Fehlender Versicherungsschutz, fehlende Nachweise und eine streitige Auslegung sind verschiedene Probleme.
Eine mögliche Formulierung lautet: „Zur Entscheidung vom [Datum], mir zugegangen am [Datum], über meinen Anspruch für [Zeitraum/Betrag] bitte ich um erneute Prüfung. Nach meinen Unterlagen ist [konkreter Punkt] abweichend zu beurteilen; [Beleg] liegt bei. Bitte erläutern Sie die angewendete Vertragsstelle und die noch offenen Tatsachenfragen sowie den Stand der geltend gemachten einzelnen Positionen.“ Diese Nachricht ist weder ein gerichtlicher Antrag noch eine automatisch fristwahrende Maßnahme für jeden Fall.
Der vom Bundesministerium der Finanzen herausgegebene Bundesportal-Leitfaden zur BaFin-Beschwerde stellt klar: Bei einer Aufsichtsbeschwerde laufen gesetzliche und vertragliche Fristen weiter; sie hemmt nicht die zivilrechtliche Verjährung. Die Aufsicht entscheidet den individuellen Zahlungsstreit nicht verbindlich wie ein Gericht. Prüfen Sie außerdem, ob der Versicherer überhaupt der BaFin-Aufsicht untersteht.
Eine Aufsichtsbeschwerde und ein Antrag bei einer zuständigen anerkannten Streitbeilegungsstelle sind daher nicht austauschbar. Klären Sie früh, welcher konkrete Weg für Ihren Anspruch offensteht, welche Wirkung er tatsächlich hat und ob anwaltliche oder gerichtliche Schritte nötig sind. Eine interne Eingangsbestätigung und die Aussicht auf spätere Bearbeitung sind kein Nachweis, dass eine nahende Frist gesichert ist. Der Ratgeber verspricht keine Anerkennung des Anspruchs durch eine Beschwerde.
Modell nach korrigierter Ablehnung: 900 Euro bestätigt, 300 Euro eingegangen
Eigene geklärte Modellwerte, kein aktueller Versicherungstarif: Für drei bereits abgeschlossene frühere Kalendermonate haben Sie jeweils 400 Euro Kreditrate selbst vollständig an die Bank bezahlt, zusammen 1.200 Euro. Nach einer zunächst ablehnenden Entscheidung wird die Versicherungsprüfung korrigiert. Für genau diese drei alten Monate steht nun ein wirksamer, fälliger Leistungsanspruch von je 300 Euro fest, zusammen 900 Euro. Die notwendigen Erhebungen sind beendet; andere Kosten, Zinsen, Aufrechnungen, Abtretungen oder Rechte Dritter bestehen im Modell nicht.
Die 300 Euro je Monat sind eine ausdrücklich vorausgesetzte individuelle Modellleistung. Es wird weder eine stets volle Ratenübernahme noch eine allgemeine Versicherungsgrenze von 300 Euro behauptet. Die nicht versicherten 3 × 100 = 300 Euro aus den alten Kreditraten werden durch die Korrektur nicht automatisch zu einem weiteren Versicherungsanspruch.
| Stand nach der korrigierten Entscheidung | Betrag |
|---|---|
| Bestätigte Leistung für drei frühere Monate | 3 × 300 = 900 Euro |
| Davon im aktuellen Planungsmonat tatsächlich auf Ihrem Girokonto erhalten | 300 Euro |
| Bestätigt, aber noch nicht eingegangen | 900 − 300 = 600 Euro |
Nach § 362 BGB kommt es auf tatsächliche Leistung an. Die Nachricht „900 Euro bewilligt“ ist noch kein 900-Euro-Kontoeingang. Die Bank hat die alten 1.200 Euro aus Ihren eigenen Zahlungen bereits angerechnet. Der jetzige Versicherungsrückfluss auf Giro reduziert das Kreditkapital nicht zusätzlich nochmals um 900 oder 300 Euro. Eine Direktzahlung an die Bank wäre ein anderer Zahlungsweg und müsste dort gesondert zugeordnet werden.
Für den aktuellen Monat setzen wir 2.200 Euro tatsächliches laufendes Einkommen, 1.450 Euro vollständige gewöhnliche Kosten, 400 Euro aktuelle Kreditrate, 100 Euro andere Raten und 250 Euro gewünschte Reserve an. Die alte Summe von 1.200 Euro betrifft ausschließlich frühere Monate und wird jetzt nicht nochmals als Ausgabe angesetzt. Die 400 Euro aktuelle Rate ist eine zusätzliche neue Monatsfälligkeit und nicht Teil jener drei früheren Raten.
Ohne den aktuellen Versicherungsrückfluss bleiben 2.200 − 1.450 − 500 = 250 Euro vor und 0 Euro nach Reserve. Nach den tatsächlich eingegangenen 300 Euro tragen Sie für diesen Monat 2.500 Euro Einkommen, 1.450 Euro Kosten, 500 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve in den Haushaltscheck ein. Ergebnis: 550 Euro vor und 300 Euro nach Reserve. Die offenen 600 Euro sind kein verfügbares Einkommen. Für einen späteren Monat ohne weiteren tatsächlichen Rückfluss gilt wieder das laufende Einkommen von 2.200 Euro; die einmaligen 300 Euro sind keine dauerhafte Einkommenssteigerung.
Fristsicherung und eigene Kreditrate parallel klären
Der Streit mit dem Versicherer verschiebt die eigene Kreditfälligkeit nicht automatisch. Nach § 488 BGB bleiben geschuldete Zinsen und Rückzahlung bei Fälligkeit zu beachten. Ist eine Änderung nötig, verlangt § 311 Absatz 1 BGB für eine rechtsgeschäftliche Anpassung grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes bestimmt. Eine Versicherungsbeschwerde oder ein selbst gestoppter Einzug ist keine bestätigte Ratenpause.
Informieren Sie die Bank über den wirklichen Stand und eine absehbare Lücke. Trennen Sie „noch bestritten“, „bestätigt“, „angewiesen“ und „tatsächlich eingegangen“. Eine angebotene Lösung ist auf neue Rate, Zinsen, Kosten, Nachzahlung, Laufzeit und Ende zu prüfen. Neue finanzielle Zusagen werden hier nicht unterstellt.
- Anspruchsberechtigung, aktuelle Vertragsunterlagen und betroffene Leistungsmonate geklärt?
- Konkrete Anmeldung beim Versicherer und deren Eingang nachweisbar?
- Entscheidung in Textform, entschiedener Umfang und tatsächlicher Zugang dokumentiert?
- Beginn, Hemmungszeiträume und konkrete Restfrist rechtzeitig prüfen lassen?
- Erneute interne Rückfrage nicht als automatischen Fristneustart behandelt?
- Aufsichtsbeschwerde von einer geeigneten fristwirksamen Streitbeilegung oder Rechtsverfolgung unterschieden?
- Nur wirklichen Giroeingang beziehungsweise richtige Bankanrechnung im Haushalt erfasst?
- Eigene Kreditrate weiter anhand des tatsächlichen Plans und einer nötigen echten Änderung geplant?
Bei naher Verjährung warten Sie nicht erst den Ausgang einer beliebig langen internen oder aufsichtsrechtlichen Prüfung ab. Lassen Sie Unterlagen und geeigneten nächsten Schritt zeitnah individuell prüfen. Eine Korrektur oder erste Teilzahlung bestätigt nicht automatisch alle weiteren Zeiträume und beantwortet nicht allein jede Fristfrage.
Häufige Fragen
Endet die Hemmung erst mit einem unterschriebenen Papierbrief?
§ 15 VVG knüpft an den Zugang der Versichererentscheidung in Textform an. Bei erfüllten Anforderungen des § 126b BGB kann auch eine E-Mail Textform sein. Prüfen Sie Dokument, erfassten Anspruch und tatsächlichen Zugang; eine telefonische Äußerung allein ist nicht schon Textform.
Beginnen nach einer Ablehnung automatisch drei neue Jahre?
Nein. Beginn und bereits abgelaufene Zeit sind mit Hemmungszeiträumen und möglichen weiteren Maßnahmen zu prüfen. Nach § 209 BGB zählt die Hemmungszeit nicht mit; das ist kein automatischer Neubeginn der vollen regelmäßigen Frist.
Hält eine erneute interne Beschwerde die Frist sicher an?
Das folgt nicht allein aus der Beschwerde. Tatsächliche Verhandlungen können nach § 203 BGB relevant sein, bestimmte Rechtsverfolgungsmaßnahmen nach § 204 BGB. Voraussetzungen, Bekanntgabe und Ende der jeweiligen Hemmung müssen konkret geprüft werden.
Hemmt eine Aufsichtsbeschwerde bei der BaFin die Verjährung?
Die BMF-Information im Bundesportal stellt klar, dass eine BaFin-Aufsichtsbeschwerde die zivilrechtliche Verjährung nicht hemmt und die Fristen weiterlaufen. Ein Antrag bei einer zuständigen anerkannten Streitbeilegungsstelle ist ein anderer Vorgang mit eigenen Voraussetzungen.
Sind die bestätigten 900 Euro im Beispiel schon verfügbares Einkommen?
Nein. Tatsächlich sind im aktuellen Monat nur 300 Euro auf Giro eingegangen, 600 Euro stehen noch aus. Die drei alten Kreditraten zu je 400 Euro waren bereits in früheren Monaten selbst bezahlt. Der Rückfluss auf Giro wird nicht noch einmal als zusätzliche Kapitaltilgung bei der Bank angerechnet.
Kann ich die Kreditrate während der Versicherungsbeschwerde aussetzen?
Die Beschwerde und eine Hemmung der Verjährung ändern den Kreditplan nicht automatisch. Klären Sie eine benötigte Anpassung mit der Bank tatsächlich. Im Modell bleiben für den aktuellen Monat 400 Euro Kreditrate plus 100 Euro andere Raten, also 500 Euro, zu berücksichtigen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 27.10.2026.
- § 1 VVG – Tatsächlich vereinbartes Risiko und Leistung
- § 14 VVG – Fälligkeit ist nicht Verjährungshemmung
- § 15 VVG – Anmeldung und Zugang einer Entscheidung in Textform
- § 195 BGB – Regelmäßige Dreijahresfrist
- § 199 BGB – Fristbeginn und Höchstfristen
- § 209 BGB – Hemmungszeit wird nicht eingerechnet
- § 203 BGB – Tatsächliche Verhandlungen
- § 204 BGB – Bestimmte Maßnahmen der Rechtsverfolgung
- § 126b BGB – Lesbare dauerhafte Entscheidung
- § 488 BGB – Kreditfälligkeit bleibt gesondert
- § 311 BGB – Wirklich vereinbarte Ratenänderung
- § 362 BGB – Bestätigter Anspruch und tatsächliche Zahlung
- BMF im Bundesportal – BaFin-Beschwerde, Zuständigkeit und laufende Fristen