Restschuldversicherung bei Arbeitslosigkeit: Leistung und Rate klären
Nach Jobverlust die Ratenschutzversicherung prüfen: versichertes Ereignis, Vertragsfristen, Belege, Leistungsentscheidung und weiter fällige Kreditraten getrennt klären.
In diesem Artikel
Kurzantwort
Melden Sie eine möglicherweise versicherte Arbeitslosigkeit zeitnah über den bestätigten Schadenkanal und prüfen Sie die Bedingungen Ihres konkreten Vertrags. Arbeitslosigkeit allein beweist weder den versicherten Leistungsfall noch eine sofortige vollständige Ratenübernahme. Klären Sie Beginn, Höhe, Dauer und Empfänger einer zugesagten Leistung und kontrollieren Sie deren tatsächliche Verbuchung. Informieren Sie die Bank parallel über eine absehbare Zahlungslücke; eine Versicherungsanfrage setzt den Kreditvertrag nicht automatisch aus.
Suchen Sie den Versicherungsvertrag, nicht nur die Kreditunterlagen
Dieser Leitfaden betrifft eine vorhandene private Restschuld- oder Ratenschutzversicherung in Deutschland nach einem Jobverlust. Er ersetzt keine Prüfung Ihrer konkreten Versicherungsbedingungen. Für Arbeitsunfähigkeit, Tod und andere Ereignisse können andere Bausteine und Nachweise gelten. Eine Versicherungsprämie auf der Kreditabrechnung beweist noch keinen Arbeitslosigkeitsschutz.
Nach § 1 VVG sichert der Versicherer das vereinbarte Risiko durch die vereinbarte Leistung bei Eintritt des vereinbarten Versicherungsfalls ab. Suchen Sie deshalb Versicherungsschein oder Versicherungsbestätigung, Antrag beziehungsweise Beitritt, die für Ihren Abschluss gültigen Bedingungen und spätere Änderungen. Eine heute beworbene Produktfassung ist nicht automatisch Ihr Vertrag.
- Name des tatsächlichen Versicherers und bestätigter Schadenkanal
- Vertrags- oder Versicherungsnummer und zugehöriger Kredit
- Versicherungsnehmer, versicherte Person und möglicher Leistungsempfänger
- Gewählter Arbeitslosigkeitsbaustein und Versicherungsbeginn
- Gültige Bedingungen mit Fassungsdatum sowie vereinbarte Leistungshöhe
Wenn die Bank Versicherungsnehmer eines Gruppenvertrags ist, verlangen Sie die Unterlagen und eine Erklärung Ihrer Rolle. § 44 VVG unterscheidet bei einer Versicherung für fremde Rechnung Rechte des Versicherten und Versicherungsnehmers; für die Verfügung über Rechte und die gerichtliche Geltendmachung enthält er Voraussetzungen. Gehen Sie weder von Rechtlosigkeit noch von einem uneingeschränkten eigenen Klageweg ohne Prüfung aus.
Für erfasste Gruppen-Restschuldversicherungen enthält § 7a Absatz 5 VVG zusätzlich Pflichten gegenüber der versicherten Person und Rechte eines Versicherungsnehmers. Artikel 9 EGVVG begrenzt die Anwendung der ab Januar 2025 geltenden Fassung auf Versicherungen zu Allgemein-Verbraucherdarlehen, die nach dem 1. Januar 2025 abgeschlossen wurden. Lassen Sie ältere Konstellationen nach der passenden Fassung einordnen.
Ordnen Sie Kündigung, Beschäftigungsende und Arbeitslosigkeit getrennt zu
Notieren Sie Zugang einer Kündigung, letzten Beschäftigungstag, Beginn der Arbeitslosigkeit, Versicherungsbeginn und Datum Ihrer Meldung jeweils getrennt. Prüfen Sie im Vertrag, welches Ereignis für die Deckung und für eine bestimmte Frist maßgeblich ist. Aus der Reihenfolge allein folgt noch keine bestätigte Leistung.
| Prüfpunkt in Ihren Bedingungen | Konkrete Frage |
|---|---|
| Versicherte Arbeitslosigkeit | Welche Definition gilt, und passt der tatsächliche Beendigungsgrund dazu? |
| Beschäftigung vor dem Ereignis | Gibt es Voraussetzungen zu Beschäftigungsart, Dauer oder Arbeitsumfang? |
| Wartefrist vor einem versicherten Ereignis | Wann beginnt und endet sie, und welches Ereignisdatum ist relevant? |
| Karenz oder leistungsfreie Zeit nach dem Ereignis | Wann kann eine Zahlung beginnen, und sind frühere Raten überhaupt erfasst? |
| Ausschlüsse | Wie behandelt der konkrete Vertrag Eigenkündigung, Aufhebungsvertrag, Befristung oder bereits bekannten Jobverlust? |
| Grenzen und Ende | Welcher Betrag und welche Dauer sind versichert; welche Folge hat eine neue Beschäftigung? |
Diese Tabelle nennt Prüffragen, keine allgemein geltenden Ausschlüsse, Mindestbeschäftigungszeiten oder Versicherertarife. Es gibt daraus keine pauschale Aussage „jede Eigenkündigung ist versichert“ oder „jede Befristung ist ausgeschlossen“. Maßgeblich sind anwendbare Bedingungen, tatsächliche Ereignisse und gegebenenfalls die rechtliche Wirksamkeit einer Klausel. Bitten Sie bei einer Unklarheit um die genaue Vertragsstelle und ihre Anwendung auf Ihre Daten.
Das bloße spätere Abwarten einer Frist muss einen zuvor nicht gedeckten Fall nicht nachträglich gedeckt machen. Klären Sie ausdrücklich, ob ein Ereignis innerhalb einer Wartefrist ausgeschlossen wäre oder eine Leistung nur zeitlich später beginnen würde. Die Versicherung soll diese beiden Fragen nachvollziehbar auseinanderhalten.
Melden Sie den Fall und klären Sie fehlende Unterlagen gezielt
§ 30 VVG verlangt grundsätzlich die unverzügliche Anzeige nach Kenntnis des Versicherungsfalls; auch ein leistungsberechtigter Dritter hat eine Anzeigepflicht. Warten Sie daher nicht einfach bis zum Ende einer möglichen leistungsfreien Zeit. Sichern Sie Meldedatum, Inhalt, Eingangsbestätigung und Vorgangsnummer. Eine Nachricht an die Bank allein beweist nicht sicher, dass der zuständige Versicherer rechtzeitig informiert wurde.
Nach § 31 VVG können zur Feststellung des Versicherungsfalls oder Leistungsumfangs erforderliche Auskünfte verlangt werden; Belege nur, soweit ihre Beschaffung billigerweise zumutbar ist. Absatz 2 erfasst auch einen Dritten mit Recht auf die Versicherungsleistung. Fragen Sie nach einer konkreten Liste für Ihren Vertragsbaustein.
- Kündigungsschreiben, Aufhebungsvereinbarung oder Nachweis des vereinbarten Beschäftigungsendes
- Arbeitsvertrag und Angaben zur bisherigen Beschäftigung, soweit für die Bedingungen erforderlich
- Arbeitslosmeldung, Bescheide oder fortlaufende Nachweise, soweit relevant und angefordert
- Kredit- und Versicherungsnummer, aktueller Ratenplan und betroffene Fälligkeiten
- Bisherige Meldung, Antworten und alle nachgereichten Unterlagen
Ein fehlender Bescheid rechtfertigt nicht, die Sache ohne Rückfrage liegen zu lassen. Teilen Sie mit, welches Dokument noch aussteht und wann es voraussichtlich vorliegt. Bitten Sie um eine verständliche Erklärung, wozu eine strittige Unterlage benötigt wird und welche geeignete Alternative akzeptiert werden kann. Nutzen Sie für sensible Nachweise den bestätigten sicheren Übermittlungsweg und bewahren Sie Kopien auf.
Wenn laufende Bestätigungen verlangt werden, notieren Sie deren Termine. Melden Sie tatsächliche Änderungen wie eine neue Beschäftigung entsprechend Ihren Pflichten; halten Sie Angaben zu Dauer, Einkommen und Kündigungsgrund wahrheitsgemäß und konsistent.
Prüfen Sie Leistungsbeginn, Betrag und tatsächlichen Zahlungsempfänger
Eine Eingangsbestätigung ist noch keine Leistungszusage. Verlangen Sie eine konkrete Entscheidung: Welche Zeiträume und Raten sind anerkannt, ab wann gilt sie, welcher Betrag wird gezahlt, wie lange und an wen? Klären Sie auch, ob weitere Nachweise Voraussetzung für spätere Zahlungen sind und ob eine abweichende Schlussrate erfasst ist.
§ 14 Absatz 1 VVG knüpft die Fälligkeit einer Geldleistung an das Ende der erforderlichen Erhebungen zur Feststellung des Versicherungsfalls und Leistungsumfangs. Daraus folgt keine allgemeine Zusage einer Auszahlung unmittelbar nach der Meldung.
Sind die Erhebungen einen Monat nach Anzeige noch nicht beendet, sieht § 14 Absatz 2 für den Versicherungsnehmer Abschlagszahlungen in Höhe des voraussichtlich mindestens geschuldeten Betrags vor. Die Frist ist gehemmt, solange schuldhaft fehlende Mitwirkung die Beendigung der Erhebungen verhindert. Das ist kein pauschaler Anspruch auf jede beantragte Kreditrate. Klären Sie Ihre Berechtigung und den unstreitigen Mindestbetrag, besonders bei einer Gruppenversicherung.
Prüfen Sie eine an die Bank gezahlte Leistung auf dem Kreditkonto: Datum, Betrag, betroffene Rate und noch offener Rest. Bei einer Zahlung an Sie selbst muss die tatsächlich fällige Kreditrate weiterhin richtig bedient werden. Verhindern Sie Doppelzahlungen durch einen schriftlichen Abgleich, ohne das Mandat vorschnell zu stoppen.
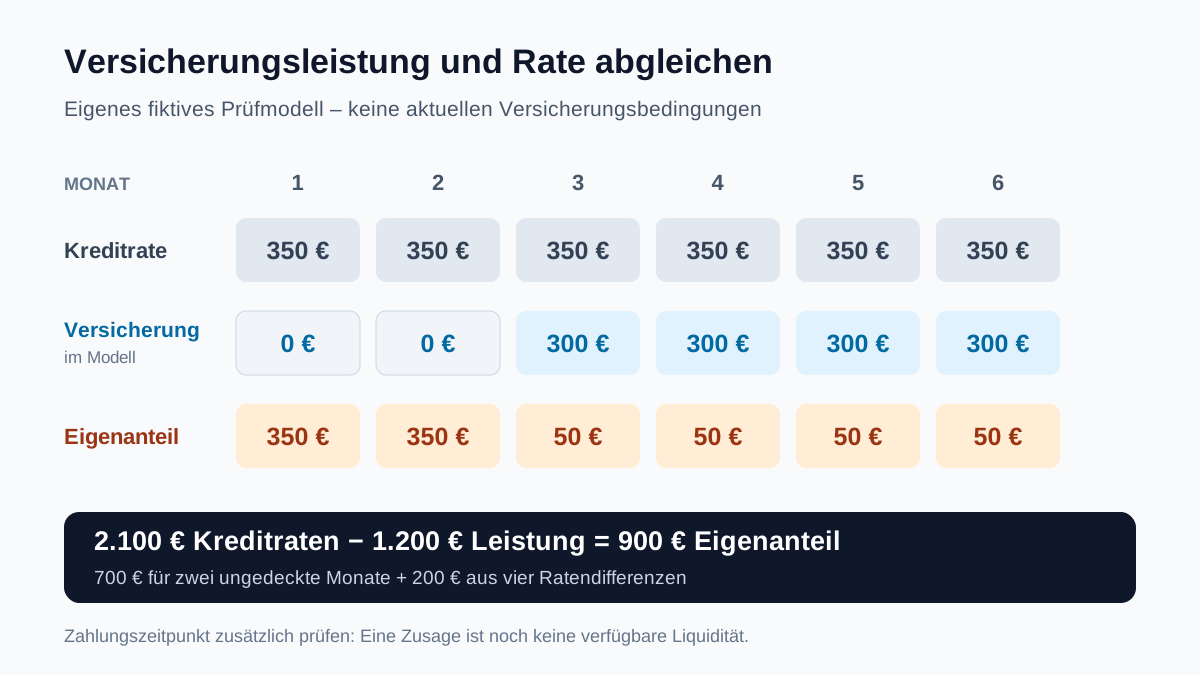
Beispiel: Sechs Kreditraten können trotz Versicherungszahlung 900 Euro Eigenanteil lassen
Eigenes Prüfmodell mit ausdrücklich fiktiven Beträgen, kein aktueller Versicherungsvertrag: Im betrachteten Zeitraum werden sechs Kreditraten zu jeweils 350 Euro fällig. Angenommen, eine schriftliche Leistungszusage erfasst nur die Monate drei bis sechs und für diese Monate jeweils 300 Euro. Im Modell fehlen weitere Kosten, Zinsen außerhalb dieser Raten oder eine Schlussrate; die zugesagten Zahlungen werden vollständig und richtig auf die jeweiligen Raten angerechnet.
| Zeitraum | Kreditraten | Angenommene Versicherungsleistung | Selbst zu deckender Teil |
|---|---|---|---|
| Monate 1 und 2 | 2 × 350 = 700 Euro | 0 Euro | 700 Euro |
| Monate 3 bis 6 | 4 × 350 = 1.400 Euro | 4 × 300 = 1.200 Euro | 4 × 50 = 200 Euro |
| Summe | 2.100 Euro | 1.200 Euro | 900 Euro |
Die Rechnung lautet 2.100 − 1.200 = 900 Euro. Sie zeigt zwei getrennte Lücken: vollständig ungedeckte Monate und eine Differenz zwischen tatsächlicher Kreditrate und versichertem Betrag. Weder die zwei Monate noch die 300 Euro sind allgemeine Wartezeiten oder Marktbedingungen.
Außerdem ist zugesagte Deckung nicht dasselbe wie heute verfügbare Liquidität. Trifft eine Zahlung erst nach der zugehörigen Kreditfälligkeit ein, muss die Zwischenzeit zusätzlich mit der Bank geklärt werden. Rechnen Sie im Haushaltscheck mit sicher verfügbaren Einnahmen und tatsächlichen Fälligkeiten; zählen Sie eine direkte Zahlung auf das Kreditkonto nicht noch einmal als eigenes Haushaltseinkommen.
Besprechen Sie eine Zahlungslücke parallel mit der Bank
Nach § 488 Absatz 1 BGB sind geschuldete Zinsen und die Rückzahlung bei Fälligkeit Pflichten aus dem Darlehen. Die Meldung an einen Versicherer ist keine automatische Änderung dieser Vereinbarung. Lassen Sie eine abweichende Bankvereinbarung und deren Kosten ausdrücklich bestätigen.
Informieren Sie die Bank möglichst vor der nächsten Rate über die absehbare Lücke. Nennen Sie den Versicherungsfall, die Vorgangsnummer, den tatsächlichen Bearbeitungsstand und den Betrag, den Sie nach notwendigen Ausgaben und Reserve leisten können. Legen Sie eine beantragte Leistung als beantragt und eine zugesagte Leistung als zugesagt offen; stellen Sie beides nicht als bereits verbucht dar.
Fragen Sie bei einer angebotenen Stundung oder Ratenänderung nach Zinsen, Gebühren, Nachzahlung, Enddatum und aktualisiertem Plan. Eine bloße Anfrage verschiebt die Fälligkeit noch nicht. Der Ratgeber zur nicht mehr tragbaren Kreditrate hilft bei der Haushaltsplanung und der Suche nach einer abgestimmten Lösung. Bei mehreren Rückständen oder drohender Kündigung holen Sie früh geeignete Schuldner- oder Rechtsberatung hinzu.
Die Entscheidung, eine Versicherung neu abzuschließen, ist eine andere Frage als die Leistung aus einem vorhandenen Vertrag. Dafür verwenden Sie den Leitfaden zu Restschuldversicherung, Kosten und Bedingungen vor dem Abschluss.
Bei einer Ablehnung: Vertragsstelle und Tatsachen abgleichen
Bitten Sie um eine nachvollziehbare Begründung mit konkreter Klausel, angewendeter Vertragsfassung, Ereignisdatum und Tatsachen. Trennen Sie einen nicht versicherten Fall, einen vertraglichen Ausschluss, noch fehlende Nachweise und eine behauptete Pflichtverletzung. Für diese Gründe gelten unterschiedliche Prüfungen.
Wird eine vertragliche Obliegenheitsverletzung angeführt, prüfen Sie § 28 VVG. Er unterscheidet unter anderem Vorsatz, grobe Fahrlässigkeit, Bedeutung der Verletzung für Feststellung oder Umfang der Leistung und Arglist. Bei nachträglichen Auskunfts- oder Aufklärungspflichten ist für die dort geregelte vollständige oder teilweise Leistungsfreiheit auch eine gesonderte Belehrung in Textform relevant. Nicht jede verspätete Unterlage führt automatisch zum vollständigen Verlust der Leistung.
Diese Regeln ersetzen nicht den Nachweis eines gedeckten Ereignisses. Wenn Ihre Angaben abweichend verstanden wurden, berichtigen Sie den konkreten Punkt mit Beleg und bitten Sie um erneute Prüfung. Fordern Sie bei fortdauernder Prüfung eine Liste offener Fragen und gegebenenfalls die Prüfung einer Abschlagszahlung nach § 14 VVG an.
Lassen Sie eine streitige Klausel oder eine endgültige Ablehnung individuell prüfen, bevor Sie eine Abfindung, einen Verzicht oder eine umfassende Erledigungserklärung unterschreiben. Verlassen Sie sich nicht darauf, dass eine interne Beschwerde beliebige andere Fristen oder Kreditfälligkeiten anhält.
Nutzen Sie eine konkrete Anfrage und kontrollieren Sie jeden Monat
Eine sachliche Meldung kann lauten: „Zu Versicherung [Nummer] und Kredit [Nummer] zeige ich eine möglicherweise versicherte Arbeitslosigkeit an. Die Kündigung ging mir am [Datum] zu, das Beschäftigungsverhältnis endete am [Datum], die Arbeitslosigkeit begann am [Datum]. Bitte bestätigen Sie den Eingang und nennen Sie die erforderlichen Nachweise für meinen Vertrag. Teilen Sie mir mit, welches Ereignisdatum, welche Bedingungen und Zeitgrenzen Sie anwenden. Bitte entscheiden Sie über Beginn, Höhe, Dauer und Empfänger einer Leistung und erläutern Sie noch offene Punkte.“ Verwenden Sie nur zutreffende Tatsachen.
- Meldung und Eingangsbestätigung mit Vorgangsnummer sichern
- Angeforderte Unterlagen vollständig zuordnen und fehlende Belege erklären
- Entscheidung auf versicherte Monate, Betrag und Endbedingungen prüfen
- Bank über tatsächlich ungedeckte oder verspätet gedeckte Fälligkeiten informieren
- Leistung mit Kontoauszug beziehungsweise Kreditabrechnung vergleichen
- Eigene Restzahlung und spätere Nachweise im Kalender festhalten
- Änderungen wie neue Beschäftigung wahrheitsgemäß mitteilen
- Bei Streit die passende Vertragsfassung und belegte Daten prüfen lassen
Schließen Sie den Vorgang nicht allein deshalb ab, weil eine erste Versicherungszahlung eingegangen ist. Kontrollieren Sie weitere Monate und das tatsächliche Ende der Leistung gegen den weiterhin gültigen Kreditplan.
Häufige Fragen
Zahlt jede Restschuldversicherung bei Arbeitslosigkeit?
Nein. Prüfen Sie, ob Ihr Vertrag den Arbeitslosigkeitsbaustein enthält und ob der tatsächliche Fall unter dessen Definition und Bedingungen fällt. Prämienzahlung oder eine heutige Produktwerbung beweisen das nicht.
Kann ich während der Versicherungsprüfung die Kreditrate auslassen?
Die Meldung an den Versicherer setzt den Darlehensvertrag nicht automatisch aus. Klären Sie eine absehbare Zahlungslücke parallel mit der Bank und lassen Sie eine abweichende Vereinbarung samt Kosten und Fälligkeiten bestätigen.
Ist eine Eingangsbestätigung bereits eine Zusage für alle Raten?
Nein. Verlangen Sie eine Entscheidung zu Beginn, Höhe, Dauer und Zahlungsempfänger. Auch eine zugesagte Zahlung muss tatsächlich rechtzeitig und richtig auf dem Kreditkonto beziehungsweise bei Ihnen verbucht werden.
Verliere ich bei einer verspäteten Unterlage automatisch jeden Anspruch?
Das folgt nicht automatisch daraus. Klären Sie erforderliche Nachweise und eine behauptete Pflichtverletzung konkret. § 28 VVG unterscheidet unter anderem Verschulden, Ursächlichkeit und Belehrung; zugleich muss ein vertraglich gedeckter Versicherungsfall feststehen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.10.2026.
- § 1 VVG – Vereinbartes Risiko und vereinbarte Leistung
- § 44 VVG – Rechte bei Versicherung für fremde Rechnung
- § 7a Absatz 5 VVG – Gruppen-Restschuldversicherung und Rechte
- Artikel 9 EGVVG – Übergangsregel zu § 7a Absatz 5 VVG
- § 30 VVG – Anzeige des Versicherungsfalls
- § 31 VVG – Erforderliche Auskünfte und zumutbare Belege
- § 14 VVG – Fälligkeit und begrenzte Abschlagszahlung
- § 28 VVG – Folgen vertraglicher Obliegenheitsverletzung
- § 488 BGB – Fortbestehende Pflichten aus dem Darlehen