Arbeitslosengeld und Kreditrate: Sperrzeit und Zahlung prüfen
Nach Jobverlust Kreditrate planen: Meldungen, Arbeitslosengeldbescheid, Sperrzeit und Auszahlung trennen. Mit 30-Tage-Modell, Haushaltsrechnung und Checkliste.
In diesem Artikel
Kurzantwort
Planen Sie die laufende Kreditrate mit dem konkret bewilligten Arbeitslosengeld, den tatsächlich zu zahlenden Tagen und dem Geld am Ratentermin. Arbeitsuchendmeldung, Arbeitslosmeldung, Bearbeitung und Auszahlung sind unterschiedliche Schritte. Eine Sperrzeit kann eine echte Leistungslücke verursachen; sie ist keine bloß verspätete Überweisung. Arbeitslosigkeit oder ein gestellter Antrag allein schaffen keine vereinbarte Ratenpause. Klären Sie eine absehbare Lücke früh mit der Bank.
Arbeitsuchendmeldung, Arbeitslosmeldung und Antragsunterlagen abgleichen
Dieser Leitfaden betrifft Arbeitnehmerinnen und Arbeitnehmer in Deutschland nach Jobverlust, Arbeitslosengeld bei Arbeitslosigkeit nach SGB III und einen bereits laufenden privaten Bankkredit. Er stellt keinen individuellen Leistungsanspruch fest. Leistungen des Jobcenters, besondere grenzüberschreitende Fälle und eine eigene Insolvenz sind nicht Gegenstand der Modellrechnung. Gesetzliche Leistung und eine private Ratenschutzversicherung sind unterschiedliche Ansprüche.
§ 137 SGB III nennt Arbeitslosigkeit, Arbeitslosmeldung und erfüllte Anwartschaftszeit als Voraussetzungen. Eine Kündigung allein bestätigt daher noch keinen Anspruch oder bestimmten Zahlbetrag. Sichern Sie Beschäftigungsende, Zugang der Kündigung, Meldungen, Bescheide und den Bearbeitungsstand.
Nach § 38 Absatz 1 SGB III ist die Arbeitsuchendmeldung grundsätzlich spätestens drei Monate vor Beschäftigungsende nötig; erfahren Sie den Beendigungszeitpunkt weniger als drei Monate vorher, innerhalb von drei Tagen nach Kenntnis. Die Pflicht besteht auch bei einem gerichtlichen Streit über den Fortbestand. Die Norm enthält eine Ausnahme für ein betriebliches Ausbildungsverhältnis.
Arbeitsuchend ist nicht dasselbe wie arbeitslos gemeldet. § 141 SGB III sieht die Arbeitslosmeldung elektronisch im vorgeschriebenen Fachportal oder persönlich vor; sie ist auch bis zu drei Monate vor erwarteter Arbeitslosigkeit möglich. Die Bundesagentur erklärt die praktischen Schritte und weist auf die Meldung spätestens am ersten Tag der Arbeitslosigkeit hin. Ist die zuständige Agentur an diesem Tag nicht dienstbereit, enthält § 141 Absatz 2 eine Rückwirkungsregel für den nächsten dienstbereiten Tag.
Wichtig für die Einordnung des Antrags: Nach § 323 Absatz 1 SGB III gilt Arbeitslosengeld mit der Arbeitslosmeldung als beantragt, wenn Sie keine andere Erklärung abgeben. Das ersetzt aber nicht die nötigen Angaben und Unterlagen für die Entscheidung. Ein ausgefülltes Formular oder eine Arbeitsuchendmeldung ersetzt wiederum nicht ohne Weiteres die erforderliche Arbeitslosmeldung. Prüfen Sie deshalb den tatsächlichen Stand aller Schritte, statt auf eine einzelne E-Mail zu vertrauen.
60 oder 67 Prozent sind keine sichere Rechnung der letzten Nettogutschrift
§ 149 SGB III unterscheidet den allgemeinen Leistungssatz von 60 Prozent und den erhöhten Satz von 67 Prozent bei Erfüllung der dort geregelten Kind- beziehungsweise Ehegatten- oder Lebenspartner-Voraussetzungen. Bezugsgröße ist das pauschalierte Nettoentgelt, das sogenannte Leistungsentgelt. Der erhöhte Satz folgt nicht allein daraus, dass im Haushalt irgendein Kind lebt.
§ 153 SGB III bestimmt dieses Leistungsentgelt aus dem Bemessungsentgelt unter pauschalierten Abzügen und weiteren Regeln. Multiplizieren Sie deshalb nicht einfach den letzten Kontoeingang des Arbeitgebers mit 0,60 oder 0,67. Dieser Beitrag berechnet keine persönliche Leistung oder Steuerklasse.
Für Ihre Kreditplanung lesen Sie im Bescheid den kalendertäglichen Betrag, den bewilligten Zeitraum, berücksichtigte Zahlungstage, Ruhenszeiten sowie etwaige weitere Abzüge und schon geleistete Zahlungen. § 154 SGB III berechnet und leistet Arbeitslosengeld für Kalendertage; ein voller zu zahlender Kalendermonat wird mit 30 Tagen angesetzt. Ein nur teilweise bezahlter Monat ist gesondert abzurechnen und nicht ungeprüft wie ein voller Monat zu behandeln.
Sperrzeit und noch ausstehende Bearbeitung haben unterschiedliche Folgen
Eine fehlende Überweisung kann verschiedene Ursachen haben. Fragen Sie, ob Unterlagen fehlen, über den Anspruch noch nicht entschieden ist oder ein Bescheid ein Ruhen feststellt. Bei § 159 SGB III ruht der Anspruch wegen versicherungswidrigen Verhaltens ohne wichtigen Grund für die Dauer einer Sperrzeit. Die für einen wichtigen Grund maßgeblichen Tatsachen sind darzulegen und nachzuweisen, soweit sie in Ihrer Sphäre oder Ihrem Verantwortungsbereich liegen.
| Stand | Was für das Budget zu klären ist |
|---|---|
| Antrag noch nicht abschließend bearbeitet | Welche Voraussetzung oder Unterlage fehlt, welcher Zeitraum ist anerkannt und welche Zahlung konkret möglich? |
| Sperrzeit festgestellt | Grund, Beginn, Ende und betroffene Leistungstage; diese Tage nicht als sichere spätere Nachzahlung behandeln |
| Leistung bewilligt, Zahlung noch nicht eingegangen | Bewilligter Betrag, Anweisung, bereits gezahlte Teilbeträge und tatsächliche Gutschrift |
| Anderer Ruhensgrund oder Abzug | Konkrete Rechtsgrundlage und Berechnung; nicht jede Zahlungslücke ist eine Sperrzeit |
Die Dauer ist nicht immer zwölf Wochen: § 159 Absatz 3 nennt diese Dauer für Arbeitsaufgabe und gesetzliche Verkürzungen; Absatz 6 nennt bei Meldeversäumnis oder verspäteter Arbeitsuchendmeldung eine Woche. Tatbestand, wichtiger Grund und Beginn müssen trotzdem im Einzelfall stimmen. Weder jede Kündigung noch jede eigene Beendigung führt ohne Prüfung automatisch zur gleichen Sperrzeit.
Zusätzlich ist die verbleibende Anspruchsdauer zu kontrollieren. § 148 SGB III regelt Minderungen unter anderem wegen Sperrzeiten und enthält Besonderheiten und Ausnahmen. Sperrzeit bedeutet deshalb nicht pauschal, dass dieselben Tage später einfach unverändert angehängt werden. Prüfen Sie den Bescheid samt Rechtsbehelfsbelehrung zeitnah, wenn Grund oder Zeitraum nicht stimmen; eine Nachfrage allein ist noch keine geänderte Entscheidung.
Monatlich nachträglich gezahlt heißt nicht: vor dem Ratentag verfügbar
Nach § 337 Absatz 2 SGB III werden laufende Geldleistungen regelmäßig monatlich nachträglich ausgezahlt. Verlegen Sie deshalb die erwartete Zahlung nicht einfach auf den früheren Gehaltstag oder auf den Monatsanfang. Für die erste Zahlung müssen Bearbeitungsstand, Bewilligung und tatsächliche Gutschrift zusammenpassen. Dieser Beitrag nennt keinen garantierten Bearbeitungszeitraum.
Ein Vorschuss ist kein Ersatz für einen fehlenden Anspruch. § 42 SGB I setzt einen dem Grunde nach bestehenden Geldleistungsanspruch voraus, dessen Höhe voraussichtlich längere Zeit zur Feststellung benötigt. Dann kann die Stelle Vorschüsse leisten; auf Antrag des Berechtigten hat sie unter diesen Voraussetzungen Vorschüsse zu zahlen, die Höhe bestimmt sie nach pflichtgemäßem Ermessen. Unter diesen Voraussetzungen beginnt die Vorschusszahlung nach der Norm spätestens nach Ablauf eines Kalendermonats nach Eingang des Antrags. Das ist keine Garantie, dass die beantragte Summe schon für die morgige Bankrate bereitsteht.
Vorschüsse werden auf die zustehende Leistung angerechnet; ein übersteigender Betrag ist zu erstatten. Planen Sie daher nicht einen Vorschuss zusätzlich zur vollständigen späteren Leistung ein. § 337 Absatz 4 sieht daneben angemessene Abschlagszahlungen zur Vermeidung unbilliger Härten vor. Fragen Sie nach der tatsächlich einschlägigen Möglichkeit und dokumentieren Sie deren Status. Keine dieser Angaben ist eine pauschale Zusage, eine wirksam festgestellte Sperrzeit auszubezahlen.
Notieren Sie für jeden Eingang Leistungszeitraum, Betrag, tatsächlichen Buchungstag und ob es ein Vorschuss oder eine endgültige Zahlung ist. Prüfen Sie separat, welches Geld bis zur konkreten Kreditfälligkeit schon vorhanden ist. Eine angekündigte Monatsleistung ist kein gegenwärtiges Kontoguthaben.
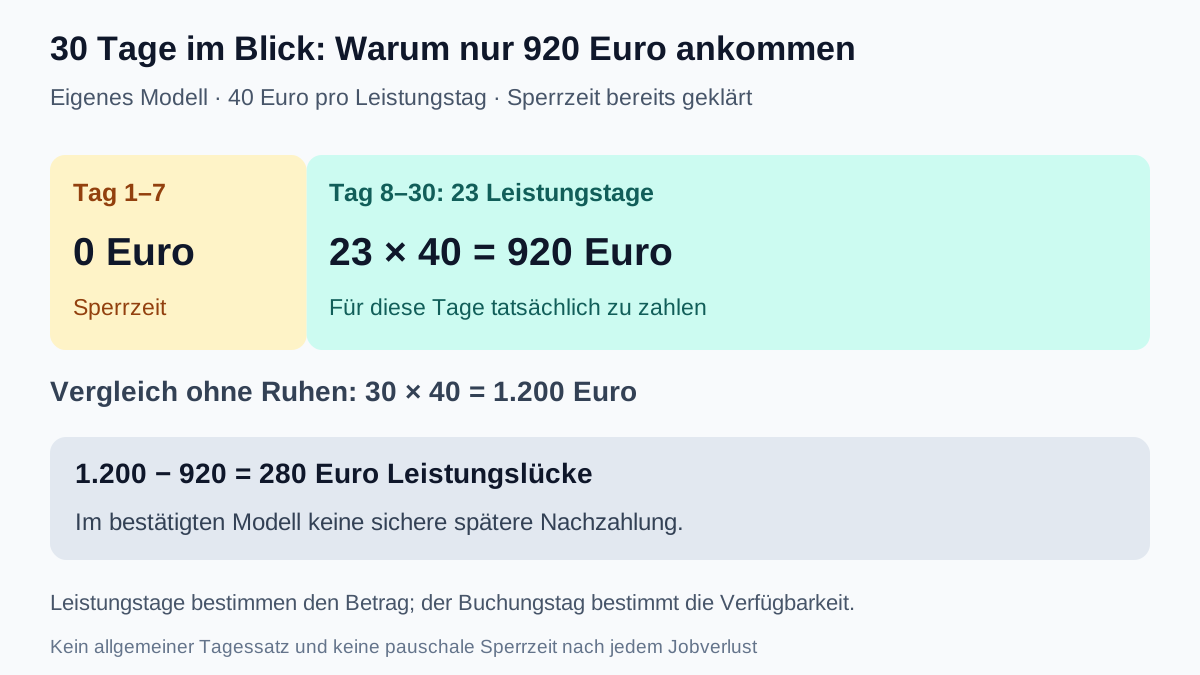
Modell: Sieben Ruhenstage machen aus 1.200 nur 920 Euro
Eigene vereinfachte Annahmen, keine individuelle Leistungsberechnung: Der Leistungsfall und sämtliche Voraussetzungen sind bereits geprüft. Im Bescheid steht ein kalendertäglicher Leistungsbetrag von 40 Euro. Er wird hier nicht aus einem früheren Gehalt hergeleitet. Im angenommenen Monat mit genau 30 Kalendertagen ist wegen verspäteter Arbeitsuchendmeldung eine rechtmäßig festgestellte einwöchige Sperrzeit für die Modelltage 1 bis 7 gegeben. Für die Tage 8 bis 30 werden 23 Leistungstage anerkannt.
Im Modell bestehen keine weiteren Ruhenszeiten, Abzüge, Anrechnungen, Rechte Dritter, Vorschüsse, parallelen Lohn- oder Versicherungszahlungen. Die Entscheidung wird nicht geändert. Die gesamte für diesen Monat zustehende Leistung von 920 Euro wird tatsächlich an die Person ausgezahlt. Der konkrete Buchungstag ist damit noch nicht vorgegeben.
| Zeitraum | Rechnung | Für den Monat zu zahlen |
|---|---|---|
| Modelltage 1 bis 7: bestätigte Sperrzeit | 7 Tage ohne Zahlung | 0 Euro |
| Modelltage 8 bis 30: anerkannte Leistungstage | 23 × 40 Euro | 920 Euro |
| Vergleich: voller Monat ohne Ruhen | 30 × 40 Euro | 1.200 Euro |
Kontrolle: 1.200 − 920 = 280 Euro. Diese 280 Euro sind im bestätigten Modell eine Leistungslücke durch Ruhen, keine bloß noch ausstehende Banküberweisung. Sie werden nicht zusätzlich als spätere sichere Nachzahlung eingeplant. Die sieben Tage sind keine allgemeine Sperrzeit nach jedem Jobverlust, und 40 Euro sind kein aktueller allgemeiner Tagessatz.
Bei einem anderen Monat, anderen Bescheiddaten oder einem später geänderten Bescheid müssen die tatsächlichen Tage neu zugeordnet werden. Insbesondere darf bei einem Teilmonat nicht mechanisch immer „30 minus sieben“ gerechnet werden. Auch eine Zahlung erst im Folgemonat verändert nicht den Leistungszeitraum, für den sie geleistet wurde.
920 Euro decken im Modell nicht alle notwendigen Ausgaben und die Rate
Für denselben Leistungsmonat werden 900 Euro notwendige Ausgaben und eine bestehende Kreditrate von 250 Euro angenommen. Weitere Raten oder Einnahmen gibt es nicht. Eine selbst gewählte monatliche Reserve beträgt 100 Euro. Die 900 Euro enthalten die Kreditrate und diese Reserve noch nicht.
| Position | Monat mit bestätigter Sperrzeit | Vergleich ohne Ruhen |
|---|---|---|
| Zustehende und insgesamt ausgezahlte Monatsleistung | 920 Euro | 1.200 Euro |
| Notwendige Ausgaben | − 900 Euro | − 900 Euro |
| Kreditrate | − 250 Euro | − 250 Euro |
| Abstand vor geplanter Reserve | − 230 Euro | 50 Euro |
| Abstand nach 100 Euro geplanter Reserve | − 330 Euro | − 50 Euro |
Im Sperrzeitmonat fehlen bereits 230 Euro für die laufenden Ausgaben einschließlich Rate. Erst mit der zusätzlichen Reserveplanung ergibt sich ein Abstand von 330 Euro. Auch im Vergleichsmonat ohne Ruhen bleiben nur 50 Euro vor Reserve; für die geplanten 100 Euro Reserve fehlen dann noch 50 Euro. Ein negativer Rechenwert ist keine genehmigte Kontoüberziehung und kein Nachweis eines tatsächlich bereits negativen Kontostands.
Im Haushaltscheck verwenden Sie 920 Euro Einkommen, 900 Euro Fixkosten, 250 Euro bestehende Raten, 0 Euro neue Rate und 100 Euro Reserve. Für den Vergleich ersetzen Sie nur das Einkommen durch 1.200 Euro. Tragen Sie die 250 Euro nicht nochmals als neue Rate ein. Anfangsguthaben und eine einmalige Arbeitgebernachzahlung sind gesonderte Bestände beziehungsweise Einmalzahlungen, keine automatisch wiederkehrende Monatsleistung.
Die Monatssumme prüft die Tragbarkeit. Für die rechtzeitige Zahlung benötigen Sie zusätzlich einen Kalender: Welche notwendigen Beträge und welche Rate sind vor der tatsächlichen Arbeitslosengeldgutschrift fällig? Ein ausreichend erscheinender Monatsbetrag allein löst diese Terminfrage nicht.
Arbeitsagentur, Bank und Ratenschutzversicherung getrennt ansprechen
Arbeitslosengeld wird nicht automatisch auf die Kreditrate angerechnet, nur weil es auf Ihrem Girokonto eingeht. Nach § 488 Absatz 1 BGB bleiben die konkret geschuldeten Zinsen und Rückzahlung bei Fälligkeit zu beachten. Jobverlust, ein laufender Antrag oder eine Sperrzeit schaffen allein keine vereinbarte Ratenpause. Der Rechner ändert den Vertrag ebenfalls nicht.
Zeigen Sie der Bank früh die tatsächlich erwartete Einkommens- und Terminlücke mit Kreditnummer, Bescheidstatus und Haushaltsplan. Eine rechtsgeschäftliche Inhaltsänderung erfordert nach § 311 Absatz 1 BGB grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes vorsieht. Klären Sie betroffene Raten, Beginn, Ende, nächsten Einzug, Zinsen, Kosten und spätere Nachzahlung. Eine bloße Anfrage oder eine eigenmächtige kleinere Überweisung ist kein bestätigter neuer Plan.
Der Notfallplan bei einer zu hohen Kreditrate hilft bei der Priorisierung notwendiger Ausgaben und der Suche nach Beratung. Ob eine kleinere Rate oder längere Laufzeit wirtschaftlich hilft, ist mit dem gesamten Restzahlungsplan zu prüfen.
Besteht eine private Police, melden Sie den möglichen Versicherungsfall zusätzlich über den bestätigten Weg. Die Prüfung einer Restschuldversicherung bei Arbeitslosigkeit behandelt Vertragsbausteine, Warte- und Karenzregeln sowie konkrete Leistungszahlungen. Ein Arbeitslosengeldbescheid ist keine automatische Versicherungszusage. Zählen Sie eine direkt an die Bank gezahlte Versicherungsleistung auch nicht nochmals als eigenes Haushaltseinkommen.
Bei ausstehenden Löhnen wegen Arbeitgeberinsolvenz gelten andere Voraussetzungen und Zeiträume. Der Leitfaden zum Insolvenzgeld ist für diese gesonderte Leistung gedacht. Bei Krankengeld und Kreditrate gelten wiederum andere Berechnungsregeln. Vermischen Sie die Leistungsarten nicht allein wegen ähnlicher Namen.
Diese Angaben machen die nächste Anfrage konkret
- Beschäftigungsende und tatsächliche Meldedaten mit Belegen gesichert?
- Arbeitsuchendmeldung, Arbeitslosmeldung und entscheidungsreife Angaben abgeglichen?
- Bewilligte Tage, täglicher Leistungsbetrag und tatsächlicher Zahlbetrag getrennt erfasst?
- Sperrzeit, anderer Ruhensgrund oder bloß offene Bearbeitung konkret unterschieden?
- Vorschüsse und bereits erhaltene Teilbeträge genau einmal berücksichtigt?
- Monatsbudget und verfügbares Geld am einzelnen Ratentag separat geprüft?
- Eine nötige Bankvereinbarung einschließlich Kosten und nächstem Einzug wirksam geklärt?
Die Frage an die Arbeitsagentur kann lauten: „Bitte erläutern Sie den Stand meines Arbeitslosengelds für [Zeitraum], den kalendertäglichen Betrag, anerkannte Tage und etwaige Ruhenszeiten. Welche Angaben fehlen noch, welche Beträge wurden bereits gezahlt und welcher Zahlungsstand besteht? Bitte prüfen Sie bei Vorliegen der Voraussetzungen einen Vorschuss beziehungsweise die einschlägige vorgezogene Zahlung.“ Benennen Sie eine konkrete Notlage und Frist, ohne daraus eine schon zugesagte Zahlung zu machen.
Gegenüber der Bank benennen Sie getrennt die geltende Rate am konkreten Datum, die bis dahin tatsächlich verfügbaren Mittel und den belegten Stand späterer Einnahmen. Lassen Sie bei einer dauerhaften Lücke die gesamte Verschuldung mit geeigneter Schuldner- oder Verbraucherberatung prüfen. Eine neue Kreditaufnahme ohne tragfähige Rückzahlung löst einen laufenden Fehlbetrag nicht von selbst.
Häufige Fragen
Reicht meine Arbeitsuchendmeldung für Arbeitslosengeld?
Sie ersetzt nicht die erforderliche Arbeitslosmeldung. § 137 SGB III nennt außerdem Arbeitslosigkeit und erfüllte Anwartschaftszeit. Nach § 323 Absatz 1 gilt Arbeitslosengeld mit der Arbeitslosmeldung als beantragt, wenn Sie nichts anderes erklären; die nötigen Angaben und Unterlagen für die Entscheidung bleiben zu klären.
Kann ich 60 Prozent meiner letzten Nettoüberweisung einplanen?
Das ist keine sichere Berechnung. 60 beziehungsweise bei Erfüllung der gesetzlichen Voraussetzungen 67 Prozent beziehen sich auf das pauschalierte Leistungsentgelt nach §§ 149 und 153 SGB III. Für das Budget verwenden Sie den konkreten Bescheid, die Zahlungstage und den tatsächlichen Zahlbetrag.
Wird eine Sperrzeit immer später nachgezahlt?
Nein. Eine bestätigte Sperrzeit ist vom bloßen Ausbleiben einer bereits zustehenden Zahlung zu unterscheiden. Sie kann auch die Anspruchsdauer mindern. Im Modell ohne spätere Änderung des Bescheids werden die sieben Ruhenstage nicht als sichere Nachzahlung eingeplant.
Warum sind im Modell nur 920 Euro zu zahlen?
Im ausdrücklich angenommenen Monat mit 30 Kalendertagen entfallen sieben Tage auf eine rechtmäßig festgestellte Sperrzeit wegen verspäteter Arbeitsuchendmeldung. Für die übrigen 23 Tage sind jeweils 40 Euro festgestellt: 23 mal 40 ergibt 920 Euro. Ohne Ruhen wären es für den vollen Monat 1.200 Euro. Andere Monate und Bescheide sind gesondert zu rechnen.
Ist ein Vorschuss zusätzliches Geld zur späteren Monatsleistung?
Nein. Ein Vorschuss nach § 42 SGB I setzt bestimmte Voraussetzungen voraus und wird auf die zustehende Leistung angerechnet; ein übersteigender Betrag ist zu erstatten. Eine Anfrage garantiert weder den gewünschten Betrag noch eine Zahlung vor der nächsten Kreditrate.
Wie wird die Modellrechnung in den Haushaltscheck eingegeben?
Mit 920 Euro Einkommen, 900 Euro Fixkosten, 250 Euro bestehenden Raten, null Euro neuer Rate und 100 Euro Reserve. Vor Reserve fehlen 230 Euro, danach beträgt der Abstand 330 Euro. Das ist eine Budgetrechnung und keine genehmigte Überziehung. Die tatsächliche Verfügbarkeit am Ratentermin ist zusätzlich zu prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.10.2026.
- § 137 SGB III – Voraussetzungen des Arbeitslosengeldanspruchs
- § 38 SGB III – Frühzeitige Arbeitsuchendmeldung
- § 141 SGB III – Arbeitslosmeldung und besondere Rückwirkung
- § 323 SGB III – Antrag und Antrag durch Arbeitslosmeldung
- § 149 SGB III – Allgemeiner und erhöhter Leistungssatz
- § 153 SGB III – Pauschaliertes Leistungsentgelt
- § 154 SGB III – Kalendertage und voller Leistungsmonat
- § 159 SGB III – Sperrzeit, wichtiger Grund und unterschiedliche Dauer
- § 148 SGB III – Minderung der Anspruchsdauer und Ausnahmen
- § 337 SGB III – Regelmäßig nachträgliche Auszahlung und Abschläge
- § 42 SGB I – Vorschuss, Voraussetzungen, Anrechnung und Erstattung
- § 488 BGB – Fortbestehende Darlehenspflichten
- § 311 BGB – Änderung der Kreditvereinbarung
- Bundesagentur für Arbeit – Schritte bei Arbeitslosigkeit