Restschuldversicherung bei Arbeitsunfähigkeit: Nachweise und Rate
AU-Baustein, Karenz und Gesundheitsnachweise prüfen. Private Leistungsentscheidung, Direktzahlung an die Bank und eigene restliche Kreditrate getrennt rechnen.
In diesem Artikel
Kurzantwort
Prüfen Sie die AU-Definition und Zeitregeln Ihrer vorhandenen Versicherung; eine Bescheinigung allein bestätigt noch keine Ratenübernahme. Melden Sie den Fall, klären Sie erforderliche Nachweise und einen Gesundheitsdatenabruf bei Dritten gezielt. Verlangen Sie eine Entscheidung zu Zeitraum, Betrag und Empfänger. Erst die tatsächlich passende Bankanrechnung senkt im Beispiel die eigene offene Rate; eine Versicherungsanfrage schafft keine automatische Ratenpause.
Arbeitsunfähigkeit mit Ihrem versicherten Baustein abgleichen
Eine Arbeitsunfähigkeitsbescheinigung ist ein wichtiger Nachweis, aber noch keine Zusage Ihrer privaten Ratenschutzversicherung. Nach § 1 VVG ist das vereinbarte Risiko mit der vereinbarten Leistung versichert. Suchen Sie daher die für Ihren Abschluss geltende Police, Bedingungen und Nachträge. Prüfen Sie, ob Arbeitsunfähigkeit überhaupt gewählt wurde, wie sie dort definiert ist und welcher Zeitraum betroffen ist. Eine heutige Werbeseite ist nicht automatisch Ihre Vertragsfassung.
Dieser Leitfaden betrifft eine wirksam bestehende private Restschuldversicherung in Deutschland mit Arbeitsunfähigkeitsbaustein; im Rechenmodell sind Sie selbst Versicherungsnehmer und versicherte Person. Bei einer Gruppenversicherung, in der etwa die Bank Versicherungsnehmer ist, müssen Rolle, eigene Rechte und Verfahrensweg zusätzlich geprüft werden. Neuabschluss, Widerruf, private Krankentagegeld- und Berufsunfähigkeitsversicherung sind andere Fragen. Hier werden keine Diagnose, Behandlung oder individuelle Arbeitsfähigkeit medizinisch beurteilt.
| Getrennte Daten oder Bedingungen | Was Sie konkret prüfen |
|---|---|
| Versicherungsbeginn und erster betroffener Tag | Welches Ereignisdatum ist nach Ihrer Vertragsfassung für die Deckung maßgeblich? |
| Wartezeit vor einem versicherten Ereignis | Wann beginnt und endet sie, und ist ein Ereignis darin ausgeschlossen oder anders behandelt? |
| Karenz nach dem Ereignis | Ab wann kann eine Leistung beginnen, und werden frühere Tage oder Raten nachträglich berücksichtigt? |
| Definition und fortlaufender Nachweis | Welche beruflichen Angaben, Zeiträume und Bestätigungen braucht der konkrete Baustein? |
| Betrag und Ende | Welche Ratenhöhe, Höchstdauer und Bedingungen für weitere Monate gelten? |
Die Tabelle nennt Prüffragen, keine allgemein geltenden Ausschlüsse oder Warte- und Karenzzeiten. Ein zunächst nicht gedecktes Ereignis wird nicht schon dadurch gedeckt, dass später genügend Tage vergangen sind. Arbeitsunfähigkeit, Bewilligung gesetzlichen Krankengelds und die private Leistungsentscheidung sind getrennte Prüfungen. Der Leitfaden zu Krankengeld und Kreditfälligkeit behandelt die Krankenkassenzahlung; sie ersetzt keine Entscheidung des privaten Versicherers. Der Ratgeber zur Restschuldversicherung bei Arbeitslosigkeit betrifft wiederum einen anderen Baustein.
Nachweise gezielt klären und Gesundheitsdaten kontrolliert übermitteln
Melden Sie den möglicherweise versicherten Fall über den bestätigten Kanal des tatsächlichen Versicherers und sichern Sie Eingang und Vorgangsnummer. § 30 VVG verlangt grundsätzlich die unverzügliche Anzeige nach Kenntnis des Versicherungsfalls; auch ein leistungsberechtigter Dritter ist erfasst. Warten Sie nicht einfach bis zum Ende einer möglichen Karenz. Absatz 2 enthält eine Ausnahme zur vereinbarten Leistungsfreiheit bei anderweitig rechtzeitiger Kenntnis des Versicherers; darauf sollten Sie eine noch gar nicht übermittelte Meldung nicht ungeprüft stützen.
Fragen Sie nach einer auf Ihren Baustein bezogenen Liste: betroffener Zeitraum, verlangte Bescheinigung, berufliche Angaben, Fortsetzungsnachweis und Zweck der einzelnen Unterlage. Nach § 31 VVG sind zur Feststellung des Falls oder Leistungsumfangs erforderliche Auskünfte zu erteilen; Belege dürfen verlangt werden, soweit ihre Beschaffung billigerweise zumutbar ist. Ein für Arbeitgeber oder Krankenkasse vorhandenes Dokument beantwortet nicht zwangsläufig sämtliche Fragen der konkreten privaten Vertragsdefinition. Umgekehrt rechtfertigt eine pauschale Anforderung nicht schon jede denkbare Unterlage.
§ 213 VVG betrifft die Erhebung personenbezogener Gesundheitsdaten durch den Versicherer bei Dritten. Sie ist auf die dort genannten Stellen beschränkt, etwa Ärzte, Krankenhäuser und gesetzliche Krankenkassen. Erforderlich sind die Notwendigkeit für Risiko- oder Leistungsprüfung und eine Einwilligung der betroffenen Person. Vor einer solchen Erhebung ist zu unterrichten; die betroffene Person kann widersprechen. Sie kann außerdem jederzeit verlangen, dass jeweils in die einzelne Erhebung eingewilligt wird. Die Vorschrift verlangt entsprechende Hinweise auf diese Rechte.
Klären Sie daher, bei welcher Stelle welche Daten für welchen Prüfpunkt erhoben werden sollen. Diese Regel zum Abruf bei Dritten ist nicht mit jeder freiwilligen eigenen Dokumentenübersendung gleichzusetzen und entscheidet nicht allein alle Datenschutzfragen. Versenden Sie sensible Unterlagen über den bestätigten sicheren Versicherungsweg; schicken Sie nicht unaufgefordert dieselbe vollständige Krankenakte an die Kreditbank. Eine gezielte Rückfrage oder ein Wunsch nach einzelner Einwilligung ist ebenso wenig wie eine pauschale Verweigerung aller Nachweise schon ein Beweis für Deckung. Erklären Sie fehlende Dokumente und klären Sie geeignete Alternativen, ohne Angaben zu verändern oder Nachweise einfach liegen zu lassen.
Bescheinigung, Leistungszusage und fällige Auszahlung auseinanderhalten
Verlangen Sie eine Entscheidung mit Vertragsgrundlage, erfassten Zeiträumen, Betrag je Rate oder Tag, Empfänger und Bedingungen weiterer Zahlungen. Die Eingangsbestätigung einer AU-Bescheinigung ist noch keine Anerkennung aller kommenden Raten. Fragen Sie insbesondere, ob eine Karenz nur den Beginn verschiebt oder auch eine rückwirkende Zahlung vorgesehen ist. Eine allgemeine Zahl von leistungsfreien Tagen wird hier nicht erfunden.
§ 14 Absatz 1 VVG knüpft die Fälligkeit der Geldleistung an das Ende der notwendigen Erhebungen zum Fall und Leistungsumfang. Sind diese einen Monat nach Anzeige noch nicht beendet, kann der Versicherungsnehmer nach Absatz 2 Abschlagszahlungen in Höhe des voraussichtlich mindestens geschuldeten Betrags verlangen. Der Fristlauf ist gehemmt, solange die Erhebungen wegen eines Verschuldens des Versicherungsnehmers nicht beendet werden können. Das ist weder eine allgemeine Zusage der kompletten beantragten Leistung nach einem Monat noch eine vertragliche Karenzzeit.
Bitten Sie bei längerer Bearbeitung um die konkreten offenen Fragen und gegebenenfalls Prüfung eines unstreitigen Mindestbetrags. Die private Leistungsprüfung und die Kreditfälligkeit haben verschiedene Auslöser. Nach § 488 BGB bleiben geschuldete Zinsen und die Rückzahlung bei Fälligkeit Pflichten aus dem Darlehen. Eine Krankmeldung oder Versicherungsanfrage schafft für sich keine neue Ratenvereinbarung. Klären Sie mit der Bank parallel den tatsächlichen nächsten Einzug und eine absehbare Lücke.
Beispiel: 300 Euro an die Bank senken die offene Rate auf 200 Euro
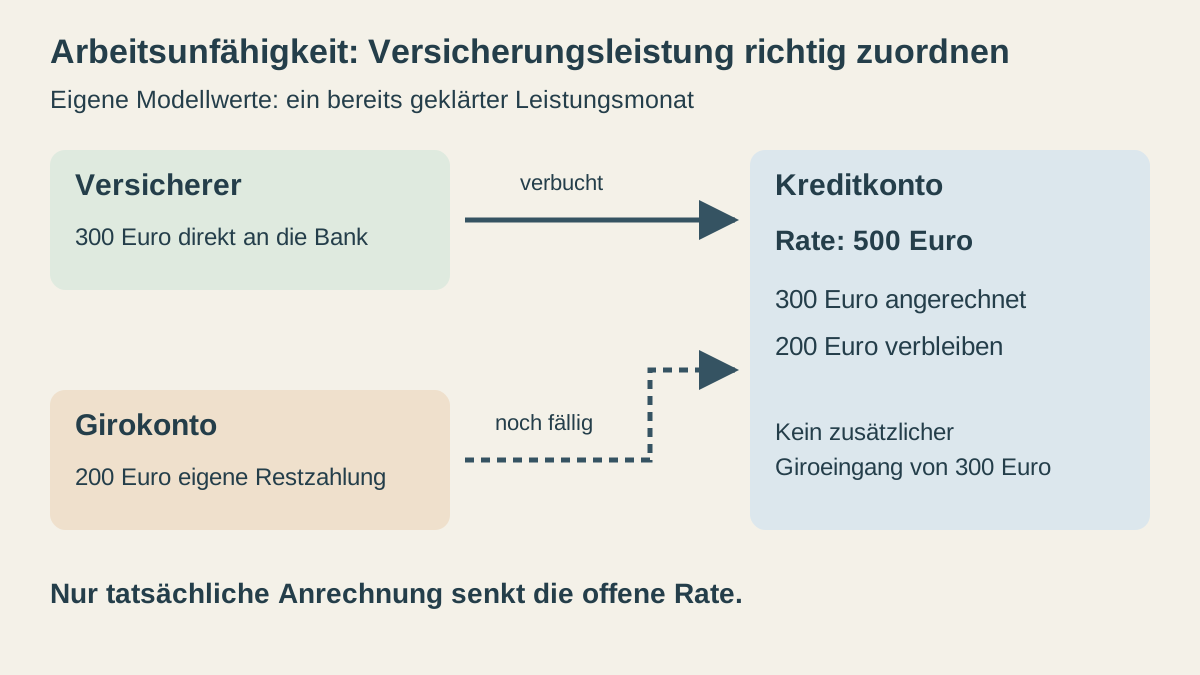
Eigene frei gewählte Modellwerte für genau einen bereits geklärten Leistungsmonat, keine aktuellen Versicherungsbedingungen: Eine Kreditrate von insgesamt 500 Euro ist fällig. Der enthaltene Zinsanteil wird nicht nochmals zusätzlich gerechnet. Für diesen Monat steht ein rechtlich geklärter, wirksamer privater Leistungsanspruch von 300 Euro fest. Es bestehen keine weiteren Kosten, Rückstände, Aufrechnungen, Rechte Dritter oder Rückforderungen; die Kreditrate wird durch die Versicherungszusage nicht auf Dauer geändert.
Der Versicherer zahlt die 300 Euro tatsächlich vor der Kreditfälligkeit direkt an den richtigen Kreditgeber. Die Bank bestätigt den endgültigen Eingang und die vollständige Anrechnung genau auf diese 500-Euro-Rate. Sie bestätigt außerdem, dass nur noch 200 Euro durch Sie einzuziehen beziehungsweise zu zahlen sind. Das Mandat oder der Einzug wird passend abgestimmt; der frühere volle 500-Euro-Einzug bleibt im Modell nicht zusätzlich bestehen.
| Betrachtete Rate | Betrag |
|---|---|
| Insgesamt geschuldete Monatsrate | 500 Euro |
| Tatsächlich und passend auf diese Rate angerechnet | 300 Euro vom Versicherer |
| Noch von Ihnen zu zahlen | 500 − 300 = 200 Euro |
| Dadurch zusätzlicher Eingang auf Ihrem Girokonto | 0 Euro |
§ 362 BGB stellt für die Erfüllung auf die bewirkte geschuldete Leistung ab. Die direkte Bankzahlung ist deshalb keine zusätzliche eigene 300-Euro-Einnahme neben einer bereits reduzierten Restzahlung. Eine Zusage oder Nachricht „angewiesen“ allein belegt die hier vorausgesetzte Anrechnung noch nicht.
Wenn die 300 Euro erst beantragt sind oder die Bank sie noch nicht dieser Rate zugeordnet hat, steht die 200-Euro-Restzahlung aus dem Modell gerade nicht fest. Ohne passende tatsächliche Anrechnung oder gesonderte wirksame Bankvereinbarung bleibt die bestätigte 500-Euro-Fälligkeit zu berücksichtigen. Wenn Sie die Rate inzwischen selbst bezahlt haben, klären Sie die zusätzliche Versicherungszahlung und einen möglichen Überschuss anhand des Kreditkontos neu. Verlangen Sie denselben Betrag nicht nochmals ungeprüft als freie Giroerstattung.
Echte Eigenzahlung und verfügbares Guthaben planen
Gesondertes Haushaltsmodell für den oben geklärten Monat: 2.000 Euro tatsächlich verlässlich verfügbare monatliche Einnahmen, 1.450 Euro notwendige Fix- und Lebenshaltungsausgaben, 100 Euro andere Raten und 200 Euro eigene Restzahlung aus der betrachteten Kreditrate. Die 2.000 Euro werden nicht aus einer gesetzlichen Krankengeldformel hergeleitet; die 300 Euro direkte Versicherungszahlung an die Bank sind darin nicht enthalten. Die Fixkosten enthalten weder die Kreditraten noch dieselbe Versicherungsleistung.
Es bleiben 2.000 − 1.450 − 100 − 200 = 250 Euro vor einer selbst gewählten Reserve von 150 Euro, danach 100 Euro. Im Haushaltscheck verwenden Sie 2.000 Euro Einkommen, 1.450 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 150 Euro Reserve. Die 300 Euro bestehenden Raten sind 100 + 200 Euro eigener Geldabfluss. Sie sind nicht die zusätzlich auf Giro zu erfassende Leistung des Versicherers.
Für einen noch ungeklärten Zahlungsstand ist separat zu rechnen: Ohne angerechnete Versicherungsleistung und ohne anderen bestätigten Bankplan wären 500 Euro eigene Rate plus 100 Euro andere Raten anzusetzen. Dann ergibt sich 2.000 − 1.450 − 600 = −50 Euro vor Reserve und −200 Euro nach der gewünschten Reserve. Die negative Rechnung beschreibt eine Planungslücke, keine erlaubte Überziehung. Der Unterschied zum geklärten Monat beträgt genau 300 Euro; diese Entlastung wird nicht noch einmal als zusätzliches Einkommen addiert.
Prüfen Sie zusätzlich den Ratentag. Stehen unmittelbar davor 180 Euro frei auf Giro und sind nach bestätigter Bankanrechnung noch 200 Euro einzuziehen, fehlen 20 Euro. Die schon auf dem Kreditkonto verbuchten 300 Euro erhöhen diese 180 Euro nicht. Solange die 300 Euro nur erwartet werden und weiterhin 500 Euro einzuziehen sind, fehlen bei denselben 180 Euro sogar 320 Euro. Klären Sie den zutreffenden Stand und eine tragfähige Übergangslösung rechtzeitig; der Monatsdurchschnitt beseitigt keine frühere Terminlücke.
Bei Rückfragen oder Ablehnung den genauen Grund festhalten
Bitten Sie um eine Begründung mit Vertragsfassung, Definition des versicherten Falls, zugrunde gelegtem Zeitraum und konkreten Tatsachen. Unterscheiden Sie einen nicht vereinbarten Baustein, eine noch nicht erfüllte Voraussetzung, eine Zeitgrenze, fehlende Nachweise und eine behauptete Pflichtverletzung. Ein Anspruch wird weder allein durch eine Diagnosebezeichnung bestätigt noch allein durch eine knappe Nachricht „nicht vollständig“ endgültig verneint.
Beruft sich der Versicherer auf eine vertragliche Obliegenheitsverletzung, ist § 28 VVG konkret zu prüfen. Er unterscheidet insbesondere Vorsatz, grobe Fahrlässigkeit und die Bedeutung der Verletzung für Fall oder Leistung; Arglist ist gesondert zu beachten. Für die dort geregelte Leistungsfreiheit wegen nachträglicher Auskunfts- oder Aufklärungsobliegenheiten ist auch die gesonderte Belehrung in Textform relevant. Nicht jede verspätete Unterlage führt automatisch zu vollständiger Leistungsfreiheit. Das ersetzt zugleich nicht den Nachweis eines vertraglich gedeckten Falls.
Eine konkrete Rückfrage kann lauten: „Zu Police [Nummer] melde ich den möglicherweise versicherten Zeitraum [Daten]. Bitte nennen Sie die hierfür maßgebliche AU-Definition, die angewendete Warte- und Karenzregel sowie erforderliche fortlaufende Nachweise. Für jede verlangte Unterlage bitte ich um den Prüfzweck. Soll ein Abruf bei Dritten erfolgen, erläutern Sie Stelle, Daten und meine Rechte. Welche Leistungsmonate, Beträge und Empfänger sind anerkannt, welche Fragen noch offen? Bitte prüfen Sie gegebenenfalls eine Abschlagszahlung nach § 14 VVG.“ Verwenden Sie ausschließlich zutreffende Angaben.
- Wirksamen Vertrag, AU-Baustein und richtige Fassung gesichert?
- Ereignis, Karenz, Leistungsbeginn und Bankfälligkeit getrennt notiert?
- Anzeige, Eingangsbestätigung und nächste Nachweise dokumentiert?
- Erforderliche Daten und einen Abruf bei Dritten konkret geklärt?
- Entscheidung auf Zeitraum, Betrag, Empfänger und Ende geprüft?
- Tatsächliche Anrechnung sowie eigenen nächsten Einzug bestätigt?
- Monatsreserve und früheren Ratentag ohne Doppelzählung gerechnet?
Eine erste Zahlung bestätigt nicht automatisch alle späteren Monate. Verfolgen Sie die konkret vereinbarten Fortsetzungsnachweise und tatsächliche Änderungen wahrheitsgemäß weiter. Lassen Sie eine streitige Vertragsklausel oder Ablehnung individuell prüfen; eine laufende Rückfrage hält Kreditfälligkeiten und andere Fristen nicht von selbst an.
Häufige Fragen
Reicht die AU-Bescheinigung automatisch für die Ratenübernahme?
Sie ist ein Nachweis, aber keine private Leistungszusage. Prüfen Sie den gewählten Baustein, die konkrete Definition, betroffene Zeiträume und weitere erforderliche Nachweise. Eine Krankenkassenentscheidung ersetzt die Prüfung des privaten Vertrags nicht.
Sind Wartezeit, Karenz und der Monat aus § 14 VVG dasselbe?
Die Bedingungen müssen zunächst erklären, welches Ereignis gedeckt ist und wann eine Leistung beginnt. § 14 VVG betrifft dagegen die Fälligkeit nach notwendigen Erhebungen und unter Voraussetzungen eine Abschlagszahlung. Daraus folgt keine allgemeine Karenz und keine volle Leistung nach einem Monat.
Kann ich eine einzelne Einwilligung für Gesundheitsdatenabrufe verlangen?
§ 213 VVG sieht beim dort erfassten Abruf bei Dritten Information und Widerspruch sowie das Verlangen nach Einwilligung in die einzelne Erhebung vor. Erforderlichkeit und zulässige Stellen sind zu beachten. Klären Sie den nötigen Nachweisweg; daraus folgt weder automatisch Deckung noch ein Freibrief, alle erforderlichen Auskünfte zu verweigern.
Sind die 300 Euro an die Bank im Beispiel zusätzliches Giroeinkommen?
Die Bank hat die tatsächliche Zahlung vollständig auf die 500-Euro-Rate angerechnet; es bleiben bestätigt 200 Euro eigene Zahlung. Auf Giro gehen dadurch null Euro ein. Die 300 Euro dürfen nicht zugleich als eigene Einnahme und nochmals als geringere Ausgabe gezählt werden.
Darf ich nur 200 Euro zahlen, solange 300 Euro noch beantragt sind?
Die bloße Erwartung begründet die reduzierte Eigenzahlung des Beispiels nicht. Klären Sie die tatsächliche Zuordnung und den gültigen Einzug mit der Bank. Ohne passende Anrechnung oder gesonderte wirksame Vereinbarung ist die bestätigte volle Fälligkeit weiter zu berücksichtigen.
Welche Werte gehören im geklärten Monat in den Haushaltscheck?
2.000 Euro Einkommen, 1.450 Euro Fixkosten, 300 Euro bestehende Raten aus 100 Euro anderer Rate und 200 Euro eigener Restzahlung, 0 Euro neue Rate sowie 150 Euro Reserve. Danach bleiben 100 Euro. Der Kontostand am früheren Ratentag ist zusätzlich zu prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 23.10.2026.
- § 1 VVG – Vereinbartes Risiko und Leistung
- § 30 VVG – Anzeige des Versicherungsfalls
- § 31 VVG – Erforderliche Auskünfte und Belege
- § 213 VVG – Gesundheitsdaten bei Dritten
- § 14 VVG – Fälligkeit und begrenzte Abschlagszahlung
- § 28 VVG – Vertragliche Obliegenheitsverletzung
- § 488 BGB – Kreditpflichten und Fälligkeit
- § 362 BGB – Tatsächliche Anrechnung einer Zahlung