Zinsen fehlen im Sparbuch? Gutschrift und Saldo prüfen
Keine Zinszeile im Sparbuch oder ein zu kleiner Betrag? Prüfen Sie Zinsperiode, Bankbuchung, Nachtrag und Steuerabzug. Mit Rechenbeispiel und Bankanfrage.
In diesem Artikel
Kurzantwort
Fragen Sie die Bank, ob sie die Zinsen für den betreffenden Zeitraum bereits auf dem Sparkonto gebucht hat. Eine fehlende Zeile im Papier-Sparbuch kann an einem ausstehenden Nachtrag liegen. Vergleichen Sie den gebuchten Bruttozins, eventuelle Steuerabzüge und den Saldo mit Ihren Sparbedingungen. Fehlt die Buchung auch im Banksystem, lassen Sie sich Zinslauf und Abrechnung für den konkreten Zeitraum erklären.
Die Buchung bei der Bank und den Eintrag im Sparbuch abgleichen
Halten Sie das Sparbuch oder den letzten Auszug und die für Ihr Konto geltenden Sparbedingungen bereit. Notieren Sie die letzte sichtbare Zinsbuchung und den Zeitraum, für den Sie Zinsen erwarten. Fragen Sie die Bank nach dem Buchungstag, dem Datum der Wertstellung und dem Saldo nach dem Zinsabschluss. Die Wertstellung ist das Datum, ab dem die Bank eine Buchung bei der Verzinsung berücksichtigt.
Bei einem Papier-Sparbuch können zwischen Bankbuchung und Eintrag Wochen oder Monate liegen, wenn das Buch erst später vorgelegt wird. Die Sparbedingungen der Berliner Sparkasse, Fassung Juli 2018, sehen beispielsweise in Nr. 2.2 einen Nachtrag bei der nächsten Vorlage vor. Nr. 3.3 nennt für die Gutschrift grundsätzlich das Ende des Geschäftsjahres, sofern keine andere Vereinbarung gilt. Bei Kontoauflösung sieht dieselbe Regel eine sofortige Gutschrift vor. Prüfen Sie die Fassung Ihres eigenen Vertrags und mögliche Sondervereinbarungen.
- Die Bank bestätigt eine Gutschrift, das Buch zeigt noch den alten Stand. Bitten Sie um den Nachtrag oder eine Buchungsübersicht. Vergleichen Sie Betrag, Zeitraum und Saldo.
- Die Zinsperiode läuft laut Vertrag noch. Lassen Sie sich den nächsten Abrechnungstermin und bei einem variablen Zins die bislang angewandten Sätze nennen.
- Der vereinbarte Abrechnungstermin ist vorbei, die Bank findet keine Buchung. Bitten Sie schriftlich um Prüfung der Zinsabrechnung und um Korrektur, falls sich ein Fehler bestätigt.
Falls das Papier-Sparbuch fehlt, klären Sie zuerst mit der Bank, wie Sie den Verlust melden und den Kontostand nachweisen. Der Leitfaden zum verlorenen Sparbuch erklärt den möglichen Ersatz- oder Aufgebotsweg.
Zinsen bei Einzahlungen oder Zinswechseln nachrechnen
Teilen Sie den Zeitraum immer dann auf, wenn sich der verzinste Saldo oder der Zinssatz ändert. Verwenden Sie für jeden Abschnitt dessen Saldo, Jahreszinssatz und Zinstage. Klären Sie die Zinstage anhand der Wertstellungen und der vereinbarten Zinsmethode. Nr. 3.1 und 3.2 der Berliner Sparbedingungen zeigen eine mögliche Vertragsregel mit variablem Zinssatz sowie 30 Tagen je Monat und 360 Tagen je Jahr.
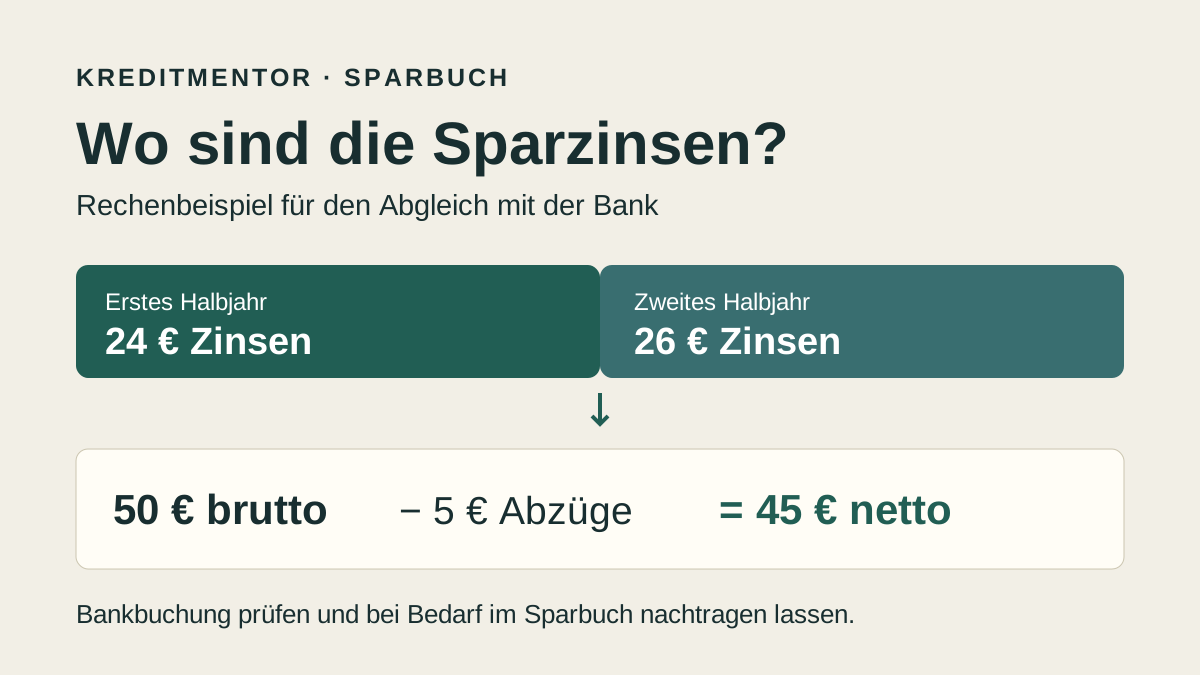
Im Modell liegen für die erste Hälfte des Zinsjahrs 4.000 Euro auf dem Sparbuch. Eine Einzahlung von 2.500 Euro wird ab Beginn der zweiten Hälfte verzinst. Zugleich sinkt der Modellzins von 1,20 % auf 0,80 % pro Jahr. Für beide Abschnitte gelten 180 Zinstage nach der angenommenen 30/360-Methode. Die Zinssätze sind frei gewählt.
| Abschnitt | Rechnung | Zinsen |
|---|---|---|
| Erstes Halbjahr | 4.000 € × 1,20 % × 180 ÷ 360 | 24,00 € |
| Zweites Halbjahr | 6.500 € × 0,80 % × 180 ÷ 360 | 26,00 € |
| Gesamt | 24,00 € + 26,00 € | 50,00 € |
Wer stattdessen den Endsaldo von 6.500 Euro das ganze Jahr mit dem ersten Zinssatz multipliziert, erwartet 78 Euro. Die 28 Euro Unterschied erklären sich im Beispiel aus dem späteren Zahlungseingang und dem Zinswechsel. Weicht Ihre Bankrechnung ab, lassen Sie sich die berücksichtigten Salden, Zinstage, Zinssätze und die Rundung aufschlüsseln.
Bruttozinsen, Steuerabzug und neuen Saldo abgleichen
Vergleichen Sie bei einem privaten Sparkonto einer in Deutschland unbeschränkt steuerpflichtigen Person zuerst den Bruttozins. Für gewöhnliche Bankzinsen kommt ein Steuerabzug nach § 20 Abs. 1 Nr. 7 EStG und § 43 Abs. 1 Satz 1 Nr. 7 Buchst. b EStG in Betracht. Ein wirksamer Freistellungsauftrag kann den Abzug im erfassten Umfang verhindern. Prüfen Sie das Gutschriftjahr und den bei dieser Bank noch verfügbaren Freistellungsbetrag. § 44a Abs. 1 und 2 EStG.
Zeigt die Bank im Modell 50 Euro Bruttozins und weist sie insgesamt 5 Euro Steuerabzüge aus, wächst der Saldo bei sonst unveränderten Buchungen um 45 Euro auf 6.545 Euro. Die 5 Euro sind ein angenommener Abrechnungswert. Vergleichen Sie zuerst 50 Euro mit Ihrer Zinsrechnung und danach 45 Euro mit der tatsächlichen Nettoveränderung. Bei mehreren Instituten hilft der Abgleich der Freistellungsaufträge.
Wenn Sie das Geld für eine fällige Rechnung oder Kreditrate brauchen, lassen Sie sich auch bestätigen, welchen Betrag Sie bis zum Zahlungstag abheben können. Der Ratgeber zur Sparbuchauszahlung erklärt Monatslimit, Kündigung und mögliche Abzüge. Für die laufende Haushaltsrechnung verwenden Sie Ihre regelmäßigen Einnahmen und rechnen eine mögliche jährliche Gutschrift nicht als monatlichen Zufluss ein.
Was Sie bei einer Abweichung von der Bank anfordern können
- Nennen Sie das Sparkonto, den betroffenen Zeitraum und den letzten bestätigten Saldo. Nutzen Sie dafür einen bekannten Kontaktweg der Bank.
- Bitten Sie um Zinsabschluss oder Buchungsübersicht mit Buchungstag, Wertstellung, Bruttozins, ausgewiesenen Abzügen und Saldo.
- Markieren Sie die Ein- und Auszahlungen sowie die Zinswechsel, bei denen Ihre Rechnung abweicht. Geben Sie den errechneten Betrag und die verwendete Zinsmethode an.
- Bitten Sie bei einer bestätigten Abweichung um eine korrigierte Abrechnung und, falls nötig, um den Nachtrag im Papier-Sparbuch.
Bitte prüfen Sie die Zinsabrechnung meines Sparkontos für den Zeitraum [von–bis]. In meinem Sparbuch ist zuletzt [Datum/Betrag] vermerkt. Bitte teilen Sie mir mit, ob die Zinsen bereits gebucht sind, welche Salden und Zinssätze Sie für die einzelnen Abschnitte verwendet haben und wie sich der neue Saldo aus Bruttozins und etwaigen Abzügen ergibt.
Häufige Fragen
Muss ich das Sparbuch vorlegen, damit die Bank die Zinsen gutschreibt?
Prüfen Sie Ihre Sparbedingungen. In den genannten Berliner Bedingungen sind die Gutschrift auf dem Sparkonto und der spätere Nachtrag bei Vorlage des Papier-Sparbuchs getrennte Vorgänge.
Werden Sparbuchzinsen immer am 31. Dezember gutgeschrieben?
Maßgeblich ist der vereinbarte Abrechnungstermin. Prüfen Sie auch, ob bei einer Auflösung eine gesonderte Schlussabrechnung erfolgt.
Warum hat sich mein Saldo um weniger als den Bruttozins erhöht?
Vergleichen Sie den Bruttozins mit den ausgewiesenen Steuerabzügen und allen weiteren Buchungen desselben Zeitraums. Erst nach diesem Abgleich können Sie eine verbleibende Differenz beziffern.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 07.11.2026.