Freistellungsauftrag bei mehreren Banken: Zinsen richtig zuordnen
Freistellungsauftrag auf mehrere Banken verteilen: 1.000-Euro-Grenze, bereits genutzte Beträge und Steuerabzug prüfen. Mit Jahresmodell und Checkliste zur Änderung.
In diesem Artikel
Kurzantwort
Addieren Sie die Freistellungsaufträge aller Institute und gleichen Sie die Verteilung mit bereits freigestellten und noch erwarteten Kapitalerträgen ab. Für eine einzelne Person gelten insgesamt 1.000 Euro Sparer-Pauschbetrag, bei zusammen veranlagten Ehegatten 2.000 Euro. Der Auftrag verhindert im erfassten Umfang den Steuerabzug; er ist keine Auszahlung. Klären Sie Änderungen und bereits einbehaltene Steuer getrennt und planen Sie nur tatsächlich verfügbare Nettobeträge für Kreditraten ein.
Sparer-Pauschbetrag und Freistellungsauftrag sind zwei verschiedene Dinge
Dieser Leitfaden behandelt die im Oktober 2026 geltenden deutschen Regeln für gewöhnliche private Bankzinsen einer unbeschränkt einkommensteuerpflichtigen natürlichen Person. Das Rechenmodell betrifft eine einzelne Person ohne Zusammenveranlagung. Betriebliche Anlagen, ausländische Steuerverfahren, Gemeinschaftskonten, Investmentfonds und besondere Verlustverrechnungen brauchen eine zusätzliche Prüfung.
§ 20 Absatz 9 EStG sieht bei Einkünften aus Kapitalvermögen einen Sparer-Pauschbetrag von 1.000 Euro vor; bei zusammen veranlagten Ehegatten beträgt der gemeinsame Betrag 2.000 Euro. Es handelt sich um einen Abzug bei der Einkunftsermittlung und nicht um eine staatliche Auszahlung oder zusätzliches Bankguthaben. Maßgeblich sind Kapitalerträge, nicht die Höhe Ihrer Einlage.
Der Freistellungsauftrag setzt das beim erfassten Steuerabzug der Bank um. § 44a Absätze 1 und 2 EStG regeln die Abstandnahme vom Steuerabzug und verlangen dafür im Freistellungsfall den Auftrag nach amtlichem Muster. Der Auftrag erhöht den Pauschbetrag nicht und macht nicht jeden beliebigen Ertrag steuerfrei. Die steuerliche Zuordnung gewöhnlicher Zinsen ergibt sich insbesondere aus § 20 Absatz 1 Nummer 7 EStG.
Für gesetzliche Sonderfälle, etwa bestimmte mit Kapitalanlagen verknüpfte Finanzierungen nach § 32d Absatz 2 EStG, gelten abweichende Regeln, die auch den Abzug nach § 20 Absatz 9 betreffen können. Aus einer bloßen Sicherungsbezeichnung folgt noch keine abschließende steuerliche Einordnung. Das einfache Rechenmodell schließt solche Sonderfälle ausdrücklich aus.
Alle Institute, Auftragssummen und bereits freigestellte Erträge erfassen
Erstellen Sie eine Liste mit Institut, gültigem Auftragsbetrag, Kalenderjahr, bereits beanspruchtem Betrag und noch erwarteten Erträgen. Ein alter Auftrag bei einer wenig genutzten Bank kann weiterhin einen Teil Ihrer geplanten Verteilung belegen. Erfragen Sie die Bestätigung über den bekannten Bankzugang.
Die Senatsverwaltung für Finanzen Berlin erläutert die Verteilung auf mehrere Institute. Innerhalb eines Instituts lässt sich der Auftrag dagegen nicht auf einzelne Konten oder Depots beschränken. Zusammen dürfen Ihre Aufträge den für Sie geltenden Gesamtbetrag nicht überschreiten. Auch ein zusätzlich eröffnetes Konto schafft keinen weiteren Pauschbetrag.
§ 44a Absatz 2a EStG verlangt die steuerliche Identifikationsnummer; bei einem gemeinsamen Auftrag ist auch die des Ehegatten mitzuteilen. Prüfen Sie die beim Institut erfassten Daten. Nutzen Sie dafür dessen verifizierten Zugang, keine überraschend zugesandte Anmeldeseite.
§ 45d EStG sieht unter anderem Meldungen der aufgrund eines Freistellungsauftrags tatsächlich freigestellten Kapitalerträge an das Bundeszentralamt für Steuern vor. Auftragsbetrag, tatsächlich freigestellter Ertrag und Kontostand sind deshalb getrennte Größen. Eine solche gesetzliche Meldung ist kein Ersatz für Ihren eigenen Abgleich.
Modell: 500 plus 500 passt nicht immer zu den erwarteten Zinsen
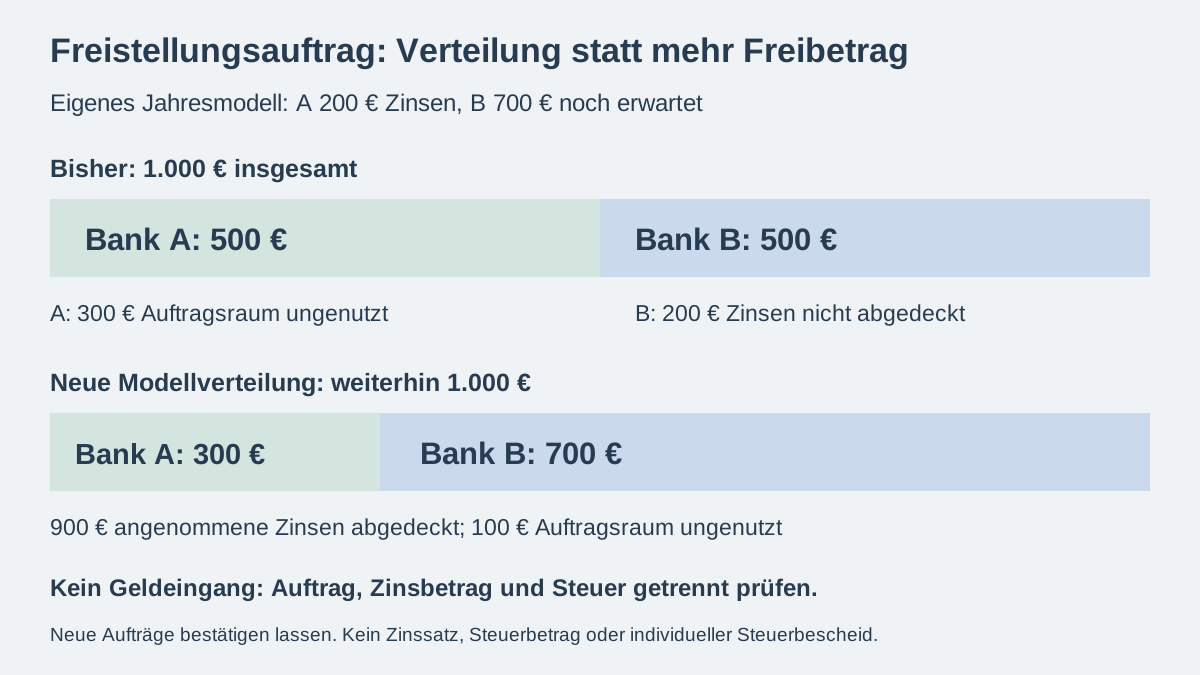
Eigene vereinfachte Annahmen für ein Kalenderjahr, keine aktuellen Zinssätze oder Bankangebote: Der Person steht genau der normale 1.000-Euro-Pauschbetrag zur Verfügung. Bei Bank A wurden bereits 200 Euro gewöhnliche Zinsen gutgeschrieben und in dieser Höhe freigestellt. Bei Bank B wurden bisher keine Erträge freigestellt; für später im selben Jahr werden 700 Euro gewöhnliche Zinsen angenommen. Weitere Kapitalerträge, Verluste und Sonderfälle gibt es im Modell nicht.
| Institut | Alter Auftrag | Zinsen im Modelljahr | Problem bei alter Verteilung |
|---|---|---|---|
| Bank A | 500 Euro | 200 Euro bereits gutgeschrieben | 300 Euro des Auftrags bleiben ohne weitere Erträge ungenutzt. |
| Bank B | 500 Euro | 700 Euro noch erwartet | 700 − 500 = 200 Euro wären dort vom Auftrag nicht abgedeckt. |
| Gesamt | 1.000 Euro | 900 Euro insgesamt angenommen | Die Gesamtsumme der Aufträge ist eingehalten, die Verteilung aber unpassend. |
Eine passende neue Verteilung wäre im geklärten Modell 300 Euro bei A und 700 Euro bei B. Der neue A-Auftrag liegt weiterhin über den bereits beanspruchten 200 Euro. 300 + 700 = 1.000 Euro bleiben insgesamt vergeben; die angenommenen 200 + 700 = 900 Euro Zinsen sind abgedeckt. Bei A bleiben dann 100 Euro Auftragsraum ungenutzt.
Die 200 Euro aus der alten B-Rechnung sind ein nicht abgedeckter Zinsbetrag, keine berechnete Steuer und keine zugesagte Steuerersparnis in gleicher Höhe. Ebenso sind die 100 Euro ungenutzter Auftragsraum keine Auszahlung. Eine andere tatsächliche Zinsgutschrift verändert den Abgleich.
Stimmen Sie die Änderung mit beiden Banken ab. Lassen Sie zunächst die zulässige Verringerung bei A bestätigen, bevor Sie B erhöhen, damit Sie nicht zwischenzeitlich 500 + 700 = 1.200 Euro verteilen. Die neue Zuordnung muss beim betroffenen Steuerabzug tatsächlich berücksichtigt werden. Die Modellrechnung allein erteilt oder ändert keinen Auftrag.
Laufendes Jahr, abgeschlossenes Jahr und bereits abgezogene Steuer trennen
Für das laufende oder ein künftiges Kalenderjahr kann ein Auftrag erteilt oder geändert werden. Eine Befristung erfolgt zum Jahresende; fragen Sie die Bank rechtzeitig nach ihrem Bearbeitungsablauf. Die amtliche FAQ zu Freistellungsaufträgen beschreibt diese zeitliche Abgrenzung. Ein im Jahr 2026 geänderter Auftrag ist kein nachträglich für 2025 erteilter Auftrag. Dieser Beitrag behauptet keinen für alle Banken gleichen letzten Bearbeitungstag.
Wurde bereits Steuer einbehalten, fragen Sie das Institut konkret, ob und wie eine Korrektur im betroffenen Jahr noch berücksichtigt wird. Trennen Sie einen angenommenen Änderungsauftrag von einer tatsächlich korrigierten Abrechnung. Versprechen Sie sich keinen festen Erstattungsbetrag oder Eingangstermin aus der bloßen Auftragserteilung.
Für bereits dem Steuerabzug unterlegene Erträge nennt § 32d Absatz 4 EStG einen Antrag mit der Einkommensteuererklärung, unter anderem bei nicht ausgeschöpftem Sparer-Pauschbetrag und zur Überprüfung des Steuereinbehalts. Sichern Sie die Steuerbescheinigungen und die gesamte Zuordnung des betreffenden Jahres. Das ist nicht dasselbe wie die gesonderte Günstigerprüfung nach Absatz 6, bei der auf Antrag der günstigere tarifliche Ansatz geprüft wird.
Bei voraussichtlich insgesamt fehlender Einkommensteuer kommt unter den besonderen Voraussetzungen von § 44a Absätzen 1 und 2 EStG außerdem eine Nichtveranlagungs-Bescheinigung in Betracht. Sie wird vom zuständigen Finanzamt erteilt und ist keine Erhöhung des normalen Freistellungsauftrags. Ein kleiner Arbeitslohn allein entscheidet die gesamten Voraussetzungen nicht.
Steuerliche Freistellung entsperrt keine Kreditsicherheit
Ein steuerlich freigestellter Zinsertrag und frei verfügbare Liquidität sind verschiedene Fragen. Bei gebundenen Einlagen bleiben Fälligkeit, Kontosperren und Sicherungsvereinbarungen zusätzlich maßgeblich. Der Leitfaden zu verpfändetem Festgeld und Freigabe prüft diese Vertragsseite. Ein Freistellungsauftrag gibt eine verpfändete Einlage nicht frei und tilgt keine Kreditrate.
Bei einem besicherten Wertpapierdepot sind Marktwert und anrechenbare Sicherheit nochmals andere Größen. Der Prüfplan zu Depotwert und Nachbesicherung zeigt den Unterschied. Die dortige Verkaufsrechnung schließt Steuern ausdrücklich aus; sie berechnet deshalb keinen individuellen Verkaufserlös nach Steuer. Das einfache Zinsmodell dieses Beitrags löst diese Depotfragen nicht.
Gesondertes Monatsmodell ohne eingeplanten jährlichen Zinszufluss oder Steuererstattung: 2.400 Euro gesicherte laufende Nettoeinnahmen minus 1.700 Euro Lebenshaltung und Fixkosten minus 300 Euro bestehende Raten ergeben 400 Euro. Nach 250 Euro gewünschter Reserve bleiben 150 Euro. Im Haushaltscheck sind das 2.400 Euro Einkommen, 1.700 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve.
Die Verteilung von 1.000 Euro Auftragsvolumen ändert diese laufenden Werte nicht. Tragen Sie weder 1.000 Euro Freistellung noch die 700 Euro angenommenen späteren Jahreszinsen als jeden Monat neues Einkommen ein. Bereits im Kontoguthaben enthaltene Zinsen werden nicht zusätzlich als neues Guthaben gezählt. Nur tatsächlich verfügbare Nettobeträge gehören einmal in ihre passende Zahlungsplanung. Eine mögliche spätere Erstattung ist bis zum wirklichen Eingang kein gesichertes Geld für den nächsten Ratentag.
Diese fünf Angaben sollten vor der nächsten Gutschrift feststehen
- Welche Person und welches Kalenderjahr betreffen die Aufträge, und welcher persönliche Gesamtbetrag gilt?
- Wie hoch sind bei jedem Institut Auftrag, bereits beanspruchte Freistellung und noch erwartete Erträge?
- Welche Verringerung ist dort noch zulässig und bestätigt, bevor anderswo erhöht wird?
- Sind Steuer-ID, Gültigkeit und tatsächliche Verarbeitung nachvollziehbar erfasst?
- Wird für bereits einbehaltene Steuer eine Bankkorrektur oder die Überprüfung mit der Steuererklärung verfolgt?
Eine sachliche Bankanfrage kann lauten: „Bitte bestätigen Sie meinen für [Jahr] gültigen Freistellungsbetrag und den bereits beanspruchten Betrag. Ich möchte den Auftrag auf [Betrag] ändern. Bitte teilen Sie mir mit, ab wann die zulässige Änderung berücksichtigt wird und ob bereits abgerechnete Vorgänge betroffen sind.“
Setzen Sie nur zutreffende Angaben ein und bewahren Sie die Bestätigung auf. Bei abweichender steuerlicher Zuordnung oder mehreren Sonderfällen lassen Sie die vollständigen Jahresunterlagen prüfen. Die Verteilung der Aufträge ist eine organisatorische Maßnahme und keine Empfehlung, zusätzliche Anlage- oder Kreditrisiken einzugehen.
Häufige Fragen
Erhalte ich durch einen Freistellungsauftrag 1.000 Euro ausgezahlt?
Nein. Der Sparer-Pauschbetrag ist ein Abzug bei der Ermittlung der Kapitaleinkünfte. Der Freistellungsauftrag berücksichtigt ihn beim erfassten Steuerabzug. Beides schafft kein zusätzliches Kontoguthaben.
Kann ich jeder Bank einen Auftrag über 1.000 Euro geben?
Nicht, wenn damit der für Sie geltende Gesamtbetrag überschritten wird. Für die einzelne Person im Modell stehen insgesamt 1.000 Euro zur Verfügung. Mehrere Konten oder Banken vervielfachen diesen Betrag nicht.
Warum sind 500 Euro je Bank im Beispiel unpassend?
Bei A werden nur 200 Euro Jahreszinsen angenommen, bei B 700 Euro. Vom alten B-Auftrag sind 200 Euro Zinsen nicht abgedeckt, obwohl A Auftragsraum frei hat. 300 Euro bei A und 700 Euro bei B passen im geklärten Modell zu den insgesamt 900 Euro Zinsen. Die Änderung muss tatsächlich verarbeitet sein.
Sind die 200 Euro aus der Rechnung die Steuerersparnis?
Nein. Die 200 Euro sind der bei B vom alten Auftrag nicht abgedeckte Zinsbetrag. Der Beitrag berechnet keine Steuer in dieser Höhe. Auch 100 Euro ungenutzter Auftragsraum nach der Änderung sind keine Auszahlung.
Was kann ich bei einem vergessenen Auftrag aus einem vergangenen Jahr tun?
Ein aktueller Auftrag wird nicht nachträglich zum Auftrag für ein abgeschlossenes Jahr. § 32d Absatz 4 EStG ermöglicht insbesondere bei nicht ausgeschöpftem Sparer-Pauschbetrag einen Antrag mit der Einkommensteuererklärung zur Überprüfung des Steuereinbehalts. Prüfen Sie die Jahresunterlagen und Steuerbescheinigungen.
Macht die Freistellung mein verpfändetes Festgeld verfügbar?
Nein. Steuerabzug, Fälligkeit und Sicherungsbindung sind getrennte Fragen. Die Auftragsverteilung entsperrt keine Einlage und ersetzt keine Kreditrate. Für die Zahlungsplanung zählen nur tatsächlich verfügbare Nettomittel zum passenden Zeitpunkt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 26.10.2026.