Sparbuch verloren: Sperre, Aufgebot und Auszahlung klären
Verlorene Sparurkunde: Bank informieren, Ersatz und zuständiges Aufgebotsverfahren klären. Guthaben, tatsächliche Auszahlung und laufende Kreditrate trennen.
In diesem Artikel
Kurzantwort
Melden Sie den Verlust sofort über den bekannten Bankkontakt und klären Sie Schutzmaßnahmen sowie den erforderlichen Ersatz- oder Kraftloserklärungsweg. Eine Kopie oder Verlustmeldung garantiert keine sofortige Auszahlung. Für ein gerichtliches Aufgebot sind Zuständigkeit, Berechtigung und Verlustnachweise zu prüfen; Besonderheiten der Landesregeln können hinzukommen. Planen Sie das Sparguthaben erst nach geklärter tatsächlicher Verfügbarkeit für fällige Zahlungen ein.
Verlust melden und das konkrete Sparbuch zuordnen
Dieser Leitfaden betrifft ein verlorenes oder vernichtetes Sparbuch eines privaten Sparers bei einer Bank in Deutschland. Grundlage sind die im Oktober 2026 geltenden Regeln. Er behandelt eine Sparurkunde mit der Rechtswirkung nach § 808 BGB, keinen bloß verlorenen Onlinezugang. Erbschaft, Vertretung, Minderjährigenkonten und streitige Rechte mehrerer Personen brauchen zusätzlich eine eigene Prüfung.
Ein solches Buch ist mehr als eine Kontokopie: Unter den Voraussetzungen des § 808 Absatz 1 kann die Bank durch Zahlung an den Vorleger befreit werden. Der Besitz allein gibt diesem aber keinen Anspruch, die Leistung zu verlangen. Melden Sie den Verlust deshalb sofort über einen bekannten Bankkontakt. Fragen Sie nach Erfassung der Meldung, Sperrmaßnahmen und dem weiteren Vorgehen; lassen Sie den aufgenommenen Stand bestätigen.
Notieren Sie Bank, Kontoinhaber, Sparbuchnummer soweit vorhanden, letzte bekannte Buchung, vermuteten Verlustzeitpunkt und bereits geprüfte Aufbewahrungsorte. Suchen Sie nach Kopien und alten Abrechnungen. Klären Sie mit der Bank, welche Identifizierung sie für die Bearbeitung benötigt. Eine Ausweiskopie oder vollständige Kontodaten gehören nicht an einen ungeprüften Kontakt.
Eine Kopie ist nicht automatisch ein Ersatz für die Urkunde
§ 808 Absatz 2 knüpft die Leistungspflicht grundsätzlich an die Aushändigung der Urkunde und eröffnet bei Verlust oder Vernichtung, soweit nichts anderes bestimmt ist, deren Kraftloserklärung im Aufgebotsverfahren. Die Meldung allein ist deshalb weder ein neuer Auszahlungstermin noch der Nachweis, dass Sie sofort ohne weitere Schritte abheben können. Ein gesonderter Verlust der Karte oder des Bankzugangs ist zusätzlich zu melden.
Fragen Sie, welches Ersatz- oder Kraftloserklärungsverfahren für genau dieses Buch gilt und welche Unterlagen benötigt werden. Lassen Sie sich einen etwaigen anderen bankinternen Weg mit Voraussetzungen, Kosten und Wirkung erläutern. Dieser Beitrag verspricht keinen Anspruch auf ein vereinfachtes Ersatzbuch unter einer bestimmten Guthabengrenze und keine allgemein kostenlose oder sofortige Auszahlung.
Ist das Buch tatsächlich bei einem Pfandgläubiger, einer bekannten anderen Person oder als Sicherheit hinterlegt, schildern Sie genau das. Geben Sie es nicht wahrheitswidrig als verloren an. Bei einer bekannten Verwahrung oder streitigen Herausgabe kann ein anderer Weg erforderlich sein. Ein Aufgebotsverfahren ist kein Mittel, fremde Rechte durch eine unzutreffende Verlustdarstellung zu umgehen.
Das unterscheidet die Sparurkunde auch von einer bloß fehlenden Vertragskopie: Der Leitfaden zu verlorenen Kreditunterlagen erklärt die erneute Abschrift und den Tilgungsplan. Eine solche Dokumentenanfrage ersetzt kein erforderliches Verfahren zum verlorenen Sparbuch.
Zuständigkeit und Antrag für ein Aufgebot vorbereiten
Das Amtsgericht Halle (Saale) erläutert das Aufgebotsverfahren ausdrücklich auch für verlorene Sparbücher. Es beschreibt die öffentliche Aufforderung und die spätere Kraftloserklärung. Die dortigen Kontakt- und Einreichungshinweise sind örtliche Hinweise dieses Gerichts; Halle ist nicht automatisch für jedes verlorene Sparbuch zuständig.
Für die örtliche Zuständigkeit nennt § 466 Absatz 1 FamFG zunächst den in der Urkunde bezeichneten Erfüllungsort und, wenn dieser fehlt, den dort näher bestimmten Gerichtsstand des Ausstellers. Die Grundstücksregel des Absatzes 2 macht aus einem Sparbuch keine Grundbuchsache. Lassen Sie das zuständige Gericht anhand des tatsächlichen Buchs und der Bankdaten bestimmen, statt allein den eigenen Wohnort zu übernehmen.
Nach § 467 Absatz 2 FamFG ist bei den anderen Urkunden antragsberechtigt, wer das Recht aus der Urkunde geltend machen kann. Ein Verwandter oder Finder ist nicht schon wegen des früheren Besitzes automatisch berechtigt. § 468 FamFG verlangt eine Kopie oder die erforderlichen Angaben zum erkennbaren Urkundeninhalt, die Glaubhaftmachung von Verlust und Antragsberechtigung sowie das Angebot einer Versicherung an Eides statt über die Wahrheit der Angaben.
Bereiten Sie deshalb vorhandene Kopien, die Bestätigung der Bank, eine zutreffende Verlustschilderung und Belege für Ihre Berechtigung geordnet vor. Fragen Sie das zuständige Gericht nach seinem zulässigen Einreichungsweg und den benötigten Unterlagen. Eine formlose Nachfrage ist noch kein bestätigter vollständiger Antrag.
Antrag, Kraftloserklärung und Auszahlung sind getrennte Schritte
Nach § 469 FamFG fordert das Aufgebot den Urkundeninhaber zur Anmeldung seiner Rechte und zur Vorlage der Urkunde bis zum festgelegten Zeitpunkt auf; als Folge wird die Kraftloserklärung angedroht. § 478 FamFG regelt den Ausschließungsbeschluss, der die Urkunde für kraftlos erklärt, und dessen Bekanntmachung. Das ist ein anderer Stand als die bloße Einreichung Ihres Antrags.
Für Papiere nach § 808 BGB enthält § 483 FamFG besondere Verweise, darunter auf die ergänzende Bekanntmachung nach § 470 FamFG. Außerdem erlaubt § 483 abweichende Landesregeln zu den genannten Veröffentlichungen und zur Aufgebotsfrist. Übertragen Sie deshalb eine gehörte Dauer oder die örtlichen Hinweise eines anderen Gerichts nicht als verbindlichen Auszahlungstermin auf Ihren Fall. Dieser Beitrag nennt keine einheitliche Verfahrensdauer.
Stimmen Sie nach der Entscheidung mit Bank und gegebenenfalls Gericht ab, welche wirksamen Nachweise vorgelegt werden müssen und wie Ersatzurkunde oder Auszahlung abgewickelt werden. Vertragsbedingungen, Fälligkeit, Kündigungsregeln und mögliche Sicherheiten bleiben gesondert zu beachten. Eine Kraftloserklärung der Urkunde ist kein neu geschenktes Guthaben und keine pauschale Aufhebung sämtlicher vertraglicher Bindungen.
Falls das Buch wieder auftaucht oder eine andere Person Rechte anmeldet, informieren Sie Bank und Gericht unverzüglich über den wirklichen neuen Stand. Verwenden Sie nicht einfach das alte Buch weiter und beantragen Sie keine zweite Auszahlung neben einer bereits abgewickelten Leistung. Bei ungeklärter Berechtigung oder Streit lassen Sie das konkrete Verfahren rechtlich prüfen.
Beispiel: 4.200 Euro Sparguthaben sind noch keine heutige Zahlung
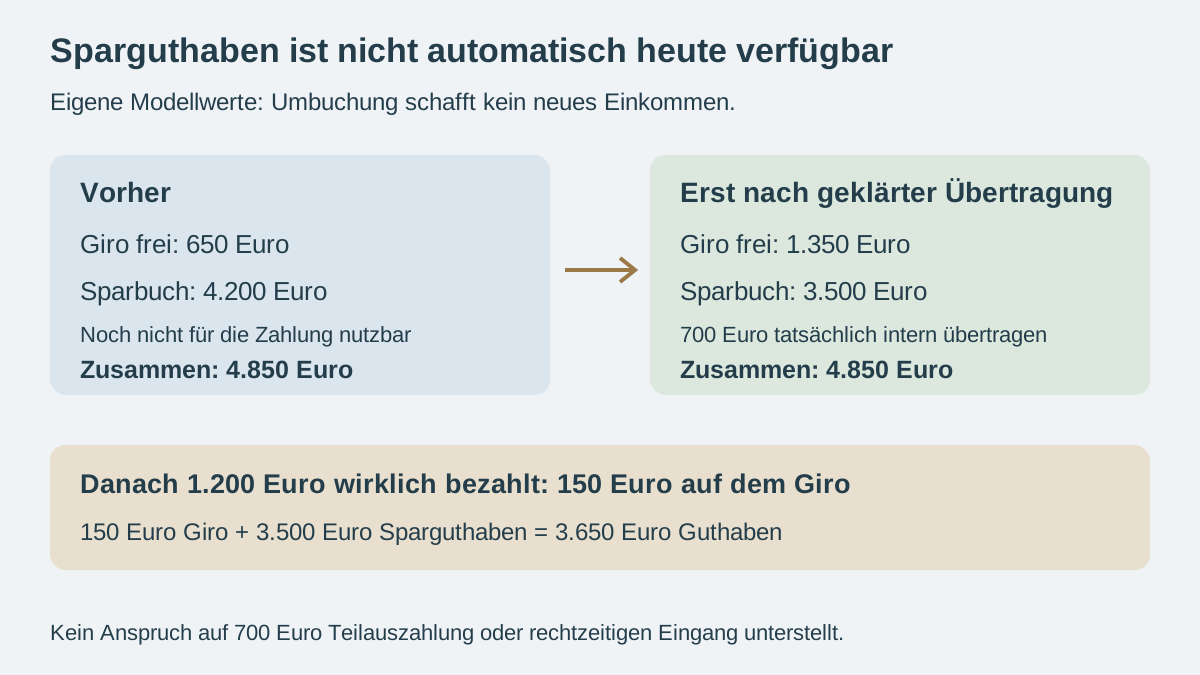
Eigene frei gewählte Modellwerte, keine Bankkonditionen: 4.200 Euro Guthaben gehören zu dem verlorenen Buch und stehen im betrachteten Zeitpunkt noch nicht zur Auszahlung bereit. Daneben sind 650 Euro auf dem Girokonto frei verfügbar. Vor dem nächsten Eingang werden 350 Euro Kreditrate und 850 Euro Lebenshaltung fällig, zusammen 1.200 Euro. Weitere verfügbare Mittel gibt es im Modell nicht.
| Stand | Girokonto frei | Sparguthaben | Bedeutung |
|---|---|---|---|
| Vor geklärter Auszahlung | 650 Euro | 4.200 Euro noch nicht verfügbar | Für 1.200 Euro fehlen heute 550 Euro |
| Erst später: 700 Euro tatsächlich übertragen | 1.350 Euro | 3.500 Euro verbleiben | Eigenes Geld wurde umgebucht |
| Danach 1.200 Euro wirklich bezahlt | 150 Euro | 3.500 Euro verbleiben | Ausgaben jetzt erfolgt, keine zweite Auszahlung |
Für die zweite Zeile sind Berechtigung, Verfahren, Fälligkeit und zulässige Auszahlung der 700 Euro ausdrücklich vollständig geklärt. Gebühren, Zinsen und sonstige Buchungen verändern die Modellwerte nicht. Es wird weder ein Anspruch auf 700 Euro Teilauszahlung noch deren rechtzeitiger Eingang für die ursprüngliche Fälligkeit behauptet.
Die Kontrolle lautet vor der Umbuchung 650 + 4.200 = 4.850 Euro und danach 1.350 + 3.500 = 4.850 Euro. Die 700 Euro sind kein zusätzliches Einkommen und werden nicht nochmals neben dem ursprünglichen Guthaben gezählt. Nach den 1.200 Euro Ausgaben verbleiben insgesamt 3.650 Euro Guthaben, davon nur 150 Euro auf dem Girokonto. Diese Addition ist keine Nettovermögensrechnung; Kreditverbindlichkeiten wurden darin nicht abgezogen.
Eine andere Verfügbarkeitsgrenze kann aus einer Sicherungsabrede folgen. Der Prüfplan zu verpfändetem Festgeld und Freigabe zeigt, warum eine bestehende Sicherheit nicht zugleich als freie Reserve gerechnet wird. Seine Pfand- und Festgeldregeln werden hier nicht pauschal auf jedes Sparbuch übertragen.
Laufende Rate und Monatsreserve unabhängig davon prüfen
Der Verlust des Sparbuchs stundet einen daneben bestehenden Kredit nicht automatisch. § 488 BGB knüpft Zins- und Rückzahlungspflichten an den Darlehensvertrag und die Fälligkeit. Ist eine Rate gefährdet, klären Sie mit dem bestätigten Kreditgeber rechtzeitig eine tatsächlich vereinbarte Lösung. Eine bloße Anfrage oder ein laufendes Aufgebot ersetzt keine solche Vereinbarung.
Nach § 362 BGB kommt es auf die bewirkte geschuldete Leistung an. Die interne Übertragung von Sparguthaben auf Ihr Girokonto ist für sich keine Zahlung an den Kreditgeber. Kontrollieren Sie danach die wirkliche Ratenbuchung und Anrechnung. Eine geleistete Rate kann Zinsen und andere Bestandteile enthalten; dieser Beitrag zieht nicht jede vollständige Rate ungeprüft vom Restkapital ab.
Monatsmodell zur Planung: 2.400 Euro verlässliche Einnahmen, 1.650 Euro Fix- und Lebenshaltungskosten und 350 Euro bestehende Kreditraten lassen 400 Euro vor einer selbst gewählten Reserve von 250 Euro. Danach bleiben 150 Euro. Der Haushaltscheck verwendet 2.400 Euro Einkommen, 1.650 Euro Kosten, 350 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve.
Die 350 Euro Rate und die 850 Euro Lebenshaltung aus dem Stichtagsbeispiel sind Teil dieser Monatsausgaben, keine zusätzlichen Dauerlasten. Die Übertragung eigener 700 Euro wird nicht als Monatseinkommen eingegeben. Sonst würden fälschlich 3.100 Euro Einkommen und 850 Euro Abstand nach Reserve erscheinen. Der echte Monatsabstand von 150 Euro entscheidet nicht, ob am früheren Fälligkeitstag genug Geld da ist. Der Check prüft weder die Sparurkunde noch die gerichtliche Zuständigkeit.
- Verlust über bestätigten Bankkontakt gemeldet und Erfassung sowie Schutzmaßnahmen geklärt?
- Sparurkunde von bloßer Kopie, Karte und Onlinezugang unterschieden?
- Tatsächlichen Verlust von bekannter Verwahrung, Verpfändung oder Streit getrennt?
- Zuständigkeit, Antragsberechtigung und erforderliche Nachweise geklärt?
- Keine unzutreffende Verlustangabe oder eidesstattliche Versicherung abgegeben?
- Antrag, Entscheidung, Bankabwicklung und wirklichen Eingang gesondert nachgehalten?
- Fälligkeit und etwaige Bindungen trotz Kraftloserklärung geprüft?
- Umbuchung eigener Ersparnisse weder als neues Einkommen noch doppelte Reserve gezählt?
- Anstehende Rate aus wirklich verfügbaren Mitteln oder tatsächlich geklärter Lösung gesichert?
Häufige Fragen
Ist mit dem verlorenen Sparbuch automatisch mein Guthaben weg?
Der Verlust der Urkunde ist von der Forderung gegen die Bank zu unterscheiden. Melden Sie ihn sofort und klären Sie Schutz, Nachweise und das erforderliche Verfahren. Daraus folgt aber keine Garantie einer sofortigen Auszahlung oder eine Entscheidung über einen bereits streitigen Zahlungsvorgang.
Kann ich einfach eine Kopie vorlegen und sofort abheben?
Eine Kopie hilft bei der Zuordnung, ersetzt aber nicht automatisch die Urkunde. § 808 Absatz 2 BGB knüpft die Leistungspflicht grundsätzlich an deren Aushändigung und sieht unter seinen Voraussetzungen ein Aufgebotsverfahren vor. Fragen Sie die Bank nach dem konkret geltenden Ersatz- oder Kraftloserklärungsweg.
Ist immer das Amtsgericht meines Wohnorts zuständig?
§ 466 Absatz 1 FamFG stellt zunächst auf den in der Urkunde bezeichneten Erfüllungsort und bei fehlender Bezeichnung auf den näher geregelten Gerichtsstand des Ausstellers ab. Lassen Sie die Zuständigkeit anhand des Buchs und der Bankdaten klären. Hinweise des Amtsgerichts Halle gelten nicht automatisch als Zuständigkeitsbestätigung für Ihren Fall.
Gibt es für jedes Sparbuch dieselbe Dauer bis zur Auszahlung?
Nein. Verfahren, konkrete Bekanntmachung und Fristen sind zu klären; § 483 FamFG lässt bei den genannten Papieren abweichende Landesregeln zu. Eine abgeschickte Anfrage, ein eingereichter Antrag und eine wirksame Entscheidung sind verschiedene Stände. Die Bankabwicklung und vertragliche Auszahlungsvoraussetzungen kommen hinzu.
Warum sind im Modell trotz 4.850 Euro Guthaben zunächst 550 Euro offen?
Von 650 Euro Giroguthaben und 4.200 Euro noch nicht verfügbarem Sparguthaben können im ersten Zeitpunkt nur die 650 Euro für die fälligen 1.200 Euro genutzt werden. Deshalb fehlen 550 Euro. Die später angenommenen 700 Euro zählen erst nach tatsächlicher Verfügbarkeit; ihr rechtzeitiger Eingang wird nicht zugesagt.
Erhöht eine spätere Umbuchung von 700 Euro mein Monatseinkommen?
Nein. Im Modell sinkt das Sparguthaben von 4.200 auf 3.500 Euro, während das Giroguthaben von 650 auf 1.350 Euro steigt. Die Guthabensumme bleibt 4.850 Euro. Bei 2.400 Euro echten Einnahmen, 1.650 Euro Kosten, 350 Euro Raten und 250 Euro Reserve bleibt der Monatsabstand 150 Euro.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 24.10.2026.
- § 808 BGB – Sparurkunde, Vorlage und Verlust
- § 466 FamFG – Örtliche Zuständigkeit des Aufgebots
- § 467 FamFG – Wer das Verfahren beantragen darf
- § 468 FamFG – Urkundeninhalt, Verlust und Berechtigung belegen
- § 469 FamFG – Öffentliche Aufforderung im Aufgebot
- § 478 FamFG – Ausschließungsbeschluss und Bekanntmachung
- § 483 FamFG – Besondere Verweise und abweichende Landesregeln
- § 470 FamFG – Ergänzende Bekanntmachung unter besonderen Voraussetzungen
- § 488 BGB – Laufende Kreditpflichten bleiben gesondert
- § 362 BGB – Umbuchung und tatsächliche Ratenzahlung trennen
- Amtsgericht Halle (Saale) – Aufgebot verlorener Sparbücher