Sparbuch auszahlen lassen: Kündigungsfrist und Vorschusszinsen
Wie viel können Sie diesen Monat vom Sparbuch abheben? Prüfen Sie Restlimit, Kündigung und Vorschusszinsen. Mit Rechenbeispiel für eine fällige Rechnung.
In diesem Artikel
Kurzantwort
Fragen Sie Ihre Bank nach dem noch verfügbaren Betrag für den laufenden Kalendermonat. Bei einem vertraglichen Limit von 2.000 Euro und bereits abgehobenen 800 Euro bleiben 1.200 Euro, sofern das Guthaben und die übrigen Bedingungen ausreichen. Für mehr Geld klären Sie, wann eine Kündigung zur Auszahlung führt und ob die Bank einer früheren Auszahlung zustimmt. Lassen Sie sich vorher den Betrag nach Abzug etwaiger Vorschusszinsen und den Zahlungstermin bestätigen.
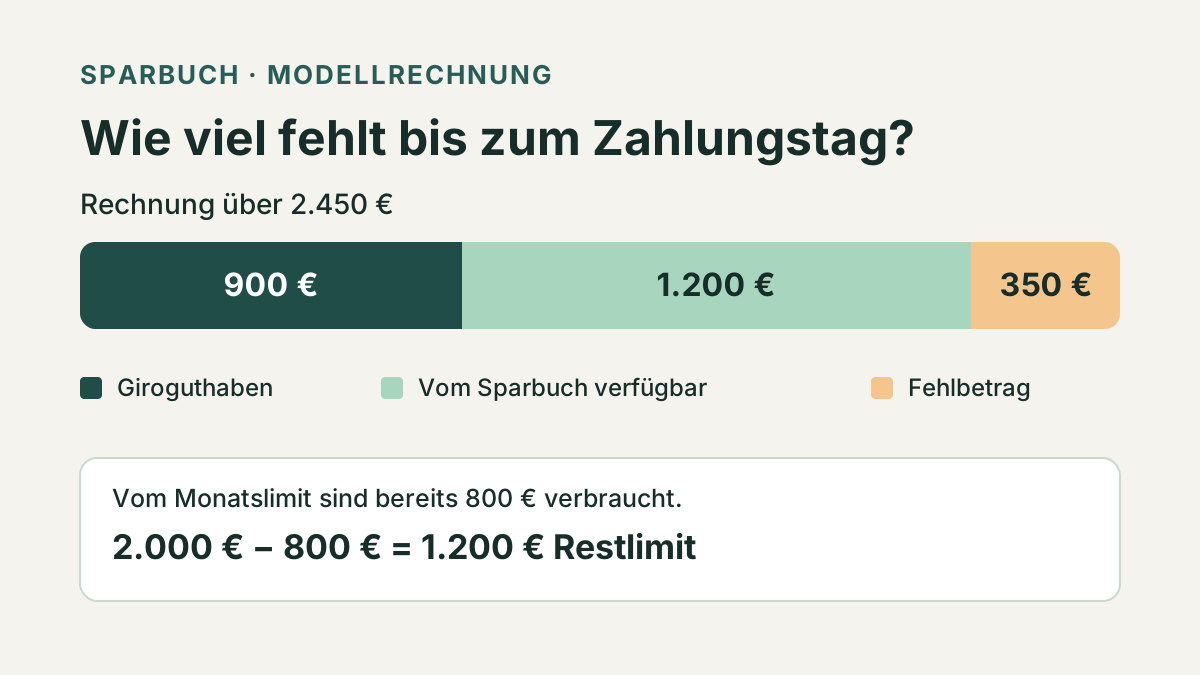
Wie viel können Sie diesen Monat noch abheben?
Halten Sie den aktuellen Saldo, die Sparbedingungen und die bisherigen Auszahlungen dieses Kalendermonats bereit. Fragen Sie die Bank nach dem Betrag, über den Sie bis zum Monatsende ohne Kündigung verfügen können. Lassen Sie sich erklären, welche Abhebungen und Umbuchungen sie bereits angerechnet hat. Bei 2.000 Euro vereinbartem Monatslimit und 800 Euro angerechneten Verfügungen bleiben rechnerisch 1.200 Euro. Bei nur 900 Euro frei verfügbarem Guthaben sind es höchstens 900 Euro.
Die 2.000 Euro in der deutschen Kreditinstituts-Rechnungslegungsverordnung sind die Obergrenze für eine dort beschriebene Vertragsregel bei dreimonatiger Kündigungsfrist. Die Verordnung regelt den Bilanzausweis. Ob Ihnen eine Verfügung ohne Kündigung zusteht und in welcher Höhe, ergibt sich aus den Sparbedingungen. Prüfen Sie auch bei einem Monatswechsel den neuen verfügbaren Betrag und den frühesten Auszahlungstag. § 21 Abs. 4 RechKredV
Dieser Leitfaden betrifft private Spareinlagen bei deutschen Banken. Bei einer Sparurkunde mit Inhaberklausel knüpft § 808 Abs. 2 BGB die Leistungspflicht grundsätzlich an ihre Aushändigung. Klären Sie, welche Unterlagen die Bank für Ihre Auszahlung benötigt. Wenn die Urkunde fehlt, beginnen Sie mit der Verlustmeldung und dem Ersatzverfahren. Bei gebundenem Festgeld als Kreditsicherheit müssen Sie zusätzlich die Sicherungsabrede prüfen. § 808 BGB
Teilbetrag kündigen oder frühere Auszahlung anfragen
Wenn Sie mehr als das Restlimit brauchen, fragen Sie zuerst, ob Sie nur den benötigten Betrag kündigen können. Lassen Sie sich die vorgeschriebene Form, die Kündigungsfrist, den Auszahlungstag und ein etwaiges Abruffenster nennen. Fragen Sie, wie eine zwischenzeitliche Abhebung auf den gekündigten Betrag angerechnet würde. Bewahren Sie die Erklärung und den Zugangsnachweis auf. Bei einer Erklärung gegenüber einer abwesenden Empfängerin wie der Bank kommt es grundsätzlich auf den Zugang an. § 130 Abs. 1 BGB
Brauchen Sie das Geld früher, fragen Sie nach einer vorzeitigen Auszahlung. Bitten Sie um eine konkrete Aufstellung mit dem Betrag, der vorzeitig ausgezahlt würde, der Berechnungsgrundlage für etwaige Vorschusszinsen, dem Abzug und dem Betrag, der auf dem Girokonto ankäme. Ein Preis für eine Ausnahme beantwortet für sich allein noch nicht, ob die Bank Ihnen die Auszahlung bewilligt.
Das Preis- und Leistungsverzeichnis der Berliner Sparkasse vom 15. Juli 2026 zeigt eine mögliche Regel. Für die dort bezeichneten Spareinlagen nennt es unter den angegebenen Bedingungen bis zu 2.000 Euro je Sparkonto und Kalendermonat ohne Kündigung. Bei einer ausnahmsweise vorzeitigen Rückzahlung setzt es ein Viertel des für die Einlage geltenden Zinssatzes bis zum Fristende an, begrenzt auf 900 Tage. Prüfen Sie für Ihren Fall die Fassung, die zu Ihrem Vertrag gehört. Berliner Sparkasse, Preis- und Leistungsverzeichnis, S. 26
Rechenbeispiel mit einer Rechnung über 2.450 Euro
Die folgenden Werte sind frei gewählt. Ihr Sparbuch weist nach einer bereits getätigten Abhebung von 800 Euro noch 6.400 Euro aus. Auf dem Girokonto stehen für die Rechnung 900 Euro bereit. Die Rechnung ist vor dem Monatswechsel fällig und das vereinbarte Monatslimit beträgt 2.000 Euro. Weitere Eingänge bis zum Zahlungstag sind im Beispiel nicht vorgesehen.
| Rechenschritt | Betrag |
|---|---|
| Restlimit | 2.000 € − 800 € = 1.200 € |
| Geld für die Rechnung nach regulärer Auszahlung | 900 € + 1.200 € = 2.100 € |
| Fehlbetrag am Zahlungstag | 2.450 € − 2.100 € = 350 € |
Angenommen, die Bank bestätigt zusätzlich eine vorzeitige Auszahlung von 360 Euro brutto. Für diese Modellrechnung gelten ein frei gewählter Guthabenzins von 1,20 % pro Jahr, ein Viertel davon als Vorschusszinssatz und 90 Zinstage bei einem 360-Tage-Jahr. Der Vorschusszinssatz beträgt damit 0,30 % pro Jahr. Der Abzug beträgt 360 € × 0,003 × 90 ÷ 360 = 0,27 €.
Bei Abzug von der Auszahlung kommen 359,73 Euro hinzu. Werden beide Auszahlungen rechtzeitig gutgeschrieben, stehen 2.459,73 Euro für die Rechnung bereit und danach bleiben 9,73 Euro aus diesem Budget übrig. Klären Sie im eigenen Fall, auf welchen Betrag die Bank den Zins anwendet, wie sie die Tage zählt und ob sie den Abzug von der Auszahlung oder getrennt bucht. Wenn die Bank die Ausnahme ablehnt oder das Geld erst später eingeht, bleiben in dieser Rechnung 350 Euro ungedeckt.
Zahlungstermin und Guthabeneingang abgleichen
Fällt die Rechnung erst in den nächsten Kalendermonat, kann eine zweite reguläre Verfügung reichen. Prüfen Sie den dann verfügbaren Betrag und den tatsächlichen Geldeingang vor der Fälligkeit. Liegt die Fälligkeit früher, prüfen Sie andere freie Mittel oder fragen Sie den Zahlungsempfänger rechtzeitig, ob er einen späteren Termin akzeptiert. Halten Sie eine bestätigte Terminänderung fest.
Bei einer Kreditrate richten sich Zins und Rückzahlung nach dem Darlehen und seiner Fälligkeit. Erfassen Sie den Eingang vom Sparbuch und die Abbuchung der Rate als getrennte Vorgänge. Für die laufende Haushaltsrechnung bleibt die Umbuchung eigenes Vermögen. Die Anleitung zu Monatslücken und freien Rücklagen zeigt, wie Sie wiederkehrende Ausgaben und einmalige Geldbestände getrennt erfassen. § 488 Abs. 1 BGB
Was Sie vor der Auszahlung klären sollten
- Stimmen Sparbuch, Vertragsfassung und aktueller Saldo überein?
- Welcher Betrag ist in diesem Kalendermonat ohne Kündigung noch verfügbar?
- Welche Form, Frist und Abrufzeit gelten für den benötigten Teilbetrag?
- Kann die Bank früher auszahlen? Wie viel kommt nach den ausgewiesenen Abzügen an, und an welchem Tag?
- Reicht der bestätigte Eingang zusammen mit freien Mitteln für die fällige Zahlung?
Häufige Fragen
Kann ich immer 2.000 Euro im Monat vom Sparbuch abheben?
Die Sparbedingungen bestimmen das vereinbarte Monatslimit. Prüfen Sie außerdem die bereits berücksichtigten Verfügungen und das noch frei verfügbare Guthaben.
Kann ich mehr abheben, wenn ich Vorschusszinsen zahle?
Fragen Sie die Bank, ob sie die frühere Auszahlung für Ihr Sparkonto bewilligt. Lassen Sie sich den ausgezahlten Betrag nach Abzug und den Zahlungstag bestätigen.
Sind Vorschusszinsen immer ein Viertel des Sparzinses?
Die Berechnung hängt von den geltenden Bedingungen ab. Im genannten Beispiel des Preisverzeichnisses wird ein Viertel des Guthabenzinssatzes verwendet. Für die Euro-Rechnung brauchen Sie zusätzlich den betroffenen Betrag und die anzusetzenden Zinstage.
Kann ich auch nur einen Teil des Guthabens kündigen?
Fragen Sie, ob Ihre Sparbedingungen eine Teilkündigung zulassen und wie Sie den Betrag angeben. Lassen Sie bestätigen, welcher Betrag wann abrufbar ist und welche Folgen zwischenzeitliche Abhebungen haben.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 06.11.2026.