Schuldenvergleich: Was gilt, wenn Sie eine Rate zu spät zahlen?
Eine Rate aus dem außergerichtlichen Schuldenvergleich wurde zu spät gezahlt. Prüfen Sie Frist, Erlassklausel und Anrechnung, bevor Sie den neuen Saldo übernehmen.
In diesem Artikel
Kurzantwort
Prüfen Sie die vereinbarte Folge der Verspätung. Eine Klausel kann weitere Vergleichsraten früher fällig machen oder den Erlass eines Teils der ursprünglichen Forderung von pünktlichen Zahlungen abhängig machen. Sichern Sie den Nachweis für die verspätete Rate und verlangen Sie eine Abrechnung, die alle bereits wirksam angerechneten Beträge berücksichtigt. Fragen Sie vor der nächsten Rate schriftlich, welcher Betrag wann fällig ist.
Wann war die Rate fällig und wann kam sie an?
Dieser Leitfaden betrifft einen bereits abgeschlossenen außergerichtlichen Vergleich in Raten über eine private Geldforderung in Deutschland. Legen Sie die vereinbarte Fassung einschließlich Anlagen, eine spätere Fristverlängerung und Ihre Zahlungsbelege nebeneinander. Prüfen Sie im Ratenplan und in späteren Vereinbarungen, welcher Termin gilt und ob zu diesem Zeitpunkt das Geld bereits beim Empfänger eingehen musste. Das Datum des Überweisungsauftrags und die Gutschrift beim Empfänger können auseinanderfallen.
Fragen Sie beim Gläubiger oder seinem berechtigten Vertreter nach dem Eingang und der Zuordnung zum Aktenzeichen. Die geschuldete Leistung muss zur Erfüllung bewirkt worden sein. Ist der Eingang unstrittig und fehlt nur die Verbuchung, hilft der Zahlungsabgleich bei einer bereits bezahlten Forderung. § 362 BGB zur Erfüllung.
Prüfen Sie getrennt, ob Zahlungsverzug vorliegt. Bei kalendermäßig bestimmtem Termin kann eine Mahnung entbehrlich sein. Verzug tritt nicht ein, solange der Zahlungsausfall auf Umständen beruht, die Sie nicht zu vertreten haben. Ob eine vereinbarte Erlassbedingung eingetreten ist, richtet sich nach ihrem eigenen Wortlaut und ihrer Wirksamkeit. § 286 BGB zu Verzug und Verantwortlichkeit.
Was ändert die Verspätung laut Vereinbarung?
Ein Vergleich beruht auf einer Einigung. Ein vertraglicher Erlass kann die erfasste Schuld ganz oder teilweise zum Erlöschen bringen. Prüfen Sie, ob er bereits wirksam war, erst nach Erfüllung aller vereinbarten Voraussetzungen wirkt oder durch den Eintritt einer wirksamen auflösenden Bedingung endet. § 779 BGB zum Vergleich, § 397 BGB zum Erlass und § 158 BGB zu Bedingungen.
| Was in der Regelung steht | Was nach der späten Rate zu prüfen ist |
|---|---|
| Der Restverzicht setzt alle vereinbarten Zahlungen rechtzeitig voraus | Prüfen Sie die wirksame Bedingung, eine vereinbarte Nachfrist und den tatsächlichen Eingang. Wenn die Bedingung endgültig ausbleibt, prüfen Sie den dann noch offenen Teil der ursprünglichen Forderung. |
| Nur die übrigen Vergleichsraten werden früher fällig | Prüfen Sie, wann die Fälligkeitsklausel greift und wie hoch der Vergleichsrest ist. Eine höhere ursprüngliche Forderung braucht eine eigene Grundlage. |
| Eine Nachfrist oder Fortsetzung ist vereinbart | Prüfen Sie, wann die Frist beginnt, ob Sie sie eingehalten haben und welche weiteren Termine gelten. Sichern Sie eine nachträglich bestätigte Verlängerung. |
Liegt nur ein vorformulierter Zusatz vor, klären Sie, ob er Vertragsbestandteil geworden ist und einer möglichen AGB-Kontrolle standhält. Bei individuell ausgehandelten Bedingungen gelten die AGB-Regeln insoweit nicht. Ob eine konkrete Klausel klar und angemessen ist, lässt sich anhand des Wortes „Verfall“ allein nicht beurteilen. § 305 BGB zu AGB und Einbeziehung und § 307 BGB zur Inhaltskontrolle.
Bei einem angebotenen Vergleich mit Einmalzahlung sind Annahme und Zahlungsbedingung gesondert zu prüfen. Ist der Vergleich vor Gericht geschlossen worden, beginnen Sie mit dem gerichtlichen Vergleichstext und seiner Kostenregelung.
Beispiel mit 750 Euro angerechneten Zahlungen
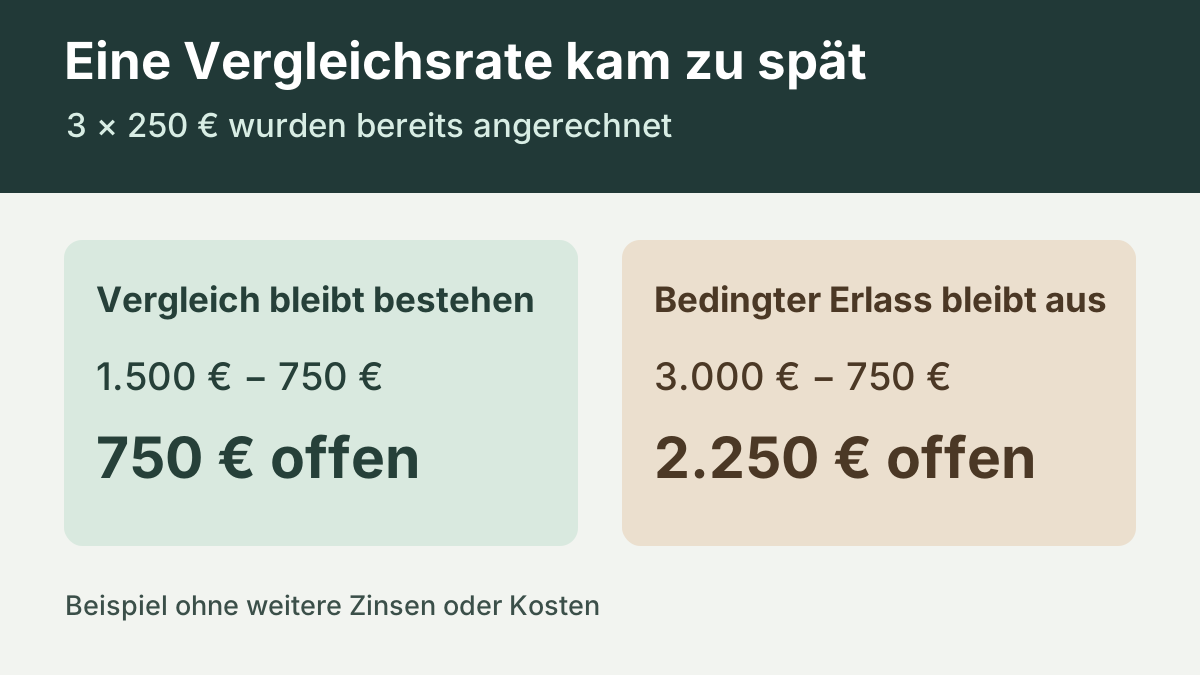
Im Beispiel sind ursprünglich 3.000 € offen. Der Vergleich sieht sechs Raten zu je 250 € vor. Die ersten zwei Raten sind pünktlich, die dritte kommt verspätet an. Die drei Raten sind bereits vollständig angerechnet. Das Beispiel nimmt keine weiteren Zinsen, Kosten oder Zahlungen an.
| Bestätigte Ausgangslage | Rechnerischer Rest zum selben Stichtag |
|---|---|
| Der Gläubiger bestätigt die Fortsetzung zu insgesamt 1.500 € | 1.500 € − 750 € = 750 € |
| Der wirksam bedingte Erlass bleibt endgültig aus und die ursprüngliche Forderung ist maßgeblich | 3.000 € − 750 € = 2.250 € |
Die Tabelle zeigt den jeweils verbleibenden Betrag. Wann er fällig ist, ergibt sich aus dem dafür geltenden Plan und der wirksamen Vereinbarung. Klären Sie bei einem anderen Saldo, welche Beträge auf Hauptforderung, Zinsen und Kosten gebucht wurden. Für eine unzureichende Zahlung auf eine Schuld mit geschuldeten Kosten und Zinsen sieht das BGB grundsätzlich die Reihenfolge Kosten, Zinsen, Hauptleistung vor. Bestehen eine wirksame andere Verrechnung oder Sonderregeln, etwa bei Verbraucherdarlehen, müssen Sie diese gesondert prüfen. § 367 BGB zur Anrechnung.
Welche Bestätigung brauchen Sie vor der nächsten Rate?
Melden Sie den verspäteten Eingang mit Beleg über den bekannten Kontaktweg. Bitten Sie um die genaue Klausel und eine Abrechnung mit Stichtag, Zahlungseingängen, Anrechnung und neuer Fälligkeit. Schlagen Sie bei Bedarf einen Termin vor, den Sie einhalten können. Für die vertragliche Änderung ist grundsätzlich eine Einigung erforderlich. Bewahren Sie die Antwort auf und gehen Sie erst nach einer verbindlichen Zusage vom geänderten Plan aus. § 311 Abs. 1 BGB zur Änderung der Vereinbarung.
Zum Vergleich vom [Datum], Aktenzeichen [Nummer]: Die Rate von [Betrag] war am [Datum] vorgesehen. Nach meinen Unterlagen ist sie am [Datum, soweit bestätigt] eingegangen. Bitte bestätigen Sie Eingang und Zuordnung. Falls Sie einen anderen Restbetrag verlangen, nennen Sie die maßgebliche Klausel und rechnen Sie alle Zahlungen mit Datum und Anrechnung ab. Bitte teilen Sie mir mit, welcher Betrag als Nächstes wann zu leisten ist und unter welchen Bedingungen Sie den Vergleich fortsetzen.
Prüfen Sie ein neues Angebot samt etwaiger Kosten und einem verlangten Anerkenntnis anhand des Leitfadens zur Inkasso-Ratenvereinbarung. Eine laufende Anfrage ersetzt keinen erforderlichen Rechtsbehelf. Wenn bereits ein Titel, eine Pfändung oder eine gerichtliche Frist im Spiel ist, lassen Sie die nächsten Schritte umgehend anhand der tatsächlichen Unterlagen prüfen.
Häufige Fragen
Muss ich die ursprüngliche Forderung nach einer verspäteten Rate wieder zahlen?
Das hängt von der wirksamen Vereinbarung ab. Prüfen Sie, ob der Erlass von pünktlichen Zahlungen abhängt, eine Nachfrist läuft oder nur die Fälligkeit der restlichen Vergleichsraten betroffen ist. Fordern Sie die Abrechnung mit allen zugeordneten Zahlungen an.
Reicht es, dass ich die Rate am letzten Tag überwiesen habe?
Prüfen Sie, welchen Zahlungserfolg die Vereinbarung mit dem Termin verbindet. Sichern Sie den Auftrag und lassen Sie sich den Eingang beim berechtigten Empfänger sowie die Zuordnung zur Rate bestätigen.
Gilt die ursprüngliche Ratenhöhe weiter, wenn der Gläubiger die verspätete Zahlung verbucht hat?
Die Buchung belegt zunächst die Behandlung der Zahlung. Klären Sie gesondert, ob der Gläubiger die Fortsetzung zu den bisherigen Bedingungen verbindlich bestätigt und welcher Betrag wann fällig ist.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 20.11.2026.
- § 362 BGB – Erfüllung durch Leistung
- § 286 BGB – Voraussetzungen und Ausnahmen beim Verzug
- § 779 BGB – Vergleich und Vergleichsgrundlage
- § 397 BGB – Vertraglicher Erlass
- § 158 BGB – Aufschiebende und auflösende Bedingungen
- § 305 BGB – Begriff und Einbeziehung von AGB
- § 307 BGB – AGB-Inhaltskontrolle
- § 367 BGB – Anrechnung auf Kosten, Zinsen und Hauptleistung
- § 311 BGB – Rechtsgeschäftliche Vertragsänderung