Restschuldversicherung widerrufen: Prämie und Kredit prüfen
14 oder 30 Tage? Restschuldversicherung richtig widerrufen, Prämienabrechnung prüfen und Folgen für Kredit, Restkapital und Monatsrate klären.
In diesem Artikel
Kurzantwort
Prüfen Sie Versicherungsart, Vertragsrolle und Zugang der Unterlagen: Grundsätzlich sind 14 Tage, bei Lebensversicherungen 30 Tage vorgesehen. Erklären Sie den Widerruf rechtzeitig gegenüber dem richtigen Empfänger und sichern Sie den Nachweis. Klären Sie zugleich, ob der Widerruf auch einen verbundenen oder zusammenhängenden Kredit erfasst. Eine Prämienerstattung ist weder automatisch vollständig noch zusätzlich frei verfügbares Geld; Zahlungsweg, Anrechnung und rechtlich wirksame Kreditfortführung müssen feststehen.
Zuerst Police, Vertragsrolle und gewünschte Kreditfortführung klären
Dieser Leitfaden betrifft private Restschuld- und Ratenschutzversicherungen in Deutschland. Die Fristregeln werden nach dem am 21. Oktober 2026 geltenden Recht für aktuell abgeschlossene Verträge erläutert. Bei älteren Abschlüssen ist die damals anwendbare Fassung gesondert zu prüfen. Ein Widerruf ist eine andere Erklärung als eine ordentliche Kündigung oder die Meldung eines Versicherungsfalls.
Suchen Sie Police beziehungsweise Beitrittsbestätigung, Bedingungen, Widerrufsbelehrung und Nachweise über deren Zugang. Daneben brauchen Sie Kreditvertrag, Prämienabrechnung und aktuellen Tilgungsplan. Halten Sie fest, wer Versicherer, Versicherungsnehmer, versicherte Person und Beitragsschuldner ist. Bei mehreren Bausteinen können verschiedene Versicherer und Erklärungen betroffen sein.
Für erfasste Gruppen-Restschuldversicherungen gibt § 7a Absatz 5 VVG der versicherten Person die Rechte eines Versicherungsnehmers, insbesondere das Widerrufsrecht; der Gruppenversicherungsnehmer hat ihr gegenüber die Pflichten eines Versicherers. Artikel 9 EGVVG begrenzt die Anwendung dieser Fassung auf Versicherungen zu Allgemein-Verbraucherdarlehen, die nach dem 1. Januar 2025 abgeschlossen wurden. Prüfen Sie deshalb Ihre Rolle und den richtigen Erklärungsempfänger konkret, statt bei jedem Gruppenvertrag einfach dieselbe Adresse zu verwenden.
Der Überblick zu Kosten und Abschluss einer Restschuldversicherung hilft bei der Produktentscheidung. Geht es um einen bereits eingetretenen Jobverlust, ist dagegen die Prüfung einer Versicherungsleistung bei Arbeitslosigkeit der passende Ausgangspunkt.
14 oder 30 Tage: Versicherungsart und Unterlagen entscheiden
§ 8 VVG sieht grundsätzlich 14 Tage vor. Für Lebensversicherungen bestimmt § 152 Absatz 1 VVG abweichend 30 Tage. Der Verkaufsname „Ratenschutz“ allein entscheidet nicht, welcher Vertrag oder Baustein darunter fällt. Lassen Sie bei einem Paket mit Todesfall-, Arbeitsunfähigkeits- oder Arbeitslosigkeitsschutz die Zuordnung anhand der konkreten Policen klären.
| Prüffrage | Was Sie festhalten |
|---|---|
| Welche Versicherungsart? | Vertrag und Versicherer pro Baustein; gesetzliche Frist und Belehrung zuordnen |
| Wann wurde abgeschlossen? | Versicherungsvertrag und Darlehen jeweils mit eigenem Datum |
| Wann lagen die Unterlagen vor? | Police, Bedingungen einschließlich AVB, Pflichtinformationen und Widerrufsbelehrung samt Zugangsnachweis |
| Besteht eine Ausnahme? | § 8 Absatz 3 prüfen, etwa eine Laufzeit von weniger als einem Monat; nicht jedes Produkt hat dasselbe Recht |
| Welche Erlöschensregel gilt? | § 8 Absatz 4 und bei Lebensversicherungen § 152 Absatz 1 sowie den Abschlusszeitpunkt prüfen |
Nach der aktuellen Fassung beginnt die Frist mit Vertragsschluss, jedoch nicht vor Zugang der in § 8 Absatz 2 genannten Unterlagen in Textform. Soweit ein gesetzlich erforderliches Basisinformationsblatt einschlägig ist, muss auch dieses bereitgestellt sein. Den dort geregelten Zugangsnachweis hat der Versicherer zu führen. Nur das Kreditdatum oder die erste Abbuchung sind deshalb keine sichere Fristberechnung.
Fehlende Unterlagen bedeuten nicht pauschal ein zeitlich unbegrenztes Recht. § 8 Absatz 4 regelt das Erlöschen, darunter vollständige beiderseitige Erfüllung auf ausdrücklichen Wunsch und eine Höchstfrist von zwölf Monaten und 14 Tagen; für Lebensversicherungen nennt § 152 Absatz 1 stattdessen 24 Monate und 30 Tage. Die Ausnahme bei fehlender Widerrufsbelehrung ist gesondert zu beachten. Bei älteren oder fehlerhaft belehrten Verträgen lassen Sie die passende Fassung und Ihren konkreten Fristlauf prüfen.
Die einwöchige Abstandspflicht nach § 7a Absatz 5 VVG ist eine andere Frage: Ein erfasster zu früher Versicherungsabschluss ist nichtig. Diese Woche ist weder die allgemeine Widerrufsfrist noch eine Aufforderung, vor einem rechtzeitigen Widerruf weiter abzuwarten.
Ein Versicherungswiderruf kann auch den Kredit betreffen
Verlassen Sie sich weder auf „Der Kredit endet immer mit“ noch auf „Der Kredit bleibt immer unverändert“. Nach § 358 Absätze 1 und 3 BGB kann ein wirksamer Widerruf der finanzierten Leistung auch die Bindung an einen verbundenen Darlehensvertrag beseitigen. Dafür müssen Finanzierung und wirtschaftliche Einheit vorliegen. Die bloße Existenz zweier Vertragsnummern schließt das nicht aus.
Für zusammenhängende Verträge sind zusätzlich § 9 Absatz 5 VVG und die Regeln des § 360 BGB anhand der jeweiligen Konstellation zu prüfen. Dazu gehören die Beziehung der Verträge und gegebenenfalls eine Vereinbarung zwischen den beteiligten Unternehmen. Eine mitfinanzierte Einmalprämie ist ein Anlass für diese Prüfung; sie ersetzt nicht die Einordnung der gesamten Unterlagen.
Teilen Sie der Bank ausdrücklich mit, wenn Sie den Kredit fortführen möchten, und klären Sie rechtzeitig eine rechtlich wirksame Lösung. Der Wunsch allein garantiert die Fortführung nicht. Wird auch das Darlehen rückabgewickelt, brauchen Sie eine eigene Abrechnung und einen Plan für die Rückgewähr; die ausgezahlte Kreditsumme wird nicht zu geschenktem Geld. § 358 Absatz 4 enthält dafür besondere Regeln, unter anderem zum Eintritt des Darlehensgebers und zum Ausschluss bestimmter Zins- und Kostenansprüche im Fall des Absatzes 1. Übertragen Sie nicht ungeprüft jede Regel des isolierten Kreditwiderrufs darauf.
Der Ratgeber zum Widerruf eines Verbraucherkredits erläutert diese andere Ausgangsfrage. Bei einem Paket sollte die Prüfung von Versicherungswiderruf und Kreditfolgen zusammen erfolgen, bevor Sie von einer beliebig fortlaufenden kleinen Rate ausgehen.
Den richtigen Vertrag ausdrücklich und nachweisbar widerrufen
Nach § 8 Absatz 1 VVG erklären Sie den Versicherungswiderruf in Textform gegenüber dem Versicherer; eine Begründung ist nicht erforderlich und zur Fristwahrung genügt rechtzeitige Absendung. Bei einer Gruppenversicherung sind die gesetzliche Rollenverteilung und die konkret erteilte Belehrung zu berücksichtigen. Verwenden Sie die unabhängig bestätigten Kontaktdaten aus Ihren Unterlagen und sichern Sie Erklärung, Versandzeitpunkt und Inhalt. Die Information an die Bank ersetzt nicht ohne Weiteres die erforderliche Erklärung an den richtigen Empfänger.
Ein knapper Text für eine eindeutig zugeordnete eigene Police kann lauten: „Hiermit widerrufe ich meine auf den Abschluss der Restschuldversicherung [Vertragsnummer, Versicherer, Abschlussdatum] gerichtete Vertragserklärung. Bitte bestätigen Sie den Zugang, den Wegfall des Versicherungsschutzes und rechnen Sie die Rückgewähr unter Angabe ihrer Rechtsgrundlage ab. Teilen Sie Betrag, Zahlungsempfänger und Zahlungsweg mit.“ Passen Sie den Text an Ihre tatsächliche Vertragsrolle an; benennen Sie mehrere betroffene Verträge einzeln.
Fragen Sie die Bank parallel nach den Folgen für Kredit, Prämienfinanzierung und Zahlungsplan. Formulieren Sie einen Fortführungswunsch ausdrücklich, stellen Sie ihn aber nicht als bereits vereinbart dar. Lassen Sie bei Unklarheit zügig beraten, statt die Frist durch langes Warten auf eine Eingangsbestätigung zu riskieren. Der Widerruf und eine spätere Abrechnung sind getrennte Schritte.
Eine volle Prämienrückzahlung ist keine allgemeine Pauschalfolge
§ 9 Absatz 1 VVG verlangt grundsätzlich unverzügliche Rückgewähr empfangener Leistungen, spätestens innerhalb von 30 Tagen. Für den Versicherer beginnt diese Frist mit Zugang, für den Versicherungsnehmer mit Abgabe der Widerrufserklärung. Das ist eine Abwicklungsfrist und nicht die 14- oder 30-tägige Frist zum Erklären des Widerrufs.
Hat der Versicherungsschutz schon vor Ende der Widerrufsfrist begonnen, enthält § 9 Absätze 2 bis 4 unterschiedliche Folgen. Entscheidend sind unter anderem die ordnungsgemäße Information vor Ihrer Vertragserklärung, bei Fernabsatz die ausdrückliche Zustimmung zum frühen Schutzbeginn und bereits in Anspruch genommene Versicherungsleistungen. § 9 Absatz 2 kann bei erfüllten Voraussetzungen die Rückgewähr auf den Prämienanteil nach Zugang begrenzen. Fehlende Voraussetzungen sind nach den besonderen Absätzen 3 und 4 zu behandeln; daraus folgt keine frei wählbare Abzugspauschale.
Für Lebensversicherungen gelten stattdessen die besonderen Regeln des § 152 Absätze 2 bis 4 VVG, unter anderem mit Bezug auf den Rückkaufswert einschließlich Überschussanteilen; § 9 Absätze 2 bis 4 sind dort ausgeschlossen. Eine einfache Rechnung „Prämie geteilt durch Laufzeit mal Restmonate“ ist daher keine universelle gesetzliche Erstattungsformel.
- Gezahlte Prämie und bereits erfolgte Erstattungen getrennt ausweisen lassen.
- Schutzbeginn, Zugang des Widerrufs und den berücksichtigten Zeitraum abgleichen.
- Jeden Einbehalt mit konkreter Rechtsgrundlage und Rechenweg erklären lassen.
- Festhalten, wer rechtlich die Erstattung erhält und ob an Sie oder auf ein Kreditkonto gezahlt wird.
- Bestätigten Anspruch, angekündigte Zahlung und tatsächliche Verbuchung getrennt dokumentieren.
Kündigung, Nichtigkeit wegen eines zu frühen Abschlusses und Widerruf haben unterschiedliche Abrechnungsgrundlagen. Eine unter „Kündigung“ erstellte Abrechnung beantwortet nicht automatisch einen tatsächlich erklärten Widerruf.
Rechenmodell: 900 Euro Erstattung senken Kapital, nicht automatisch die Monatsrate
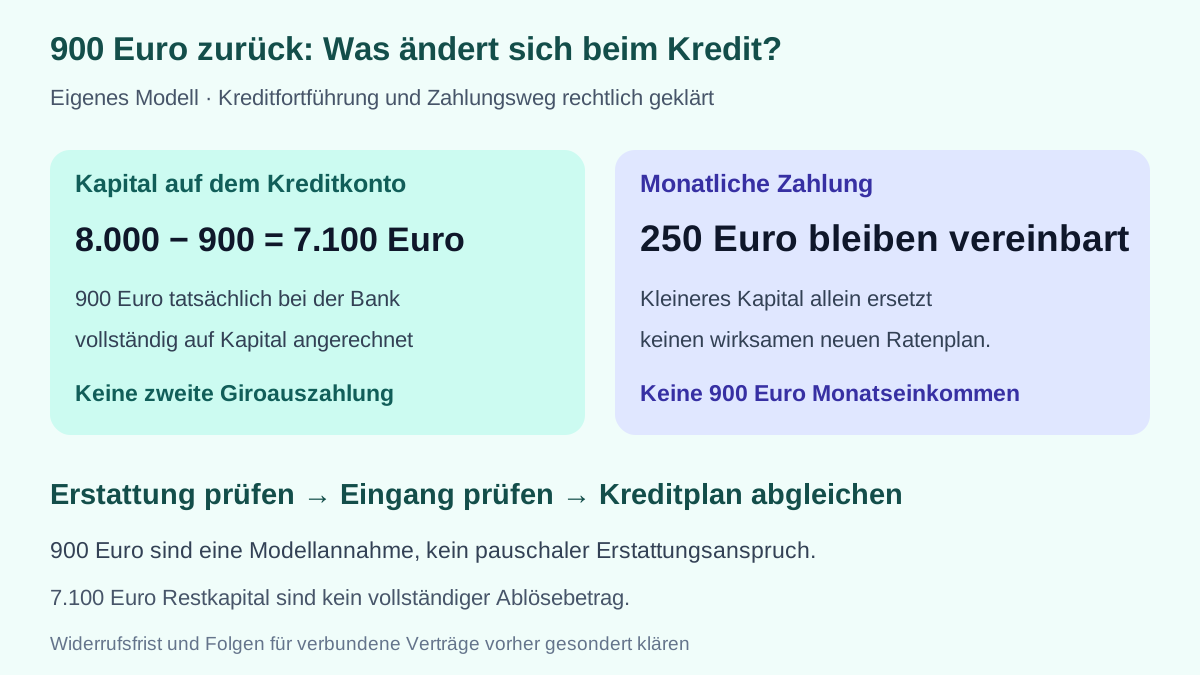
Eigene vereinfachte Modellannahmen: Nach Prüfung aller Vertragsbeziehungen steht fest, dass der Kredit rechtlich wirksam fortgeführt wird. Die Versicherungsrückabwicklung ist geklärt; eine Erstattung von 900 Euro steht endgültig fest. Dieser Betrag ist keine pauschale Zusage aus dem Gesetz und wird hier nicht aus einer Versicherungsprämie errechnet. Der berechtigte Zahlungsweg zur Bank sowie die vollständige Anrechnung auf das Restkapital sind wirksam geklärt.
Vor diesem Eingang weist das Kreditkonto 8.000 Euro Restkapital aus; die mitfinanzierte Prämie und alle bisherigen Tilgungen sind darin bereits berücksichtigt. Die 900 Euro wurden dort noch nicht abgezogen. Nach tatsächlichem Eingang bucht die Bank den ganzen Betrag auf das Kapital. Zusätzliche Positionen werden im Modell nicht verrechnet.
| Position | Betrag und Folge |
|---|---|
| Restkapital vor Eingang | 8.000 Euro |
| Tatsächlich auf Kapital angerechnete Erstattung | − 900 Euro |
| Restkapital danach | 7.100 Euro |
| Zusätzliche Auszahlung auf Ihr Girokonto | 0 Euro |
| Weiter wirksam vereinbarte Monatsrate | 250 Euro |
Kontrolle: 8.000 − 900 = 7.100 Euro. Die 900 Euro werden genau einmal verwendet. Sie sind nicht zusätzlich 900 Euro Haushaltsgeld; eine bloße Ankündigung hätte das Kreditkapital noch nicht als bezahlt reduziert. Die ursprünglich finanzierte Prämie wird auch nicht nochmals vollständig vom bereits zutreffenden Restkapital abgezogen.
7.100 Euro sind hier nur das Restkapital, kein vollständiger Ablösebetrag und keine Summe aller zukünftigen Raten. Die Bank erstellt einen aktualisierten Plan für Zinsen, Laufzeit und gegebenenfalls Schlussrate. Im Modell bleibt die wirksam vereinbarte Rate bei 250 Euro. Eine bloße Rückzahlung setzt sie nicht automatisch auf Ihren Wunschbetrag herab. Für eine rechtsgeschäftliche Änderung gilt grundsätzlich das Vereinbarungserfordernis aus § 311 Absatz 1 BGB, soweit keine gesetzliche Sonderregel eingreift; § 488 Absatz 1 BGB regelt die Pflichten aus dem Darlehen.
Wird die Erstattung stattdessen rechtmäßig an Sie ausgezahlt, ist das eine andere Zahlungsroute. Das Kreditkonto ist durch diesen Eingang auf Ihrem Girokonto noch nicht getilgt. Eine anschließend geplante vorzeitige Rückzahlung des Ratenkredits verlangt einen eigenen Abgleich der Anrechnung und Kosten.
Im Monatsbudget nur die tatsächlich geltende Rate ansetzen
Fortsetzung desselben Modells, ohne zusätzliche Versicherungsbeiträge nach abgeschlossener Rückabwicklung: 2.100 Euro sicher verfügbares Monatseinkommen minus 1.400 Euro notwendige Ausgaben minus 100 Euro andere Raten minus die fortbestehende Kreditrate von 250 Euro ergeben 350 Euro. Nach 200 Euro eingeplanter Reserve bleiben 150 Euro. Die direkt an die Bank gezahlten 900 Euro sind keine monatliche Einnahme und kein zweiter Abzug von der Kreditrate.
Im Haushaltsrechner tragen Sie 2.100 Euro Einkommen, 1.400 Euro Fixkosten, 350 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve ein. Die 350 Euro Raten bestehen aus 100 + 250 Euro; rechnen Sie die Kreditrate nicht ein zweites Mal hinzu. Eine erst erbetene kleinere Rate zählt erst, wenn sie tatsächlich wirksam gilt.
Der Rechner beurteilt Ihr Monatsbudget. Er berechnet weder die Widerrufsfrist noch eine Versicherungsrückzahlung oder die rechtlichen Folgen eines verbundenen Vertrags. Prüfen Sie außerdem Zahlungstage und aktuell verfügbare Mittel: Ein geplanter späterer Eingang bezahlt keine heute fällige Rate.
Erst mit Abrechnung, Zahlungsnachweis und Kreditplan abschließen
Bewahren Sie Widerruf und Versandnachweis, Antwort des richtigen Empfängers, Versicherungsabrechnung, Nachweis der Zahlung sowie die korrigierte Kreditaufstellung zusammen auf. Kontrollieren Sie, ob der ausgewiesene Betrag genau einmal am richtigen Ort berücksichtigt wurde. Bei mehreren Policen darf die Antwort zu einem Baustein nicht als Abschluss aller anderen verstanden werden.
Klären Sie auch das Ende des Versicherungsschutzes und etwaige bereits geltend gemachte Leistungen. Planen Sie nach wirksamer Rückabwicklung nicht weiter mit der widerrufenen Deckung. Wenn Frist, Vertragsverbindung, Einbehalt oder Kreditfortführung strittig sind, brauchen diese konkreten Punkte eine individuelle rechtliche Prüfung; eine einfache Mustererklärung löst den Streit nicht von selbst.
Häufige Fragen
Habe ich immer 30 Tage für den Widerruf einer Restschuldversicherung?
Nein. § 8 VVG sieht grundsätzlich 14 Tage vor; für Lebensversicherungen gelten nach § 152 VVG 30 Tage. Ordnen Sie konkrete Police und Bausteine zu. Fristbeginn, Ausnahmen, Erlöschensregeln und die zum Abschluss geltende Rechtslage müssen dazu passen.
Kann auch eine versicherte Person im Gruppenvertrag widerrufen?
§ 7a Absatz 5 VVG gibt bei erfassten Gruppen-Restschuldversicherungen der versicherten Person die Rechte eines Versicherungsnehmers einschließlich Widerruf. Prüfen Sie Vertragsrolle, Empfänger und die Übergangsregel des Artikels 9 EGVVG; ältere Konstellationen sind gesondert einzuordnen.
Bleibt mein Kredit nach dem Versicherungswiderruf immer bestehen?
Das lässt sich nicht pauschal sagen. Verbundene oder zusammenhängende Verträge können mit betroffen sein. Teilen Sie einen Fortführungswunsch der Bank ausdrücklich mit und klären Sie eine rechtlich wirksame Lösung. Der Wunsch allein garantiert keinen unveränderten Kredit.
Bekomme ich stets die komplette Prämie zurück?
Nicht automatisch. § 9 VVG unterscheidet bei bereits begonnenem Schutz unter anderem Information, Zustimmung im Fernabsatz und in Anspruch genommene Leistungen. Für Lebensversicherungen gelten Sonderregeln nach § 152 VVG. Verlangen Sie eine nachvollziehbare individuelle Abrechnung.
Wieso bleiben im Beispiel 250 Euro Monatsrate?
Im Modell ist die Kreditfortführung rechtlich geklärt und die Rate bleibt wirksam bei 250 Euro vereinbart. Die 900 Euro Erstattung werden vollständig auf das Kapital angerechnet: 8.000 minus 900 ergibt 7.100 Euro. Eine geringere Wunschrate folgt daraus nicht automatisch; dafür ist ein tatsächlich geltender neuer Plan nötig.
Sind die 900 Euro im Beispiel zusätzliches Haushaltsgeld?
Nein. Die Erstattung geht im Modell direkt zur Bank und wird einmal auf das Kapital angerechnet. Auf dem Girokonto kommen daraus null Euro an. Sie ist keine monatliche Einnahme und darf weder nochmals vom Kapital noch von der geltenden Monatsrate abgezogen werden.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.10.2026.
- § 8 VVG – Widerrufsrecht, Fristbeginn, Form, Ausnahmen und Erlöschen
- § 152 VVG – Besonderheiten bei Lebensversicherungen
- § 7a VVG – Gruppen-Restschuldversicherung und Abschlussabstand
- Artikel 9 EGVVG – Übergang zu § 7a Absatz 5 VVG
- § 358 BGB – Verbundene Verträge und Rückabwicklung
- § 9 VVG – Rückgewähr und zusammenhängende Verträge
- § 360 BGB – Zusammenhängende Verträge
- § 311 BGB – Vertragliche Änderung des Zahlungsplans
- § 488 BGB – Pflichten aus dem Darlehensvertrag