Private BU-Rente bei Pfändung: Anspruch und P-Konto-Schutz prüfen
Private Berufsunfähigkeitsrente bei Pfändung: § 850b, gerichtlicher P-Konto-Schutz nach § 906 und wirkliche Bankfreigabe. Mit Unterlagenliste und Monatsbudget.
In diesem Artikel
Kurzantwort
Eine laufende private Berufsunfähigkeitsrente ist nach § 850b ZPO bedingt pfändbar. Eine Pfändung setzt die zusätzlichen gesetzlichen Voraussetzungen und die Einzelfallprüfung voraus. Der Schutz der Forderung gegen den Versicherer ersetzt nicht die Prüfung des Kontoguthabens. Auf dem gepfändeten P-Konto kann eine individuelle gerichtliche Festsetzung nach § 906 Absatz 2 nötig sein. Planen Sie mit dem tatsächlich verfügbaren Geld; Rentenzusage, Gutschrift und Schutzbetrag sind keine drei Einnahmen.
Zuerst Versicherungsrente und gepfändete Forderung bestimmen
Dieser Leitfaden betrifft eine laufende private Berufsunfähigkeitsrente, deren Leistung der Versicherer bereits anerkannt hat. Sie geht auf das eigene P-Konto einer natürlichen Person ein. Ausgangspunkt ist eine gewöhnliche zivilgerichtliche Vollstreckung wegen einer privaten Schuld. Eine medizinische Leistungsprüfung, gesetzliche Erwerbsminderungsrente, rückwirkende Sammelzahlung, Abfindung oder Insolvenz wird hier nicht berechnet. Auch Unterhaltspfändungen und andere besondere Beschlüsse brauchen eine eigene Prüfung.
Sehen Sie in die Unterlagen: Steht der Versicherer als Drittschuldner im Pfändungsbeschluss, betrifft dieser die Forderung gegen den Versicherer. Steht dort die kontoführende Bank, betrifft er das Bankguthaben. Beide Pfändungen können nebeneinander vorkommen. Dass der Versicherer zahlen muss, beantwortet noch nicht, ob die Bank über den gesamten Eingang verfügen lässt.
| Unterlage | Was sie klärt |
|---|---|
| Versicherungsschein und Leistungsanerkenntnis | Vertrag, berechtigte Person, laufende Rentenleistung und Zahlungszeitraum |
| Beschluss betreffend den Versicherer | Welche Versicherungsforderung von welchem Gläubiger erfasst sein soll |
| Kontopfändung und Kontobuchung | Bank als Drittschuldner, tatsächlicher Eingang und verbleibende Sperre |
| Gesonderte Schutzentscheidung zum P-Konto | Konkreter Betrag, betroffener Zeitraum und Umsetzung auf dem Konto |
Der Rückkaufswert einer zur Kreditsicherheit abgetretenen Lebensversicherung ist ein anderer Gegenstand. Der Ratgeber zu Abtretung und Rückkaufswert behandelt diesen Sicherungsfall. Dessen Rückkaufsrechnung sagt nicht, welcher Teil einer laufenden BU-Rente gepfändet werden darf.
§ 850b ZPO verlangt mehr als den Blick in eine Pfändungstabelle
Für die hier behandelte private BU-Rente ist § 850b Absatz 1 Nummer 1 ZPO maßgeblich. Die dort erfassten Renten sind zunächst unpfändbar. Absatz 2 lässt unter zusätzlichen Voraussetzungen eine Pfändung nach den Vorschriften für Arbeitseinkommen zu. Die Rente ist deshalb bedingt pfändbar; weder „immer vollständig frei“ noch „automatisch wie Gehalt pfändbar“ ist eine verlässliche Einordnung.
Zwei Voraussetzungen sind zusammen zu prüfen: Die Vollstreckung in anderes bewegliches Vermögen hat den Gläubiger nicht vollständig befriedigt oder wird dies voraussichtlich nicht tun. Außerdem muss die Pfändung nach den Umständen des Einzelfalls der Billigkeit entsprechen. Das Gesetz nennt insbesondere die Art des beizutreibenden Anspruchs und die Höhe der Bezüge. Nach Absatz 3 soll das Vollstreckungsgericht die Beteiligten vor seiner Entscheidung hören.
Eine Pfändungstabelle ersetzt diese vorgeschaltete Prüfung nicht. Lassen Sie bei einem vorhandenen Beschluss klären, welche konkrete BU-Forderung er erfasst und welche Entscheidung zu § 850b Absatz 2 tatsächlich getroffen wurde. Ein beliebiger Prozentsatz der Rente lässt sich aus dem Wort „Berufsunfähigkeit“ nicht ableiten. Übermitteln Sie dem Versicherer einen Beschluss vollständig und bitten Sie um nachvollziehbare Angaben zu eigener Auszahlung und etwaigen Zahlungen an den Gläubiger.
Die Einordnung einer mit Altersvorsorge kombinierten Police, einer Kapitalleistung oder einer Abtretung wird hier nicht aus dem laufenden BU-Modell abgeleitet. Dafür sind Vertragsgestaltung und zusätzliche Schutzvorschriften gesondert zu prüfen.
Auf dem P-Konto kann ein eigener Antrag nach § 906 ZPO nötig sein
Für gepfändetes P-Konto-Guthaben gilt zunächst § 899 ZPO. Übersteigt eine geschützte BU-Zahlung den dort berücksichtigten Betrag, kann eine abweichende Festsetzung für das Konto erforderlich sein. § 906 Absatz 2 ZPO sieht auf Antrag eine Festsetzung durch das Vollstreckungsgericht vor, wenn sich die Abweichung aus einer bundes- oder landesrechtlichen Vorschrift ergibt. Beantragen Sie den Schutz daher für den konkreten Kontoeingang und Zeitraum und legen Sie den geltend gemachten Schutz nach § 850b dar.
Die Einbeziehung von § 850b in diesen Kontoschutz nennt auch der VGH München im Beschluss vom 28. Mai 2025, 5 CE 25.701, Randnummer 26. Die Entscheidung betrifft allerdings eine bayerische Verwaltungsvollstreckung wegen einer Jobcenter-Rückforderung. Ihre Aussagen zur zuständigen Vollstreckungsbehörde und zum verwaltungsgerichtlichen Rechtsweg sind kein Verfahrensmuster für die hier behandelte zivilgerichtliche Pfändung. Eine darin genannte damalige Freibetragszahl wird hier nicht als aktueller Betrag übernommen.
§ 902 ZPO regelt bestimmte Erhöhungsbeträge; § 903 ZPO deren Nachweis durch Bescheinigung. Aus einer privaten BU-Rente wird durch die gesundheitliche Ursache keine Sozialleistung. Eine gewöhnliche Erhöhungsbescheinigung für einen anderen gesetzlichen Tatbestand ersetzt deshalb nicht automatisch die notwendige individuelle BU-Schutzentscheidung. Vorhandene weitere Erhöhungsgründe, etwa tatsächlich gewährter gesetzlicher Unterhalt, sind getrennt zu erfassen.
Der Grundlagenratgeber zum P-Konto erklärt den allgemeinen Nachweisweg. Entscheidend ist hier zusätzlich die richtige Zuordnung: Anspruch gegen den Versicherer, Schutz auf dem Konto und tatsächliche Bankumsetzung. Ein noch offener Antrag ist keine bereits erfolgte Freigabe.
Mit diesen Unterlagen lässt sich eine Blockade gezielt klären
- Versicherungsschein und Leistungsanerkenntnis mit laufendem Betrag und Bezugszeitraum bereitlegen.
- Alle einschlägigen Pfändungsbeschlüsse samt Ergänzungen sammeln; Gläubiger, Aktenzeichen und jeweiligen Drittschuldner markieren.
- Abrechnung des Versicherers anfordern: Was wurde an Sie und was gegebenenfalls unmittelbar an den Gläubiger gezahlt?
- Aktuelle Kontoauszüge und Bankmitteilung zu Gutschrift, verfügbarem Betrag, Sperre und bereits erfolgten Verfügungen ergänzen.
- Den erforderlichen Antrag beim zuständigen Vollstreckungsgericht anhand des konkreten Kontos und Zeitraums prüfen lassen.
- Ergangene Schutzentscheidung bei der Bank nachweisbar vorlegen und den tatsächlich verfügbaren Betrag kontrollieren.
Eine sachliche Anfrage an die Bank lautet beispielsweise: „Am [Datum] gingen [Betrag] Euro laufende private BU-Rente auf meinem P-Konto ein. Welche Beträge berücksichtigen Sie für [Monat], welche Verfügungen wurden angerechnet und auf welcher Grundlage bleibt der Eingang gesperrt? Die beigefügte gerichtliche Entscheidung betrifft [Aktenzeichen, Zeitraum]. Bitte bestätigen Sie ihre Berücksichtigung.“ Behaupten Sie eine beigefügte Entscheidung nur, wenn sie tatsächlich vorliegt.
Fehlt die Schutzentscheidung noch, legen Sie dem Gericht die belegte Herkunft der Zahlung und die aktuelle Kontolage vor. Nach § 906 Absatz 3 ZPO ist der abweichende Betrag in der Regel zu beziffern; außerdem hat das Gericht eine vorläufige Anordnung zu prüfen. Benennen Sie bei gefährdeter Miete oder notwendiger Versorgung die konkreten Fälligkeiten und lassen Sie den passenden Eilantrag klären. Daraus folgt keine Freigabezusage zu einem bestimmten Tag.
Ist Geld bereits an den Gläubiger ausgekehrt, lässt sich das nicht wie eine noch offene Bankblockade behandeln. Lassen Sie dann Rückforderungs- und Rechtsschutzmöglichkeiten anhand der tatsächlichen Zahlungen prüfen. Die bloße Wiederholung eines Freigabeantrags stellt schon abgeflossenes Geld nicht auf dem Konto bereit.
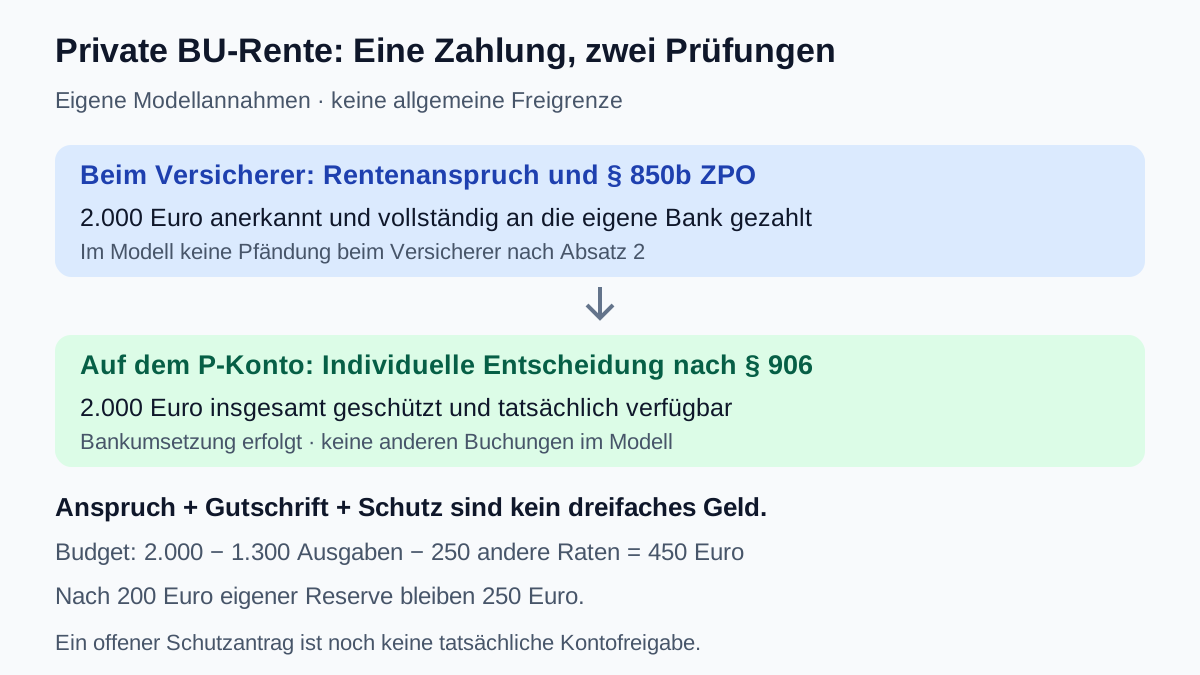
Modell: 2.000 Euro Rente bleiben ein einziger Geldeingang
Eigene vereinfachte Fallannahmen: Der Versicherer schuldet eine anerkannte laufende private BU-Rente von 2.000 Euro für einen Monat und überweist sie vollständig auf das eigene gepfändete P-Konto. Es gibt im Modell keine Pfändung der Rente nach § 850b Absatz 2 beim Versicherer und keine dortige Auszahlung an den Gläubiger. Es bestehen keine weiteren Gutschriften, Überträge oder früheren Verfügungen im Modellmonat.
Für diesen Fall sei eine individuell passende gerichtliche Entscheidung nach § 906 Absatz 2 ergangen und von der Bank bereits umgesetzt. Sie schützt im Modell insgesamt 2.000 Euro für den betreffenden Monat. Das ist eine ausdrücklich angenommene Einzelfallentscheidung, kein aktueller allgemeiner Freibetrag und kein automatisch geschützter Betrag jeder BU-Rente.
Die 2.000 Euro aus dem Versicherungsschreiben, die 2.000 Euro Gutschrift und die 2.000 Euro vom Gericht berücksichtigter Gesamtbetrag beschreiben dasselbe Geld. Es sind weder 6.000 Euro noch 2.000 Euro zusätzlich zum allgemeinen Kontoschutz. Tatsächlich rechtzeitig verfügbar sind im Beispiel insgesamt 2.000 Euro.
| Separates Monatsbudget nach umgesetzter Freigabe | Betrag |
|---|---|
| Tatsächlich verfügbare monatliche Einnahmen | 2.000 Euro |
| Notwendige Lebenshaltung und Fixkosten | − 1.300 Euro |
| Bestehende andere Kreditraten insgesamt | − 250 Euro |
| Verbleibend vor eigener Reserve | 450 Euro |
| Nach 200 Euro Wunschreserve | 250 Euro |
Der Haushaltscheck zur Kreditbelastung verwendet dafür 2.000 Euro Einkommen, 1.300 Euro Fixkosten, 250 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Er berechnet weder Billigkeit noch Pfändungsbetrag oder Bankfreigabe. Solange Geld gesperrt bleibt, trifft die Annahme seiner rechtzeitigen Verfügbarkeit nicht zu. Wird tatsächlich schon beim Versicherer etwas einbehalten, ist stattdessen die wirkliche eigene Auszahlung zugrunde zu legen; derselbe Einbehalt darf nicht nochmals vom bereits verminderten Kontoeingang abgezogen werden.
Kontoschutz, tatsächliche Tilgung und Monatsbudget getrennt führen
Eine Freigabe auf dem P-Konto erfüllt keine Kreditforderung. Für einen eigenen Bankkredit bleiben geschuldete Zinsen und fällige Rückzahlung nach § 488 BGB gesondert zu beachten. Ebenso wenig ändert eine BU-Anerkennung von selbst den Ratenplan einer Bank. Reicht das verfügbare Budget nicht, sind tatsächliche Fälligkeiten und eine konkret vereinbarte Lösung mit dem Kreditgeber zu klären.
Führen Sie deshalb zwei Übersichten: Die erste zeigt Rente, Auszahlung, gerichtlichen Schutz und Bankverfügbarkeit. Die zweite zeigt die Schulden und tatsächlich gutgeschriebene Tilgungsleistungen. Zahlungen des Versicherers oder der Bank an einen Gläubiger müssen sich nachvollziehbar in dessen Forderungsaufstellung wiederfinden. Eine bloß angekündigte Zahlung ist noch kein sicher belegter Rückgang der Restschuld.
Auch geschütztes Kontoguthaben lässt sich nicht unbegrenzt ansparen. § 906 Absatz 4 verweist auf den Guthabenübertrag nach § 899 Absatz 2 ZPO: Nicht verbrauchtes geschütztes Guthaben kann in den drei nachfolgenden Kalendermonaten zusätzlich geschützt sein. Das betrifft wirklich vorhandenes Guthaben und dessen Buchungszuordnung; ungenutzte rechnerische Freibeträge werden dadurch kein neues Geld.
Für die Beratung sollten am Ende vier Fragen beantwortbar sein: Welche Rentenforderung ist betroffen? Welche gerichtliche Schutzentscheidung liegt vor? Was lässt die Bank jetzt tatsächlich zur Verfügung? Welche Ausgaben und anderen Raten müssen daraus noch bezahlt werden? Erst dann lässt sich eine belastbare Monatsplanung erstellen.
Vor dem Beginn einer Rentenzahlung stellt sich eine andere Frage: Welcher angesparte Vertragswert ist überhaupt geschützt? Der Leitfaden zum Ansparschutz privater Altersvorsorge und zur Umwandlung erläutert die Vertragsbedingungen, Jahres- und Gesamtgrenzen sowie einen teilweise pfändbaren Mehrbetrag. Dieses Kapitalmodell ist keine Berechnung der laufenden BU-Rente oder einer Freigabe auf dem P-Konto.
Häufige Fragen
Ist eine private Berufsunfähigkeitsrente immer vollständig unpfändbar?
Nein. § 850b Absatz 1 Nummer 1 schützt die erfasste Rente zunächst. Absatz 2 erlaubt unter zusätzlichen Voraussetzungen eine Pfändung nach den Vorschriften für Arbeitseinkommen. Unzureichende Befriedigung aus anderem beweglichem Vermögen und Billigkeit müssen gemeinsam geprüft werden.
Kann ich den pfändbaren Betrag einfach aus einer Gehaltstabelle ablesen?
Die Tabelle ersetzt die vorgeschaltete Prüfung nach § 850b Absatz 2 nicht. Zunächst sind die konkrete Rentenforderung, der Beschluss und die zusätzlichen gesetzlichen Voraussetzungen zu klären. Ein pauschaler Prozentsatz jeder BU-Rente wird hier nicht angegeben.
Reicht das Leistungsanerkenntnis des Versicherers für die Kontofreigabe?
Es belegt den Rentenanspruch und hilft beim Antrag. Die Pfändung des Bankguthabens ist aber getrennt zu prüfen. Für einen abweichenden Schutzbetrag auf dem P-Konto kann eine individuelle gerichtliche Festsetzung nach § 906 Absatz 2 notwendig sein.
Genügt für jede BU-Rente eine gewöhnliche P-Konto-Bescheinigung?
Nein, das lässt sich aus der privaten BU-Leistung nicht ableiten. §§ 902 und 903 betreffen bestimmte gesetzliche Erhöhungsgründe und deren Nachweis. Eine Bescheinigung für einen anderen Tatbestand ersetzt nicht automatisch die notwendige individuelle BU-Schutzentscheidung.
Sind 2.000 Euro im Beispiel der allgemeine aktuelle Freibetrag?
Nein. Die 2.000 Euro sind ein angenommener individueller Gesamtbetrag für einen vereinfachten Modellfall mit passender gerichtlicher Entscheidung und bereits erfolgter Bankumsetzung. Sie kommen nicht zusätzlich zum allgemeinen Kontoschutz hinzu und sagen nichts über den Schutz jeder anderen BU-Rente aus.
Was gehört bei einer Kontosperre in die Unterlagenmappe?
Versicherungsvertrag, Leistungsanerkenntnis, alle einschlägigen Pfändungs- und Schutzbeschlüsse, Abrechnung des Versicherers sowie aktuelle Kontoauszüge und Bankmitteilungen. Kennzeichnen Sie Betrag, Zeitraum, Drittschuldner und konkret dringende Ausgaben. Ein noch offener Antrag stellt das Geld nicht bereits frei.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 20.10.2026.