Private Altersvorsorge gepfändet: Vertrag und Ansparschutz prüfen
Private Altersvorsorge: vier Vertragsbedingungen, Anspargrenzen, Drei-Zehntel-Regel und Umwandlung nach § 167 VVG prüfen. Mit getrenntem Wert- und Monatsmodell.
In diesem Artikel
Kurzantwort
Private Altersvorsorge ist nicht allein wegen ihres Namens unpfändbar. § 851c ZPO verlangt vier bestimmte Vertragsbedingungen und begrenzt den Ansparschutz zusätzlich nach Jahresbeträgen und Gesamtbetrag. Ein Mehrwert kann teilweise pfändbar bleiben. § 167 VVG ermöglicht eine verlangte Umwandlung erst für den Schluss der laufenden Versicherungsperiode; die Kosten trägt der Versicherungsnehmer. Geschützter Vertragswert ist kein frei verfügbares Monatsgeld.
Vier Vertragsbedingungen statt bloßem Etikett „Altersvorsorge“
Dieser Leitfaden behandelt unter deutschem Recht eine private Altersvorsorgeversicherung während des Ansparens bei gewöhnlicher zivilrechtlicher Vollstreckung. Steuerlich geförderte Verträge, betriebliche Versorgung, besondere Insolvenz- oder Unterhaltsfälle und bereits laufende Rentenzahlungen benötigen ihre eigene Prüfung. Das Rechenmodell bestätigt keinen tatsächlich geprüften Vertrag und kein aktuelles Versicherungsangebot.
§ 851c ZPO Absatz 1 knüpft den Schutz an vier gleichzeitig einzuhaltende Vertragsbedingungen:
- Die Leistung wird in regelmäßigen Zeitabständen lebenslang und nicht vor Vollendung des 60. Lebensjahres oder nur bei Eintritt der Berufsunfähigkeit gewährt.
- Über die Ansprüche aus dem Vertrag darf nicht verfügt werden.
- Dritte dürfen mit Ausnahme von Hinterbliebenen nicht als Berechtigte bestimmt werden können.
- Eine Kapitalleistung darf nicht vereinbart sein; eine Kapitalzahlung für den Todesfall ist ausgenommen.
Eine frei wählbare Kapitalauszahlung zu Rentenbeginn passt daher nicht allein wegen der Bezeichnung „private Rentenversicherung“ zu diesen Voraussetzungen. Sind die Bedingungen erfüllt, spricht Absatz 1 vom Schutz wie Arbeitseinkommen, nicht von einer unbegrenzt unpfändbaren späteren Rente. Der Schutz der Ansparbeträge steht gesondert in Absatz 2.
Die Vorschrift verweist in Absatz 3 außerdem auf § 850e Nummer 2 und 2a ZPO. Dort geht es um Zusammenrechnung auf Antrag und die Zuordnung des unpfändbaren Grundbetrags. Für mehrere laufende Einkünfte darf deshalb nicht einfach je Vertrag ein zusätzlicher voller Einkommensfreibetrag angesetzt werden. Das nachfolgende Modell berechnet keine laufende Rente und keine Zusammenrechnung von Einkommen.
Welche Anspargrenzen gelten im Oktober 2026?
Nach § 851c ZPO Absatz 2 betrifft der Schutz Beträge zum Aufbau einer angemessenen Alterssicherung in Erfüllung eines Vertrags nach Absatz 1. Die derzeit im Gesetz genannten Grenzen lauten:
| Alter beziehungsweise Grenze | Gesetzlicher Betrag |
|---|---|
| Vom 18. bis zum vollendeten 27. Lebensjahr | Jährlich höchstens 6.000 Euro |
| Vom 28. bis zum vollendeten 67. Lebensjahr | Jährlich höchstens 7.000 Euro |
| Zusätzliche Gesamtgrenze | 340.000 Euro |
Die Gesamtgrenze ist keine pauschale Freigabe von 340.000 Euro für jeden beliebigen Vertrag. Vertragsbedingungen, Alter, Sparverlauf und die für die jeweiligen Zeiträume maßgeblichen Voraussetzungen müssen zusammen geprüft werden. Die heutigen Jahresbeträge werden nicht ungeprüft rückwirkend auf alte Beitragsjahre übertragen. Beitragsübersicht, Nachträge und die nachvollziehbare Ermittlung des individuellen geschützten Ansparbetrags sind deshalb wichtiger als eine einzelne Zahl aus der aktuellen Standmitteilung.
Reines Beitragsbeispiel für eine 40-jährige Person: 300 Euro je Monat ergeben für zwölf Monate 12 × 300 = 3.600 Euro. Das liegt rechnerisch unter der derzeitigen Jahresgrenze von 7.000 Euro. Die Rechnung beweist weder die Erfüllung aller Vertragsbedingungen noch den Schutz des gesamten vorhandenen Werts. Sie schafft auch keinen zusätzlichen Freibetrag für das Einkommen, aus dem die Beiträge bezahlt werden.
Das Gesetz sieht eine Anpassung jeweils zum 1. Juli jedes fünften Jahres, erstmals zum 1. Juli 2027, vor. Dieser Beitrag verwendet die im Oktober 2026 tatsächlich geltenden Beträge; er erfindet keine neuen Beträge für 2027. Für Auszahlungen aus steuerlich gefördertem Altersvorsorgevermögen enthält § 851d ZPO eine eigene Regel für die dort genannten monatlichen lebenslangen Renten und monatlichen Raten eines Auszahlungsplans. Daraus folgt keine pauschale Aussage über sämtliche geförderten Verträge oder deren Ansparphase.
50.000 Euro Vertragswert sind im Modell nicht vollständig geschützt
§ 851c ZPO Absatz 2 enthält auch eine Regel für einen Rückkaufwert oberhalb des unpfändbaren Ansparbetrags: Drei Zehntel des überschießenden Betrags bleiben zusätzlich unpfändbar. Für den Teil des Rückkaufwerts oberhalb des Dreifachen der gesetzlichen Gesamtgrenze gilt diese Zusatzregel nicht. Im Oktober 2026 entspricht diese obere Grenze 3 × 340.000 = 1.020.000 Euro. Sie ist keine Zusage eines Grundschutzes in dieser Höhe.
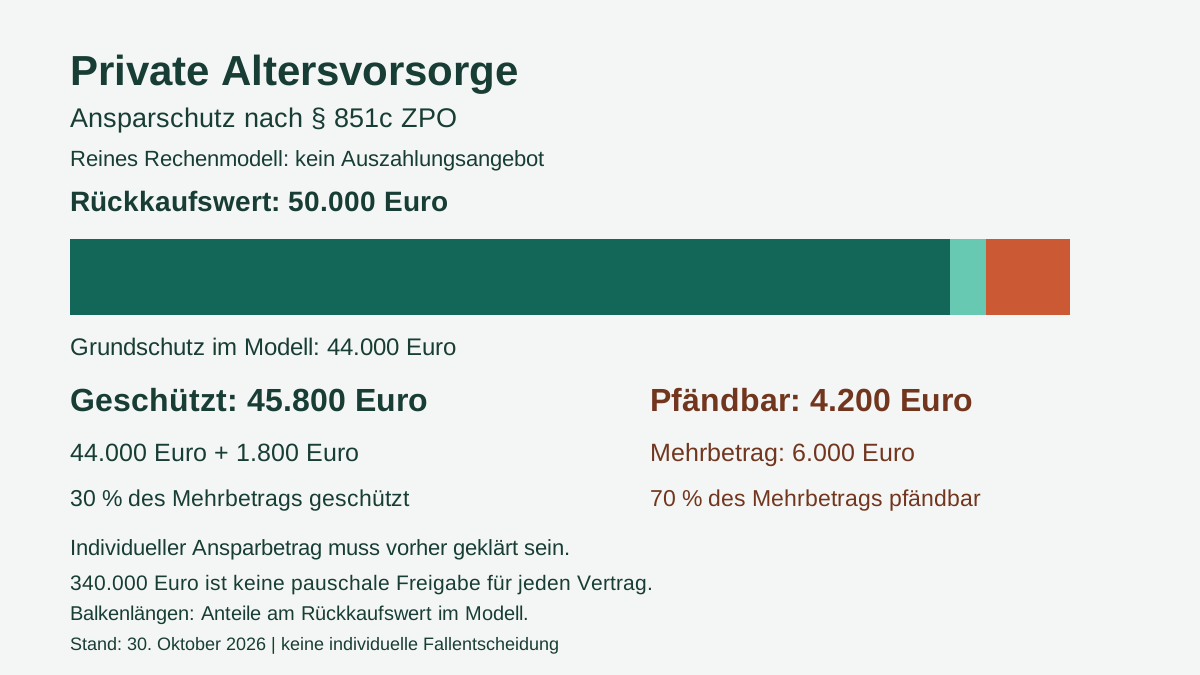
Eigene, bewusst begrenzte Rechenannahmen: Eine 40-jährige Person hat einen bereits bestehenden Vertrag, der alle vier Bedingungen aus Absatz 1 erfüllt. Ein Rückkaufwert von 50.000 Euro und ein individueller unpfändbarer Ansparbetrag von 44.000 Euro werden als für den Stichtag rechtlich zutreffend ermittelt vorausgesetzt. Die 44.000 Euro sind eine gesetzte Eingangsgröße nach gesonderter Prüfung des Sparverlaufs, keine hier aus Alter oder 340.000 Euro abgeleitete Freigrenze. Weitere Verträge, vorrangige Rechte und besondere Vollstreckungsregeln sind im Modell ausgeschlossen. Berechnet wird ausschließlich die zusätzliche Drei-Zehntel-Regel.
| Rechenschritt unter diesen Annahmen | Betrag |
|---|---|
| Rückkaufwert minus individuell geklärter Ansparbetrag | 50.000 − 44.000 = 6.000 Euro Mehrbetrag |
| Zusätzlich geschützter Anteil des Mehrbetrags | 6.000 × 30 % = 1.800 Euro |
| Insgesamt geschützt im Modell | 44.000 + 1.800 = 45.800 Euro |
| Pfändbarer Mehrbetrag im Modell | 6.000 × 70 % = 4.200 Euro |
| Kontrollsumme | 45.800 + 4.200 = 50.000 Euro |
Der gesamte angenommene Rückkaufwert liegt unter 1.020.000 Euro; die Ausnahme für darüberliegende Wertteile greift hier nicht. Die 45.800 Euro sind ein geschützter Vertragswert im Modell, kein frei abhebbares Guthaben. Die 4.200 Euro sind ebenfalls keine bereits eingegangene Zahlung an einen Gläubiger. Eine konkrete Freigabe, Auszahlung oder Kreditverrechnung ist damit nicht nachgewiesen.
Für den Rückkaufwert enthält § 169 VVG eigene Bewertungsregeln, unter anderem für fondsgebundene Verträge und für zulässige Abzüge. Er ist nicht einfach die Summe gezahlter Prämien oder die Versicherungssumme im Todesfall. Der Leitfaden zur als Kreditsicherheit abgetretenen Lebensversicherung behandelt den anderen Fall einer Sicherungsabtretung und deren Abwicklung; er darf nicht mit diesem Modell eines bereits passenden Altersvorsorgevertrags gleichgesetzt werden.
Einen ungeeigneten Vertrag umwandeln: Zeitpunkt, Kosten und Bindung
Für einen anderen Ausgangsfall, einen noch nicht passenden Lebensversicherungsvertrag, eröffnet § 167 VVG einen möglichen Prüfweg: Der Versicherungsnehmer kann jederzeit die Umwandlung in eine Versicherung verlangen, die § 851c Absatz 1 ZPO entspricht. Der gesetzliche Zeitpunkt ist jedoch für den Schluss der laufenden Versicherungsperiode. „Jederzeit verlangen“ bedeutet nicht, dass ein heute abgesandtes Schreiben sofort rückwirkenden Schutz schafft.
Die Kosten der Umwandlung trägt nach § 167 der Versicherungsnehmer. Erfragen Sie über den bekannten Kontakt des Versicherers den maßgeblichen Periodenschluss, sämtliche Änderungen der Leistungsrechte, die konkreten Kosten und die Umsetzung in einem passenden Nachtrag. Ein allgemeiner Antrag allein ist kein Beleg dafür, dass der Vertrag bereits wirksam geändert wurde. Für schon bestehende Pfändungen oder Abtretungen lässt sich aus der bloßen Umwandlungsmöglichkeit keine automatische Beseitigung solcher Rechte ableiten; diese Konstellation ist individuell zu klären.
Die Kehrseite des Verfügungsverbots ist begrenzte Liquidität. § 168 Absatz 3 VVG schließt die gewöhnlichen Kündigungsrechte aus Absatz 1 und 2 unter den dort genannten Voraussetzungen aus, insbesondere soweit die Verwertung unwiderruflich ausgeschlossen wurde und dies für den Pfändungsschutz nach § 851c oder § 851d erforderlich ist. Geschütztes Kapital kann daher nicht zugleich als jederzeit kündbar und frei verfügbar eingeplant werden. Das ist vor einem bindenden Änderungsverlangen mit dem eigenen Geldbedarf abzugleichen.
Das 50.000-Euro-Modell setzt bereits passende Bedingungen voraus. Es ist keine Vorher-nachher-Berechnung einer heute beantragten Umwandlung. Eine Umwandlungsgebühr, die bisher nicht beziffert wurde, wird hier weder erfunden noch als null Euro bestätigt.
Prämie einmal als Ausgabe erfassen, Vertragswert nicht als Einkommen
Gesondertes eigenes Monatsmodell für Oktober 2026: Tatsächlich verlässlich verfügbare Nettoeinnahmen betragen 2.600 Euro. Die vollständigen gewöhnlichen Kosten ohne Kreditraten und ohne die Altersvorsorgeprämie betragen 1.450 Euro. Dazu kommt die tatsächlich weitergezahlte Versicherungsprämie von 300 Euro. Sämtliche eigenen monatlichen Kreditraten betragen zusammen 250 Euro; die gewünschte monatliche Reserve ist 300 Euro. Es ist keine Umwandlung beauftragt und keine entsprechende Gebühr angefallen.
Der Kostenblock beträgt 1.450 + 300 = 1.750 Euro. Für den Haushaltscheck für Kreditbelastung passen deshalb 2.600 Euro Einkommen, 1.750 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Ergebnis: 2.600 − 1.750 − 250 = 600 Euro vor Reserve und 300 Euro danach.
Die 300-Euro-Prämie steckt bereits in den Fixkosten und wird nicht noch einmal als Kreditrate eingetragen. Die 44.000 oder 45.800 Euro aus dem Vertragsmodell und der Rückkaufwert von 50.000 Euro sind kein monatliches Einkommen. Auch ein geschützter Altersvorsorgevertrag stoppt keine laufende Kreditverpflichtung: § 488 BGB verpflichtet zu geschuldeten Zinsen und zur Kapitalrückzahlung bei Fälligkeit. Die anderen eigenen Raten werden deshalb nicht wegen des Pfändungsschutzes aus dem Budget gestrichen.
Dieses Monatsmodell berechnet keine Pfändungsfreigrenze und keine Versicherungsleistung. Besteht bereits eine Pfändung des Einkommens oder des Kontos, muss zuerst geklärt sein, welches Geld tatsächlich verfügbar bleibt. Für die andere Situation einer bereits gezahlten privaten Berufsunfähigkeitsrente und eines gepfändeten Kontos erklärt der Leitfaden zu BU-Rente, Pfändung und P-Konto die getrennten Schutzfragen. Die vorliegende Ansparrechnung ersetzt diese Prüfung nicht.
Mit diesen Unterlagen den tatsächlichen Schutz klären
- Vertrag einschließlich aller Nachträge und Bezugsrechte: Sind alle vier Bedingungen aus § 851c Absatz 1 tatsächlich erfüllt?
- Beitragsverlauf nach Jahren, Alter und bereits vorgenommenen Änderungen: Wie wurde der individuelle geschützte Ansparbetrag ermittelt?
- Aktueller stichtagsbezogener Rückkaufwert, garantierte und nicht garantierte Bestandteile: Welche Zahl wird mit welchem Betrag verglichen?
- Weitere Altersvorsorgeverträge und Einkünfte, bestehende Abtretungen sowie Pfändungsunterlagen: Welche Besonderheiten müssen gesondert berücksichtigt werden?
- Bei erwogener Umwandlung: Periodenschluss, konkrete Kosten, neuer Leistungsumfang und unwiderrufliche Beschränkungen der Verwertung schriftlich klären.
- Gewöhnliche Monatsausgaben, einmalige Änderungskosten und weiterlaufende eigene Kreditraten getrennt planen.
Bei Versicherungen mit Überschussbeteiligung sieht § 155 VVG eine jährliche Standmitteilung in Textform vor. Sie enthält unter anderem unterschiedliche Leistungswerte, den Auszahlungsbetrag bei Kündigung und Angaben zur Garantie. Die Summe gezahlter Prämien ist für ab dem 1. Juli 2018 abgeschlossene Verträge anzugeben; bei anderen kann darüber in Textform Auskunft verlangt werden. Eine Standmitteilung ist ein wichtiger Wertnachweis, beantwortet aber nicht allein die rechtliche Pfändungsschutzfrage.
Eine vorbereitende Anfrage kann lauten: „Bitte erläutern Sie für Vertrag [Nummer] anhand der Vertragsklauseln, ob die vier Voraussetzungen des § 851c Absatz 1 ZPO erfüllt sind. Bitte nennen Sie den aktuellen Rückkaufwert, den vollständigen Beitragsverlauf sowie bei einer erwogenen Umwandlung nach § 167 VVG den maßgeblichen Periodenschluss, die konkreten Kosten und die Änderungen der Verwertungs- und Leistungsrechte. Diese Anfrage enthält noch kein bindendes Änderungsverlangen.“ Bei einer bereits zugestellten Pfändung sollten zusätzlich der konkrete Beschluss und die vorhandenen Rechte geprüft werden; eine Versichererauskunft ist keine gerichtliche Freigabe.
Häufige Fragen
Ist jede private Rentenversicherung automatisch pfändungsgeschützt?
Nein. § 851c Absatz 1 ZPO verlangt gleichzeitig vier Vertragsbedingungen, darunter lebenslange regelmäßige Leistungen mit den gesetzlichen Alters- oder BU-Voraussetzungen, ein Verfügungsverbot und grundsätzlich keine Kapitalleistung. Für das Ansparen kommen die zusätzlichen Grenzen des Absatzes 2 hinzu. Die Produktbezeichnung allein genügt nicht.
Sind 340.000 Euro für jeden Vertrag sofort frei?
Nein. Das ist eine gesetzliche Gesamtgrenze neben den Jahresgrenzen und den Voraussetzungen des Vertrags. Der tatsächlich unpfändbare Ansparbetrag muss aus dem konkreten Sparverlauf und der jeweils anwendbaren Rechtslage ermittelt werden. Die aktuelle Obergrenze ersetzt diese Prüfung nicht.
Was ergibt die Drei-Zehntel-Regel im Rechenmodell?
Nur unter den ausdrücklich angenommenen richtigen Ausgangswerten von 50.000 Euro Rückkaufwert und 44.000 Euro individuellem Ansparschutz ergibt sich ein Mehrbetrag von 6.000 Euro. Davon bleiben 1.800 Euro zusätzlich geschützt. Insgesamt sind dann 45.800 Euro geschützt und 4.200 Euro pfändbar. Eine tatsächliche Auszahlung wird damit nicht belegt.
Schützt eine heute verlangte Umwandlung meinen Vertrag sofort?
§ 167 VVG erlaubt, die Umwandlung jederzeit für den Schluss der laufenden Versicherungsperiode zu verlangen. Der Versicherungsnehmer trägt die Kosten. Antrag, wirksame Änderung, bisherige Rechte Dritter und die Erfüllung sämtlicher Voraussetzungen sind getrennt zu prüfen; ein sofortiger rückwirkender Schutz wird nicht zugesagt.
Kann ich geschütztes Kapital trotzdem jederzeit kündigen und abheben?
So darf es nicht eingeplant werden. § 168 Absatz 3 VVG schließt die gewöhnlichen Kündigungsrechte unter den dort genannten Voraussetzungen aus, unter anderem bei erforderlichem unwiderruflichem Verwertungsausschluss für den Pfändungsschutz. Vertragsschutz und jederzeitige freie Verfügbarkeit sind daher vor einer Änderung gemeinsam zu prüfen.
Wo stehen Versicherungsprämie und Kreditrate im Monatsplan?
Im Beispiel gehören 1.450 Euro gewöhnliche Kosten plus 300 Euro Prämie zusammen als 1.750 Euro Fixkosten in den Haushaltscheck. Bei 2.600 Euro Einkommen, 250 Euro sämtlichen eigenen Kreditraten, keiner neuen Rate und 300 Euro Reserve bleiben 600 Euro vor Reserve und 300 Euro danach. Der Vertragswert ist keine Monatseinnahme.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 30.10.2026.
- ZPO § 851c – Pfändungsschutz bei Altersrenten
- ZPO § 851d – Steuerlich gefördertes Altersvorsorgevermögen
- ZPO § 850e – Berechnung und Zusammenrechnung
- VVG § 167 – Umwandlung zur Erlangung eines Pfändungsschutzes
- VVG § 168 – Kündigung und Verwertungsausschluss
- VVG § 169 – Rückkaufswert
- VVG § 155 – Standmitteilung
- BGB § 488 – Pflichten beim Darlehensvertrag