P-Konto beim Bankwechsel: Schutz, Nachweise und Termine
P-Konto wechseln: nur ein Schutzkonto, Rückumwandlung zum Monatsende, neue Bescheinigungsvorlage und gerichtliche Beschlüsse sicher zuordnen.
In diesem Artikel
Kurzantwort
Ein Bankwechsel überträgt die P-Konto-Funktion und vorhandene Nachweise nicht einfach per Kontowechselauftrag. Sie dürfen nur ein P-Konto unterhalten. Klären Sie mit beiden Banken das Ende der alten und den zulässigen Beginn der neuen Schutzfunktion, legen Sie passende Bescheinigungen vor und prüfen Sie vorhandene gerichtliche Beschlüsse für das neue Konto. Eine Rückumwandlung hebt die alte Pfändung nicht auf. Bereits vorhandenes Guthaben und neue Zahlungstermine müssen gesondert geklärt sein.
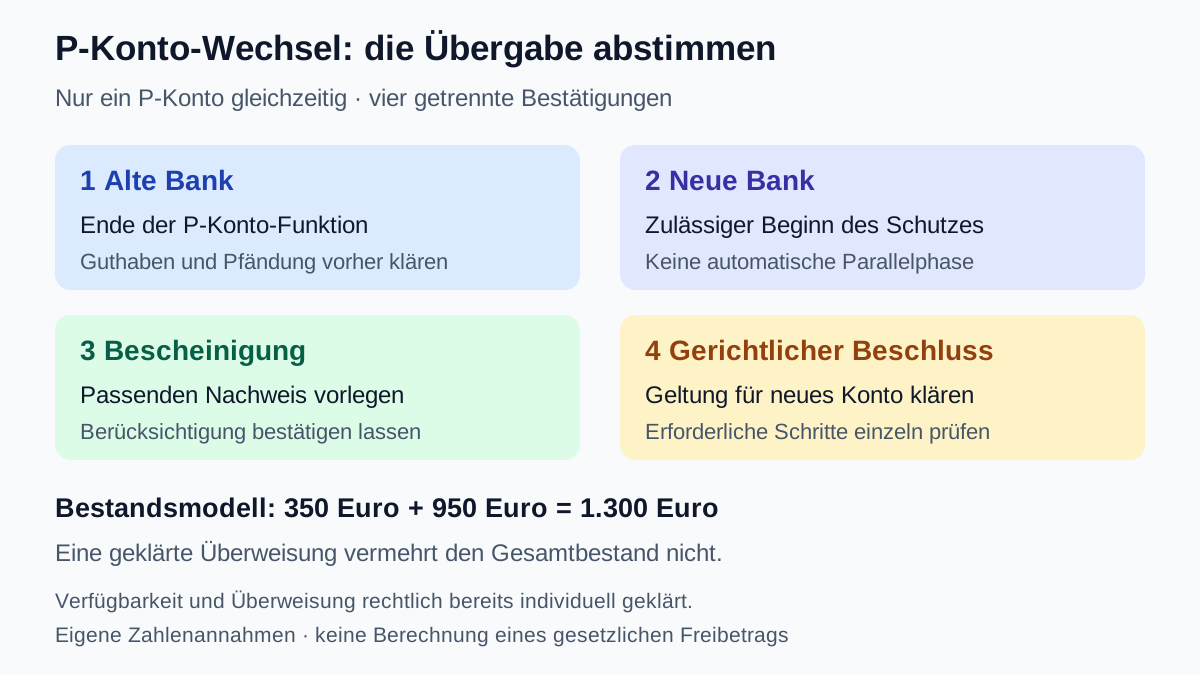
Ein P-Konto: Welche Aufgaben alte und neue Bank übernehmen
Dieser Beitrag behandelt den Wechsel eines eigenen Einzelkontos zwischen zwei Banken in Deutschland, bei Konten in derselben Währung und gewöhnlicher zivilrechtlicher Kontopfändung. Das neue Zahlungskonto wird als bereits eröffnet vorausgesetzt. Gemeinschaftskonten, ein überzogenes Konto, Insolvenzverfahren, Verwaltungsvollstreckung sowie besondere Pfändungen etwa wegen Unterhalts sind keine Fälle der folgenden Modellrechnung. Eine neue Kontoeröffnung, Kreditgewährung oder Verfügbarkeit gepfändeten Geldes wird nicht zugesagt.
Nach § 850k Absatz 3 ZPO darf jede Person nur ein Pfändungsschutzkonto unterhalten. Beim Verlangen nach Umwandlung ist zu versichern, dass kein weiteres P-Konto besteht. Zwei normale Zahlungskonten sind deshalb von zwei gleichzeitig geführten P-Konten zu unterscheiden. Verschweigen Sie ein vorhandenes P-Konto nicht und geben Sie keine unzutreffende Erklärung ab, um die neue Bank schneller starten zu lassen.
| Aufgabe | Vor dem Wechsel konkret klären |
|---|---|
| Alte Bank | Ende der P-Konto-Funktion, fortbestehende Pfändungen, verfügbare und gesperrte Guthabenteile |
| Neue Bank | Rechtlich zulässiger Beginn der P-Konto-Führung und tatsächlich berücksichtigte Nachweise |
| Gericht oder Beratungsstelle | Welche vorhandene Entscheidung welchen Kontozugriff schützt und ob für das neue Konto ein Antrag erforderlich ist |
| Zahlende und Zahlungsempfänger | Bestätigte neue Bankverbindung und abgestimmte Zahlungstermine |
Der Grundlagenratgeber zum P-Konto und zur Bescheinigung erklärt den allgemeinen Schutz. Beim Bankwechsel kommen zwei weitere Fragen hinzu: Zu welchem Zeitpunkt besteht die Schutzfunktion bei welcher Bank, und welche Unterlagen liegen dort tatsächlich vor?
Vier Geschäftstage bedeuten nicht in beiden Fällen dasselbe
Für das Ende der bisherigen P-Konto-Funktion enthält § 850k Absatz 5 ZPO eine eigene Regel: Sie können mit einer Frist von mindestens vier Geschäftstagen zum Monatsende verlangen, dass die Bank das Konto als Zahlungskonto ohne Pfändungsschutz führt. Der übrige Kontovertrag bleibt unberührt. Das ist weder die Schließung des Kontos noch eine Aufhebung einer bestehenden Pfändung.
Eine andere Frist betrifft die Einrichtung des Schutzes: Ist Guthaben auf dem betreffenden Zahlungskonto bereits gepfändet, können Sie nach § 850k Absatz 2 ZPO die P-Konto-Führung zum Beginn des vierten auf Ihr Verlangen folgenden Geschäftstages fordern. Diese Regel schafft keine Erlaubnis, während eines Bankwechsels zwei P-Konten parallel zu führen. Sie ist auch keine pauschale Zusage für einen lückenlosen Wechsel genau über Nacht.
Schreiben Sie beiden Banken frühzeitig, dass bereits ein P-Konto besteht. Lassen Sie Ende und Beginn der jeweiligen P-Konto-Führung ausdrücklich aufeinander abstimmen und schriftlich bestätigen. Eine vorgemerkte Umstellung, die Auftragsannahme und die tatsächlich wirksame Umstellung sind nicht dasselbe. Ein bestehendes gepfändetes Konto sollte nicht allein wegen eines Wunschtermins ungeschützt zurückbleiben, solange Guthaben und weitere Eingänge dort noch nicht geklärt sind.
Prüfen Sie die Pfändungen bei beiden Banken getrennt. Nach § 829 Absatz 3 ZPO wird die Pfändung mit Zustellung des Beschlusses an den Drittschuldner bewirkt. Notieren Sie daher die konkret betroffene Bank, den Beschluss und die Zustellung. Weder „die alte Pfändung wandert immer automatisch mit“ noch „bei der neuen Bank kann nichts gepfändet werden“ ist eine sichere Grundlage für die Planung.
Wenn bereits Geld gesperrt ist oder eine Schutzlücke droht, legen Sie Beschlüsse, Kontoauszüge und die geplanten Termine vor der Rückumwandlung einer geeigneten Schuldnerberatungs- oder Rechtsberatungsstelle vor. Ein Umwandlungswunsch hebt die Pfändung am alten Konto nicht auf.
Bescheinigung und gerichtlicher Beschluss sind keine automatische Datenübertragung
Für Erhöhungsbeträge verlangt § 903 ZPO den Nachweis gegenüber dem kontoführenden Institut durch eine Bescheinigung einer dort genannten Stelle oder geeigneten Person. Dass die alte Bank eine Bescheinigung kennt, bedeutet nicht, dass sie der neuen Bank bereits vorliegt. Übergeben Sie den Nachweis gezielt und lassen Sie Eingang sowie berücksichtigten Inhalt bestätigen.
Prüfen Sie Ausstellungsdatum, bescheinigte Umstände, Leistungsart, Zeitraum und gegebenenfalls eine angegebene Kontoverbindung. § 903 Absatz 2 ZPO regelt die Beachtung für die ausgestellte Dauer; für unbefristete Bescheinigungen nennt die Vorschrift zwei Jahre und besondere Voraussetzungen für ein früheres Verlangen nach einer neuen Bescheinigung. Daraus folgt weder, dass beim Bankwechsel jeder vorhandene Nachweis automatisch unbrauchbar wird, noch dass jeder ältere Nachweis ohne Prüfung für jede Situation passt.
Nach § 903 Absatz 4 ZPO sind die Angaben ab dem zweiten auf die Vorlage folgenden Geschäftstag zu beachten. Diese Frist betrifft die vorgelegte Bescheinigung. Sie ersetzt weder den zulässigen Beginn der neuen P-Konto-Führung noch die Prüfung, ob der Nachweis die tatsächlich geltend gemachten Erhöhungsbeträge erfasst.
Ein individuell festgesetzter Betrag nach § 906 ZPO ist etwas anderes als eine Bescheinigung nach § 903. Lesen Sie einen vorhandenen Beschluss vollständig: Welche Pfändung, Bank oder Kontoverbindung, welcher Zeitraum und welcher Betrag sind erfasst? Lassen Sie beim zuständigen Vollstreckungsgericht oder in qualifizierter Beratung klären, was für das neue Konto erforderlich ist. Dieser Beitrag behauptet weder eine stets automatische Übertragbarkeit noch eine ausnahmslos erforderliche Neubeantragung jedes Beschlusses.
Halten Sie vier Dinge getrennt fest: vorhandenes Dokument, Vorlage bei der neuen Bank, etwa erforderliche gerichtliche Klärung und tatsächlich umgesetzten Schutz. Eine Kopie im eigenen Ordner allein bestätigt keine dieser weiteren Stufen.
Modell: Ein Guthabenwechsel vermehrt das Geld nicht
§ 899 Absatz 1 ZPO schützt unter seinen Voraussetzungen Guthaben innerhalb des maßgeblichen monatlichen Betrags. Das P-Konto zahlt Ihnen keinen Freibetrag als zusätzliche Geldleistung aus. Absatz 2 betrifft tatsächlich nicht verbrauchtes geschütztes Guthaben in den drei folgenden Kalendermonaten und die Reihenfolge der Verrechnung. Das ist keine pauschale Zusage, dass die neue Bank einen alten Übertragungsbestand automatisch übernimmt oder der Kontowechsel einen zweiten frei nutzbaren Monatsbetrag erzeugt.
Lassen Sie bei noch vorhandenem Guthaben daher dessen Herkunft, Gutschriftmonat, bisherigen Verbrauch, verfügbare und gesperrte Teile und die Behandlung beim geplanten Wechsel konkret klären. Setzen Sie einen beim alten Institut angezeigten Schutzbetrag nicht ungeprüft als zusätzliches Guthaben der neuen Bank an. Auch eine Überweisung löst nicht automatisch jede Pfändungs- oder Schutzfrage.
Reine Bestandsrechnung mit ausdrücklich vorab geklärten Voraussetzungen: Auf Konto A liegen 350 Euro, auf Konto B 950 Euro. Die Verfügbarkeit und rechtliche Zulässigkeit einer Überweisung der gesamten 350 Euro von A nach B sind im Beispiel bereits individuell geklärt; es gibt keine Sperre, keine weiteren Buchungen und keine Kosten. Das Beispiel ist keine Anleitung, gesperrtes Guthaben zu übertragen, und berechnet keinen gesetzlichen Freibetrag.
| Zeitpunkt | Konto A | Konto B | Zusammen |
|---|---|---|---|
| Vor der geklärten Überweisung | 350 Euro | 950 Euro | 1.300 Euro |
| Nach derselben Überweisung | 0 Euro | 1.300 Euro | 1.300 Euro |
350 + 950 = 1.300 Euro. Nach der Überweisung stehen nicht zusätzlich noch 350 Euro bei A bereit; zusammen sind es weiterhin 1.300 Euro, nicht 1.650 Euro. Diese Kontenbewegung ist außerdem kein neues regelmäßiges Einkommen. Welcher Teil im wirklichen Pfändungsfall wann verfügbar bleibt, muss unabhängig von dieser Bestandsrechnung geklärt werden.
Zahlungsumstellung und Haushaltsbudget gesondert planen
Die gesetzliche Kontenwechselhilfe nach § 20 ZKG betrifft auf Wunsch des Verbrauchers die Unterstützung beim Kontenwechsel; die gesetzliche Pflicht setzt unter anderem im Geltungsbereich ansässige Dienstleister und dieselbe Kontowährung voraus. Die Ermächtigung nach § 21 Absatz 2 ZKG erlaubt die gesonderte Auswahl von Leistungen, betroffenen Zahlungen und Daten. Sie ist kein gerichtlicher Schutzbeschluss und keine automatische P-Konto-Umwandlung.
§ 23 ZKG unterscheidet die Pflichten des bisherigen Instituts, etwa die Behandlung von Zahlungen ab dem festgelegten Datum, Überweisung eines verbleibenden positiven Saldos und Kontoschließung nach den dort genannten Schritten. Die Ermächtigung beseitigt keine bestehende Pfändung und macht gesperrtes Guthaben nicht allein durch ein Wunschdatum verfügbar. Lassen Sie bei laufender Pfändung zunächst klären, welche Schritte und Termine tatsächlich ausgeführt werden können.
Stimmen Sie neue Gehalts- oder Leistungseingänge, Miete, Energie und Kreditraten einzeln ab. Ein rechtzeitig angestoßener Wechsel bedeutet nicht, dass jede Zahlung bereits auf der neuen Bankverbindung ankommt oder dort gedeckt ist. Der Ratgeber zur Kontenwechselhilfe erklärt die allgemeinen Fristen und Kosten; der zusätzliche P-Konto-Abgleich bleibt erforderlich.
Separate Monatsannahmen nach einem erfolgreich geklärten Wechsel: Tatsächlich verfügbare laufende Einnahmen sind 1.500 Euro, notwendige Ausgaben 1.000 Euro und bestehende Raten insgesamt 250 Euro. Es bleibt 1.500 − 1.000 − 250 = 250 Euro vor Reserve; nach 150 Euro gewünschter Reserve verbleiben 100 Euro Abstand. Alle Zahlungstermine und die tatsächliche Verfügbarkeit sind zusätzlich zu prüfen.
Im Haushaltscheck zur Kreditbelastung entsprechen dem 1.500 Euro Einkommen, 1.000 Euro Fixkosten, 250 Euro bestehende Raten, 0 Euro neue Rate und 150 Euro Reserve. Die 350 Euro aus Konto A oder der Gesamtbestand von 1.300 Euro werden nicht noch einmal als monatliche Einnahme eingetragen. Der Rechner entscheidet keine Kontopfändung, Übertragbarkeit eines Beschlusses oder Bankannahme.
Checkliste und zwei gezielte Bankanfragen
- Bestehendes und neues Zahlungskonto, Kontoinhaber und konkrete Pfändungen zugeordnet?
- Der neuen Bank das vorhandene P-Konto offengelegt, ohne eine unzutreffende Erklärung abzugeben?
- Ende der alten und Beginn der neuen P-Konto-Funktion rechtlich zulässig abgestimmt und wirksam bestätigt?
- Altes Guthaben einschließlich Herkunft, Gutschriftmonat und etwaiger Sperre vor einer Rückumwandlung geklärt?
- Passende Bescheinigung bei der neuen Bank tatsächlich vorgelegt und Berücksichtigung bestätigt?
- Vorhandene gerichtliche Schutzentscheidung für das neue Konto individuell geklärt und erforderliche Schritte erledigt?
- Neue Eingänge, Lastschriften und Raten mit Datum und tatsächlicher Deckung abgestimmt?
- Erst danach über noch erforderliche Schließungs- und Überweisungsaufträge entschieden?
An die alte Bank: „Ich plane den Wechsel meines Einzelkontos [IBAN]. Bitte erläutern Sie den möglichen Termin einer Rückumwandlung nach § 850k Absatz 5 ZPO, die danach fortbestehenden Pfändungen und welche Guthabenteile betroffen sind. Welche Überweisungs- und Schließungsschritte sind unter diesen Umständen ausführbar? Bitte bestätigen Sie die vereinbarten Schritte und deren Wirksamkeit gesondert.“
An die neue Bank: „Bei Bank [Name] besteht derzeit noch mein P-Konto. Ich möchte eine rechtlich zulässige zeitliche Abstimmung ohne zwei gleichzeitig geführte P-Konten. Bitte bestätigen Sie den vorgesehenen Beginn bei Ihnen, welche Bescheinigungen vorliegen und ab wann Sie diese berücksichtigen. Für einen vorhandenen gerichtlichen Beschluss kläre ich gesondert, welche Entscheidung für dieses Konto benötigt wird.“
Diese Formulierungen sind Abstimmungsanfragen, keine schon wirksame Schutzanordnung und keine Zusage eines bestimmten Ergebnisses. Ist die nächste existenznotwendige Zahlung gefährdet, kennzeichnen Sie Datum und Betrag konkret und holen Sie rechtzeitig individuelle Hilfe ein. Warten Sie nicht allein auf einen allgemeinen automatischen Kontowechselstatus.
Ein vorhandener Beschluss kann auch auf einer zeitlich begrenzten Festsetzung nach § 907 beruhen. Der Leitfaden zum Nachweis- und Prognosezeitraum bei P-Konto-Unpfändbarkeit erklärt die eigene gerichtliche Prüfung und die Mitteilung wesentlicher Vermögensänderungen. Bei einem späteren Bankwechsel sind der tatsächliche Beschluss und sein Kontobezug zu klären; ein Kontowechselauftrag ersetzt diese Schutzentscheidung nicht.
Häufige Fragen
Darf ich beim Wechsel vorübergehend zwei P-Konten führen?
Nein. Nach § 850k Absatz 3 ZPO darf jede Person nur ein P-Konto unterhalten. Geben Sie bei der neuen Bank keine unzutreffende Erklärung ab. Zwei normale Zahlungskonten sind davon zu unterscheiden; Ende und Beginn der Schutzfunktion müssen rechtlich zulässig mit beiden Banken abgestimmt werden.
Wann kann die bisherige P-Konto-Funktion enden?
§ 850k Absatz 5 ZPO erlaubt das Verlangen nach Rückumwandlung mit einer Frist von mindestens vier Geschäftstagen zum Monatsende. Der übrige Kontovertrag bleibt unberührt. Das schließt das Konto nicht automatisch und hebt eine bestehende Pfändung nicht auf; noch vorhandenes Guthaben und weitere Eingänge müssen vorher geklärt sein.
Wandert die Bescheinigung automatisch zur neuen Bank?
Verlassen Sie sich darauf nicht. Legen Sie den passenden Nachweis gezielt vor und lassen Sie Inhalt und Berücksichtigung bestätigen. § 903 ZPO regelt die Dauer der Beachtung und die Berücksichtigung ab dem zweiten auf die Vorlage folgenden Geschäftstag. Das ersetzt weder die zulässige Umwandlung noch die Prüfung der konkret bescheinigten Umstände.
Gilt ein alter gerichtlicher Schutzbeschluss immer bei der neuen Bank?
Das lässt sich nicht pauschal beantworten. Prüfen Sie den vollständigen Beschluss, die betroffene Pfändung, Bank oder Kontoverbindung sowie Zeitraum und Betrag. Lassen Sie beim zuständigen Vollstreckungsgericht oder in qualifizierter Beratung klären, was für das neue Konto erforderlich ist. Eine Bescheinigung nach § 903 ZPO ist von einer Entscheidung nach § 906 ZPO zu unterscheiden.
Schafft der Kontowechsel einen zweiten frei nutzbaren Monatsbetrag?
Setzen Sie das nicht voraus. § 899 ZPO betrifft tatsächliches geschütztes Guthaben und dessen Behandlung. Ein Freibetrag ist keine zusätzliche Geldauszahlung, und der Wechsel garantiert keine automatische Übernahme alter Übertragungsbestände. Die reine Modellüberweisung von 350 Euro zwischen zwei bereits geklärten Konten lässt den Gesamtbestand von 1.300 Euro unverändert.
Erledigt die Kontenwechselhilfe auch die Pfändung und den Schutzbeschluss?
Nein. Die Kontenwechselhilfe ordnet autorisierte Zahlungsumstellungen, Daten und weitere Schritte nach dem ZKG. Sie hebt keine Pfändung auf und ist keine gerichtliche Schutzentscheidung oder automatische P-Konto-Umwandlung. Prüfen Sie Schutz, tatsächlich verfügbare Beträge und die Termine von Eingängen und Raten zusätzlich.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 20.10.2026.
- § 850k ZPO – Einrichtung und Ende der P-Konto-Funktion
- § 829 ZPO – Pfändung einer Geldforderung
- § 903 ZPO – Nachweise für Erhöhungsbeträge
- § 906 ZPO – Gerichtliche Festsetzung abweichender Beträge
- § 899 ZPO – Tatsächliches Guthaben und Übertragungsschutz
- § 20 ZKG – Voraussetzungen der Kontenwechselhilfe
- § 21 ZKG – Gesonderte Ermächtigung und Termine
- § 23 ZKG – Pflichten des bisherigen Zahlungsdienstleisters