P-Konto: Unpfändbarkeit bis zwölf Monate nach § 907 prüfen
§ 907 ZPO: sechs Monate nachweisen, sechs Monate glaubhaft prognostizieren und mögliche Schutzdauer bis zwölf Monate unterscheiden. Mit Unterlagen- und Monatsmodell.
In diesem Artikel
Kurzantwort
Nach § 907 ZPO kann das Vollstreckungsgericht Kontoguthaben auf dem P-Konto auf Antrag für bis zu zwölf Monate unpfändbar stellen. Dafür sind die letzten sechs Monate nachzuweisen und die nächsten sechs Monate glaubhaft zu prognostizieren: Ganz überwiegend dürfen nur unpfändbare Gutschriften vorliegen beziehungsweise zu erwarten sein. Überwiegende Gläubigerbelange können entgegenstehen. Antrag, Beschluss und tatsächliche Bankumsetzung sind getrennte Schritte; eine Jahreszusage oder zusätzliche Auszahlung entsteht durch den Antrag nicht.
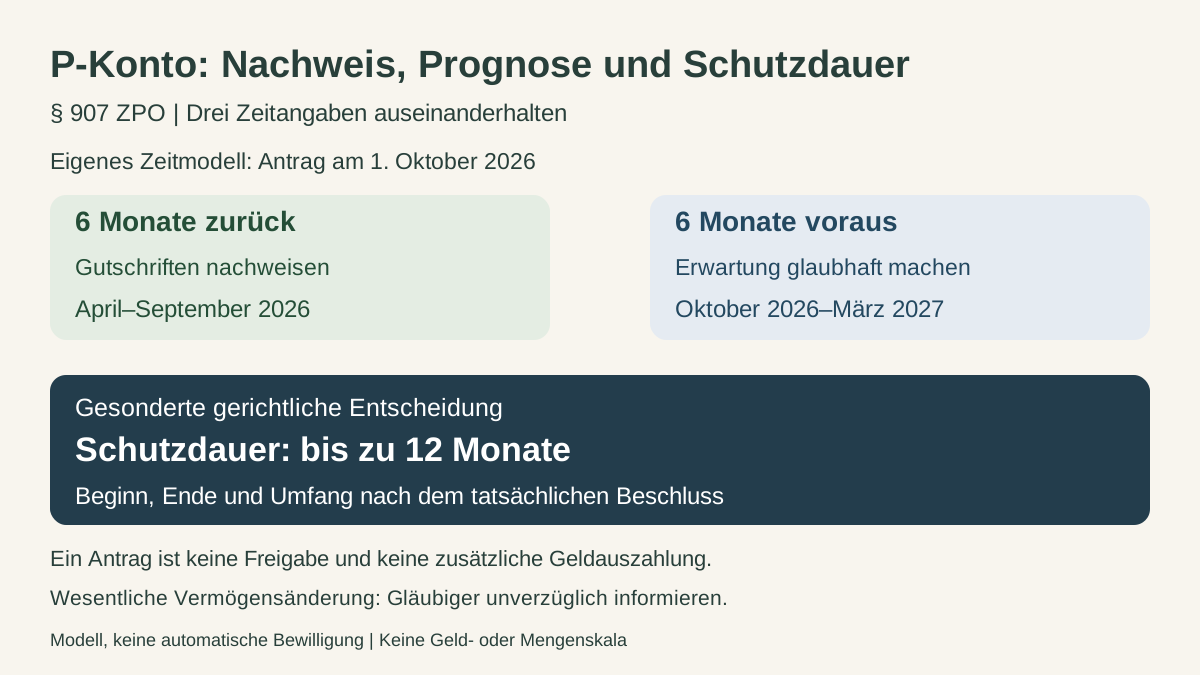
Zwei Sechsmonatsprüfungen, aber höchstens zwölf Monate Schutz
Dieser Leitfaden betrifft im Oktober 2026 ein eigenes Einzelkonto, das bereits als P-Konto geführt wird, und gewöhnliche zivilgerichtliche Kontopfändung in Deutschland. Besondere Unterhaltsforderungen, Verwaltungsvollstreckung und Insolvenzverfahren benötigen ihre eigene Prüfung. Es geht um eine mögliche Festsetzung nach § 907, nicht um das Erlassen von Schulden oder die Beendigung des Kontovertrags.
Nach § 907 ZPO kann das Vollstreckungsgericht auf Antrag des Schuldners festsetzen, dass das Guthaben auf dem P-Konto für bis zu zwölf Monate der Pfändung nicht unterworfen ist. Dafür müssen zwei unterschiedliche Voraussetzungen vorliegen:
| Zeitraum | Was die Vorschrift verlangt |
|---|---|
| Die letzten sechs Monate vor Antragstellung | Nachweis, dass ganz überwiegend nur unpfändbare Beträge gutgeschrieben wurden |
| Die nächsten sechs Monate | Glaubhaftmachung, dass auch dann ganz überwiegend nur solche Gutschriften zu erwarten sind |
| Festgesetzte Schutzdauer | Gerichtliche Entscheidung für bis zu zwölf Monate; keine automatische volle Jahreszusage |
Sechs Monate Rückblick, sechs Monate Prognose und bis zu zwölf Monate Schutzdauer sind drei verschiedene Größen. Der Prognosezeitraum beträgt nach dem Gesetz nicht zwölf Monate. Auch sechs unauffällige Kontoauszüge allein erzeugen noch keine Entscheidung. Die Festsetzung ist nach Absatz 1 abzulehnen, wenn überwiegende Belange des Gläubigers entgegenstehen.
„Ganz überwiegend“ wird hier nicht durch eine erfundene feste Prozentquote ersetzt. Ungewöhnliche einzelne Eingänge, andere Geldquellen oder Besonderheiten des Verfahrens gehören in die vollständige Darstellung. Der Grundlagenratgeber zu P-Konto und Bescheinigung erklärt den monatlichen Schutz; dieser Beitrag behandelt die zusätzliche, zeitlich begrenzte gerichtliche Festsetzung.
Alle Gutschriften des richtigen Rückblicks offenlegen
Stellen Sie vollständige Kontoauszüge für den auf den Antragstag bezogenen Rückblick zusammen. Bei einem Antrag mitten im Monat sind sechs abgeschlossene Kalendermonate nicht ungeprüft derselbe Zeitraum wie die letzten sechs Monate vor Antragstellung. Ergänzen Sie fehlende Anfangs- oder Endtage. Führen Sie für jede Gutschrift Datum, Betrag, Herkunft, Zeitraum und die Grundlage der behaupteten Unpfändbarkeit auf.
Zum bestehenden P-Konto gehören die Unterlagen nach § 850k ZPO: Konto, Inhaber und tatsächlich bestehende Schutzfunktion müssen zusammenpassen. Jede Person darf nur ein P-Konto unterhalten. Die Festsetzung nach § 907 ist keine Erlaubnis für ein zweites P-Konto und keine Umwandlung eines beliebigen anderen Kontos.
Der Schutz nach § 899 ZPO betrifft vorhandenes Guthaben innerhalb des maßgeblichen Betrags sowie nicht verbrauchtes geschütztes Guthaben und dessen begrenzte Übertragung. Für die Prüfung müssen deshalb auch Anfangsguthaben, weitere Eingänge, Verfügungen und etwaige Überträge nachvollziehbar sein. Ein kleines Gehalt beweist nicht automatisch, dass sämtliche anderen Kontobuchungen unpfändbar sind.
| Unterlage | Wofür sie hilft |
|---|---|
| Vollständige Kontoauszüge | Alle Gutschriften und Guthabenbewegungen im richtigen Rückblick |
| Gehaltsabrechnungen oder konkrete Leistungsbescheide | Herkunft, Höhe und Bezugszeitraum der einzelnen Zahlungen |
| Vorhandene Bescheinigung oder gerichtliche Entscheidung | Welcher zusätzliche Betrag unter welchen Voraussetzungen geschützt ist |
| Pfändungsunterlagen und Kontodaten | Welches Konto und welche Verfahren der Antrag betrifft |
| Erläuterung von Sondergutschriften | Warum ein auffälliger Betrag nach der einschlägigen Regel behandelt werden soll |
Modell: Sechs Monatsgutschriften ergeben keinen neuen Geldbestand
Vollständig eigenes Zeit- und Nachweismodell: Der Antragstag werde zur einfachen zeitlichen Zuordnung auf den 1. Oktober 2026 gesetzt. Der betrachtete Rückblick reicht damit vom 1. April bis zum 30. September 2026. Das Konto sei währenddessen als P-Konto geführt worden. Es gab jeweils genau eine monatliche Gutschrift von 1.500 Euro, keine weiteren Eingänge, kein Anfangsguthaben und am jeweiligen Monatsende nach den bereits vorgenommenen Verfügungen kein Restguthaben. Zusätzliche Erhöhungen, Überträge und besondere Pfändungsregeln sind im Modell ausgeschlossen.
Nach § 850c Absatz 4 ZPO sind die Anpassungen der Beträge über die jeweilige Bekanntmachung zu beachten. Die Pfändungsfreigrenzenbekanntmachung 2025 nennt ab Juli 2025 einen monatlichen Grundbetrag von 1.555 Euro; die Aufrundung nach § 899 ergibt für das P-Konto 1.560 Euro. Die Pfändungsfreigrenzenbekanntmachung 2026 setzt ab Juli 2026 den Grundbetrag auf 1.587,40 Euro; daraus werden 1.590 Euro P-Konto-Grundschutz. Im Rückblick dürfen die späteren Werte nicht pauschal auf frühere Monate übertragen werden.
| Monat im Modell | Einzige Gutschrift | Damals einschlägiger Grundschutz nach § 899 |
|---|---|---|
| April 2026 | 1.500 Euro | 1.560 Euro |
| Mai 2026 | 1.500 Euro | 1.560 Euro |
| Juni 2026 | 1.500 Euro | 1.560 Euro |
| Juli 2026 | 1.500 Euro | 1.590 Euro |
| August 2026 | 1.500 Euro | 1.590 Euro |
| September 2026 | 1.500 Euro | 1.590 Euro |
Unter den ausdrücklich gesetzten Bedingungen liegt die einzige jeweilige Gutschrift unter dem damaligen Grundschutz. Die Summe der dokumentierten Eingänge beträgt 6 × 1.500 = 9.000 Euro. Diese Summe ist eine historische Umsatzaddition, kein heute vorhandenes Guthaben und kein zusätzlicher gesetzlicher Freibetrag. Die bereits verwendeten Beträge stehen nicht nochmals für eine Kreditrate bereit.
Die Tabelle ist außerdem kein vollständiger Bewilligungsnachweis: Prognose, mögliche Gläubigerbelange und die konkreten Verfahrensunterlagen bleiben zu prüfen. Ein echter Antrag mit anderen Buchungen oder Anfangsbeständen muss anhand seiner eigenen Daten bewertet werden. Das Modell behauptet keinen tatsächlich gestellten Antrag und keinen bereits ergangenen Beschluss.
Die nächsten sechs Monate begründen und den Beschluss abwarten
Für den gesetzten Antragstag 1. Oktober 2026 betrifft die folgende Sechsmonatsprognose Oktober 2026 bis März 2027. Reichen Sie Unterlagen ein, die die tatsächliche Erwartung nachvollziehbar machen, etwa den bestehenden Arbeitsvertrag mit aktuellen Abrechnungen oder einen konkreten Leistungsbescheid samt Geltungszeitraum. Benennen Sie bekannte Änderungen der Zahlungshöhe, des Beschäftigungsendes oder weitere erwartete Eingänge offen. Eine Wunschzahl ist keine belastbare Prognose.
Als zusätzliche reine Modellannahme werde anhand passender Unterlagen erwartet, dass monatlich weiter nur 1.500 Euro eingehen und keine anderen Gutschriften hinzukommen. Das ist keine Garantie künftiger Zahlungen und keine Behauptung, ein reales Gericht habe diese Prognose akzeptiert. Die gesetzliche Prüfung nach § 907 ZPO bleibt beim zuständigen Vollstreckungsgericht. Beginn, Ende und Umfang einer tatsächlichen Festsetzung sind dem Beschluss zu entnehmen; sie werden hier nicht als automatisch ab Antragstag laufende zwölf Monate festgelegt.
Unterscheiden Sie den Antrag von einer Entscheidung und deren tatsächlicher Umsetzung. Lassen Sie nach einer Entscheidung klären, welche Kontoverbindung, welcher Zeitraum und welche Pfändungen erfasst sind, und die Berücksichtigung bei der Bank bestätigen. Ein eingereichter Antrag allein ersetzt die bisher erforderliche Bescheinigung oder Freigabe nicht.
§ 903 ZPO betrifft den Nachweis bestimmter Erhöhungsbeträge durch Bescheinigung, keine allgemeine Jahresfestsetzung nach § 907. § 906 ZPO betrifft einen aufgrund anderer Vorschriften abweichenden pfändungsfreien Betrag. Diese unterschiedlichen Wege werden nicht durch die allgemeine Bitte „Konto für ein Jahr freigeben“ austauschbar. Beim Wechsel der Bank hilft der Prüfplan zu P-Konto, Nachweisen und Bankwechsel: Ein vorhandener Beschluss muss für das neue Konto individuell eingeordnet werden; die Kontenwechselhilfe ersetzt diese Klärung nicht.
Vermögensänderungen mitteilen und nur verfügbare Einnahmen verplanen
§ 907 ZPO Absatz 2 verpflichtet den Schuldner, die Gläubiger auf eine wesentliche Veränderung seiner Vermögensverhältnisse unverzüglich hinzuweisen. Auf Antrag jedes Gläubigers ist die Festsetzung aufzuheben, wenn ihre Voraussetzungen nicht mehr vorliegen oder überwiegende Belange des antragstellenden Gläubigers entgegenstehen. Eine einmal getroffene Entscheidung ist damit keine Garantie für unveränderten Schutz bis zum letzten Tag unabhängig von späteren Tatsachen.
Wenn sich Einkommen, erwartete größere Eingänge oder andere maßgebliche Vermögensverhältnisse wesentlich ändern, klären Sie die Mitteilung und Folgen unverzüglich. Die Schuldforderung verschwindet durch § 907 nicht. Ein beantragter Schutzzeitraum ist auch keine neue Kreditlinie und keine zusätzliche Auszahlung der Bank. Noch gesperrte oder nicht eingegangene Beträge werden nicht als heute verfügbar eingeplant.
Eigenes, vom historischen Rückblick getrenntes Monatsbudget für Oktober 2026: 1.500 Euro laufende Nettoeinnahmen seien tatsächlich eingegangen und bereits aufgrund des bestehenden rechtlich zutreffend umgesetzten Kontoschutzes frei verfügbar. Die Bewilligung eines §-907-Antrags wird dafür nicht vorausgesetzt. Vollständige gewöhnliche Ausgaben betragen 900 Euro, alle selbst zu zahlenden Raten für einen anderen, von dieser Kontopfändung nicht betroffenen Kredit zusammen 200 Euro und die gewählte Monatsreserve 150 Euro. Weitere Geldflüsse gibt es in diesem Monatsmodell nicht.
Die Rechnung lautet 1.500 − 900 − 200 = 400 Euro vor Reserve und 400 − 150 = 250 Euro danach. Im Haushaltscheck für Kreditbelastung passen 1.500 Euro Einkommen, 900 Euro Fixkosten, 200 Euro bestehende Kreditraten, 0 Euro neue Rate und 150 Euro Reserve. Die 9.000 Euro aus dem Rückblick werden nicht nochmals als laufendes Einkommen oder Geldbestand hinzugefügt. Die 1.590 Euro gesetzlicher Grundschutz sind ebenfalls keine zweite Einnahme. Ein rechnerischer Rest bestätigt weder die Freigabe eines gesperrten Betrags noch eine gerichtliche Bewilligung oder Bankzusage.
Antrag und weitere Kontrolle mit diesen Punkten vorbereiten
- Bereits bestehendes eigenes P-Konto, zuständiges Verfahren und konkrete Kontopfändungen zugeordnet?
- Die letzten sechs Monate nach dem wirklichen Antragstag vollständig abgedeckt?
- Jede Gutschrift mit Herkunft, Zeitraum und zutreffender Schutzgrundlage erläutert, statt nur einen Durchschnitt zu nennen?
- Anfangsguthaben, weitere Eingänge, Verfügungen und mögliche Überträge offengelegt?
- Historische Schutzbeträge für den jeweils richtigen Monat verwendet?
- Erwartung für die nächsten sechs Monate durch passende Unterlagen glaubhaft gemacht und bekannte Änderungen benannt?
- Schutzdauer bis zu zwölf Monaten von beiden Sechsmonatsprüfungen unterschieden und Gläubigerbelange nicht ausgeblendet?
- Antrag, tatsächlichen Beschluss und Bankumsetzung getrennt dokumentiert?
- Bei späteren wesentlichen Vermögensänderungen die unverzügliche Gläubigermitteilung und weitere Schritte geklärt?
- Im Monatsbudget nur tatsächlich verfügbares Geld und sämtliche weiterlaufenden eigenen Raten angesetzt?
Eine sachliche Vorbereitung für den Antrag kann lauten: „Für mein P-Konto [Kontodaten] bitte ich im Verfahren [Aktenzeichen] um Prüfung einer Festsetzung nach § 907 ZPO. Beigefügt sind die vollständigen Kontoauszüge für [zutreffender Sechsmonatszeitraum] und eine Aufstellung sämtlicher Gutschriften mit Schutzgrundlage. Die Erwartung für die folgenden sechs Monate erläutere ich anhand von [tatsächlich vorhandenen Unterlagen]; bekannte Änderungen sind [zutreffende Angaben].“ Benennen Sie bei einem konkreten Antrag auch den tatsächlich beantragten Zeitraum und stimmen Sie unklare Angaben mit qualifizierter Beratung oder der zuständigen Stelle ab. Diese Formulierung ist keine gerichtliche Entscheidung und ersetzt nicht die vollständige Prüfung der Anforderungen.
Häufige Fragen
Reichen sechs Monate niedrige Gutschriften automatisch für ein Jahr Schutz?
Nein. § 907 verlangt den Nachweis für die letzten sechs Monate und eine Glaubhaftmachung für die nächsten sechs Monate. Überwiegende Gläubigerbelange können entgegenstehen. Das Vollstreckungsgericht entscheidet auf Antrag über eine Schutzdauer von bis zu zwölf Monaten; eine automatische Jahreszusage gibt es nicht.
Muss die Prognose nach § 907 zwölf Monate abdecken?
Der in Absatz 1 Nummer 2 genannte Prognosezeitraum sind die nächsten sechs Monate. Davon zu unterscheiden ist die mögliche gerichtliche Schutzdauer von bis zu zwölf Monaten. Im Zeitmodell mit Antrag am 1. Oktober 2026 betrifft die Prognose Oktober 2026 bis März 2027.
Darf ich die aktuellen 1.590 Euro auch für April 2026 einsetzen?
Im historischen Modell gilt für April bis Juni 2026 der damalige P-Konto-Grundschutz von 1.560 Euro. Ab Juli 2026 sind es 1.590 Euro. Die Beträge ergeben sich aus der jeweiligen Bekanntmachung und der Aufrundung nach § 899. Gutschriften, Anfangsguthaben und Sonderregeln sind zusätzlich zu prüfen.
Sind sechs mal 1.500 Euro ein heute verfügbares Guthaben von 9.000 Euro?
Nein. Die 9.000 Euro sind nur die Summe historischer Gutschriften des Modells. Dort wurden die Beträge bereits verwendet und jeder Monat endete ohne Restguthaben. Die Summe ist weder ein neuer Freibetrag noch eine zweite Einnahme im aktuellen Monatsbudget.
Was gilt bei einer wesentlichen späteren Vermögensänderung?
Der Schuldner muss die Gläubiger nach § 907 Absatz 2 unverzüglich darauf hinweisen. Auf Gläubigerantrag ist die Festsetzung aufzuheben, wenn ihre Voraussetzungen entfallen oder überwiegende Belange des antragstellenden Gläubigers entgegenstehen. Eine feste Laufzeit ersetzt diese Prüfung nicht.
Welcher Betrag gehört im Monatsmodell in den Haushaltscheck?
Nur die bereits tatsächlich verfügbaren laufenden 1.500 Euro, dazu 900 Euro vollständige Fixkosten, 200 Euro sämtliche anderen eigenen Kreditraten, keine neue Rate und 150 Euro Reserve. Es bleiben 400 Euro vor und 250 Euro nach Reserve. Die historischen 9.000 Euro und der gesetzliche Schutzbetrag sind keine zusätzlichen Einnahmen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 30.10.2026.
- § 907 ZPO – Zeitlich begrenzte Unpfändbarkeit des Kontoguthabens
- § 899 ZPO – Grundschutz und begrenzte Überträge
- § 850k ZPO – Tatsächliches P-Konto und nur ein Schutzkonto
- § 903 ZPO – Bescheinigung für Erhöhungsbeträge
- § 906 ZPO – Abweichender pfändungsfreier Betrag
- § 850c ZPO – Anpassung der Grundbeträge
- Pfändungsfreigrenzenbekanntmachung 2025 – Historischer Monatsbetrag
- Pfändungsfreigrenzenbekanntmachung 2026 – Monatsbetrag ab Juli