Mietkautionsdarlehen vom Jobcenter: Aufrechnung und Restschuld prüfen
Kautionsdarlehen vom Jobcenter: Zusicherung, tatsächliche Vermieterzahlung, fünf Prozent Aufrechnung und Restschuld bei Kautionsrückzahlung oder Leistungsende prüfen.
In diesem Artikel
Kurzantwort
Ordnen Sie Darlehensbescheid, Kautionszahlung beim Vermieter und laufende Tilgung getrennt zu. Für die Darlehensaufrechnung sieht § 42a SGB II grundsätzlich fünf Prozent des maßgebenden Regelbedarfs ab dem Monat nach Auszahlung vor; Ausnahmen und weitere Abzüge sind zu prüfen. Bei Vermieterrückzahlung oder Leistungsende kann der offene Rest sofort fällig werden. Bereits angerechnete Tilgung und Vermieterzahlungen müssen den Saldo mindern.
Kautionshilfe, neue Unterkunft und Darlehensschuld gesondert zuordnen
Dieser Leitfaden betrifft ein Mietkautionsdarlehen nach dem SGB II für eine gewöhnliche Wohnraummiete in Deutschland. Er entscheidet keinen individuellen Leistungsanspruch. Genossenschaftsanteile, Mietschuldenübernahme, besondere Fälle unter 25 Jahren und andere Leistungssysteme brauchen eine gesonderte Prüfung.
§ 22 Absatz 6 SGB II sieht für Mietkautionsaufwendungen eine vorherige Zusicherung des am Ort der neuen Unterkunft zuständigen kommunalen Trägers vor. Die Aufwendungen sollen als Darlehen erbracht werden. Die Norm nennt Voraussetzungen für die Soll-Zusicherung bei veranlasstem oder notwendigem Umzug und fehlender anderer Möglichkeit, rechtzeitig eine Unterkunft zu finden. Eine bloße Anfrage ist noch keine Bewilligung.
Die Zusicherung zur neuen Unterkunft und die Entscheidung über die Kautionsfinanzierung sind nicht einfach dasselbe. Klären Sie beides vor der finanziellen Bindung. Für das Darlehen verlangt § 42a Absatz 1 SGB II, dass der Bedarf weder mit dem dort bezeichneten Vermögen noch auf andere Weise gedeckt werden kann. Die Vorschrift erlaubt Darlehen an einzelne oder mehrere Mitglieder einer Bedarfsgemeinschaft; zurückzahlen müssen die Darlehensnehmer. Ein gemeinsamer Haushalt macht deshalb nicht ohne Prüfung jede Person zum Schuldner desselben Darlehens.
Lesen Sie im Bescheid insbesondere Darlehensnehmer, Betrag, Zweck, Auszahlungsempfänger und Rückzahlungsregel. Eine möglicherweise separat unterschriebene Erklärung über Kautionsansprüche ist ebenfalls zuzuordnen. Dieser Beitrag unterstellt keine automatische Abtretung und keine universelle Direktzahlung an einen bestimmten Empfänger.
Eine Zahlung an den Vermieter ist kein zusätzliches Haushaltsgeld
Prüfen Sie beim bewilligten Darlehen den wirklichen Zahlungsweg: Wurde die Kaution bereits an den Vermieter überwiesen oder liegt der Betrag zur zweckentsprechenden Weiterleitung auf Ihrem Konto? Stimmen Empfänger, Mietobjekt und Zahlungszweck? Lassen Sie die tatsächliche Kautionszahlung bestätigen. Eine angekündigte Überweisung ist noch kein Zahlungsbeleg.
§ 551 BGB begrenzt die vereinbarte Wohnraumsicherheit grundsätzlich auf drei Monatsmieten ohne die ausgewiesenen Betriebskosten. Bei einer Geldsicherheit bestehen drei gleiche monatliche Teilzahlungen; die erste ist zu Mietbeginn fällig, die weiteren mit den unmittelbar folgenden Mietzahlungen. Die Geldanlage muss grundsätzlich vom Vermietervermögen getrennt sein; Erträge erhöhen die Sicherheit. Daraus folgt kein zusätzlicher Jobcenter-Darlehensbetrag ohne eigene Entscheidung.
Auch bei einer öffentlich finanzierten Kaution sind laufende Miete und Sicherheit verschiedene Zahlungen. Gehen im Modell 1.500 Euro Darlehen direkt und nachweisbar als Kaution an den Vermieter, stehen diese 1.500 Euro nicht zusätzlich auf Ihrem Girokonto für andere Ausgaben bereit. Die Darlehensschuld kann trotzdem bestehen.
Nach Mietende benötigen Sie außerdem eine eigene Kautionsabrechnung. Der Leitfaden zur Kautionsrückzahlung behandelt Erträge, Gegenansprüche, Einbehalte und Fälligkeit. Die Höhe der Jobcenter-Restschuld ersetzt diese mietrechtliche Abrechnung nicht.
Die Darlehensaufrechnung beträgt grundsätzlich fünf Prozent des Regelbedarfs
Solange Darlehensnehmer Leistungen zur Sicherung des Lebensunterhalts beziehen, sieht § 42a Absatz 2 SGB II eine Tilgung durch monatliche Aufrechnung in Höhe von fünf Prozent des maßgebenden Regelbedarfs vor. Sie beginnt ab dem Monat nach der Auszahlung. Bezugsgröße ist weder der ursprüngliche Kautionsbetrag noch die gesamte Haushaltsleistung oder das gesamte Einkommen. Die Aufrechnung ist gegenüber den Darlehensnehmern schriftlich durch Verwaltungsakt zu erklären.
Die Regel enthält Ausnahmen: Satz 1 gilt nicht, soweit Lebensunterhaltsleistungen selbst als Darlehen erbracht werden oder bereits nach § 43 in Höhe von mehr als 20 Prozent des maßgebenden Regelbedarfs aufgerechnet wird. Zudem gilt § 43 Absatz 3 entsprechend. Der konkrete Leistungs- und Abzugsstand muss deshalb mitgelesen werden.
§ 43 SGB II betrifft andere Erstattungs- und Ersatzansprüche und enthält eigene Prozentsätze, eine Gesamtgrenze zusammen mit laufenden Darlehensaufrechnungen und Regeln bei Leistungsminderungen. Die dort genannten zehn oder 30 Prozent sind kein pauschaler Satz für jedes Kautionsdarlehen. Addieren Sie bei mehreren Forderungen nicht unbesehen jeden in einem alten Schreiben genannten Abzug.
Bitten Sie um eine Aufstellung, welche Forderung mit welchem Betrag seit welchem Monat getilgt wird. § 42a Absatz 6 enthält ohne abweichende Tilgungsbestimmung eine Anrechnungsregel zugunsten des zuerst erbrachten Darlehens. Ein Gesamtbetrag auf der Leistungsabrechnung zeigt deshalb noch nicht, wie viel gerade dieses Kautionsdarlehen bereits reduziert wurde.
Der Ratgeber zur Jobcenter-Rückforderung behandelt den anderen Fall einer Rückforderung überzahlter Leistungen. Dessen Erstattungs- und Ratenregeln sind von der hier behandelten Darlehenstilgung zu unterscheiden.
Modell: 1.500 Euro Kaution, 120 Euro Tilgung und 1.000 Euro Rückzahlung
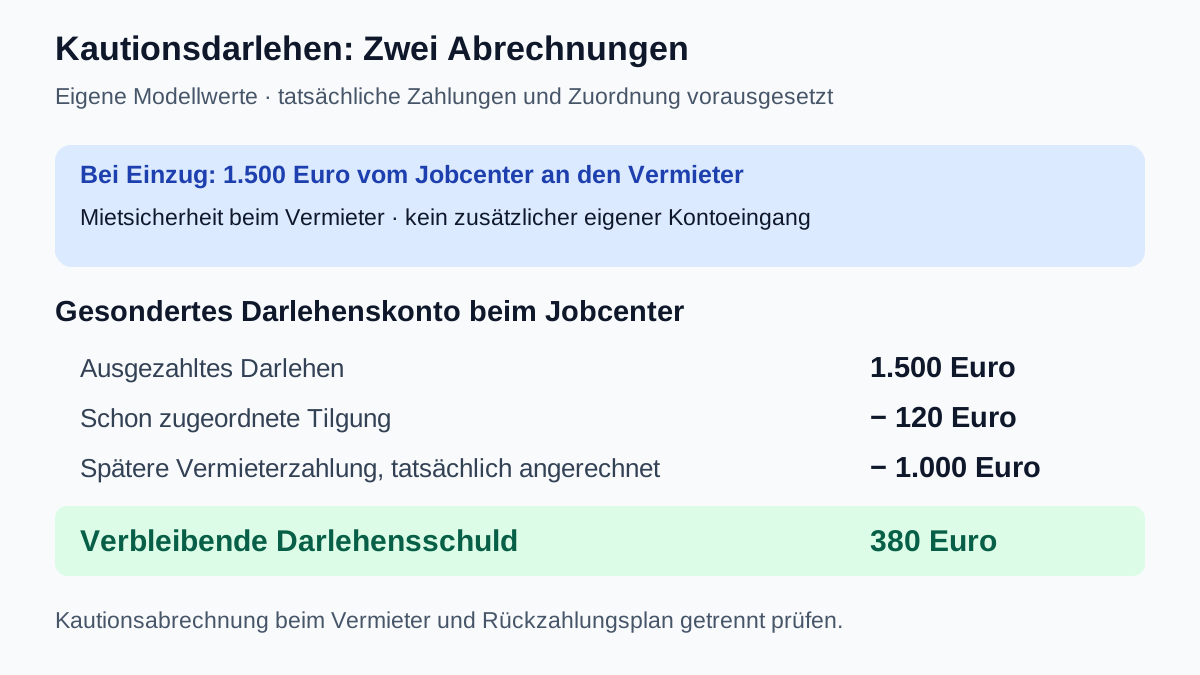
Eigene Modellannahmen, keine Zusage eines Jobcenters: Ein Darlehen von 1.500 Euro ist wirksam bewilligt, vollständig berechtigt und tatsächlich direkt als Kaution an den Vermieter ausgezahlt. Insgesamt 120 Euro rechtmäßig erfolgte Tilgung sind nachweislich bereits genau diesem Darlehen gutgeschrieben. Der Betrag ist eine kumulierte Modellzahlung und kein behaupteter Monatsabzug oder aktueller Regelbedarf. Zinsen, Kosten und weitere Darlehenspositionen bestehen im Modell nicht.
| Tatsächlich verbuchter Vorgang | Rechnung | Jobcenter-Restschuld |
|---|---|---|
| Ausgezahltes Kautionsdarlehen | 1.500 Euro | 1.500 Euro |
| Schon zugeordnete Tilgung | 1.500 − 120 | 1.380 Euro |
| Später tatsächlich zur Tilgung angerechnete Vermieterzahlung | 1.380 − 1.000 | 380 Euro |
Für die letzte Zeile ist ausdrücklich vorausgesetzt: Nach Mietende zahlt der Vermieter einen fälligen Teilbetrag von 1.000 Euro auf einem wirksam geklärten Zahlungsweg direkt an das Jobcenter. Diese Zahlung ist dem Darlehen tatsächlich gutgeschrieben. Das ist eine Fallannahme, kein allgemeines Direktzahlungsrecht. Weitere Kautionspositionen bleiben gesondert abzurechnen und gelten hier nicht als bereits ausgezahlt.
Nach § 42a Absatz 3 SGB II wird bei Rückzahlung durch den Vermieter der noch nicht getilgte Kautionsdarlehensbetrag sofort fällig. Vor der im Modell angerechneten Vermieterzahlung beträgt er 1.380 Euro; die tatsächlichen 1.000 Euro decken ihn nicht ganz. Für die verbleibenden 380 Euro soll eine Rückzahlungsvereinbarung unter Berücksichtigung der wirtschaftlichen Verhältnisse getroffen werden. Die Teilrückzahlung lässt den ungedeckten Rest nicht automatisch verschwinden.
Prüfen Sie beim Abgleich sowohl die früheren 120 Euro als auch die tatsächlich angerechneten 1.000 Euro. Die schon gutgeschriebene Vermieterzahlung wird nicht nochmals als offene Tilgung überwiesen. § 362 BGB stellt für das Erlöschen einer Schuld auf die bewirkte geschuldete Leistung ab. Eine noch gebundene Kautionsposition oder ein bloß angekündigter Geldtransfer ist im Darlehenskonto keine bereits bestätigte Tilgung.
Nach Leistungsende und bei streitigem Bescheid den richtigen Vorgang klären
Auch ohne vorherige Kautionsrückzahlung ist das Ende des Leistungsbezugs ein eigener Prüfpunkt. § 42a Absatz 4 SGB II macht den noch nicht getilgten Darlehensbetrag dann grundsätzlich sofort fällig und sieht eine Rückzahlungsvereinbarung unter Berücksichtigung der wirtschaftlichen Verhältnisse vor. Eine bisherige Aufrechnung wird nicht einfach ohne Klärung zu einer selbst gewählten Dauerauftragsrate. Lassen Sie Saldo, Beginn, Termine und noch laufende Abzüge bestätigen.
Sind Bewilligung, Darlehensnehmereigenschaft, Aufrechnung oder Betrag streitig, prüfen Sie den jeweiligen Verwaltungsakt und dessen Rechtsbehelfsbelehrung. § 84 SGG sieht für den Widerspruch grundsätzlich einen Monat nach Bekanntgabe vor, bei Bekanntgabe im Ausland drei Monate. Die Norm nennt zulässige schriftliche, bestimmte elektronische und schriftformersetzende Wege sowie die Niederschrift. Sichern Sie den Eingang auf einem zulässigen Weg.
§ 37 SGB X unterscheidet Bekanntgabewege und Regeln über vermuteten beziehungsweise späteren Zugang. Das aufgedruckte Bescheiddatum ist deshalb nicht automatisch der Fristbeginn. Bewahren Sie Umschlag und elektronische Benachrichtigung auf. Eine Bitte um Raten oder eine Saldenauskunft ersetzt keinen nötigen Widerspruch und verlängert dessen Frist nicht von selbst. Zahlungsstatus und gegebenenfalls vorläufiger Rechtsschutz sind bei drohender Einziehung gesondert zeitnah zu klären.
Eine konkrete Anfrage kann lauten: „Zum Kautionsdarlehen [Bescheid, Kennzeichen] bitte ich um eine Forderungsaufstellung mit Auszahlung, sämtlichen bereits zugeordneten Tilgungen und angerechneten Vermieterzahlungen. Bitte nennen Sie die aktuelle Rechtsgrundlage und den Beginn einer Aufrechnung sowie die Behandlung weiterer Abzüge. Wegen [zutreffender wirtschaftlicher Lage] bitte ich für einen fälligen Rest um Prüfung einer passenden Rückzahlungsvereinbarung. Einzubeziehende Zahlungen und Nachweise: [Daten und Beträge].“
Eine schon einbehaltene Aufrechnung im Haushaltsbudget nicht doppelt abziehen
Eigene separate Monatsannahme während laufenden Leistungsbezugs, zeitlich vor der späteren Vermieterrückzahlung aus dem Modell: Tatsächlich verfügbare Einnahmen betragen nach allen bereits berücksichtigten Abzügen 1.000 Euro. Eine rechtmäßig erfolgte Jobcenter-Aufrechnung ist in diesem Nettobetrag bereits enthalten. Die 1.000 Euro sind ein frei gesetzter Haushaltswert, keine Berechnung eines individuellen Leistungsanspruchs oder eines aktuellen Regelsatzes.
Bei 800 Euro notwendiger Lebenshaltung und Fixkosten sowie 60 Euro anderen bestehenden Kreditraten bleiben 1.000 − 800 − 60 = 140 Euro. Nach 100 Euro eigener Reserve sind es 40 Euro. Im Haushaltscheck zur Kreditbelastung passen 1.000 Euro Einkommen, 800 Euro Fixkosten, 60 Euro bestehende Raten, 0 Euro neue Rate und 100 Euro Reserve. Die schon von den Einnahmen abgezogene Aufrechnung wird nicht nochmals als separate Rate eingesetzt.
Dieses Monatsbudget enthält weder die 1.500 Euro Direktzahlung als eigenes Einkommen noch die spätere 1.000-Euro-Vermieterzahlung. Es ist außerdem keine Planung einer noch zu vereinbarenden zusätzlichen Zahlung auf den späteren 380-Euro-Rest. Für eine solche Vereinbarung sind die dann aktuellen Mittel und Verpflichtungen neu zu prüfen.
- Neue Unterkunft, vorherige Zusicherung und Kautionsentscheidung getrennt geklärt?
- Bescheid, Darlehensnehmer, Betrag und Auszahlungsempfänger eindeutig?
- Wirkliche Kautionszahlung beim Vermieter bestätigt?
- Aufrechnung mit maßgebendem Regelbedarf, Startmonat und Ausnahmen abgeglichen?
- Alle tatsächlichen Tilgungen der richtigen Forderung zugeordnet?
- Vermieterrückzahlung und verbleibende Darlehensschuld getrennt berechnet?
- Leistungsende, Bekanntgabe und nötige Rechtsbehelfe rechtzeitig geprüft?
- Nur tatsächlich verfügbare Einnahmen ohne doppelte Abzüge ins Budget übernommen?
Bei unklarer Forderungszuordnung oder einer gefährdeten Existenzsicherung lassen Sie die Bescheide und Abrechnungen gemeinsam sozialrechtlich prüfen. Eine neue private Kreditaufnahme ist keine automatische Lösung für einen ungeklärten Behördenabzug.
Ist die Geldkaution beim Vermieter noch nicht vollständig geleistet, muss neben der Finanzierung auch der aktuelle Zahlungsstand geprüft werden. Der Leitfaden zu offenen Kautionsraten und Kündigungsrisiko trennt bereits geleistete Sicherheit, heute fälligen Rest und künftige Teilzahlung. Er erläutert den eigenen Kündigungsgrund bei Kautionsverzug nach § 569 Absatz 2a BGB; eine bloße Darlehensanfrage macht aus offenen Raten keine bestätigte Stundung.
Häufige Fragen
Ist das Kautionsdarlehen immer ein Zuschuss?
§ 22 Absatz 6 SGB II sieht vor, dass Kautionsaufwendungen als Darlehen erbracht werden sollen. Prüfen Sie vorherige Zusicherung, Voraussetzungen und konkreten Bescheid. Die Rückzahlungspflicht trifft die bezeichneten Darlehensnehmer; eine allgemeine Bewilligung für jeden Umzug wird hier nicht zugesagt.
Wovon werden die fünf Prozent berechnet?
§ 42a Absatz 2 SGB II nennt den maßgebenden Regelbedarf. Die ursprüngliche Kautionssumme, das gesamte Einkommen oder die gesamte Haushaltsleistung sind nicht diese Bezugsgröße. Weitere Aufrechnungen, Leistungsminderungen und die gesetzlichen Ausnahmen sind gesondert zu prüfen.
Beginnt die Darlehensaufrechnung schon im Auszahlungsmonat?
Die Grundregel des § 42a Absatz 2 beginnt ab dem Monat nach der Auszahlung. Die Aufrechnung ist gegenüber den Darlehensnehmern schriftlich durch Verwaltungsakt zu erklären. Prüfen Sie tatsächliche Auszahlung, Startmonat, Betrag und die einschlägigen Ausnahmen.
Warum sind im Modell nach der Vermieterzahlung noch 380 Euro offen?
Vom ursprünglichen 1.500-Euro-Darlehen sind 120 Euro frühere Tilgung und 1.000 Euro später tatsächlich angerechnete Vermieterzahlung abzuziehen. Ohne weitere Positionen verbleiben 380 Euro. Eine ungeklärte weitere Kautionsposition gilt noch nicht als getilgt.
Was geschieht nach dem Ende des Leistungsbezugs?
Nach § 42a Absatz 4 wird der noch nicht getilgte Darlehensbetrag grundsätzlich sofort fällig. Über die Rückzahlung soll eine Vereinbarung unter Berücksichtigung der wirtschaftlichen Verhältnisse getroffen werden. Eine eigenständig gewählte Überweisungsrate ist noch keine solche Vereinbarung.
Darf ich eine bereits einbehaltene Aufrechnung nochmals als Rate abziehen?
Für das Budget wäre das eine Doppelzählung, wenn Sie schon die tatsächlich verfügbare Nettoauszahlung als Einnahme ansetzen. Im Monatsmodell sind die Abzüge bereits in 1.000 Euro verfügbaren Einnahmen berücksichtigt. Nur zusätzlich tatsächlich zu leistende Zahlungen gehören noch in den Ausgabenplan.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 20.10.2026.