Jobcenter-Rückforderung: Bescheid, Zahlungen und Raten prüfen
Geld ans Jobcenter zurückzahlen? Bescheid und Frist prüfen, Zahlungen und Aufrechnung abgleichen, Ratenregel und Ansprechpartner klären. Mit Beispiel und Checkliste.
In diesem Artikel
Kurzantwort
Ordnen Sie zuerst Anhörung, Aufhebungs- und Erstattungsbescheid sowie Zahlungsaufforderung zu. Prüfen Sie den Bescheid und einen nötigen Widerspruch bei der zuständigen Stelle; eine Ratenanfrage ersetzt diesen nicht. Gleichen Sie daneben bereits angerechnete Überweisungen und Aufrechnung mit dem aktuellen Saldo ab. Welche aufschiebende Wirkung ein Rechtsbehelf hat, hängt vom Entscheidungsteil und gesetzlichen Ausnahmen ab. Ein besonderer Ratenfall nach § 40 Absatz 10 SGB II und eine Aufrechnung aus laufenden Leistungen sind unterschiedliche Regeln.
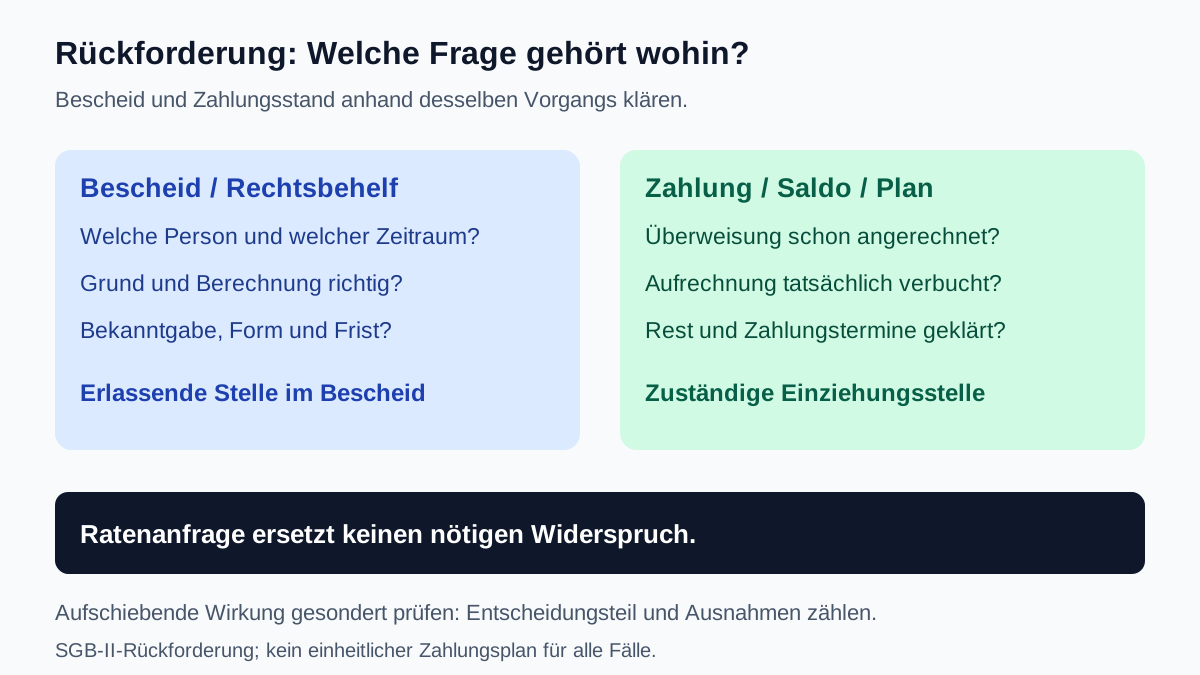
Anhörung, Erstattungsbescheid und Zahlungsaufforderung unterscheiden
Dieser Leitfaden betrifft Rückforderungen des Jobcenters nach dem SGB II in Deutschland. Prüfen Sie zuerst Absender, betroffene Person, Leistungszeitraum und Rechtsgrundlage. Rückzahlung eines Jobcenter-Darlehens, endgültige Abrechnung vorläufiger Leistungen, Kindergeld, Steuern und Ausbildungsförderung haben zusätzliche oder andere Regeln. Die planmäßige BAföG-Darlehensrückzahlung ist beispielsweise ein anderer Vorgang.
| Schreiben | Worauf Sie reagieren |
|---|---|
| Anhörung | Zu entscheidungserheblichen Tatsachen und Belegen innerhalb der genannten Antwortfrist Stellung nehmen. |
| Aufhebungs- und Erstattungsbescheid | Die einzelnen Entscheidungen, Berechnung, Bekanntgabe und Rechtsbehelfsbelehrung prüfen. |
| Zahlungserinnerung oder Mahnung | Zugrunde liegenden Bescheid und aktuellen Zahlungsstand zuordnen; nicht allein auf eine alte Überweisung verweisen. |
| Aufrechnungsbescheid | Gesonderte Entscheidung über Abzüge von laufenden Leistungen samt Betrag und Zeitraum prüfen. |
§ 24 SGB X sieht grundsätzlich eine Anhörungsmöglichkeit vor, enthält aber Ausnahmen. Eine Anhörung ist deshalb nicht schon derselbe abschließende Erstattungsbescheid; umgekehrt ist eine fehlende Anhörung nicht ohne Prüfung ihrer Voraussetzungen ein Nachweis, dass jede Rückforderung entfällt.
Nach § 50 Absatz 1 SGB X sind bereits erbrachte Leistungen zu erstatten, soweit der zugrunde liegende Verwaltungsakt aufgehoben wurde. Absatz 2 betrifft ohne Verwaltungsakt zu Unrecht erbrachte Leistungen mit weiteren Verweisungen. Absatz 3 verlangt für die Festsetzung der Erstattung einen schriftlichen Verwaltungsakt. Ob die Aufhebung und der festgesetzte Betrag in Ihrem Fall rechtmäßig sind, müssen Sie anhand der konkreten Entscheidung prüfen.
Die offizielle BA-Information zum Inkasso-Service trennt die Aufgaben: Inhaltliche Fragen zur Rückforderung richten Sie an die im Bescheid genannte Dienststelle; die dort eingesetzte Einziehungsstelle bearbeitet die Rückzahlung. Ist bei Ihrem Jobcenter ein anderer Forderungseinzug genannt, verwenden Sie dessen verifizierten Kontakt. Der BA-Inkasso-Service ist hier kein privat beauftragtes Inkassobüro.
Berechnung, Bekanntgabe und zulässigen Widerspruchsweg prüfen
Legen Sie ursprüngliche Bewilligung, Änderungsbescheide, die aktuelle Entscheidung sowie Einkommens- und Zahlungsnachweise nebeneinander. Stimmen Person und Monate? Welche Einnahme oder Änderung wurde berücksichtigt? Ist der Erstattungsbetrag nach Monaten und Personen nachvollziehbar? Bei einem gemeinsamen Haushalt dürfen Sie die verschiedenen persönlichen Forderungen nicht ungeprüft zu einer einzigen eigenen Schuld zusammenziehen.
§ 84 SGG sieht für den Widerspruch grundsätzlich einen Monat nach Bekanntgabe vor, bei Bekanntgabe im Ausland drei Monate. Die Norm nennt schriftliche, gesetzlich bestimmte elektronische beziehungsweise schriftformersetzende Wege und die Niederschrift bei der erlassenden Stelle. Nutzen Sie einen zulässigen Weg und sichern Sie den Eingang. Ein Telefonat über Raten ist noch kein nachgewiesener formwirksamer Widerspruch.
Das Datum oben auf dem Bescheid ist nicht automatisch der Fristbeginn. § 37 SGB X unterscheidet Bekanntgabewege und enthält Regeln zum vermuteten und tatsächlichen Zugang. Bewahren Sie Umschlag, elektronische Benachrichtigung, Abrufdaten und gegebenenfalls Angaben zu späterem oder fehlendem Zugang auf. Lassen Sie den Fristablauf aus dem konkreten Bekanntgabeweg bestimmen; ein Monat bedeutet nicht pauschal 30 Tage.
Lesen Sie die Rechtsbehelfsbelehrung vollständig. Nach § 66 SGG gelten bei unterbliebener oder unrichtiger Belehrung besondere Fristregeln, grundsätzlich mit einer Jahresfrist und gesetzlichen Ausnahmen. Warten Sie bei Zweifeln nicht ein Jahr ab, sondern lassen Sie Belehrung und Bekanntgabe zeitnah prüfen. Eine Ratenanfrage verlängert die Rechtsbehelfsfrist nicht von selbst.
Bezeichnen Sie bei einem Widerspruch den Bescheid und die angegriffenen Entscheidungen eindeutig. Benennen Sie erkannte Fehler und vorhandene Belege. Wenn zunächst nur eine Frist gesichert werden kann, lassen Sie Form, Umfang und weitere Begründung rechtzeitig klären. Die eigentliche Leistungsberechnung und Voraussetzungen einer rechtmäßigen Aufhebung werden hier nicht für Ihren Einzelfall entschieden.
Widerspruch und Zahlungsaufschub sind unterschiedliche Fragen
§ 86a Absatz 1 SGG enthält den Grundsatz der aufschiebenden Wirkung von Widerspruch und Anfechtungsklage. Absatz 2 nennt Ausnahmen, darunter besondere gesetzliche Fälle und eine begründete Anordnung sofortiger Vollziehung. Deshalb ist weder „Ein Widerspruch stoppt nie etwas“ noch „Bei Widerspruch darf gar nichts weiter geschehen“ eine passende allgemeine Anleitung.
Für die in § 39 SGB II genannten Entscheidungen entfällt die aufschiebende Wirkung, unter anderem bei der Aufhebung oder Rücknahme von Leistungen. Die Aufhebung der Bewilligung und die Festsetzung einer Erstattung sind getrennte Entscheidungen. § 39 nennt nicht pauschal jede Erstattungsforderung. Bei einem kombinierten Bescheid muss deshalb für den jeweils angegriffenen Teil geprüft werden, welche Wirkung besteht und ob eine andere Ausnahme greift.
Lassen Sie bei einer aktuellen Zahlungsaufforderung klären, welcher Bescheidteil angefochten wurde und ob die konkrete Forderung vollzogen werden darf. Teilen Sie der zuständigen Stelle einen tatsächlich eingelegten Rechtsbehelf mit Nachweis mit. Ein bloßes Ratenangebot ist kein Ersatz dafür und begründet allein keine Aussetzung.
Für gesetzlich sofort vollziehbare Fälle kommt eine behördliche Aussetzung nach § 86a Absatz 3 in Betracht. § 86b Absatz 1 Nummer 2 SGG ermöglicht dem Gericht auf Antrag die Anordnung aufschiebender Wirkung, wenn diese nicht bereits besteht. Der passende vorläufige Rechtsschutz hängt vom Verfahrensstand ab. Holen Sie bei drohender Einziehung oder einer akuten Lücke im Lebensunterhalt rechtliche Hilfe ein und warten Sie nicht nur auf die Antwort zu einer Ratenanfrage.
Bereits überwiesene und tatsächlich einbehaltene Beträge abgleichen
Führen Sie für jede Forderung eine eigene Übersicht aus ursprünglichem Erstattungsbetrag, tatsächlichen Überweisungen, tatsächlich angerechneten Aufrechnungsbeträgen und aktuellen Nebenpositionen. Die BA weist auf die richtige Vertragsgegenstandsnummer für die Zuordnung hin. Übernehmen Sie Kennzeichen und Zahlungsweg aus dem verifizierten Vorgang; eine allgemeine Kontoverbindung aus einem fremden Schreiben ist keine Zuordnung Ihrer Zahlung.
Eine Aufrechnung mit laufenden Leistungen ist von Ihrer eigenen Banküberweisung zu unterscheiden. § 43 SGB II regelt Voraussetzungen und Höhe solcher Aufrechnungen. Absatz 2 unterscheidet je nach Anspruchsgrund 10 und 30 Prozent des maßgebenden Regelbedarfs und enthält eine Gesamtgrenze; Absatz 3 berücksichtigt Leistungsminderungen. Absatz 4 verlangt eine schriftliche Erklärung durch Verwaltungsakt. Es gilt deshalb nicht für jede Rückforderung einfach derselbe Abzug. Prüfen Sie den konkreten Aufrechnungsbescheid und nicht nur den niedrigeren Kontoeingang.
Eigene frei gewählte Modellwerte: Ein wirksam festgesetzter Erstattungsbetrag von 1.180 Euro ist im Beispiel vollständig berechtigt. Eine tatsächliche Überweisung von 250 Euro und insgesamt 130 Euro rechtmäßig vorgenommene Aufrechnung sind bereits derselben Forderung gutgeschrieben. Es bestehen keine Zinsen, Gebühren oder weiteren Positionen.
| Im Modell bereits verbuchter Vorgang | Betrag |
|---|---|
| Festgesetzte Erstattung | 1.180 Euro |
| Angerechnete eigene Überweisung | −250 Euro |
| Angerechnete Aufrechnung aus Leistungen | −130 Euro |
| Bestätigter verbleibender Saldo | 800 Euro |
Rechnung: 1.180 − 250 − 130 = 800 Euro. Die 130 Euro sind kein frei gewählter gesetzlicher Prozentsatz, sondern eine ausdrücklich als rechtmäßig und bereits verbucht vorausgesetzte Modellzahlung. Ein angekündigter künftiger Abzug wird noch nicht als erledigte Zahlung eingetragen.
Für einen weiteren, ausdrücklich bestätigten Modellplan läuft keine Aufrechnung mehr; die zuständige Stelle akzeptiert für die verbleibenden 800 Euro monatlich 40 Euro ohne neue Kosten oder Zinsen. Dann ergeben sich 800 ÷ 40 = 20 Monatszahlungen. Dies ist eine zusätzlich vorausgesetzte Vereinbarung, kein allgemeiner gesetzlicher Ratenanspruch und kein Beispiel für die besondere Regel des § 40 Absatz 10. Bei weiterlaufenden Abzügen müssen Zahlungssumme und Plan stattdessen zusammen neu abgeglichen werden.
Fordern Sie bei einer Abweichung die Zuordnung anhand von Datum, Betrag und Kennzeichen an und sichern Sie Belege. Prüfen Sie vor einer zusätzlichen Überweisung, ob derselbe Betrag bereits eingezogen oder angerechnet wurde. Ein alter Ausgangsbetrag in einer neuen Nachricht ersetzt keine aktuelle Forderungsaufstellung.
Tragbare Zahlungslösung anfragen und den besonderen SGB-II-Fall beachten
Ist die sofortige Zahlung nicht möglich, stellen Sie frühzeitig eine konkrete Anfrage an die zuständige Einziehungsstelle. Die BA nennt für ihren Inkasso-Service Angaben zur wirtschaftlichen Lage mit Nachweisen in Kopie. Fragen Sie nach zuständigem Entscheidungsweg, möglichen Zinsen und Kosten, Beginn, Rate und Endtermin. Eine abgesandte Anfrage oder ein selbst eingerichteter Dauerauftrag ist noch keine bewilligte Stundung.
Besondere gesetzliche Ratenregel: § 40 Absatz 10 SGB II betrifft Erstattungsansprüche nach § 50 SGB X, die auf die Aufnahme einer bedarfsdeckenden sozialversicherungspflichtigen Beschäftigung zurückzuführen sind. Dafür sieht die Norm monatliche Raten in Höhe von 10 Prozent des maßgebenden Regelbedarfs vor. Sie bestimmt zugleich, dass dies nicht gilt, wenn vor vollständiger Tilgung erneut Hilfebedürftigkeit eintritt. Klären Sie dann die neue Lage mit der zuständigen Stelle.
Diese Voraussetzungen sind enger als „irgendwann eine Arbeit aufgenommen“. Die Regel verwendet weder 10 Prozent des gesamten Lohns noch einen für alle Personen festen Eurobetrag. Sie ist außerdem von der Aufrechnung nach § 43 zu unterscheiden. Der Beitrag setzt keinen aktuellen Regelbedarfsbetrag ein und überträgt diese Sonderregel nicht auf jede Erstattung oder eine private Inkassoforderung.
Für Ihren Antrag können Sie sachlich darlegen: „Zum Vorgang [Kennzeichen] bitte ich um einen aktuellen Saldo unter Berücksichtigung meiner tatsächlich geleisteten Zahlungen [Daten, Beträge] und einer gegebenenfalls erfolgten Aufrechnung. Wegen [wahrer wirtschaftlicher Umstände] kann ich den Betrag nicht in einer Summe aufbringen. Bitte prüfen Sie eine Zahlungslösung und gegebenenfalls die Voraussetzungen des § 40 Absatz 10 SGB II. Bitte teilen Sie Rate, Termine, Zinsen, Kosten und die Behandlung laufender Abzüge sowie den Zahlungsstatus während der Prüfung mit.“
Diese Anfrage prüft die Berechtigung des Bescheids nicht und ersetzt keinen nötigen Widerspruch. Bei mehreren Schulden hilft die Suche nach einer seriösen Schuldnerberatung, den ganzen Haushalt zu ordnen. Für die sozialrechtliche Entscheidung brauchen Sie gegebenenfalls zusätzlich passende Rechtsberatung.
Monatsbudget mit tatsächlich verfügbaren Mitteln planen
Eigenes getrenntes Haushaltsmodell: 1.800 Euro tatsächlich verfügbares monatliches Einkommen minus 1.350 Euro Lebenshaltung und Fixkosten sowie 80 Euro andere bestehende Kreditraten ergeben 370 Euro vor einer weiteren Rate. Werden die im Modell ausdrücklich akzeptierten 40 Euro Erstattungsrate bezahlt, bleiben 330 Euro; nach einer selbst gewählten Reserve von 250 Euro bleiben 80 Euro Abstand zur Reserve.
Der bestehende Haushaltscheck verwendet dafür 1.800 Euro Einkommen, 1.350 Euro Fixkosten, 80 Euro bestehende Raten, 40 Euro geplante neue Rate und 250 Euro Reserve. Im Werkzeug dient das Feld für die neue Rate hier der zusätzlichen Erstattungszahlung; es wird kein neuer Bankkredit unterstellt. Eine bereits vom tatsächlich verfügbaren Einkommen abgezogene Aufrechnung ziehen Sie nicht nochmals als eigene Rate ab. Weitere laufende Abzüge oder Verpflichtungen müssen in den echten Zahlen vollständig berücksichtigt sein.
Die 80 Euro im Ergebnis beweisen weder eine sozialrechtliche Leistungsberechnung noch, dass eine Behörde die Rate bewilligen muss. Rechnen Sie mit notwendigen Jahresausgaben, Einkommenslücken und tatsächlich verfügbarem Geld. Nehmen Sie keinen angeblich sicheren Kredit allein aufgrund dieses Ergebnisses an. Der Ratgeber zur Kreditprüfung bei Bezug von Jobcenter-Leistungen behandelt die gesonderte Finanzierungsfrage.
- Briefart, betroffene Person und Leistungszeitraum zugeordnet?
- Bescheid, Berechnung, Bekanntgabe und Rechtsbehelfsbelehrung gesichert?
- Form, Frist und Umfang eines nötigen Widerspruchs geklärt?
- Aufschiebende Wirkung für den jeweils betroffenen Entscheidungsteil geprüft?
- Überweisungen und bereits angerechnete Aufrechnung ohne Doppelzählung erfasst?
- Inhaltliche Frage und Zahlungsanfrage an den richtigen Ansprechpartner gerichtet?
- Ratenregel, tatsächliche Bewilligung und laufende Abzüge unterschieden?
- Aktuellen Saldo, vollständigen Plan und Abschlussbestätigung aufbewahrt?
Ein Vorgang ist rechnerisch abgeschlossen, wenn alle tatsächlich geschuldeten Positionen und die zugeordneten Zahlungen zusammenpassen. Lassen Sie sich die Erledigung bestätigen, statt einen bloßen Überweisungsauftrag oder eine Antragsbestätigung als Nullsaldo zu behandeln.
Häufige Fragen
Soll ich die Rückforderung beim Jobcenter oder beim Inkasso-Service klären?
Die Begründung und Rechtmäßigkeit des Bescheids klären Sie mit der dort genannten erlassenden Stelle. Die zuständige Einziehungsstelle bearbeitet Zahlungsstand und Zahlungslösung. Nutzen Sie das Kennzeichen und den verifizierten Kontakt Ihres konkreten Vorgangs.
Wie lange habe ich für den Widerspruch Zeit?
§ 84 SGG sieht grundsätzlich einen Monat nach Bekanntgabe vor, bei Bekanntgabe im Ausland drei Monate. Rechtsbehelfsbelehrung, Bekanntgabeweg und gesetzlich zulässige Form sind zu prüfen. Bei fehlerhafter oder fehlender Belehrung gelten besondere Regeln; verlassen Sie sich nicht pauschal auf 30 Tage oder das Briefdatum.
Stoppt der Widerspruch jede Zahlungsforderung automatisch?
§ 86a SGG enthält den Grundsatz aufschiebender Wirkung und Ausnahmen. § 39 SGB II erfasst bestimmte Entscheidungen wie die Leistungsaufhebung, nicht pauschal jede Erstattung. Prüfen Sie bei einem kombinierten Bescheid den angegriffenen Entscheidungsteil und gegebenenfalls nötigen vorläufigen Rechtsschutz.
Gilt immer eine Rate von 10 Prozent?
Nein. § 40 Absatz 10 SGB II betrifft Erstattungsansprüche infolge der Aufnahme einer bedarfsdeckenden sozialversicherungspflichtigen Beschäftigung und regelt auch den Fall erneuter Hilfebedürftigkeit. Die Bezugsgröße ist der maßgebende Regelbedarf. Für Aufrechnung nach § 43 und andere Zahlungslösungen gelten eigene Voraussetzungen.
Wie werden schon gezahlte Beträge im Beispiel berücksichtigt?
Von 1.180 Euro wirksam festgesetzter Erstattung werden 250 Euro bereits angerechnete Überweisung und 130 Euro rechtmäßig erfolgte, angerechnete Aufrechnung abgezogen. Ohne weitere Positionen bleiben 800 Euro. Nur bei zusätzlich bestätigtem kosten- und zinsfreiem Plan mit 40 Euro und ohne weiterlaufende Aufrechnung sind das 20 Monatszahlungen.
Darf ich eine vom ausgezahlten Einkommen schon abgezogene Aufrechnung nochmals als Rate eintragen?
Für die Haushaltsrechnung wäre das eine Doppelzählung. Prüfen Sie, ob Ihre Einkommensangabe den Abzug schon enthält. Verwenden Sie tatsächliche verfügbare Mittel und erfassen Sie jede zusätzliche Zahlung oder fortlaufende Verpflichtung genau einmal. Die rechtliche Zulässigkeit des Abzugs ist getrennt zu prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.
- § 24 SGB X – Anhörung und Ausnahmen
- § 37 SGB X – Bekanntgabe und Zugang
- § 50 SGB X – Erstattung und schriftliche Festsetzung
- § 66 SGG – Rechtsbehelfsbelehrung
- § 84 SGG – Widerspruch: Frist und Form
- § 86a SGG – Aufschiebende Wirkung und Ausnahmen
- § 86b SGG – Vorläufiger gerichtlicher Rechtsschutz
- § 39 SGB II – Sofortige Vollziehbarkeit
- § 40 SGB II – Absatz 10: besonderer Ratenfall
- § 43 SGB II – Aufrechnung mit laufenden Leistungen
- Bundesagentur für Arbeit – Leistungen zurückzahlen mit dem Inkasso-Service